
블랙록(BlackRock)은 2026년 10월 12일 미국 주식 등급을 ‘비중확대’에서 ‘중립’으로 내렸지만, 보유 주식을 팔라고 하지는 않았습니다. 이번에 확인한 운용사 6곳 중 미국 주식 매도를 권한 곳은 없었고, 공통 메시지는 기대수익을 낮추라는 것이었습니다. QQQ 장기투자자가 체크해야 할 변화도 여기서 갈립니다. 매도 여부보다 앞으로 기대할 수익률의 눈높이를 어디에 두느냐입니다. 원문 자료를 기준으로 질문별로 답합니다.
QQQ는 얼마나 빠졌고, 블랙록은 그 사이 무슨 말을 했나요?
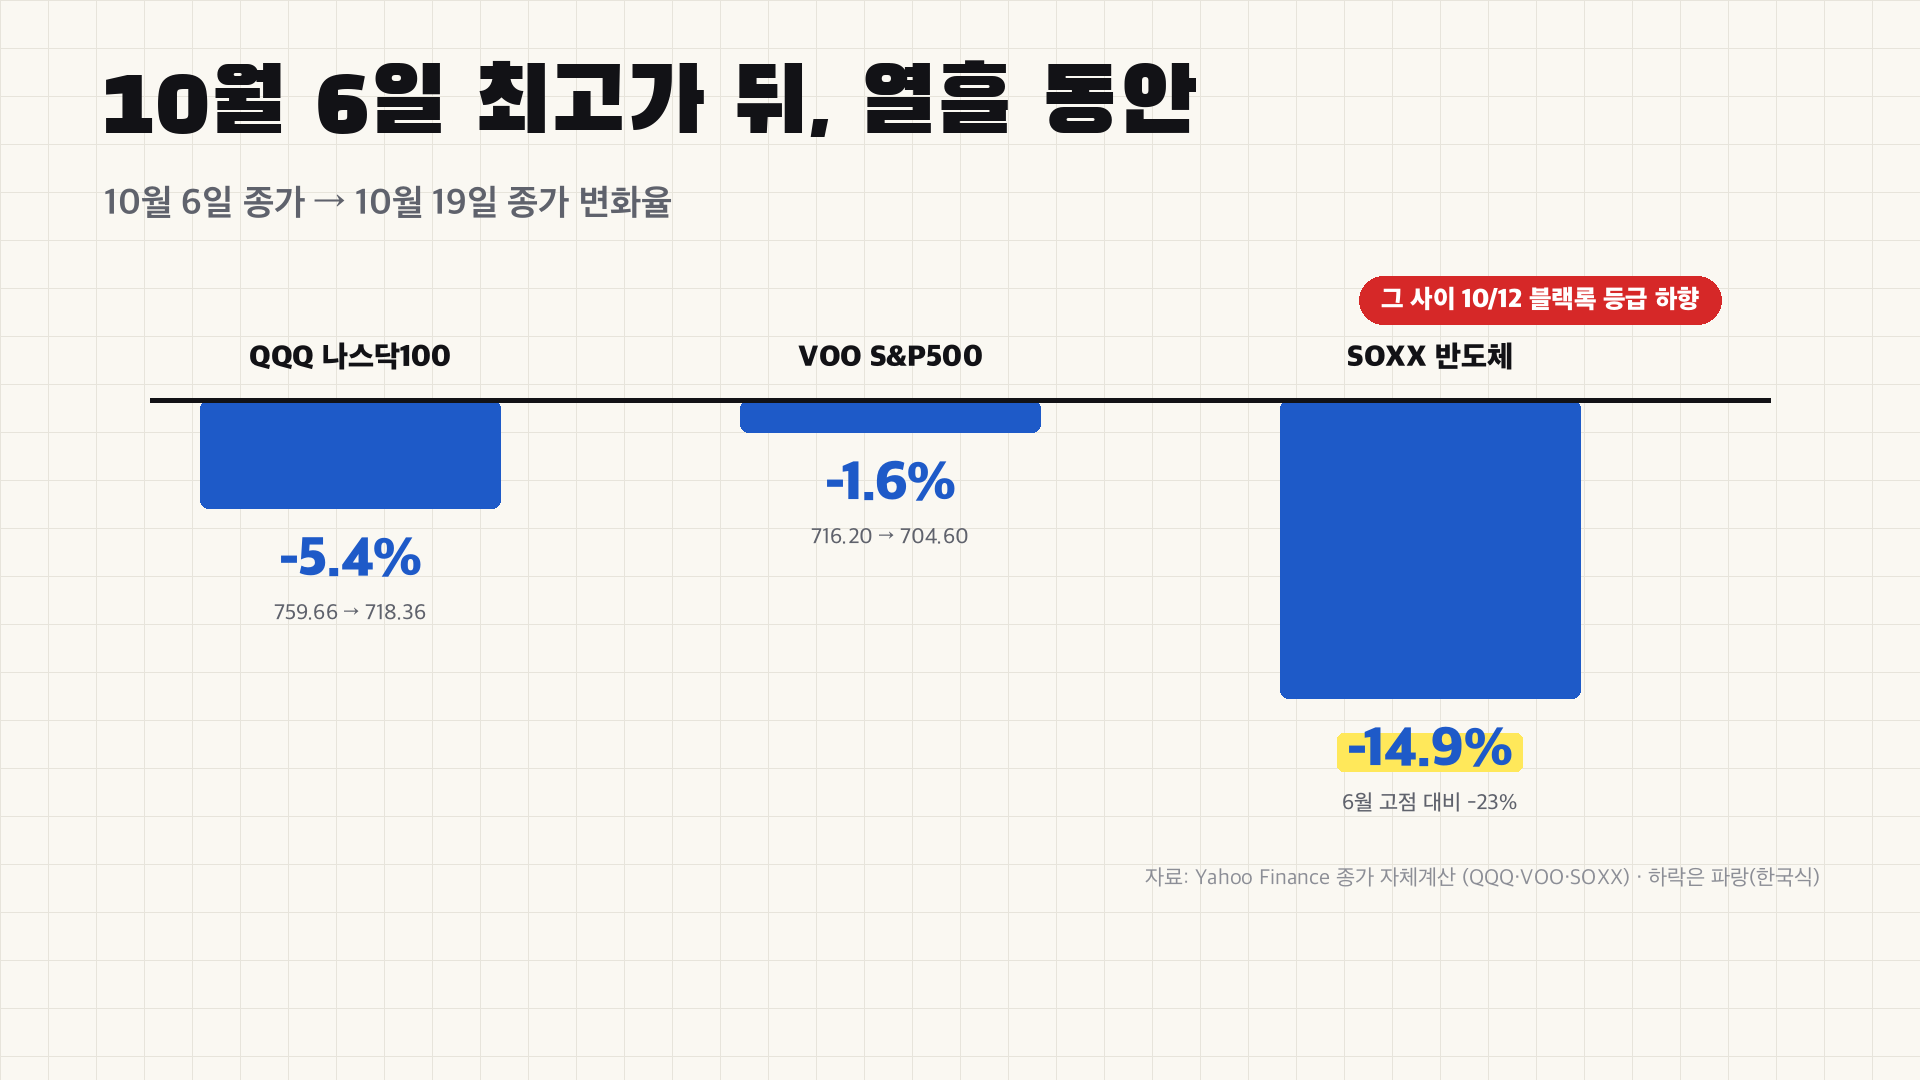
QQQ는 10월 6일 고점 759.66달러에서 10월 19일 종가 718.36달러로 5.4% 내렸습니다. 같은 기간 VOO는 1.6%, 반도체 ETF인 SOXX는 14.9% 하락했습니다. 하락 폭은 지수마다 크게 달랐고, 반도체가 낙폭을 키웠습니다.
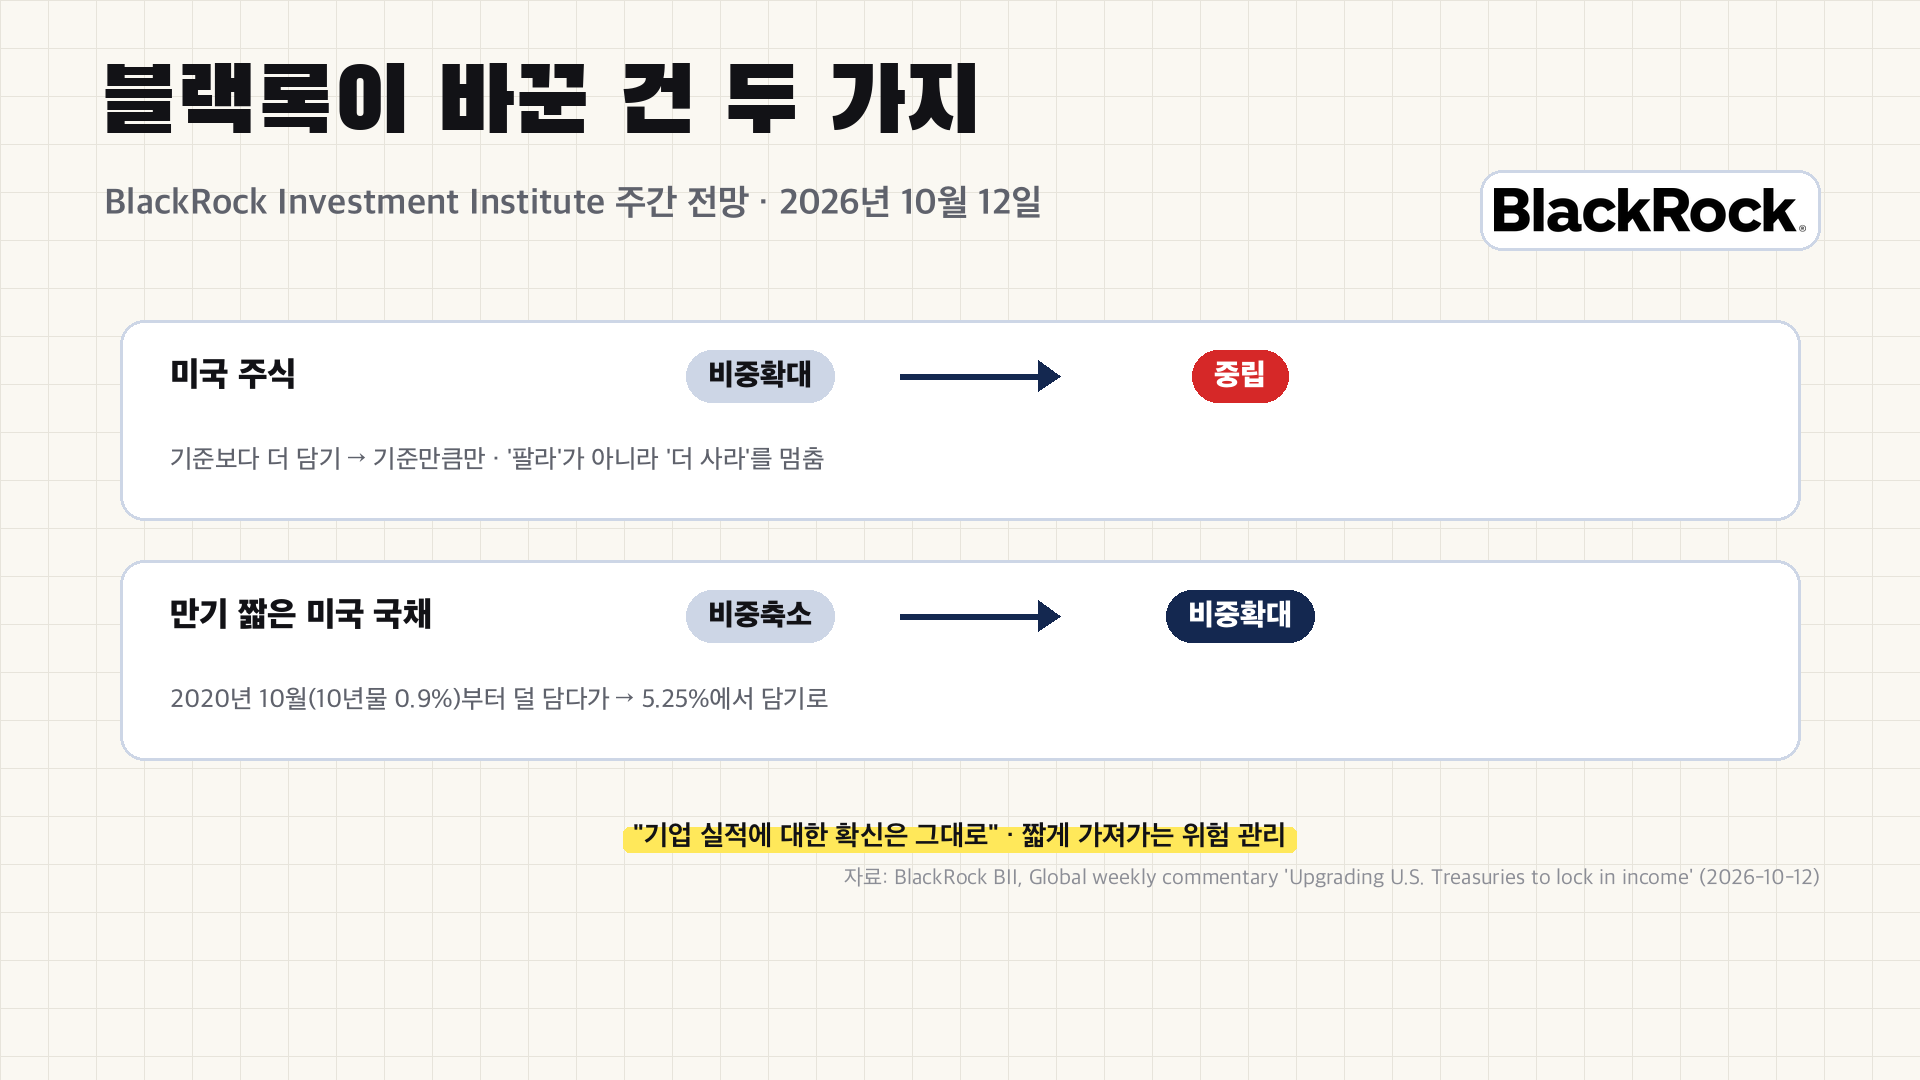
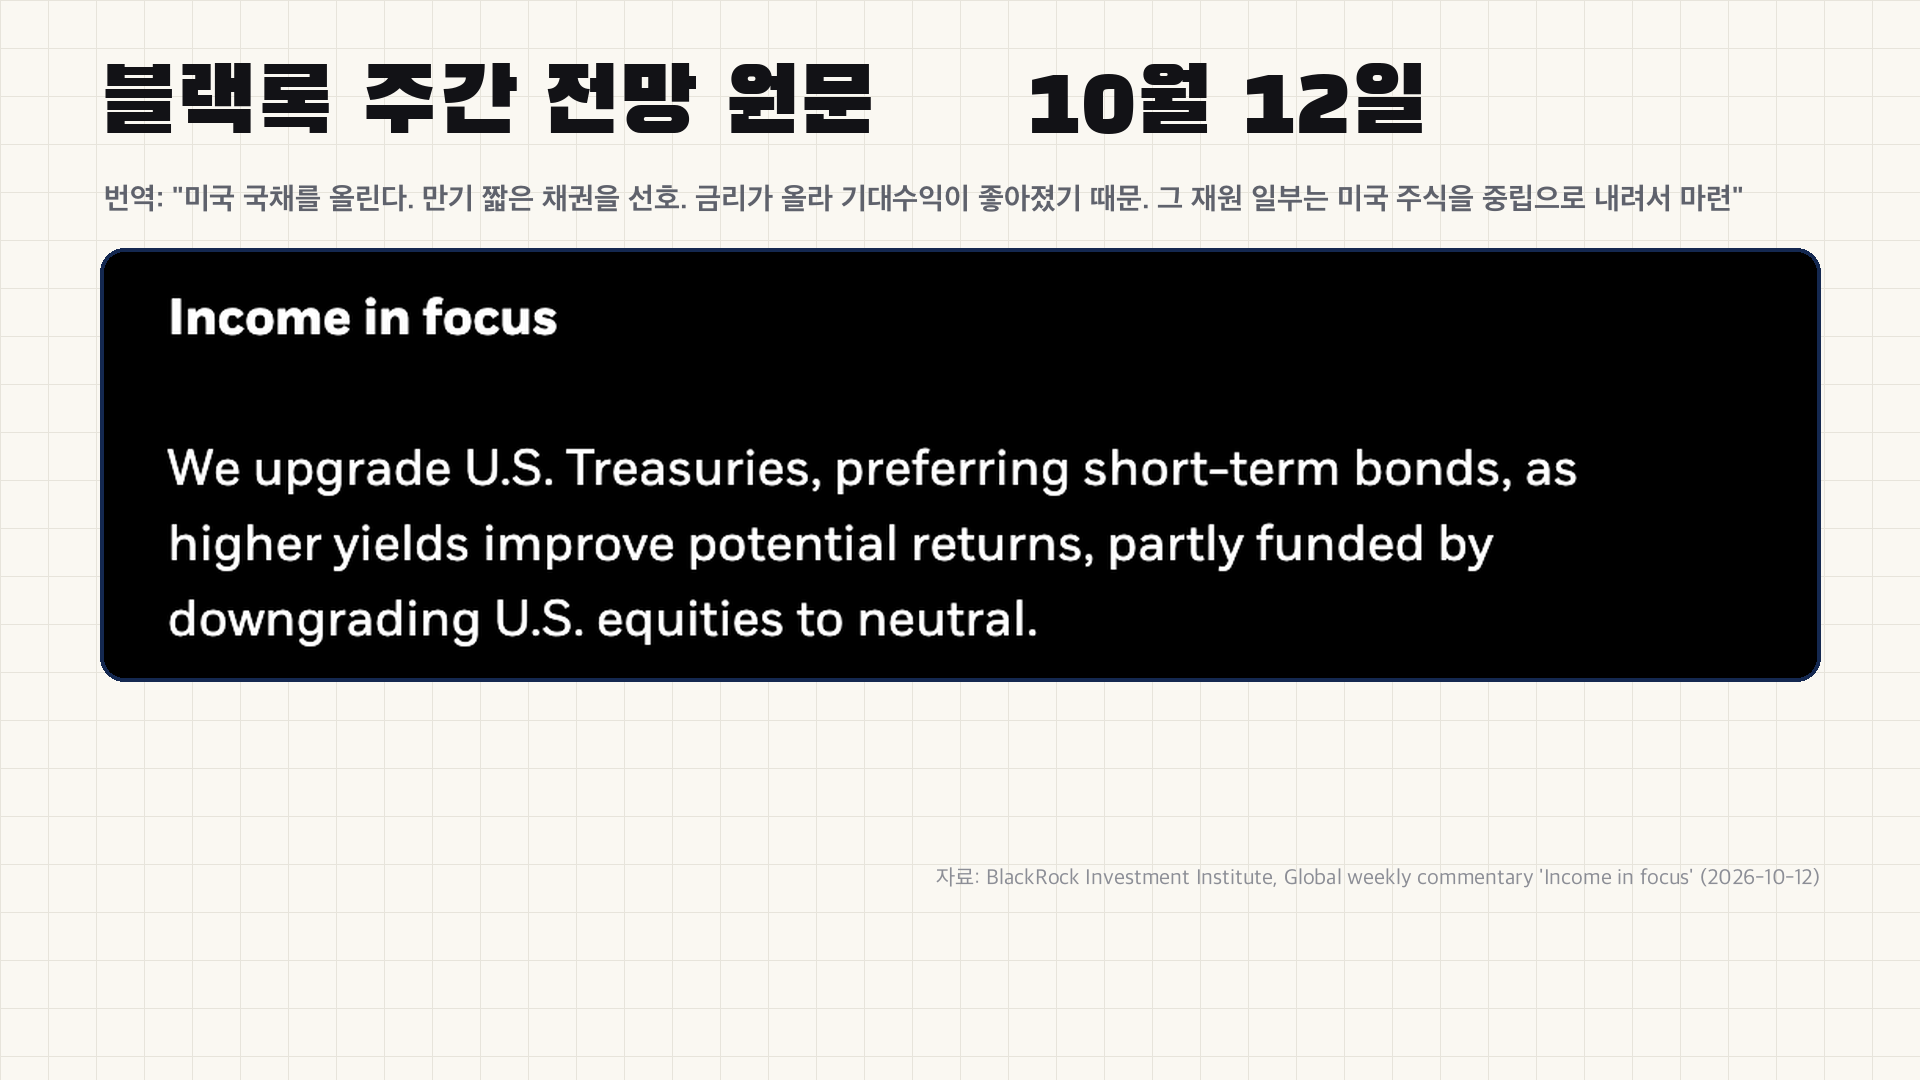
그 사이인 10월 12일에 블랙록 투자연구소(BII)가 주간 코멘터리를 냈습니다. 내용은 미국 주식을 중립으로 내리고 단기 미국 국채를 비중확대로 올린다는 것이었습니다. 이 시점이 반도체 급락과 겹쳐 ‘큰손이 빠져나간다’는 인상이 퍼졌습니다.
블랙록은 정확히 무엇을 바꿨나요?
블랙록은 미국 주식을 중립으로 내리고 단기 국채를 올렸습니다. 미국 주식은 비중확대에서 중립으로, 만기가 짧은 미국 국채는 비중확대로 올렸습니다. 비중확대는 기준보다 더 담으라는 뜻이고, 중립은 기준만큼만 담으라는 뜻입니다. 기존의 '더 담으라'는 권고를 멈춘 것이고, 보유분을 팔라는 말은 어디에도 없습니다.
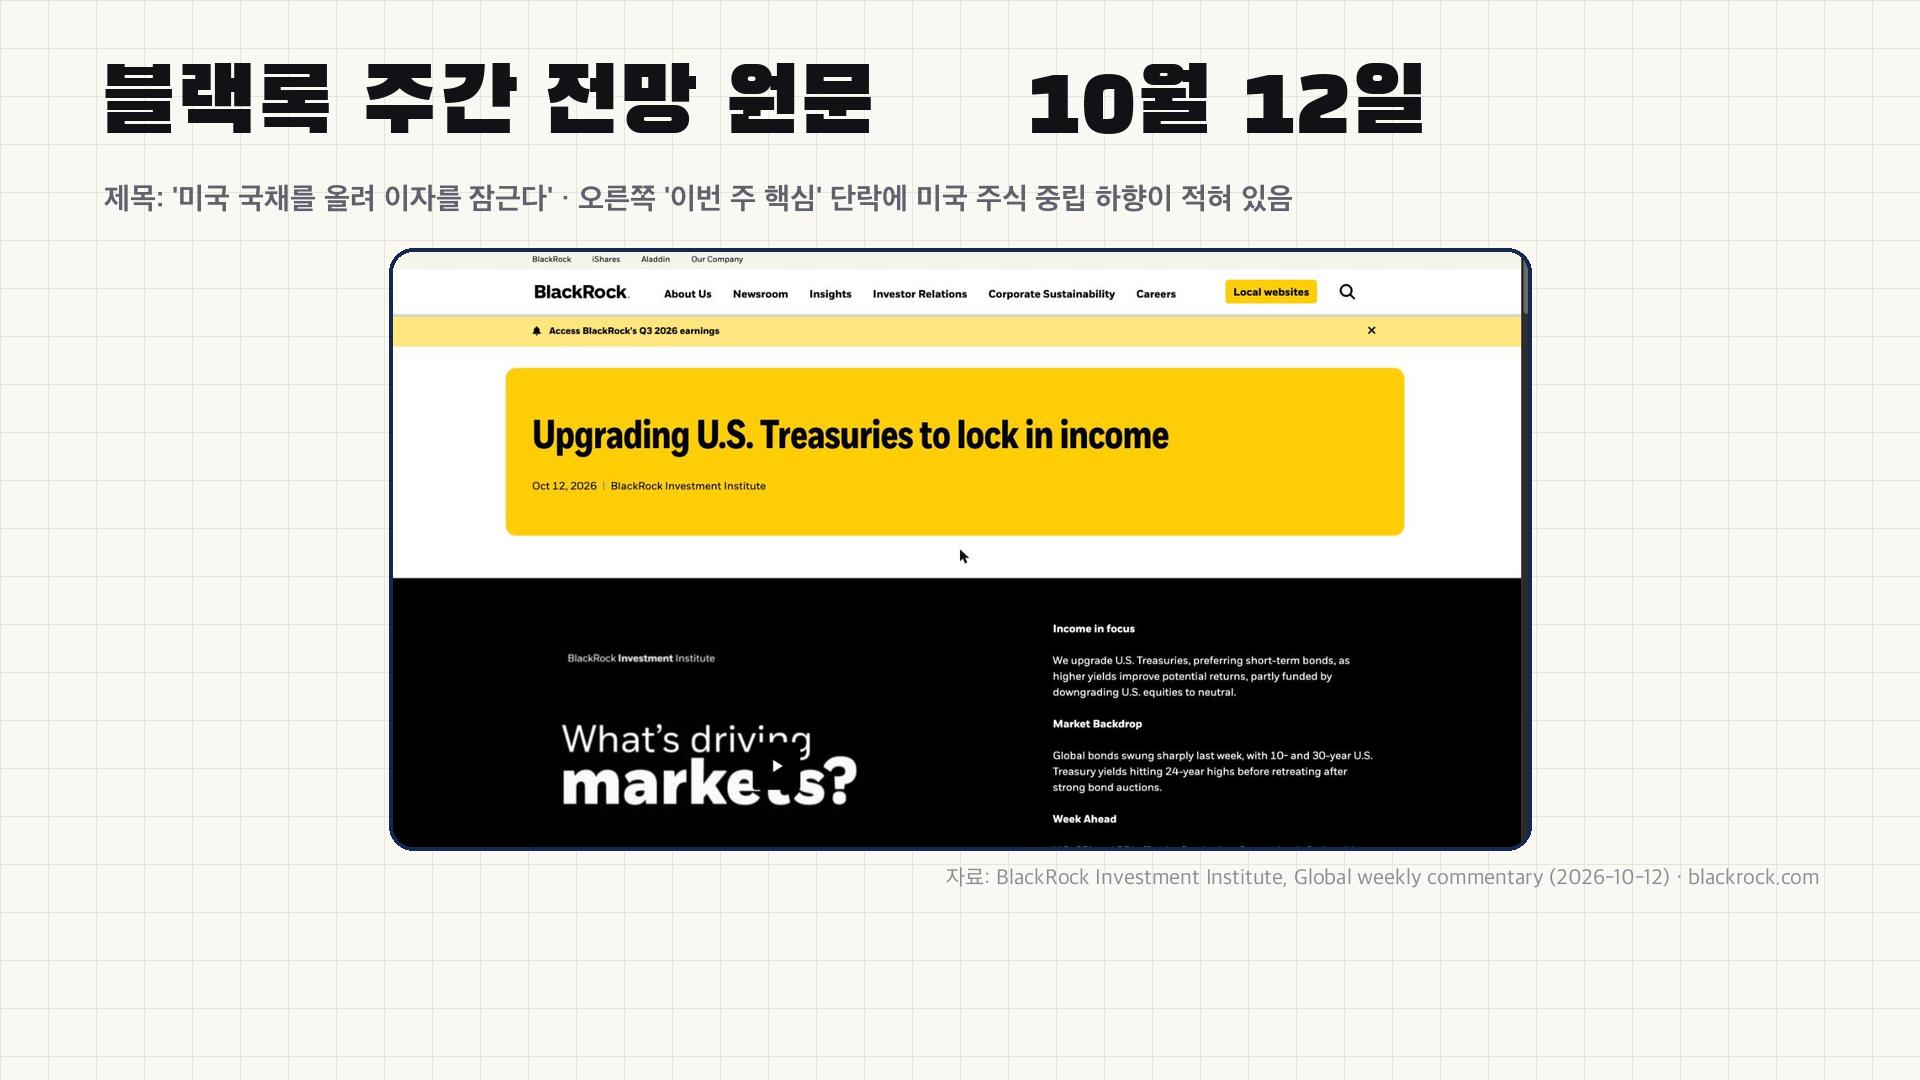
블랙록은 이 결정을 ‘단기 리스크 관리 조치’라고 표현했고, 기업 펀더멘털에 대한 확신은 유지한다고 밝혔습니다. 블랙록은 2020년 10월부터 국채를 기준보다 적게 담아 왔고, 이번에 단기 미국 국채를 비중확대로 올렸습니다. 당시 10년물 금리는 0.9% 아래였고 지금은 5%를 넘습니다.
세계 최대 운용사는 왜 미국 주식 비중을 줄였고, 다른 운용사는 뭐라고 했나요?
블랙록을 포함해 뱅가드, 스테이트스트리트, 인베스코, JP모건, 피델리티를 살펴본 결과 팔라는 곳은 0곳이었습니다. 블랙록의 하향 이유는 '단기 리스크 관리'였고, 뱅가드 등이 기대수익을 낮춘 이유는 주가가 오른 만큼 앞으로의 수익 여력이 줄었기 때문입니다.
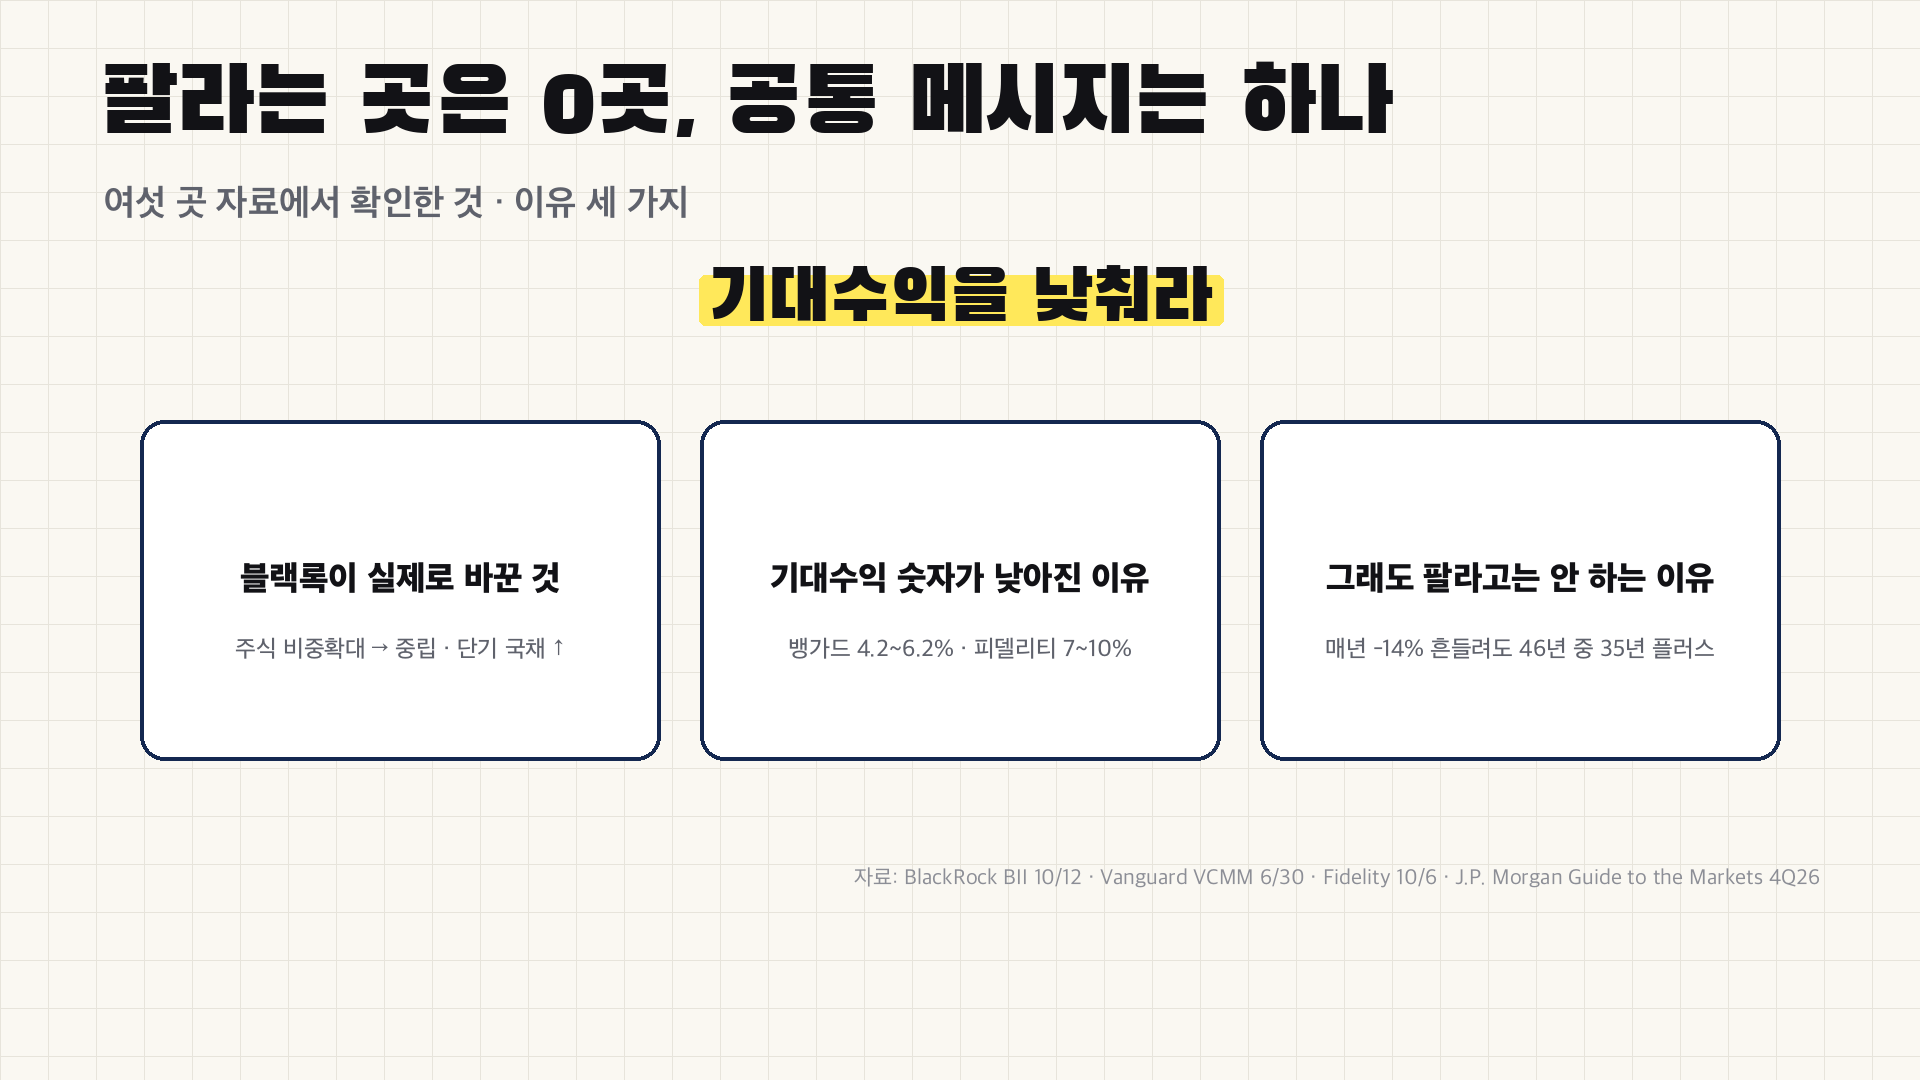
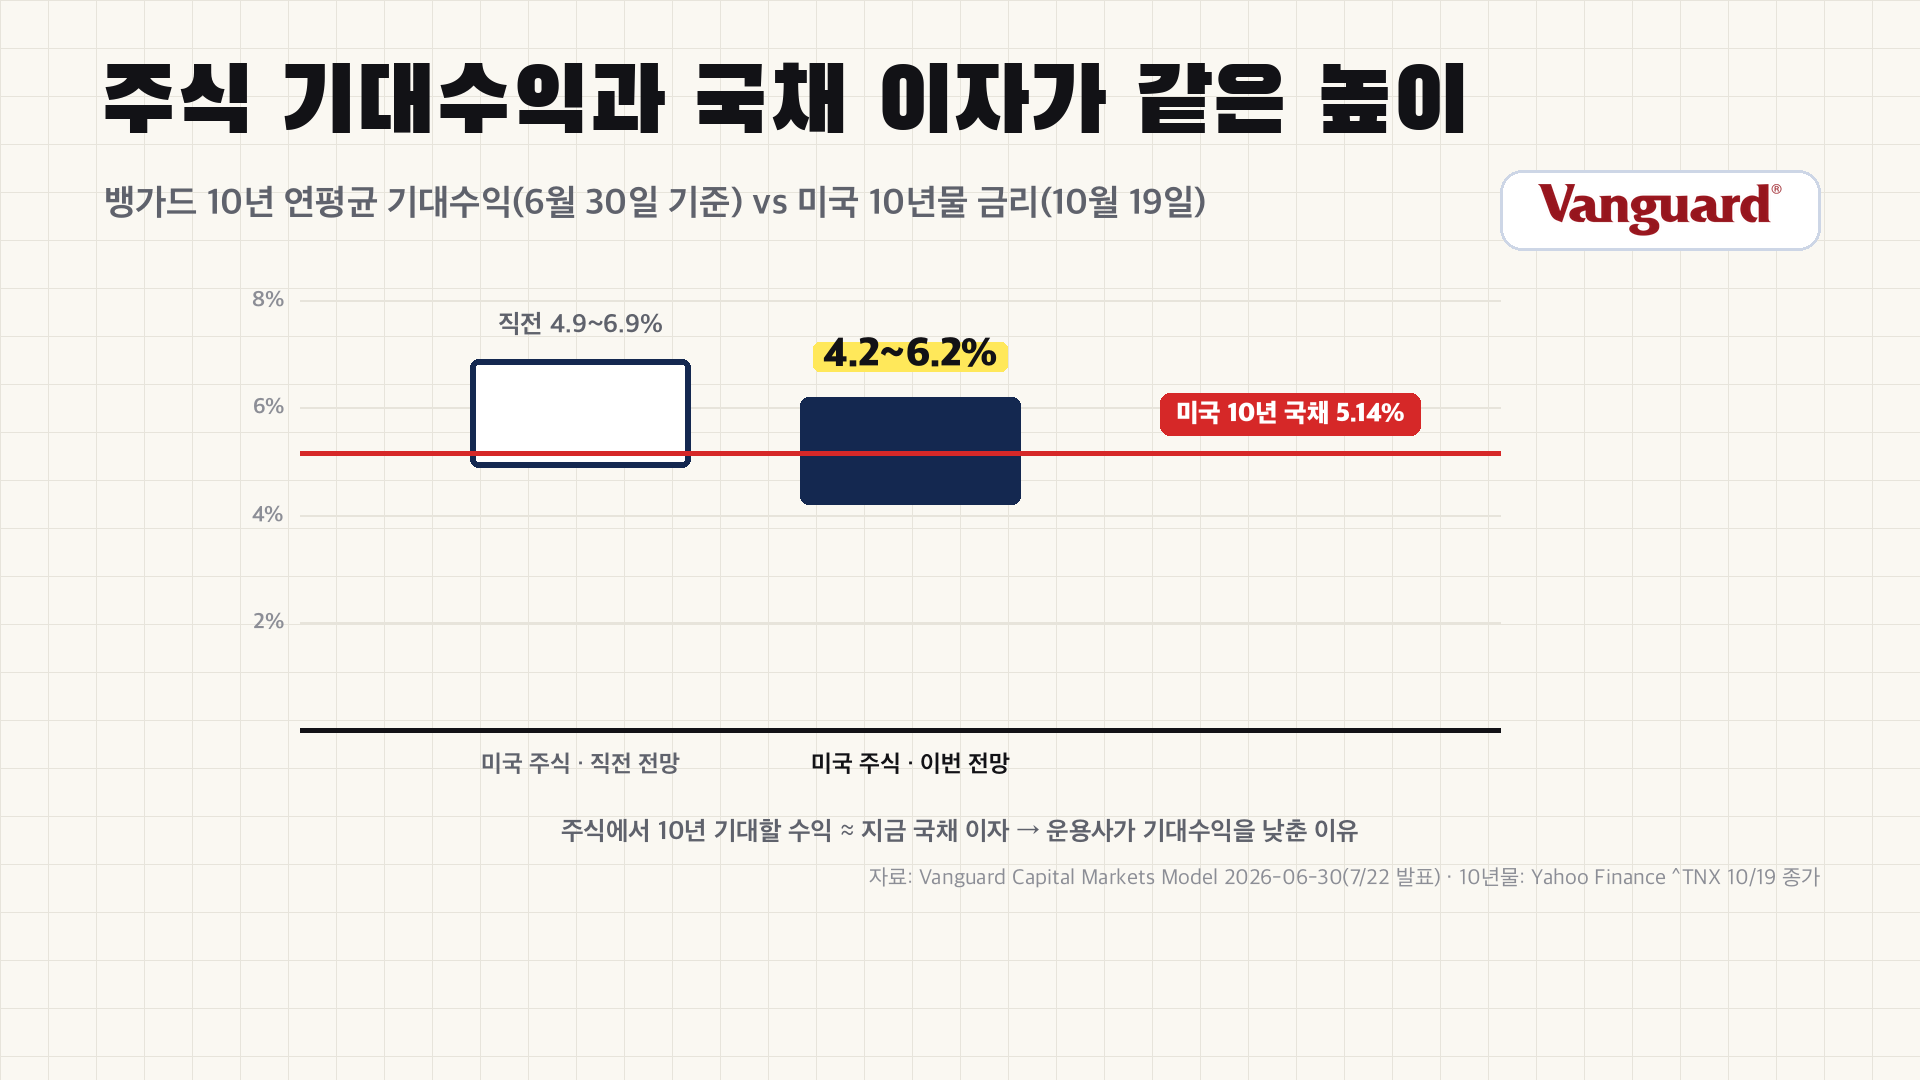
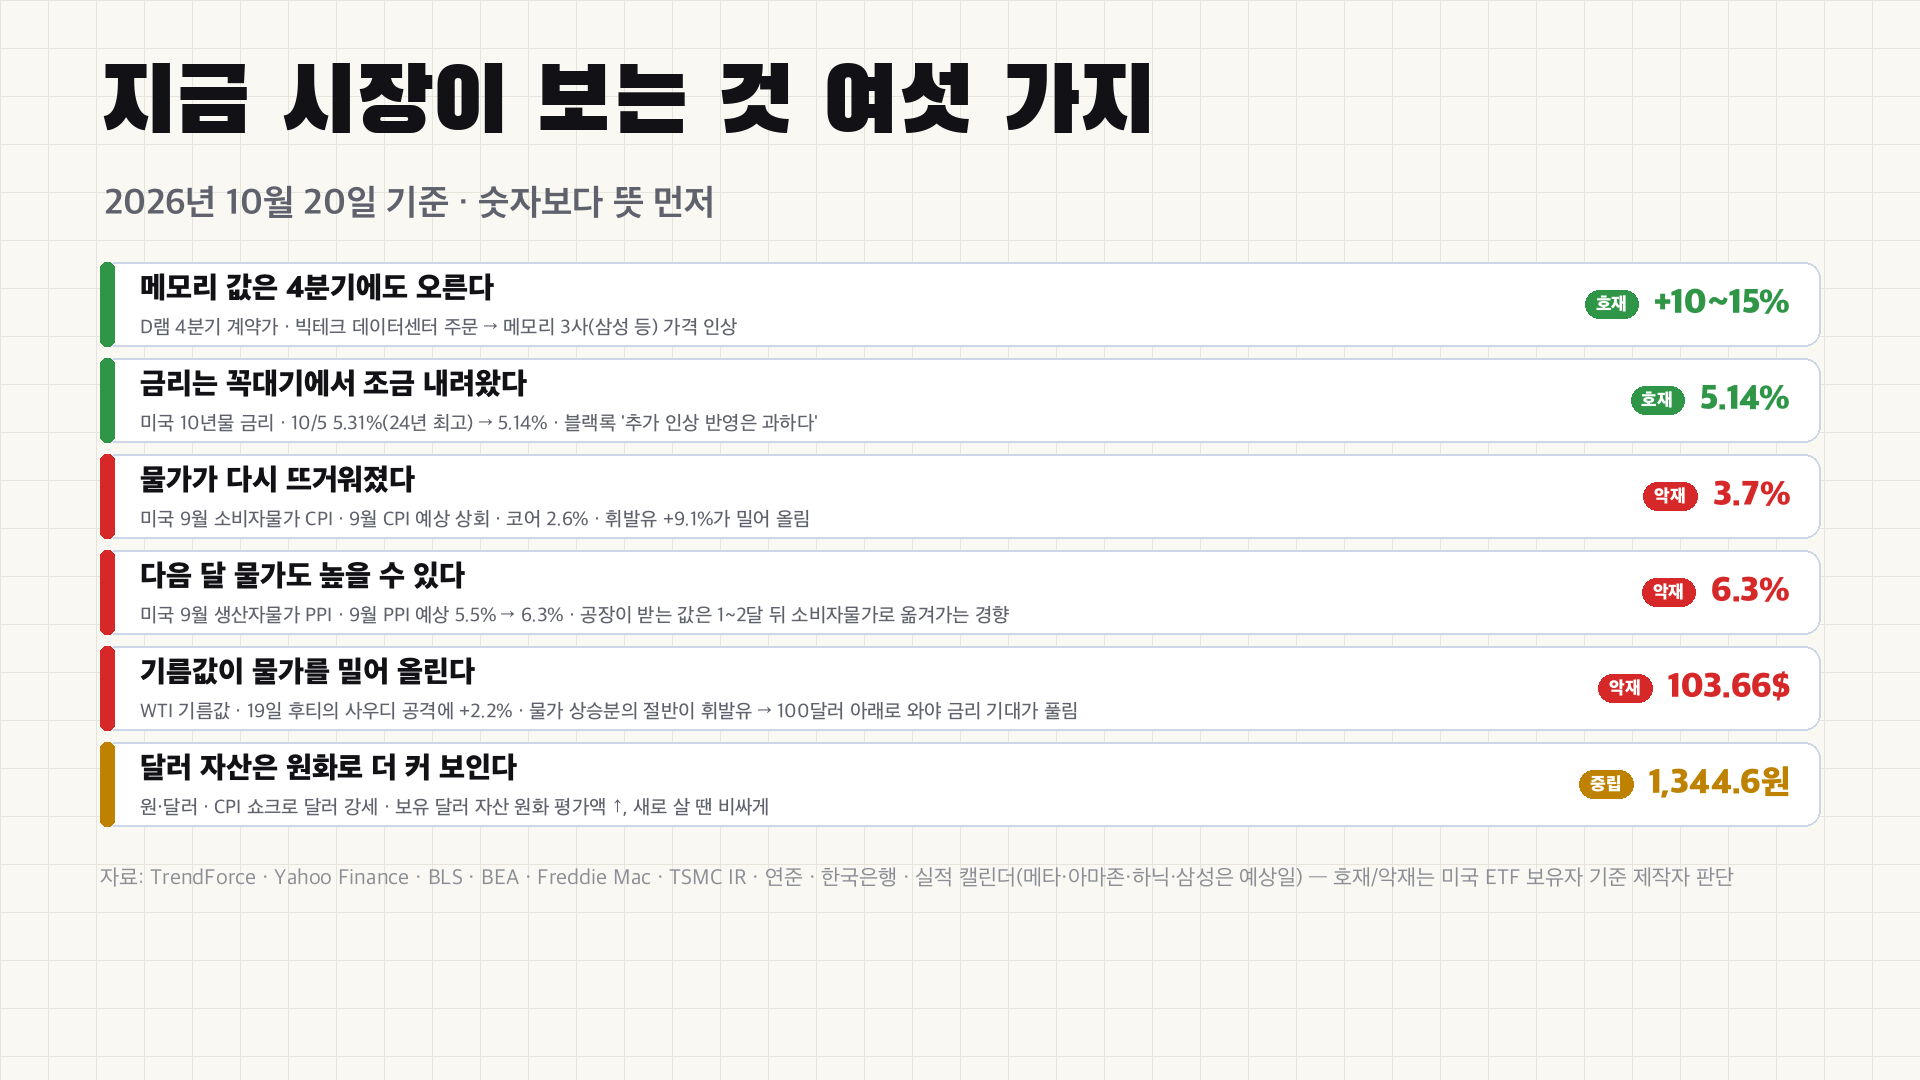
뱅가드(Vanguard)의 자본시장모형(VCMM, 2026년 6월 30일 기준)에 따르면 미국 주식의 10년 기대수익은 연 4.2~6.2%입니다. 직전 전망은 4.9~6.9%였고, 주가 상승에 따른 밸류에이션 부담이 하향 이유였습니다. 미국 10년물 국채금리는 10월 19일 5.14%여서 주식 기대수익과 국채 이자가 비슷한 높이에 놓였습니다.
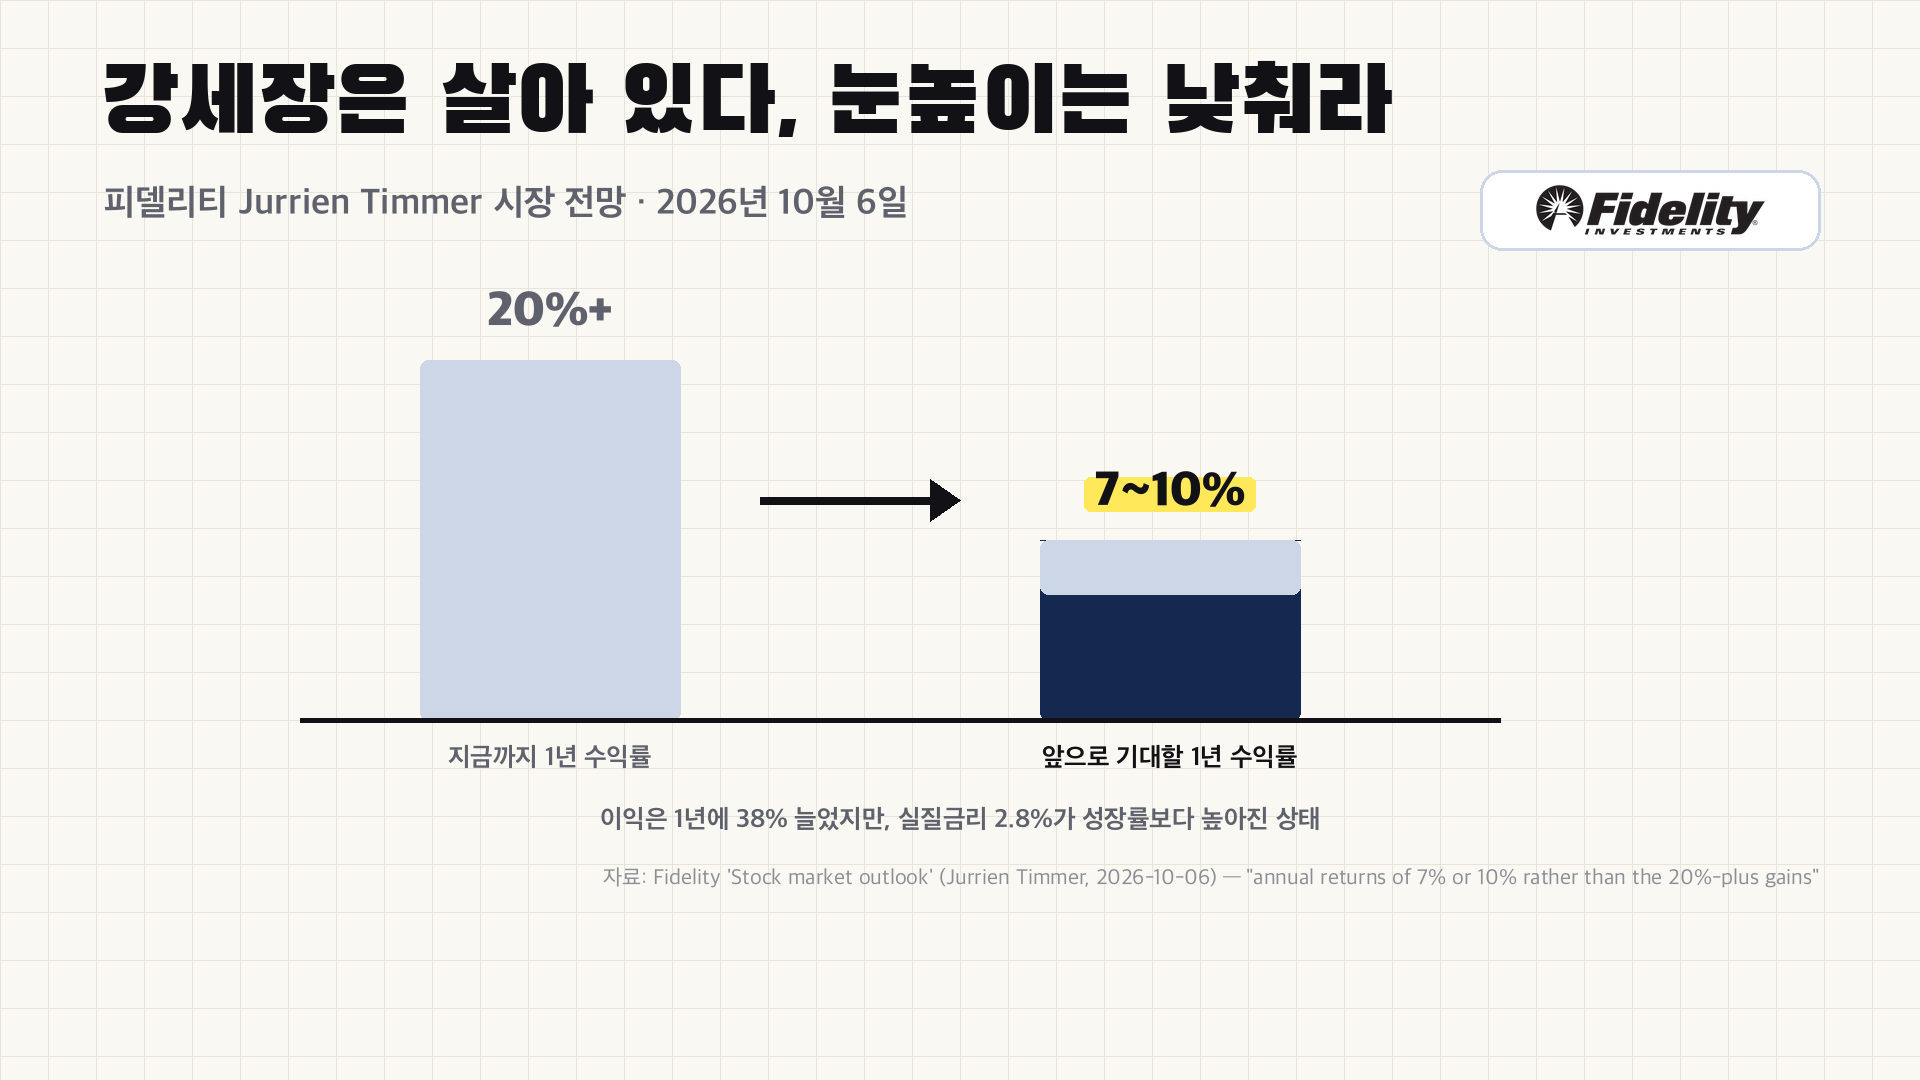
피델리티의 전략가 쥐리앵 팀머(Jurrien Timmer)는 10월 6일 자료에서 강세장은 살아 있다고 봤습니다. 다만 기대수익은 연 20% 이상이 아닌 연 7% 또는 10% 수준으로 낮추라고 했습니다. 근거로는 1년 이익 증가율 38%와 실질금리 2.8%를 제시했습니다.
PER 19배면 평균권인데 왜 비싸다고 하나요?
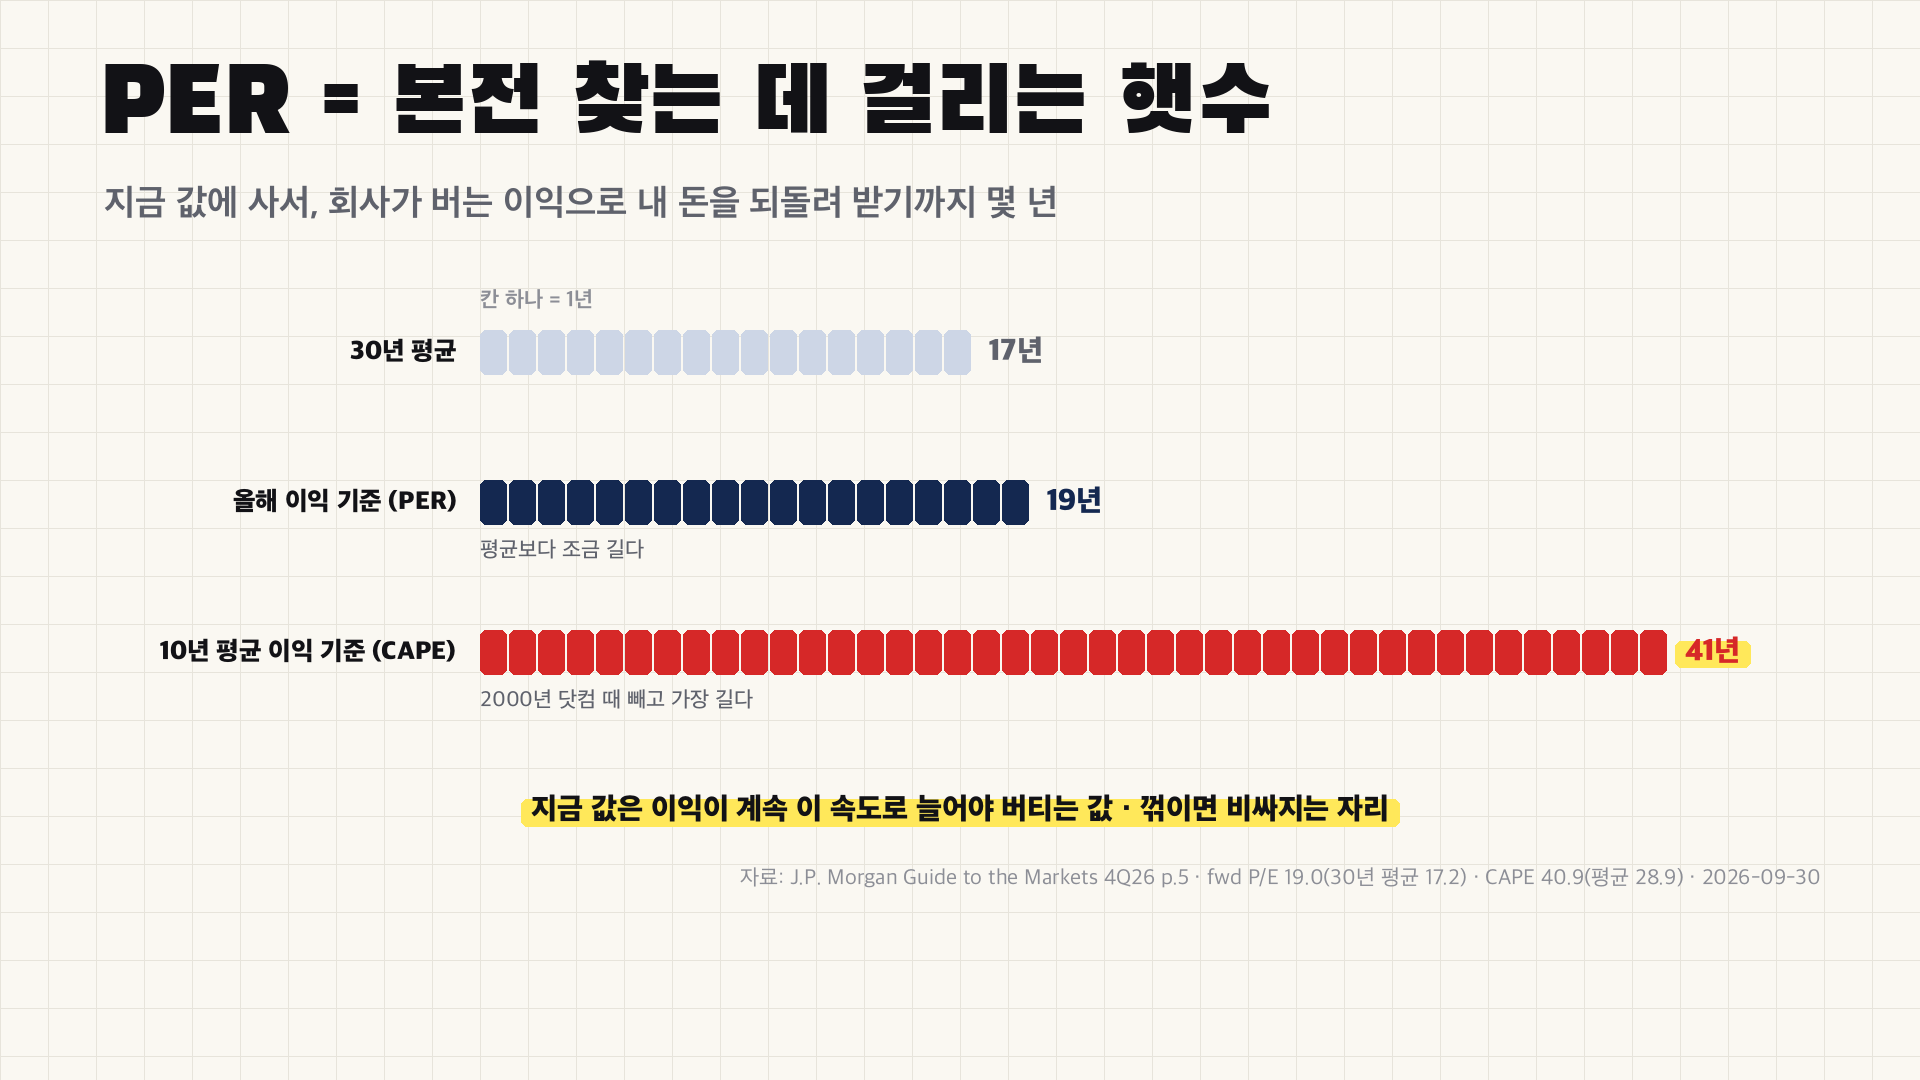
PER(주가수익비율)은 주가를 1주당 이익으로 나눈 값으로, 지금 가격에 사서 회사 이익으로 본전을 찾는 데 걸리는 햇수로 읽을 수 있습니다. JP모건 자산운용에 따르면 S&P500의 향후 12개월 예상 PER은 19.0배이고 30년 평균은 17.2배입니다. 평균보다 조금 긴 수준입니다.
CAPE(10년 평균 이익 기준 PER)는 40.9배로, 평균 28.9배를 크게 웃돕니다. 이 값은 2000년 닷컴 시기를 빼면 가장 높은 수준입니다. 이익이 늘어난 것은 사실입니다. 팩트셋(FactSet)은 3분기 이익 증가율을 29.6%로 집계했고, 3분기 연속 25% 이상입니다. 그런데 주가가 이익보다 더 빨리 올랐다는 뜻이어서, 이익 증가 속도가 꺾이면 부담이 커지는 자리입니다.
주가가 5~6% 빠졌는데, 과거에는 어떻게 회복했나요?
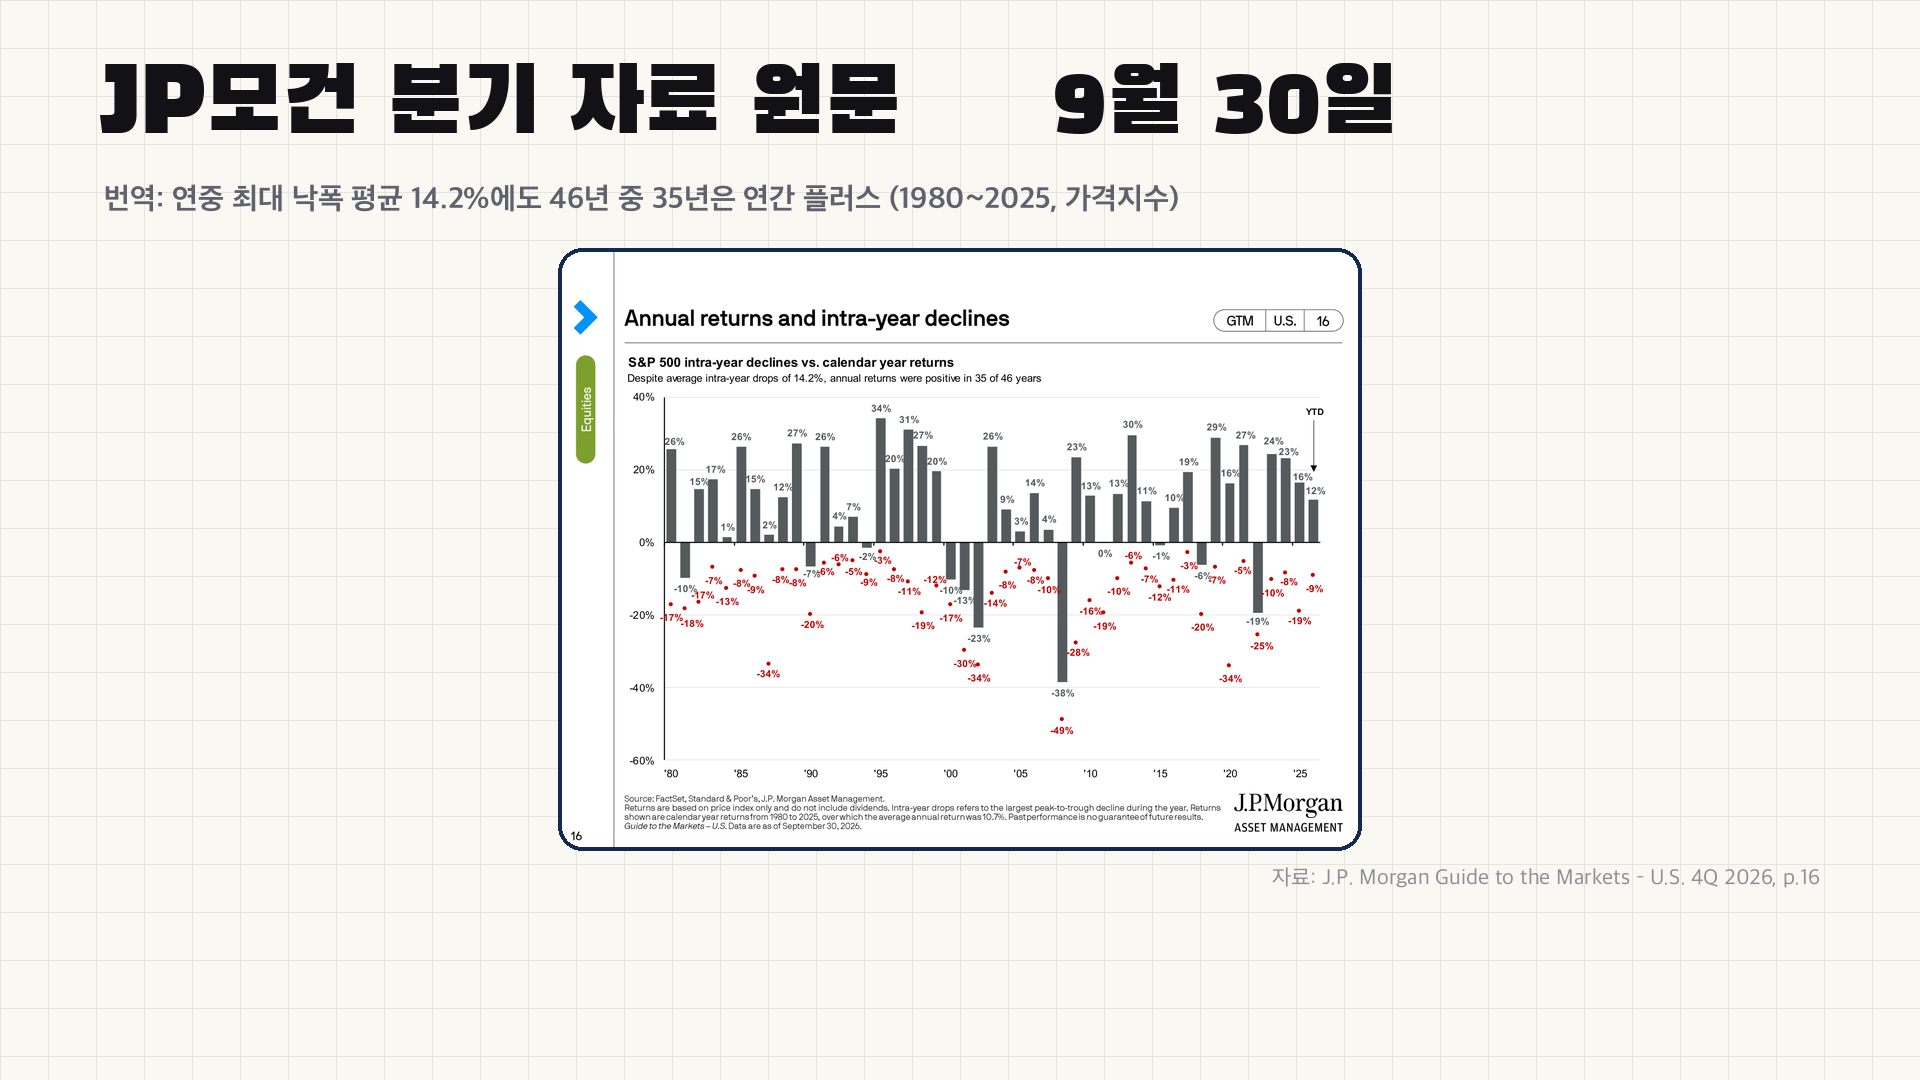
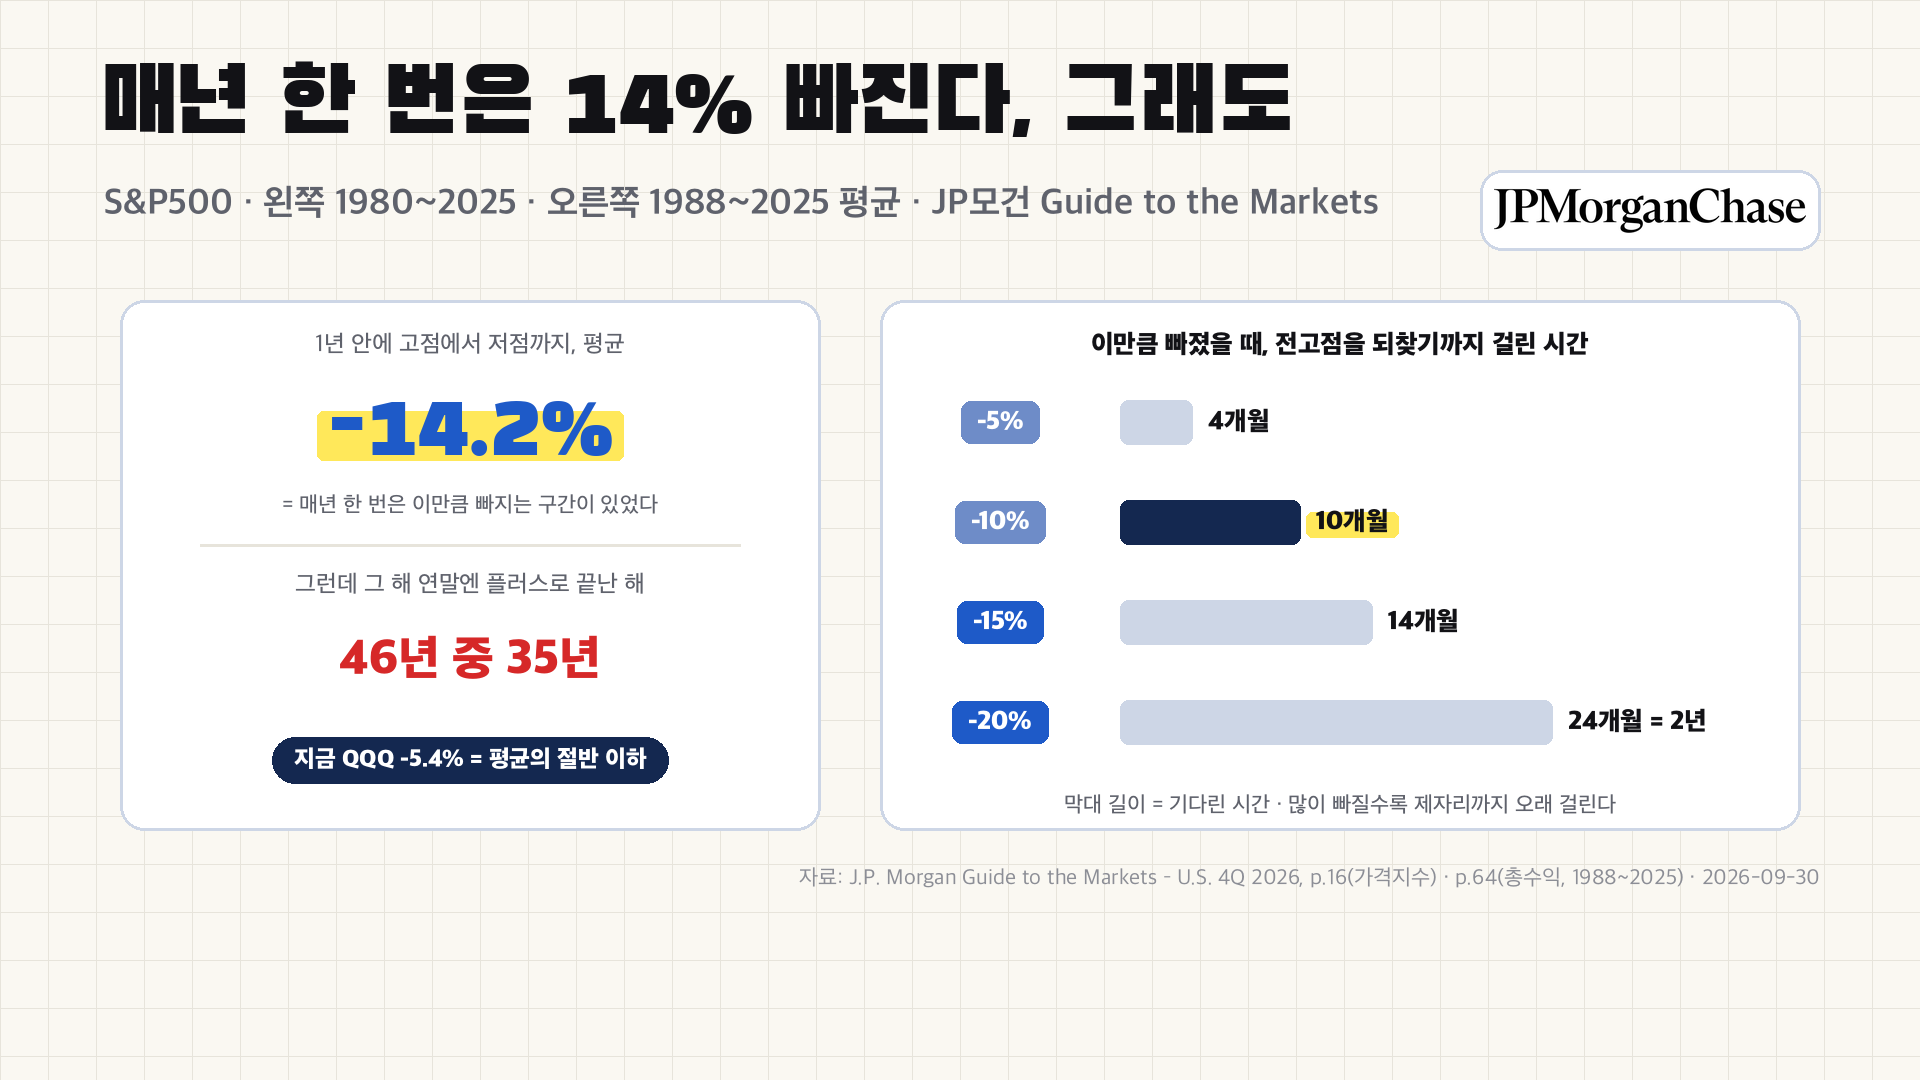
JP모건 자료에 따르면 S&P500은 1980~2025년 해마다 장중 기준 평균 14.2% 하락 구간을 겪었습니다. 그럼에도 46년 중 35년은 연간 플러스로 마감했습니다. 10월 19일 기준 QQQ의 고점 대비 -5.4%는 이 평균 낙폭의 절반에 못 미칩니다.
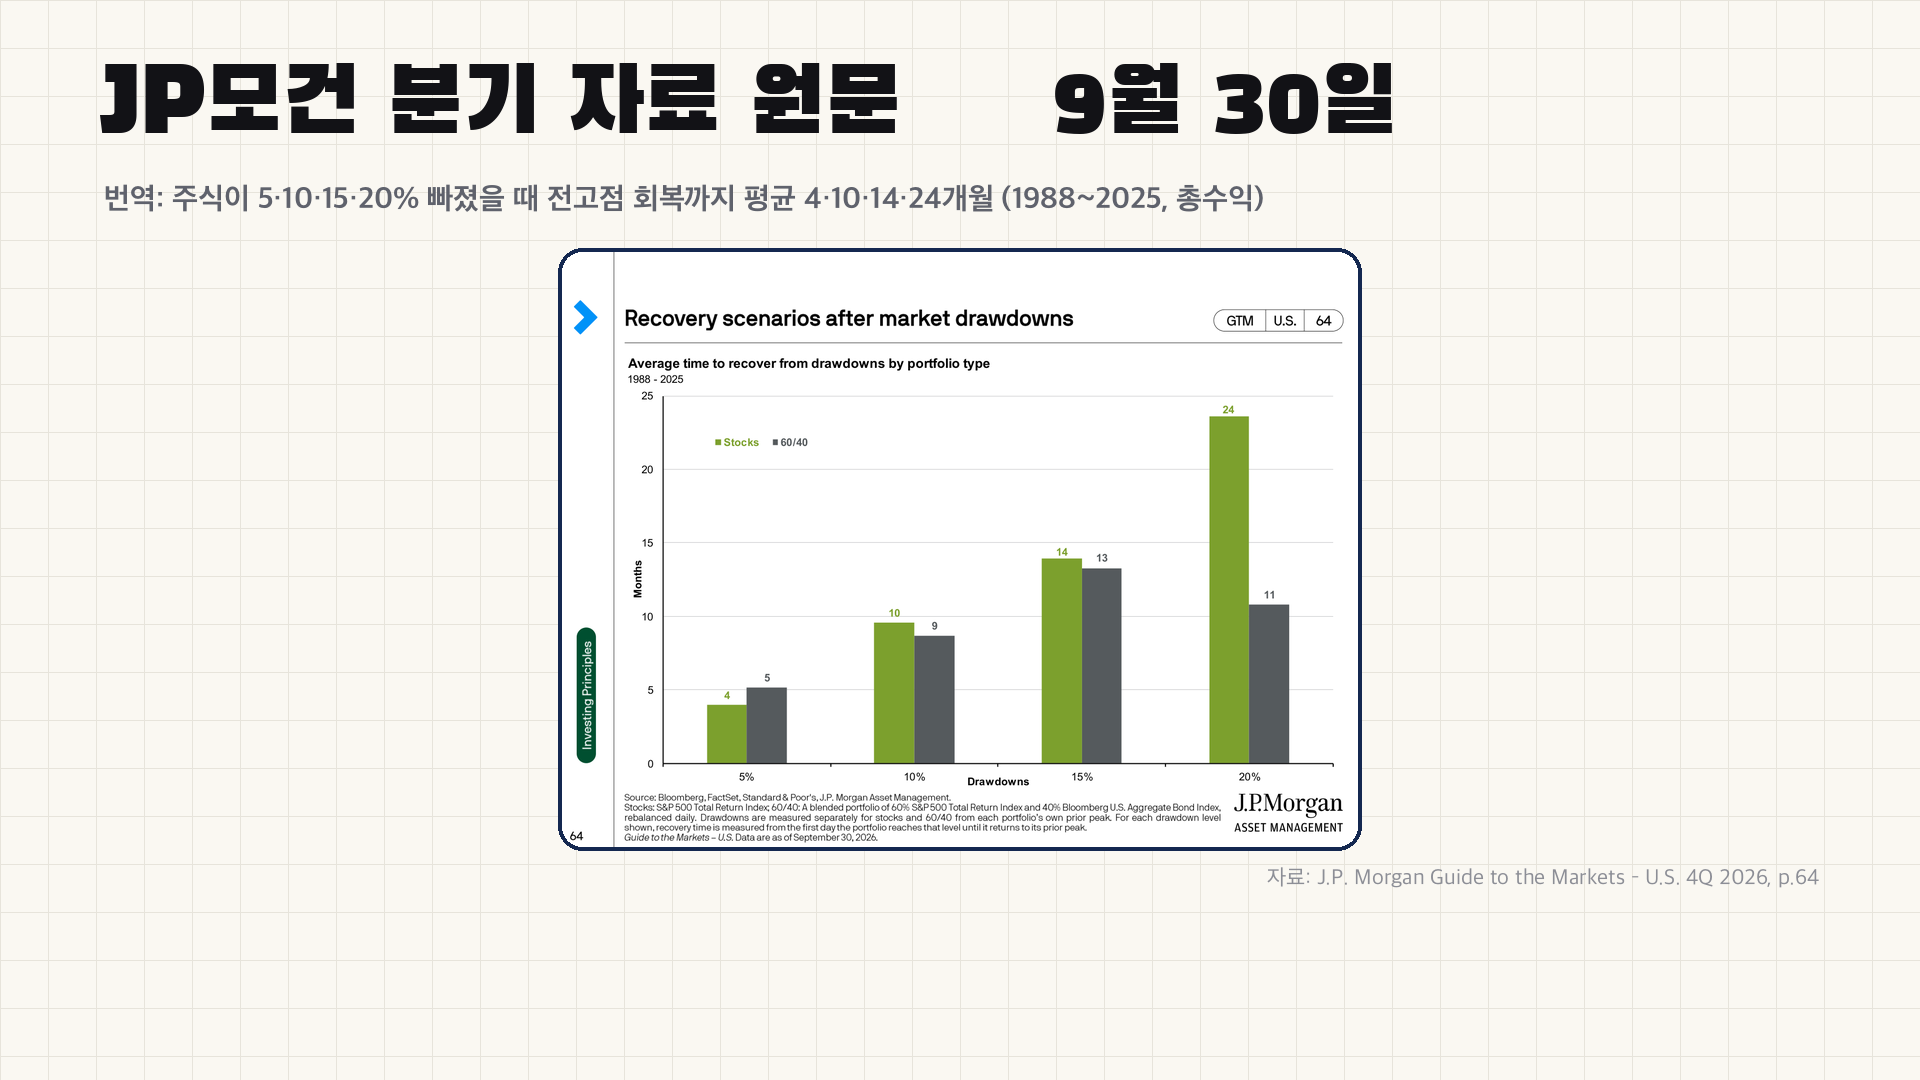
전고점 회복 기간은 1988~2025년 총수익 기준으로 -5% 하락 4개월, -10% 10개월, -15% 14개월, -20% 24개월입니다.
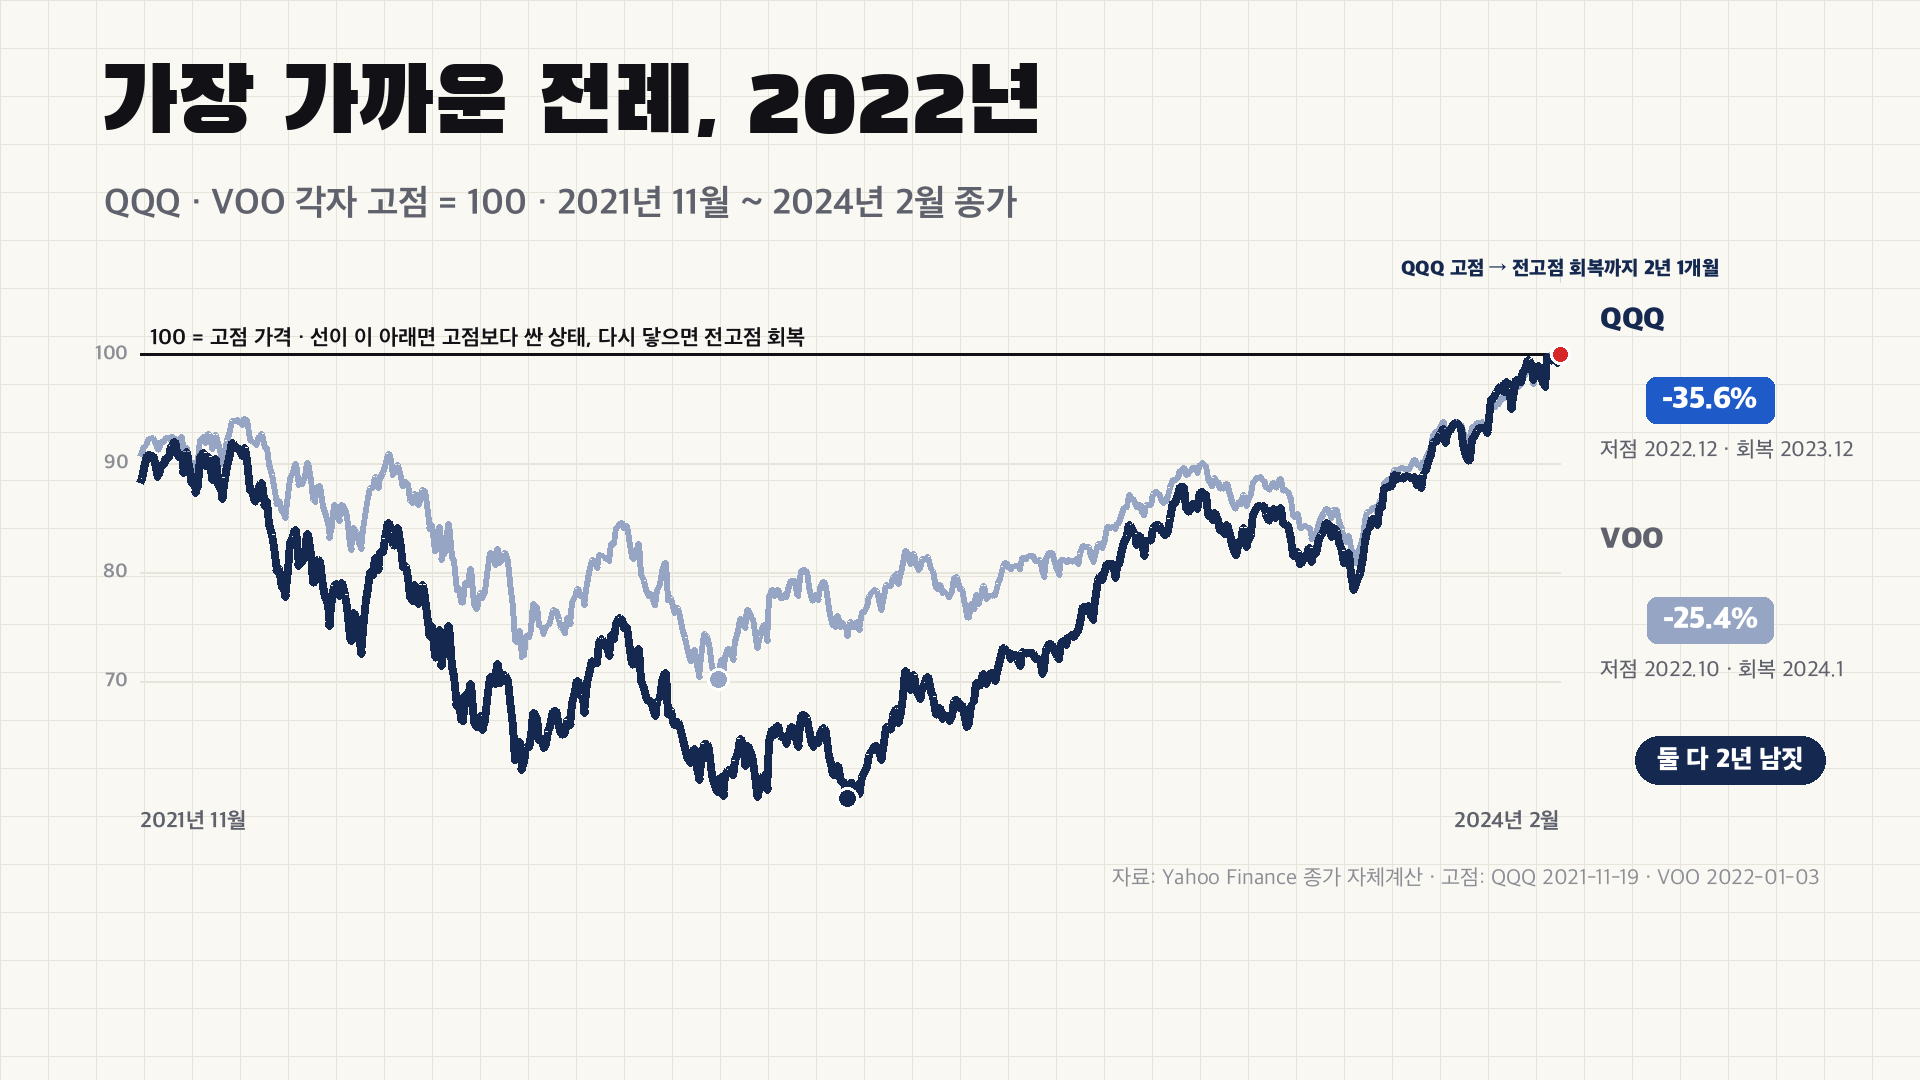
가장 가까운 전례는 금리가 올랐던 2022년입니다. QQQ는 2021년 11월 19일 403.99달러에서 2022년 12월 28일 260.10달러로 35.6% 떨어졌고, 2023년 12월 15일 전고점을 회복했습니다. VOO는 2022년 1월 3일 439.25달러에서 같은 해 10월 12일 327.64달러로 25.4% 내렸고 2024년 1월 19일 회복했습니다. QQQ는 고점에서 회복까지 2년 1개월이 걸렸습니다.
추가로 넣을 돈은 어디에 두나요?
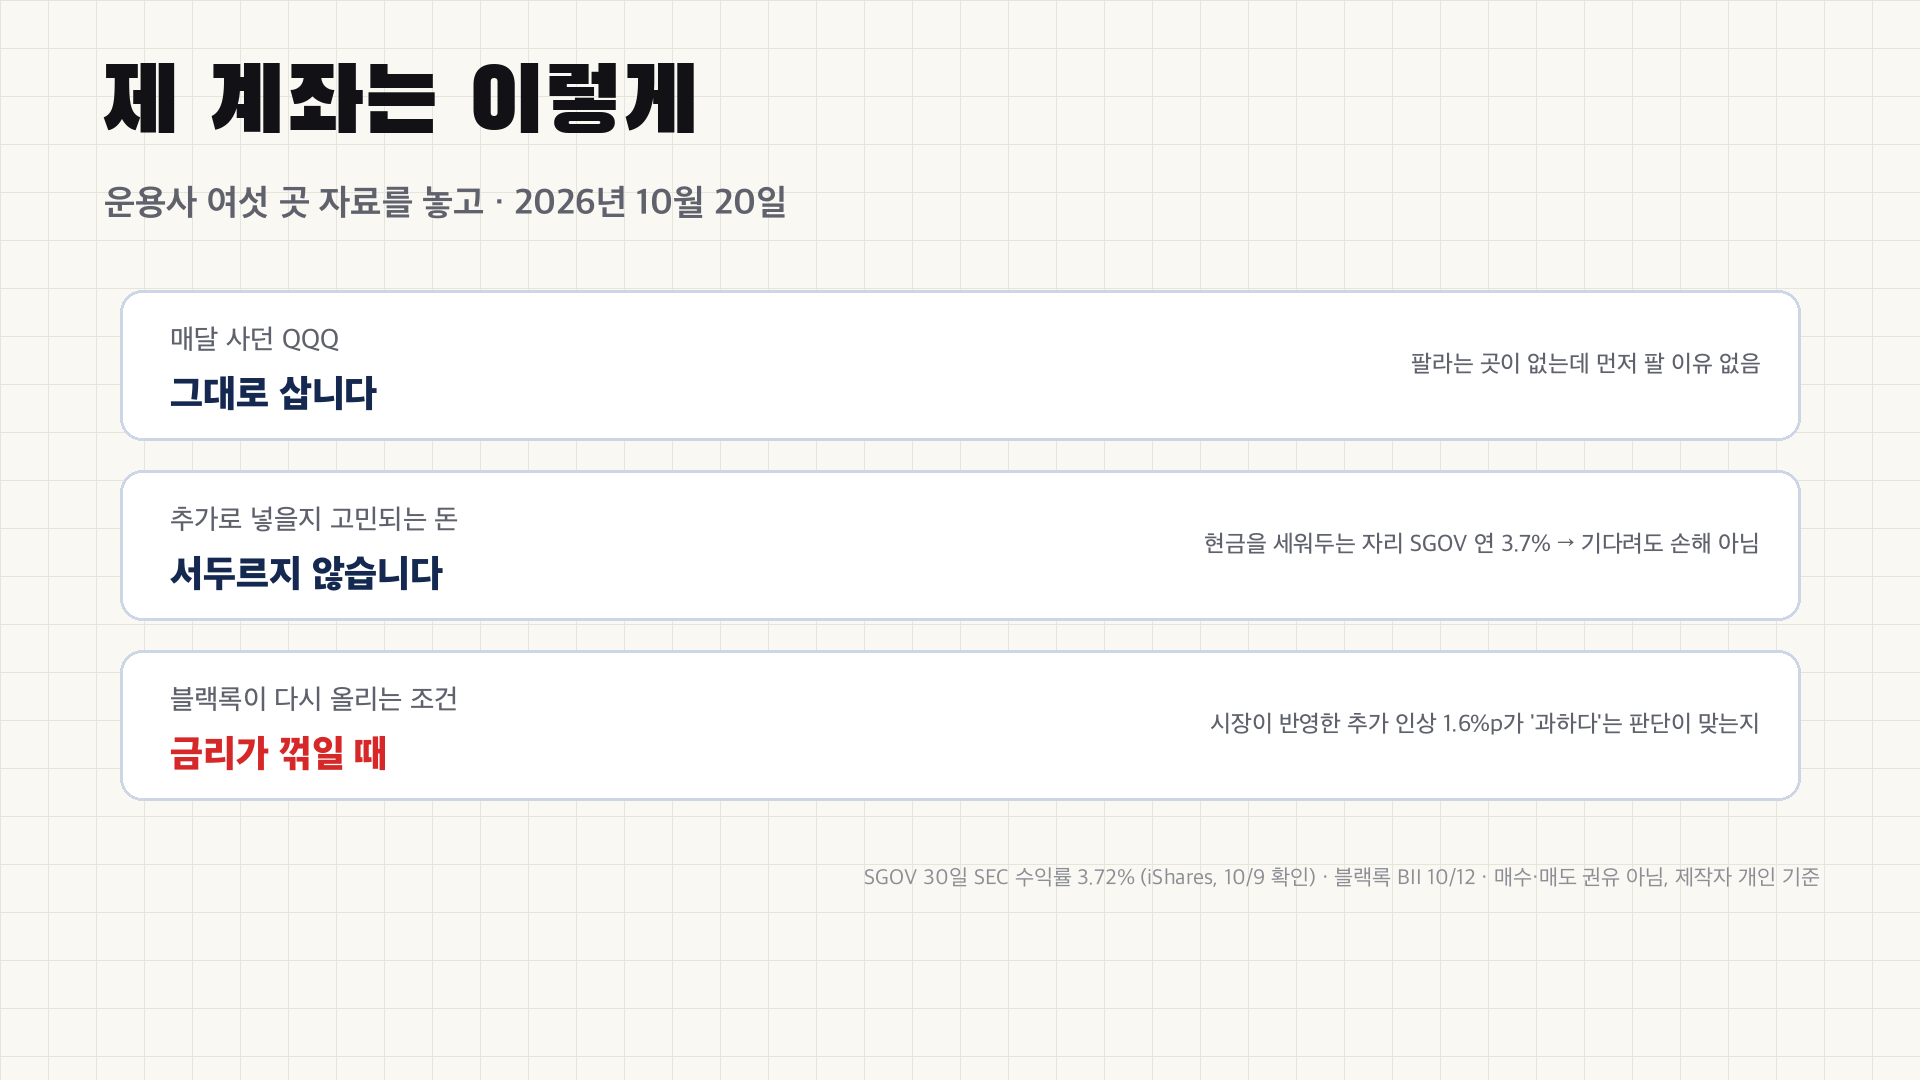
필자의 대응은 매달 사던 QQQ 적립은 유지하고, 추가로 넣을지 고민되는 돈은 서두르지 않는 방식입니다. 이는 영상 제작자의 개인 판단 예시이며 투자 권유가 아닙니다. 대기하는 동안 이자가 붙는 자리로는 미국 초단기 국채 ETF인 SGOV가 언급됐습니다.
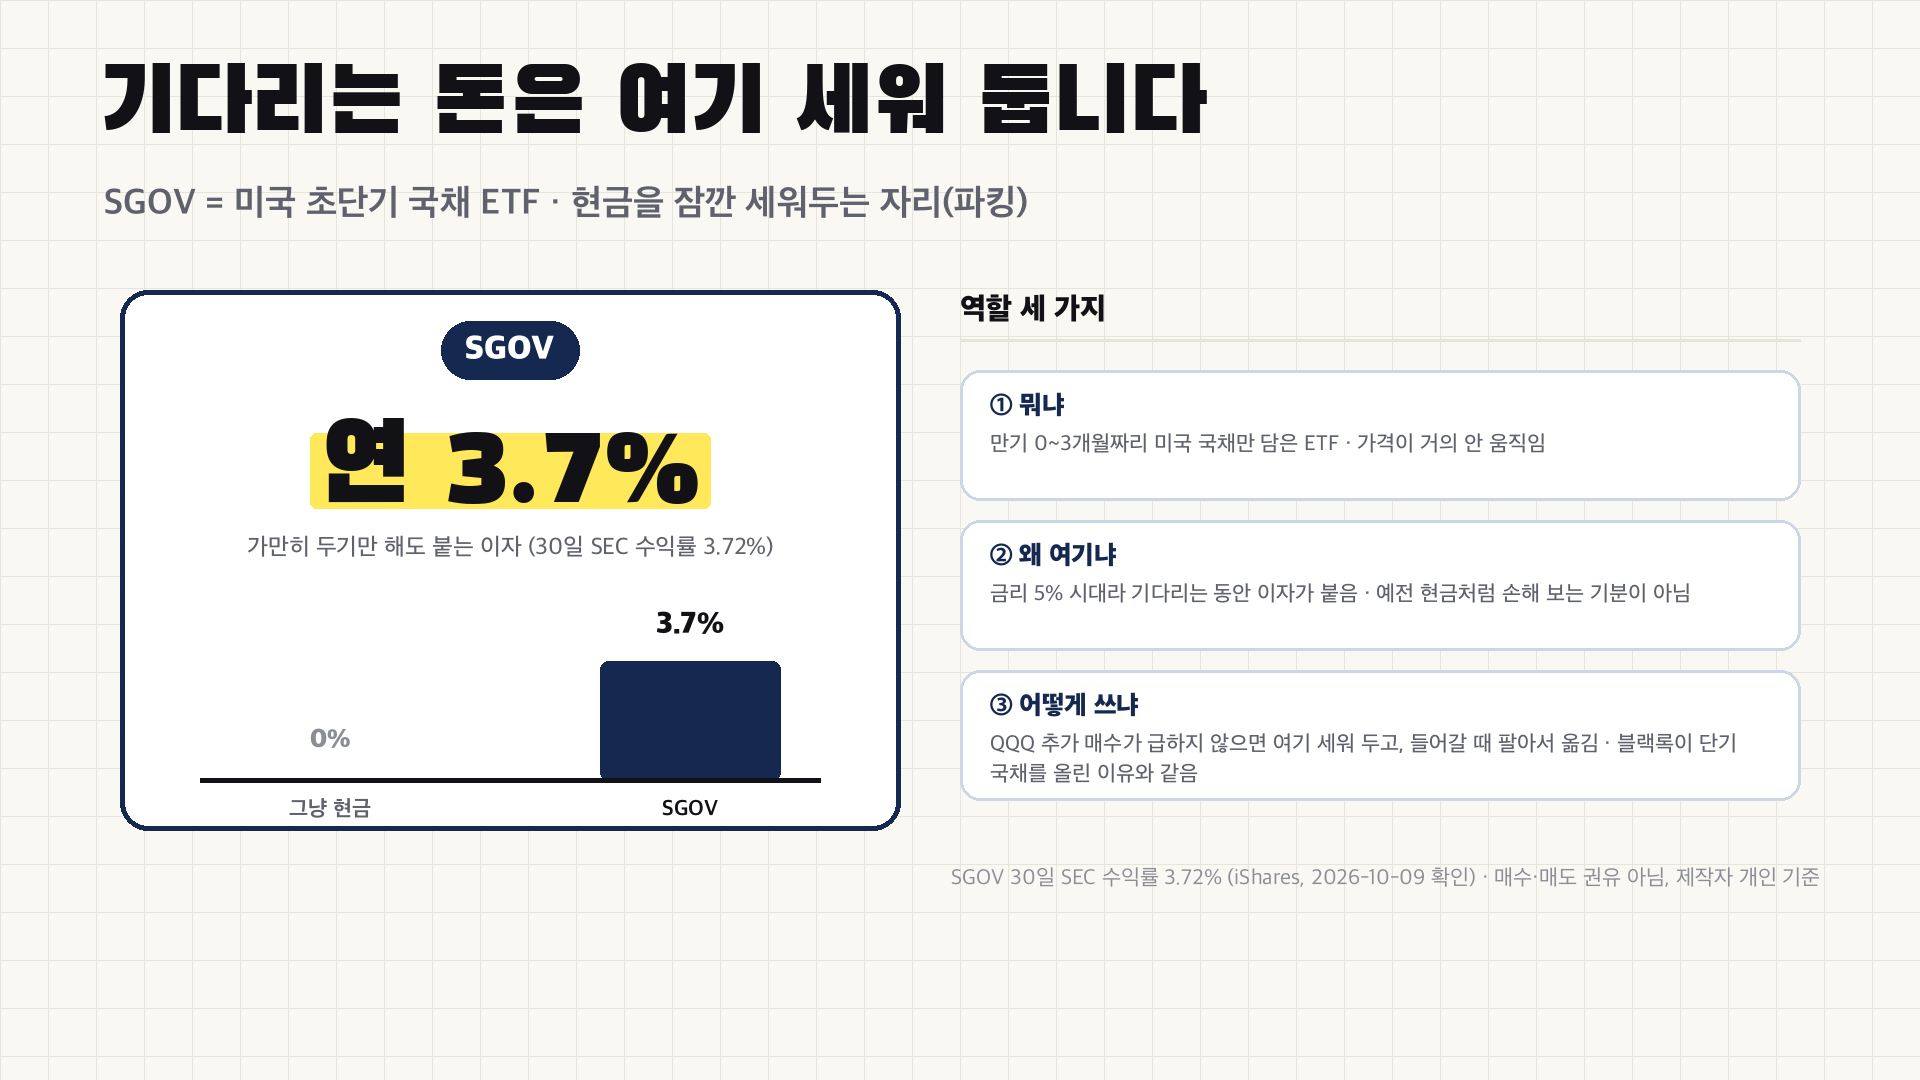
아이셰어즈(iShares)에 따르면 SGOV(초단기 미국채)의 30일 SEC 수익률은 3.72%입니다. 이는 연 3.7% 안팎의 수준이며 금리 변동에 따라 달라집니다. 미국 기준금리는 9월 17일 인상으로 3.75~4.00%입니다.
블랙록이 주식 비중을 다시 올리는 조건은 무엇인가요?
핵심 조건은 금리가 꺾이는 것이고, 그 열쇠로 영상에서는 기름값을 꼽았습니다. 블랙록은 시장이 향후 12개월 동안 추가 긴축 160bp(1.6%포인트)를 반영한 것을 과하다고 평가했습니다. 미국 노동통계국(BLS)에 따르면 9월 소비자물가(CPI)는 전년 대비 3.7%, 전월 대비 0.6% 올랐고, 이 상승분의 절반 이상이 휘발유(전월 대비 +9.1%)였습니다.
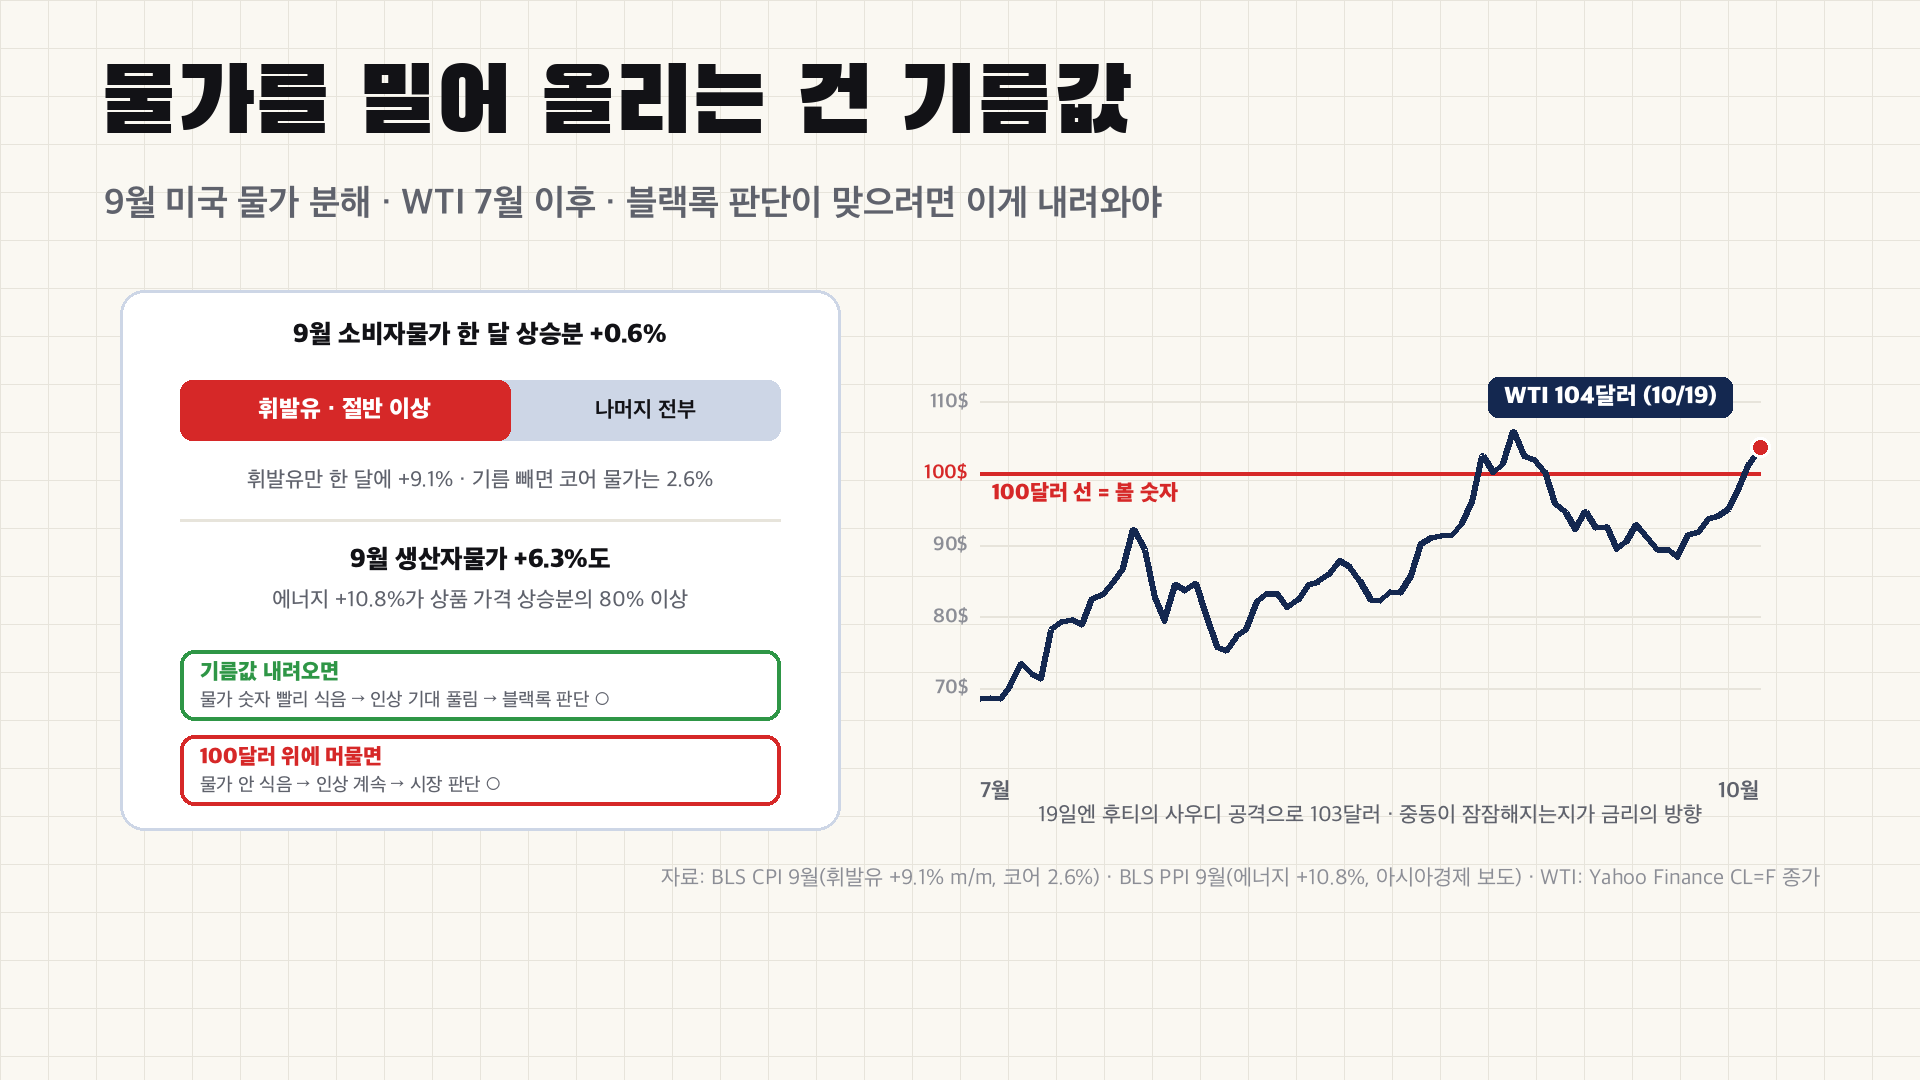
9월 생산자물가(PPI)는 6.3% 올랐고 에너지가 10.8% 상승했습니다. WTI 유가는 10월 19일 103.66달러였습니다. 기름값이 내려오면 물가와 금리 인상 기대가 함께 식을 수 있고, 100달러 위에 머물면 시장의 긴축 반영이 맞는 쪽이 됩니다.
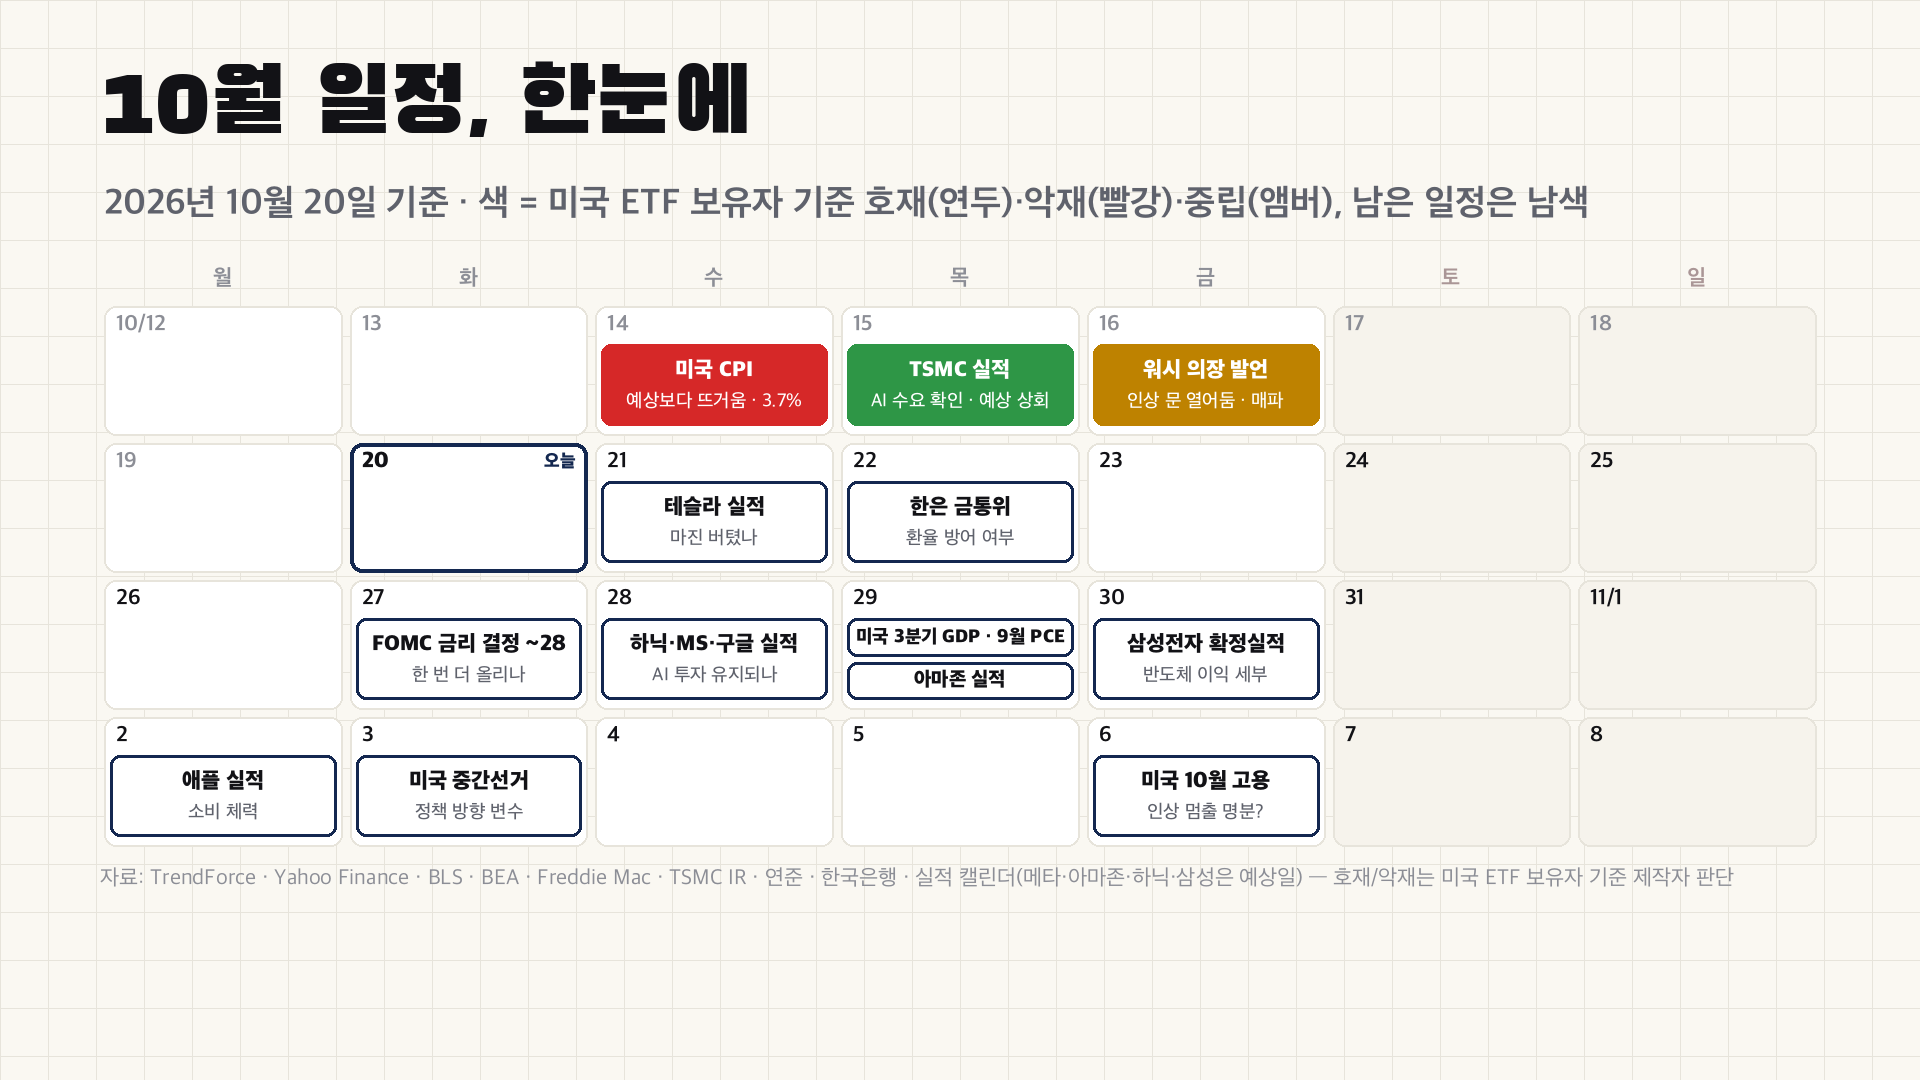
10월에는 확인할 일정이 몰려 있습니다. 10월 28일 FOMC(미 연방공개시장위원회) 결정, 10월 말 빅테크 3분기 실적, 11월 3일 중간선거, 그리고 WTI가 100달러 아래로 내려오는지입니다. 빅테크 실적 날짜는 기업 공지로 재확인이 필요합니다.
핵심 요약
- 블랙록은 10월 12일 미국 주식을 비중확대에서 중립으로 내렸고, 단기 미국 국채는 비중확대로 올렸습니다.
- 운용사 6곳 중 매도를 권한 곳은 없었고, 뱅가드 연 4.2~6.2%와 피델리티 연 7~10%처럼 기대수익이 낮아졌습니다.
- S&P500은 46년 중 35년 플러스였고 -10% 회복은 평균 10개월이었지만, 2022년 QQQ는 회복에 2년 1개월이 걸렸습니다.
- 다시 비중을 올리는 조건은 금리 하락이며, 10월 28일 FOMC·11월 3일 선거·유가 100달러 선이 확인 지점입니다.
출처
- BlackRock Investment Institute, Global weekly commentary 「Upgrading U.S. Treasuries to lock in income」 (2026-10-12)
- Vanguard Capital Markets Model forecasts (2026-06-30 기준)
- Fidelity, Stock market outlook (2026-10-06)
- J.P. Morgan Asset Management, Guide to the Markets – U.S. 4Q 2026
- FactSet Earnings Insight (2026-10-09), BLS 9월 CPI·PPI, 주가·금리·유가는 Yahoo Finance 종가 자체 계산
※ 본 글은 정보 제공 목적이며 투자·재무 자문이 아닙니다. 수치는 2026년 10월 19일 종가 기준이며 과거 수익률은 미래를 보장하지 않습니다. 결정 전 전문가와 상담하세요.