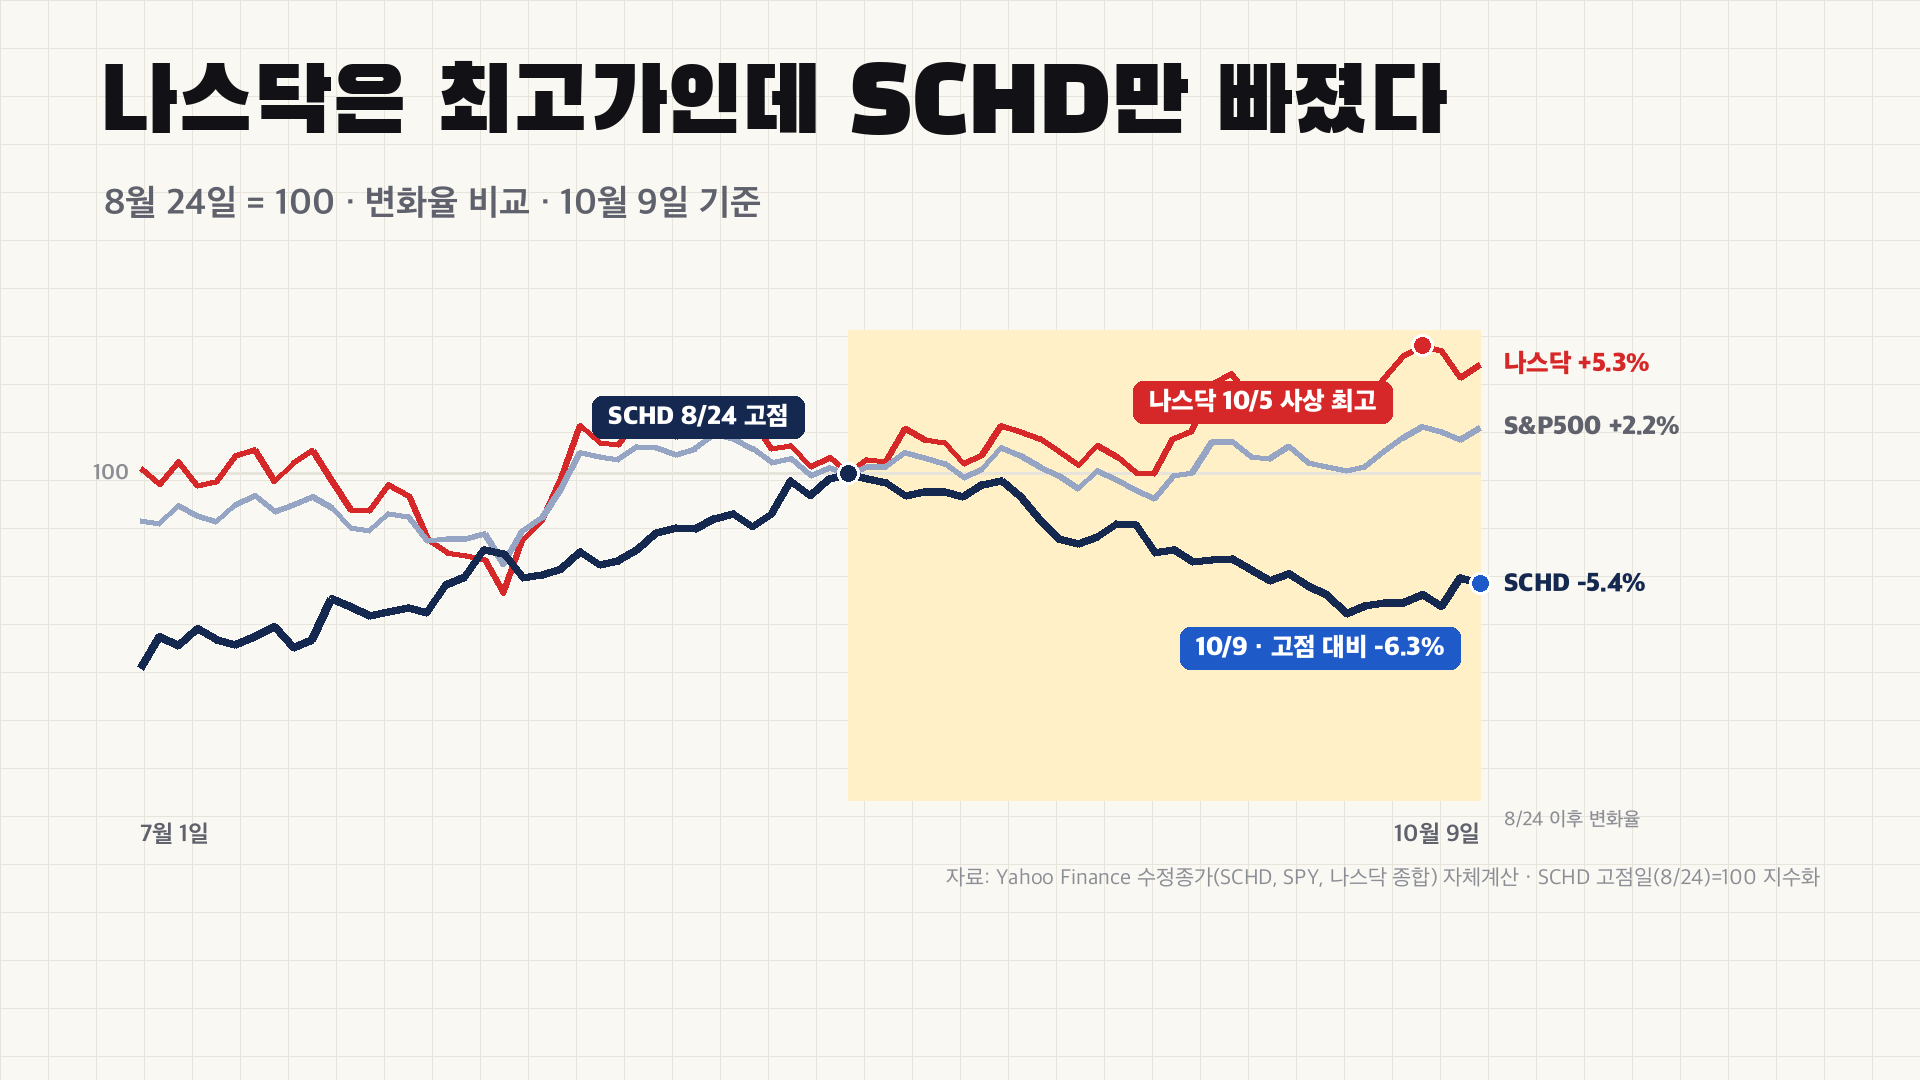
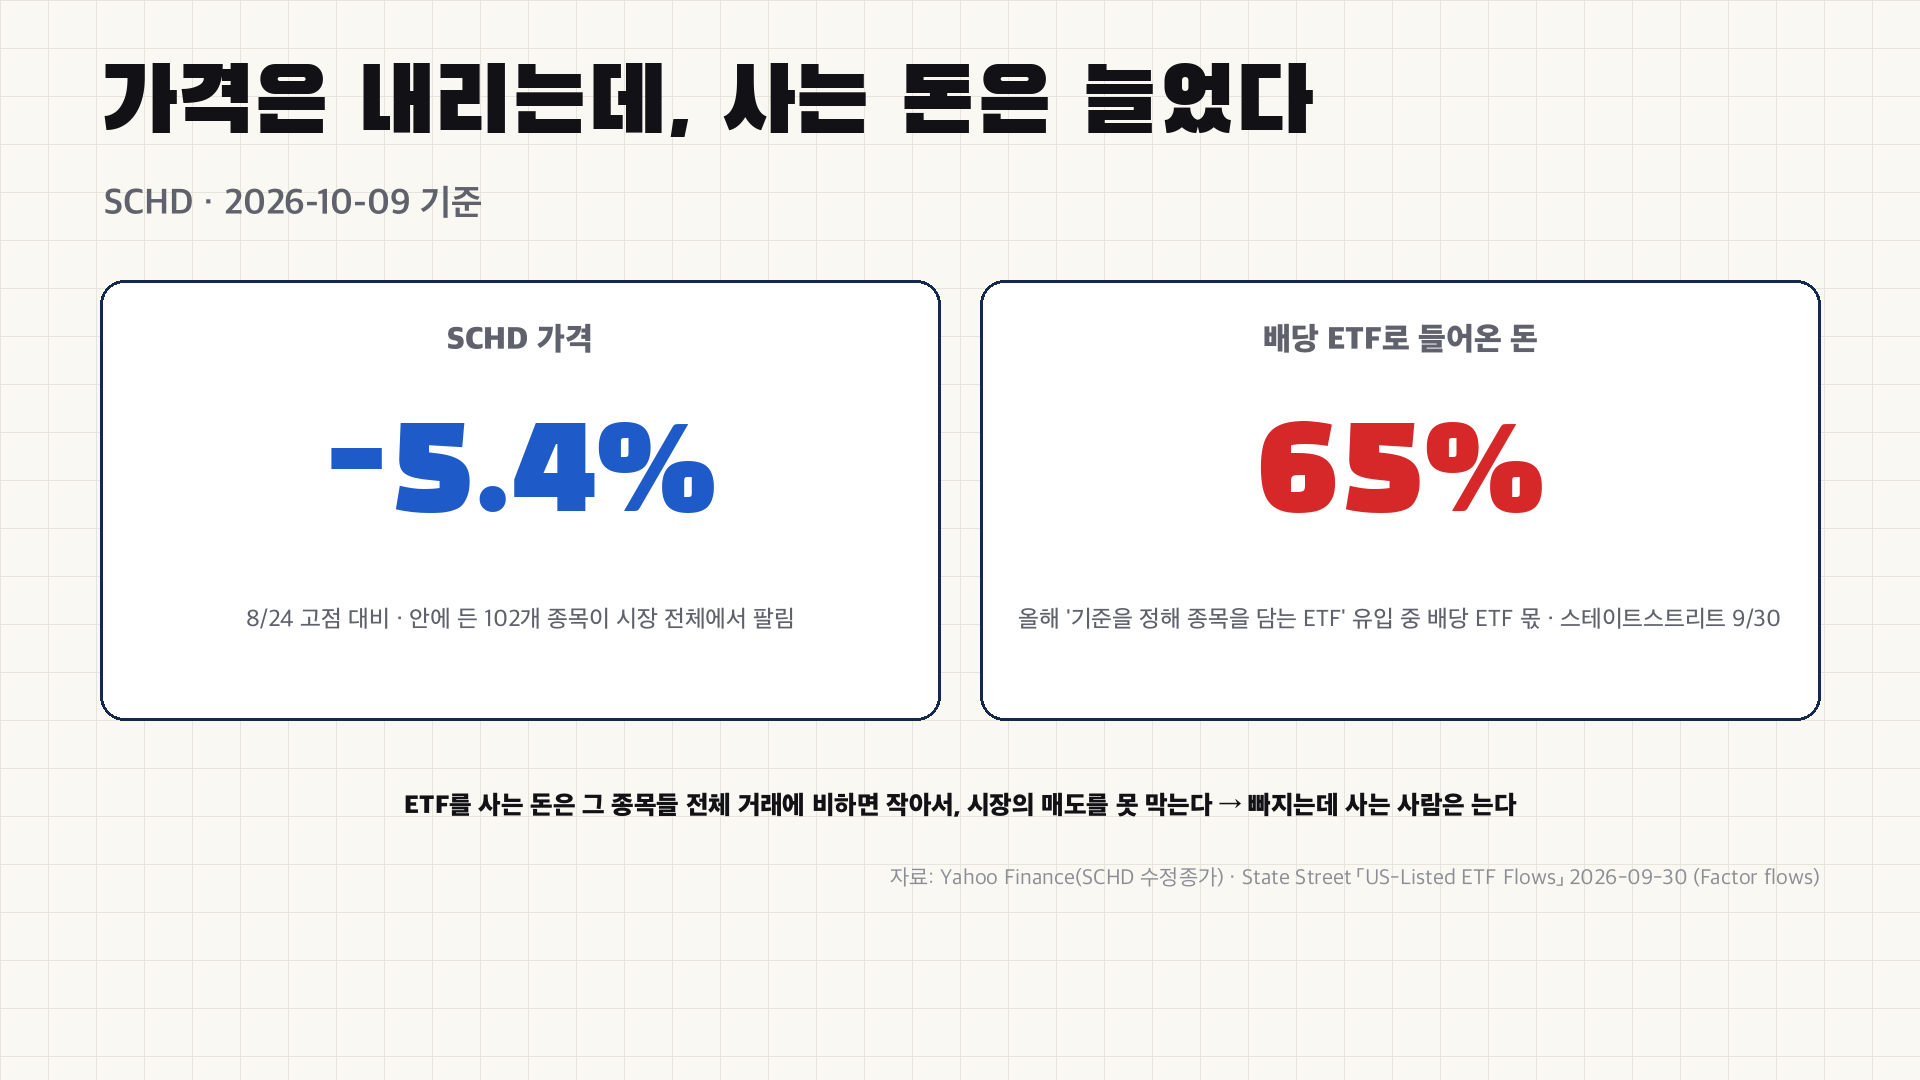
미국 배당 ETF SCHD(슈드)는 2026년 8월 24일 고점 34.93달러에서 10월 9일 33.04달러로 5.4% 내렸습니다. 같은 기간 S&P500은 2.2%, 나스닥은 5.3% 올랐습니다. 금리가 5%를 넘은 지금 슈드 -5%라는 숫자만 보고 팔지, 들고 갈지는 그 돈의 목적에 따라 갈립니다. 적립식, 목돈, 배당 현금흐름 중 어느 돈이냐에 따라 답이 달라집니다.
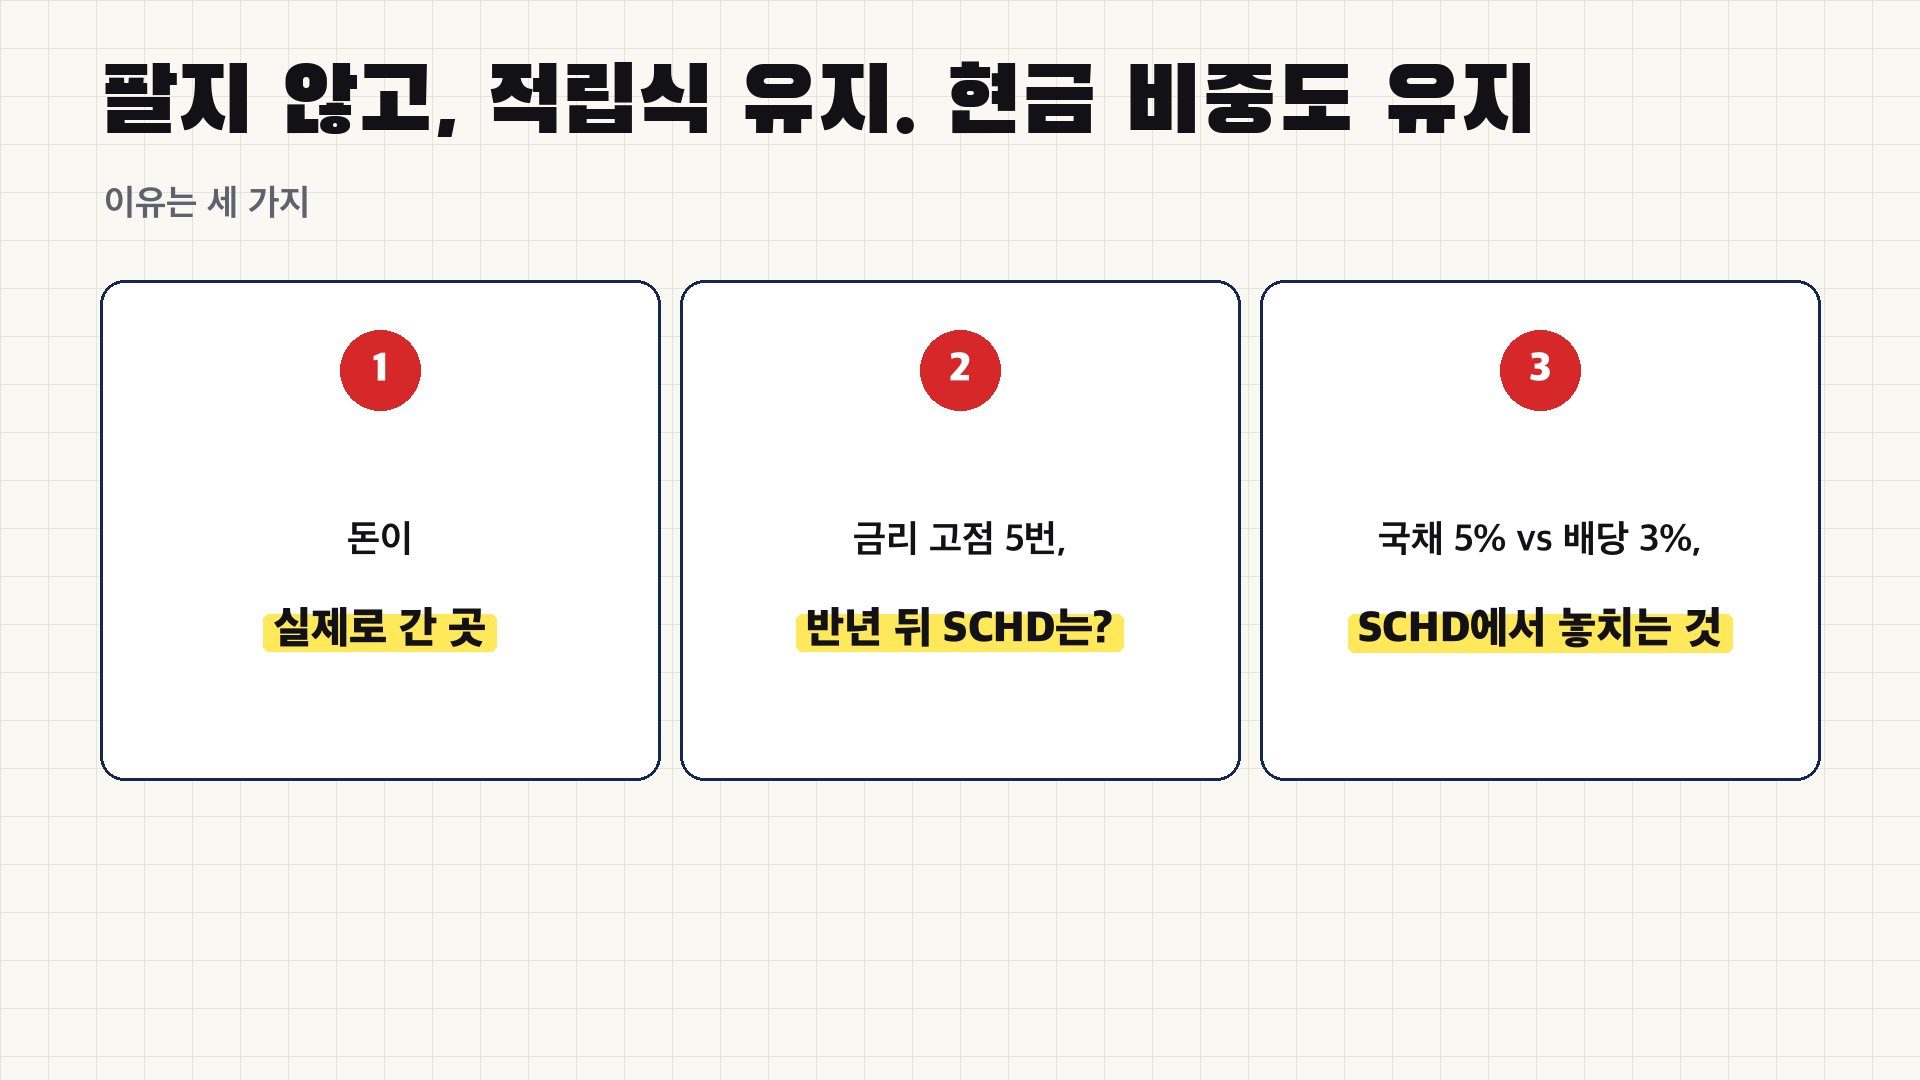
이유는 세 가지입니다. 국채로 간 돈의 상당수는 5%가 아니라 단기 파킹으로 갔고, 금리 고점 뒤 슈드는 대체로 반년 안에 회복했으며, 국채 이자와 배당을 나란히 놓으면 빠지는 항목이 있습니다.
슈드는 얼마나 빠졌고, 왜 빠졌나요?
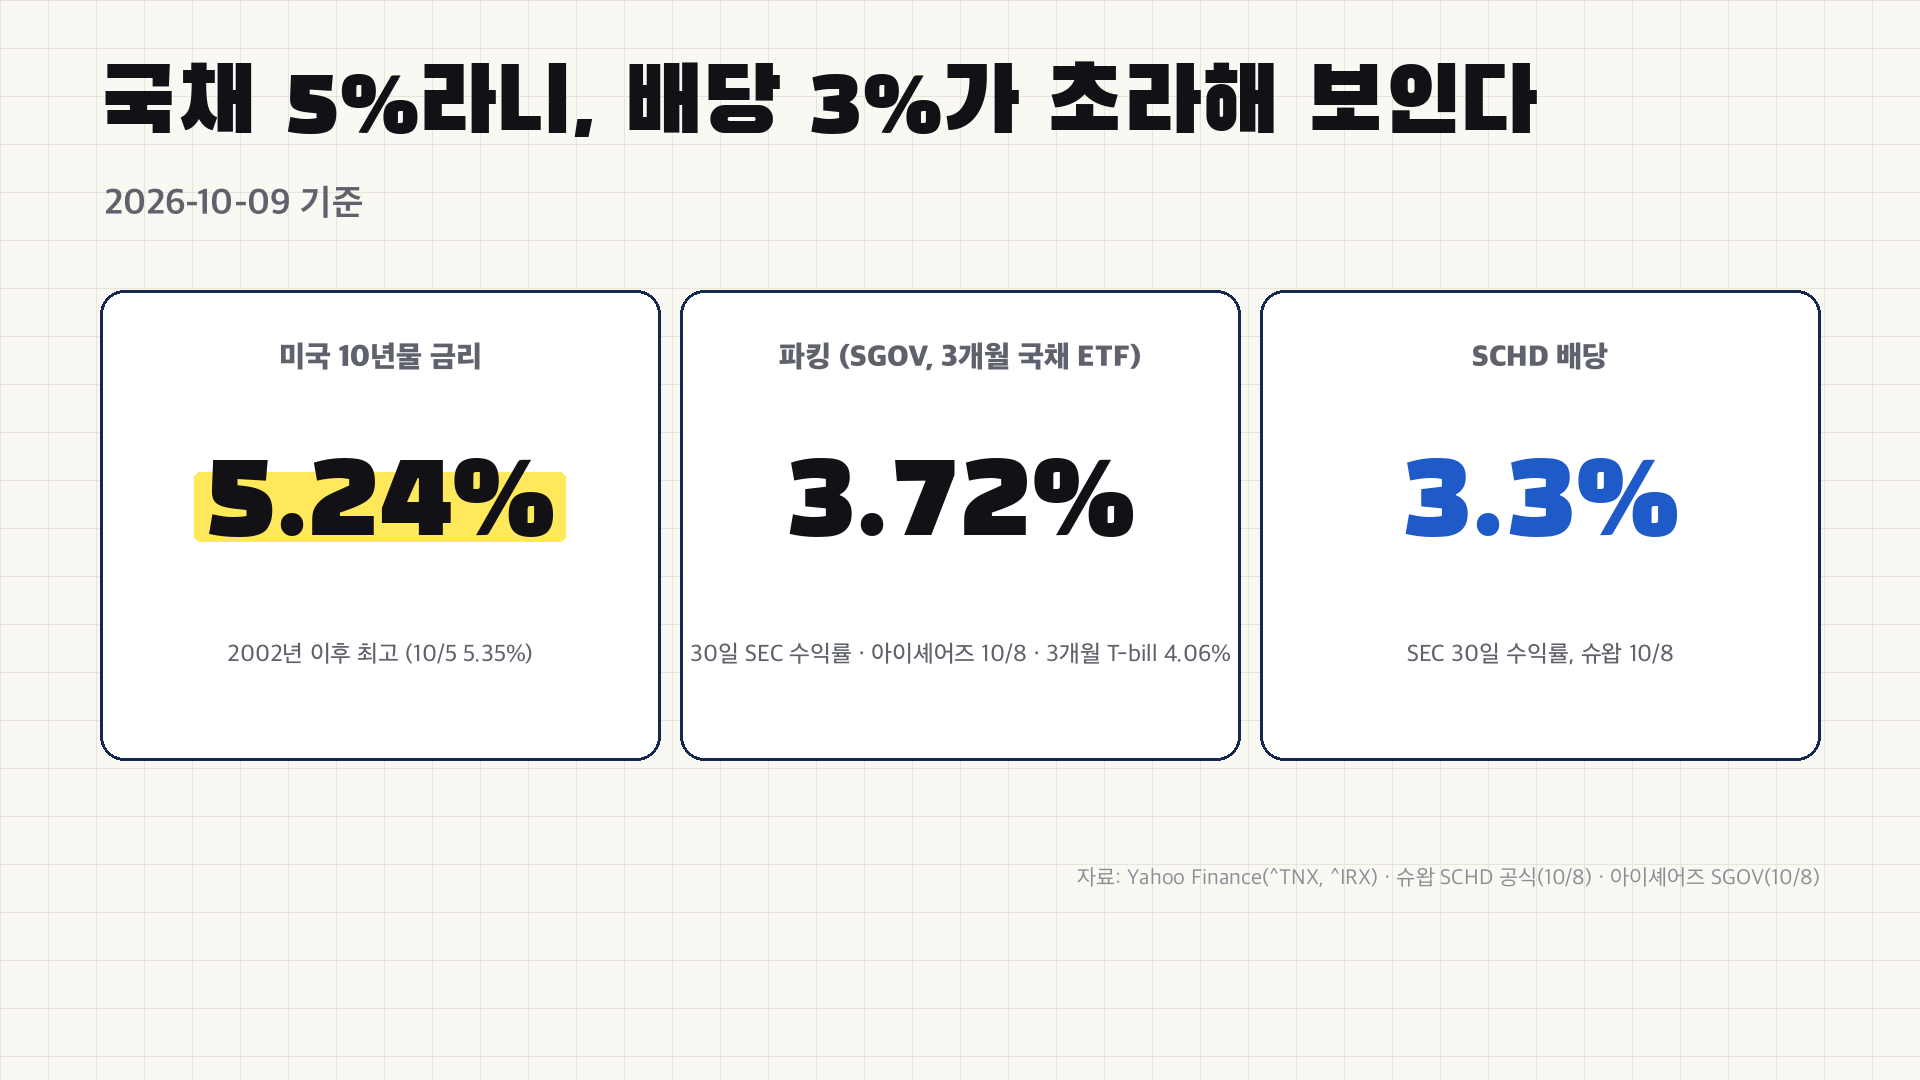
슈드가 내린 직접적인 배경은 미국 10년물 국채 금리입니다. 10월 9일 기준 10년물은 5.24%이고, 10월 5일에는 5.35%로 2002년 이후 가장 높았습니다. 가만히 있어도 5%대를 받는 선택지가 생기니 배당 3.3%가 초라해 보이는 것입니다. 3.3%는 슈왑 공식 페이지의 SEC 30일 수익률(10월 8일)이며, 외부 사이트 기준 배당수익률은 3.19%입니다.
이상한 점은 돈의 방향입니다. 스테이트스트리트에 따르면 올해 배당·가치·모멘텀 같은 기준형(팩터) ETF로 들어온 돈의 65%가 배당 전략이었습니다. 슈드 안의 종목은 팔렸는데, 그 묶음을 사는 사람은 늘어난 셈입니다.
국채 5%로 간 돈은 실제로 어디에 있나요?
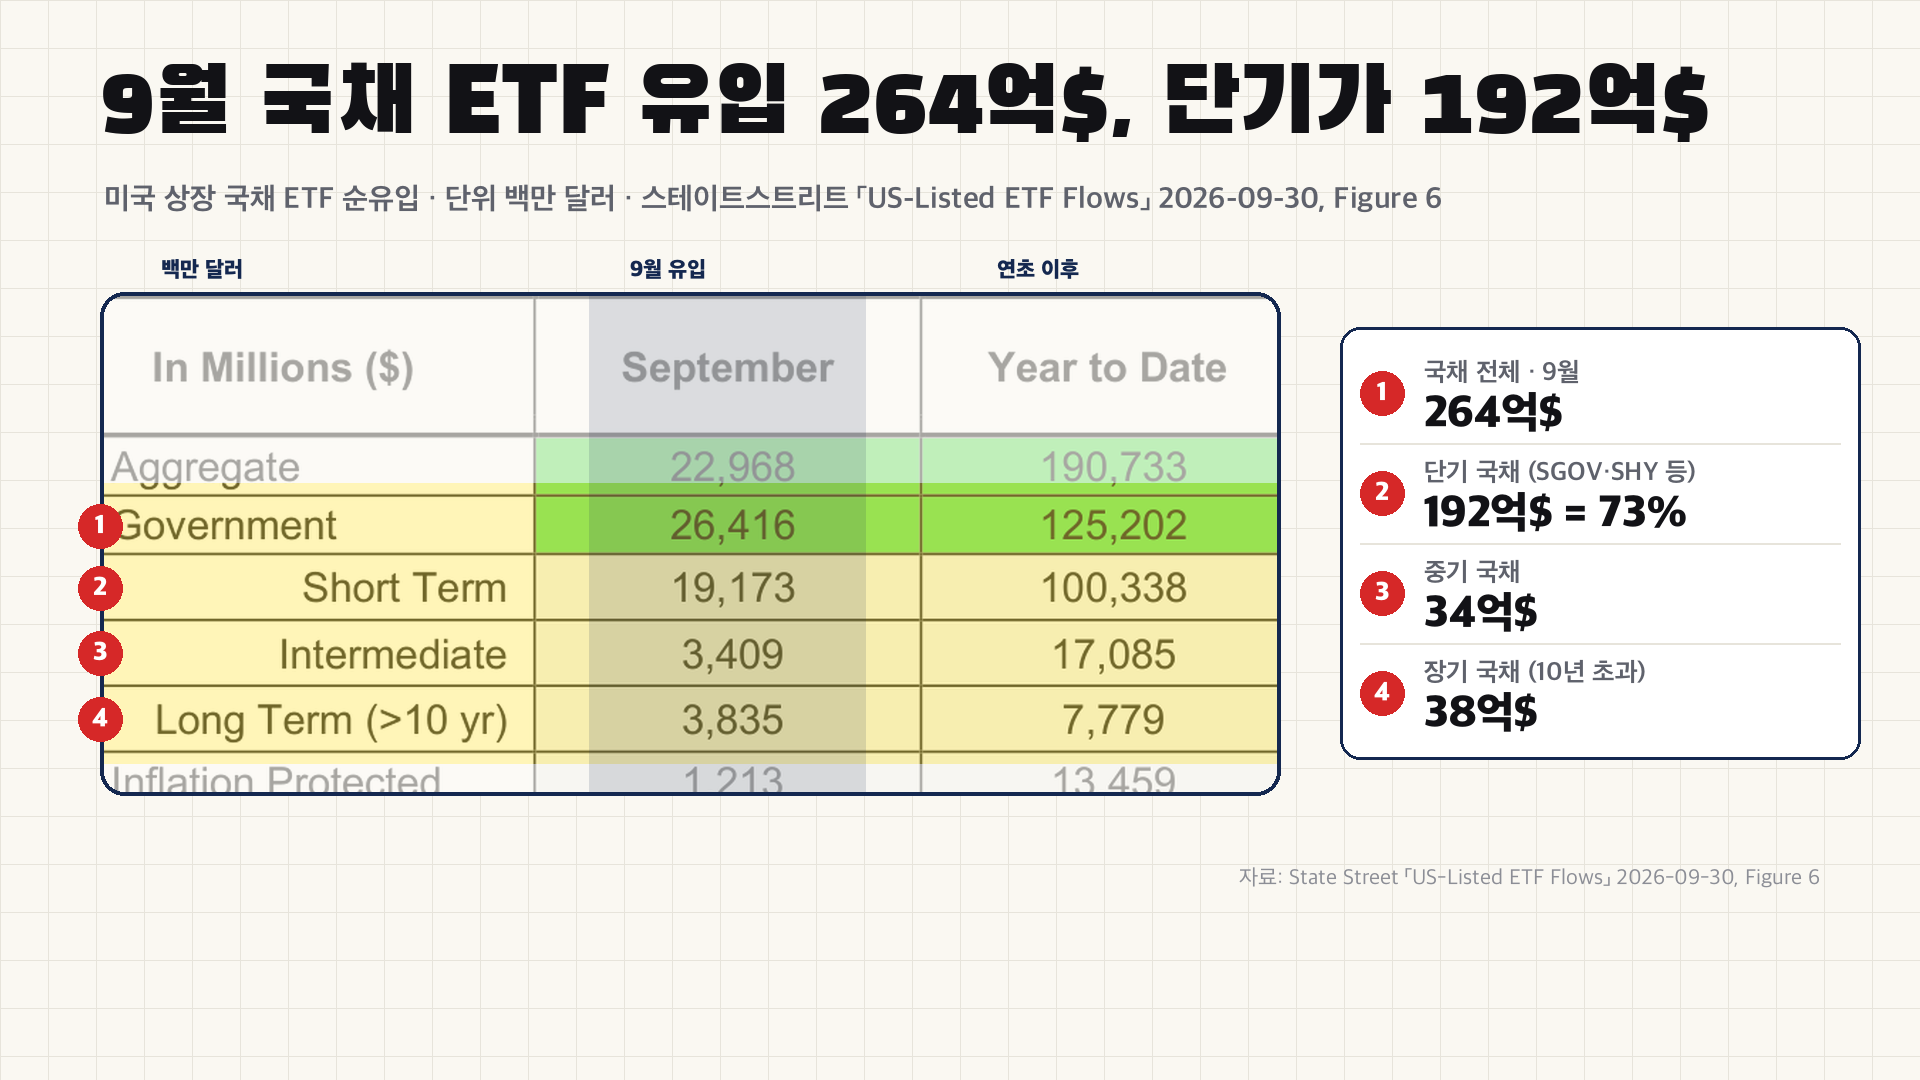
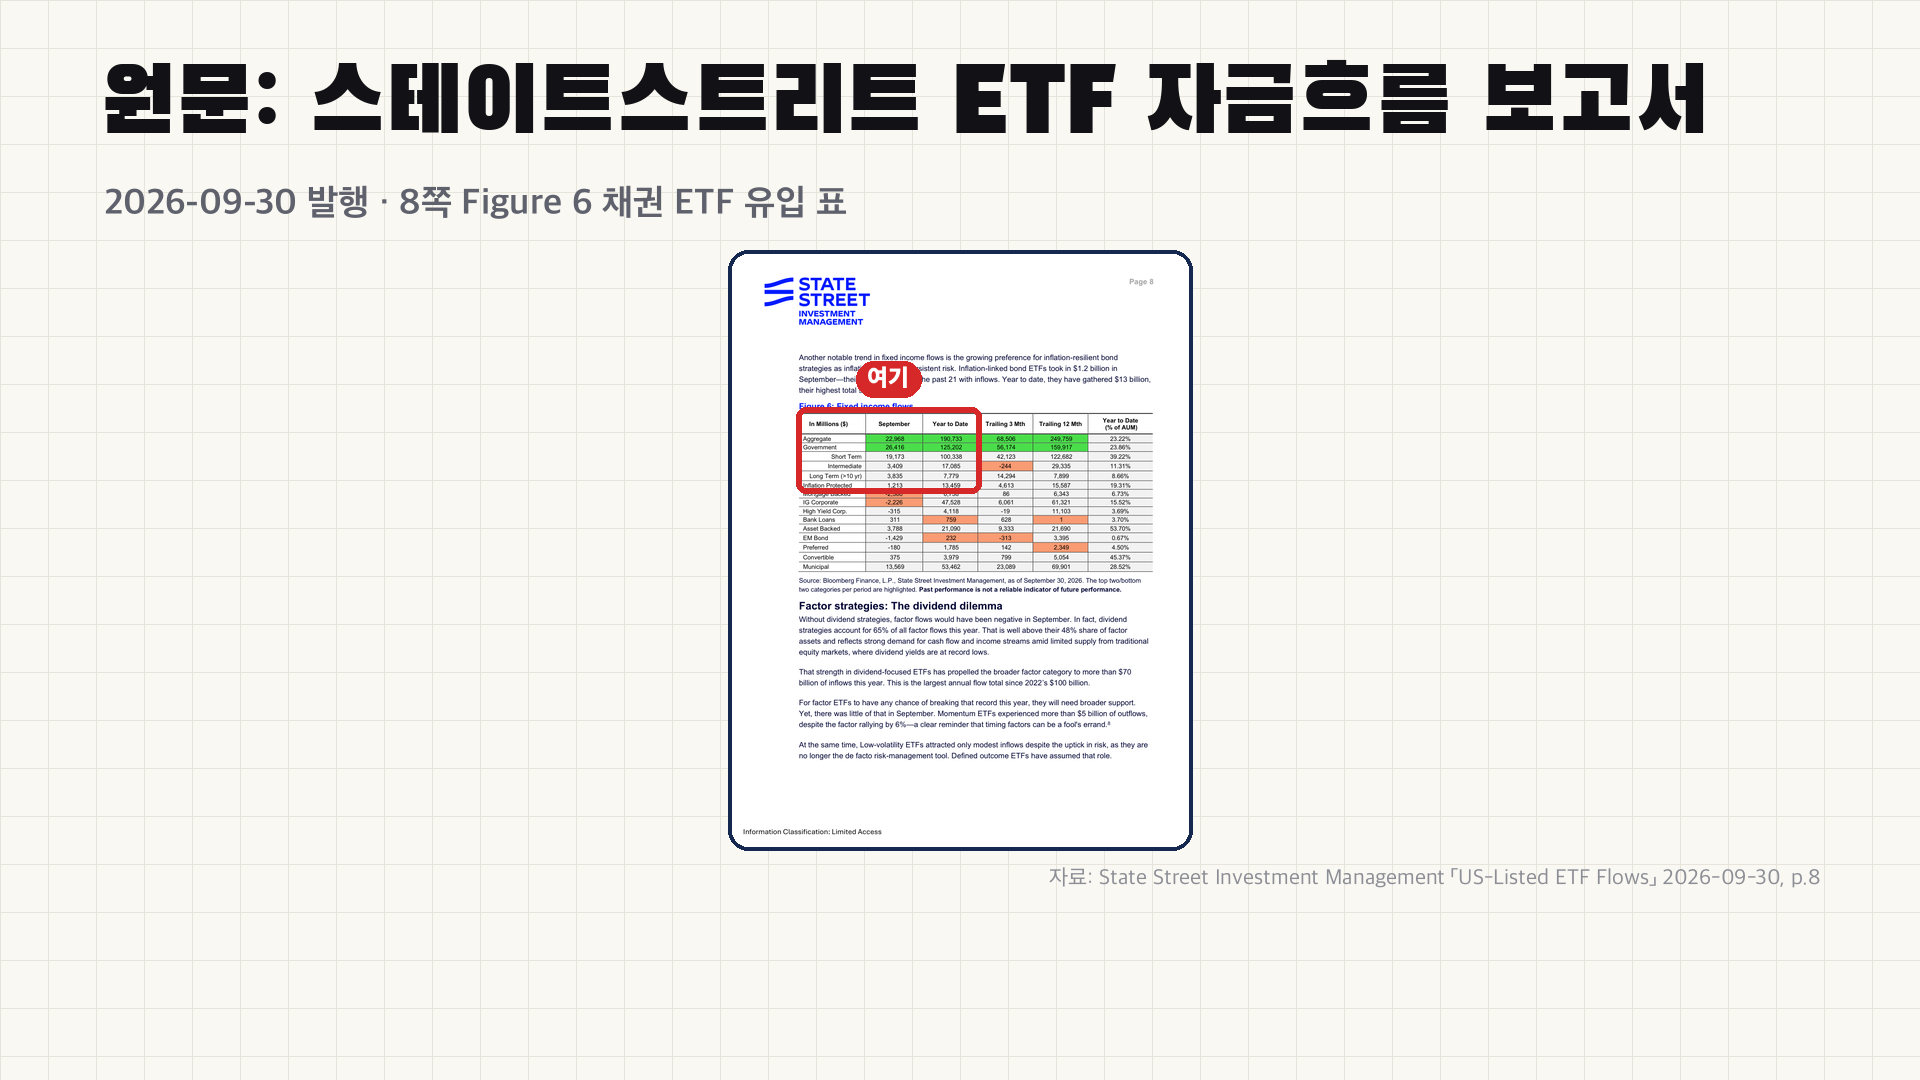
9월 미국 국채 ETF로 들어간 돈은 264억 달러이고, 이 중 단기 국채가 192억 달러(73%)였습니다. 10년 넘는 장기 국채는 38억 달러, 중기는 34억 달러입니다. 스테이트스트리트의 9월 30일자 ETF 자금흐름 보고서(Figure 6)에 따른 수치입니다. 5%를 노린 장기 국채 유입 38억 달러보다 단기 국채 유입 192억 달러가 5배 가까이 많았습니다.
한국 투자자도 비슷했습니다. 서학개미 9월 순매수 1위는 3개월 이하 단기 국채 ETF인 SGOV였고, SGOV의 30일 SEC 수익률은 3.72%(아이셰어즈, 10월 8일)입니다. 3개월 국채 금리 4.06%보다 낮은 것은 보수 0.09%와 보유 시차가 반영된 결과입니다. 파킹의 실제 이자는 3%대 후반으로 보는 편이 정확합니다.
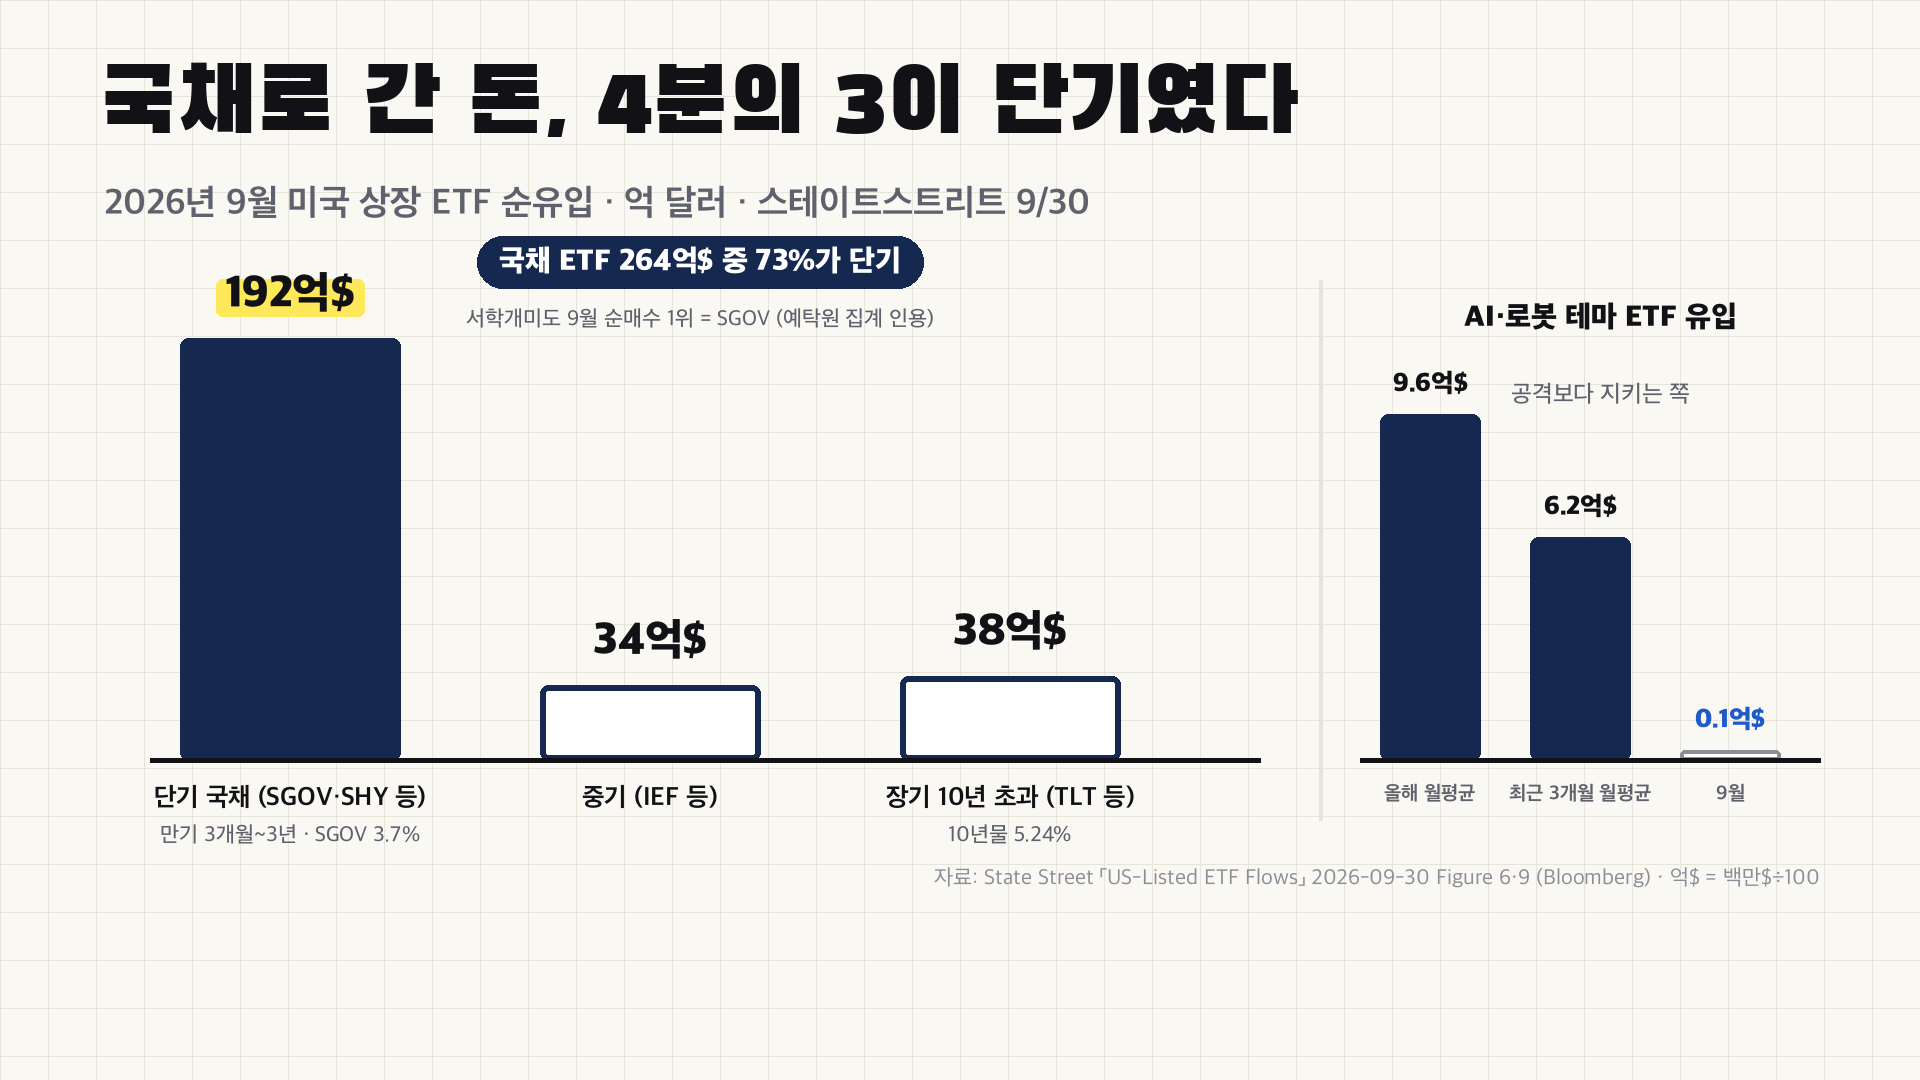
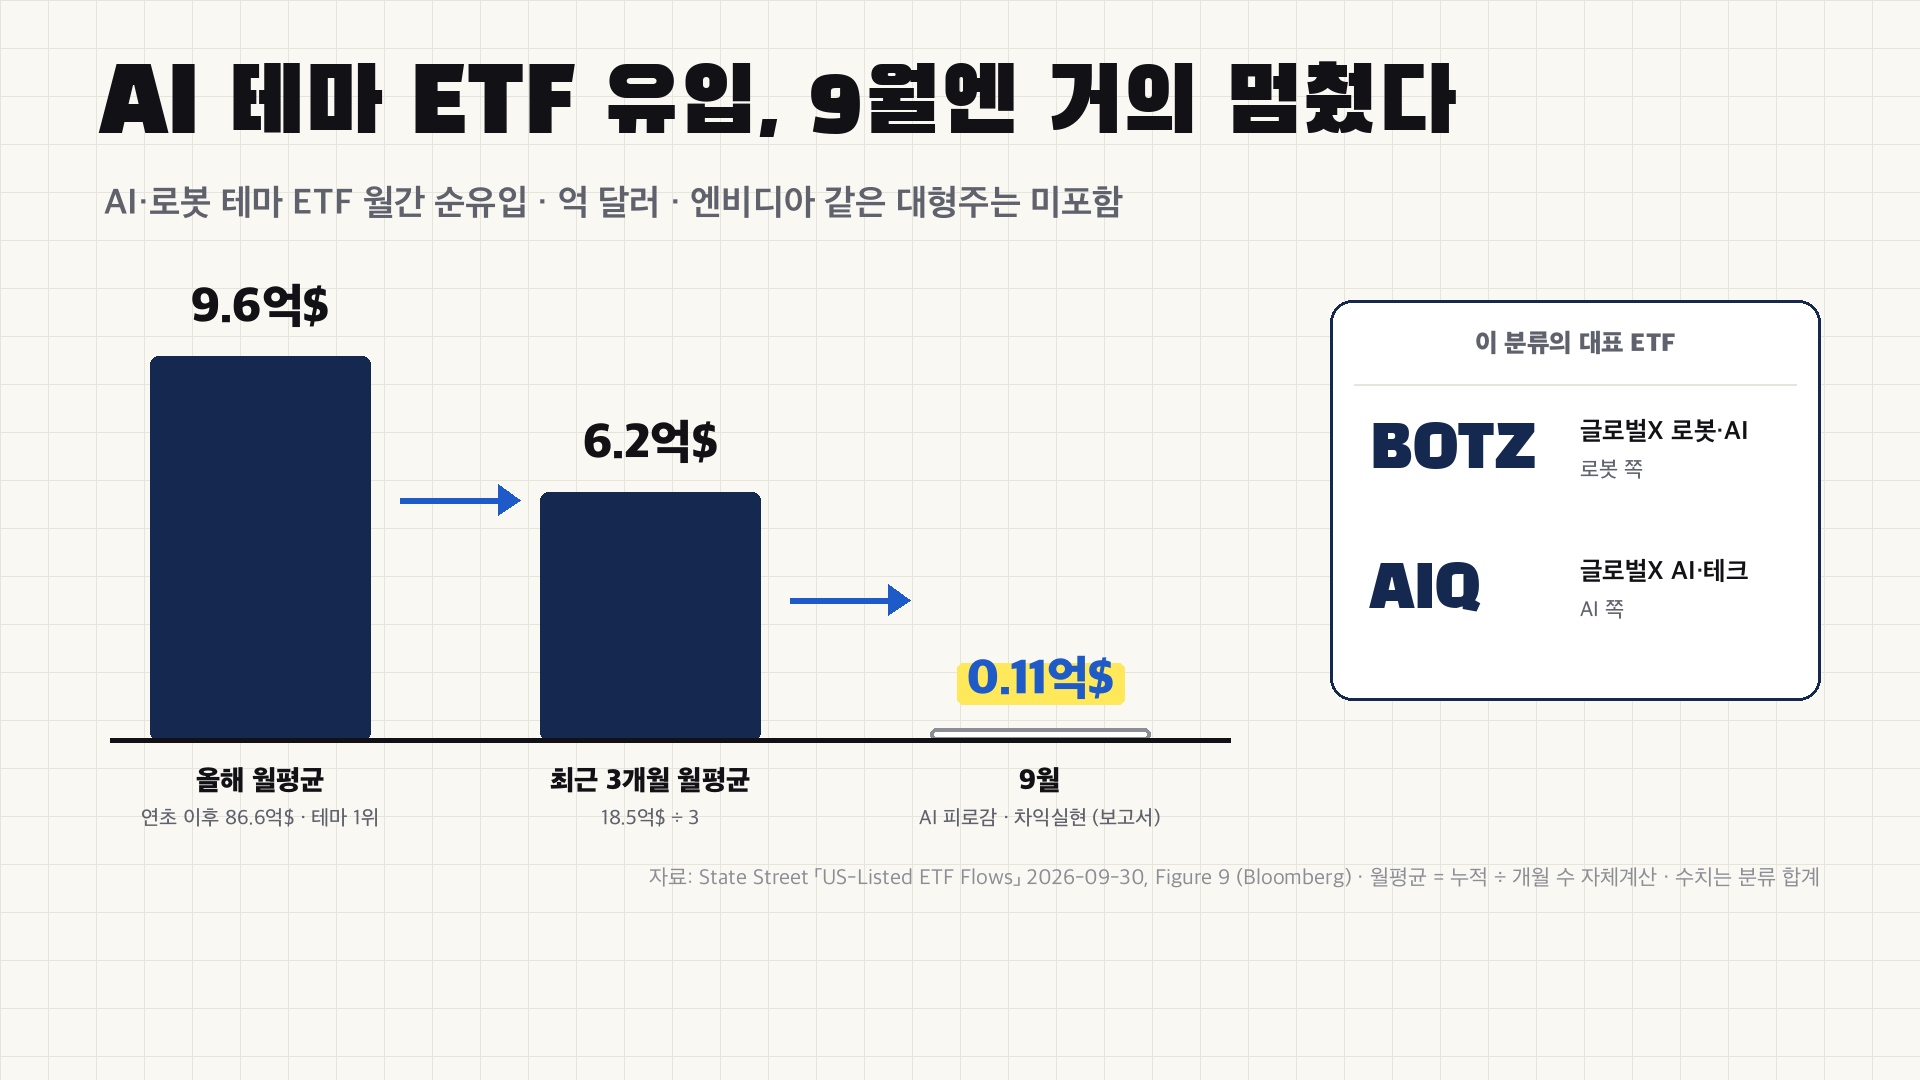
공격적인 자리도 같은 흐름입니다. AI·로봇 기업만 담는 테마 ETF(State Street 분류 기준, 엔비디아 같은 대형주를 담는 지수 ETF는 제외)는 올해 월평균 약 9.6억 달러가 들어왔지만 9월에는 0.11억 달러로 거의 멈췄습니다.
파킹과 슈드를 비교하면 무엇이 빠지나요?
파킹은 이자 하나를 받고, 슈드는 배당, 배당 성장, 기업 성장 세 가지를 함께 받습니다. 그래서 국채 5%와 배당 3%를 나란히 놓는 비교는 ‘이자’와 ‘이자+성장’을 견주는 셈입니다. 슈왑 팩트시트(2026년 6월 30일)의 10년 연평균 NAV 총수익은 12.37%이고, 자체 계산상 주가만의 기여는 연 9.0%였습니다.
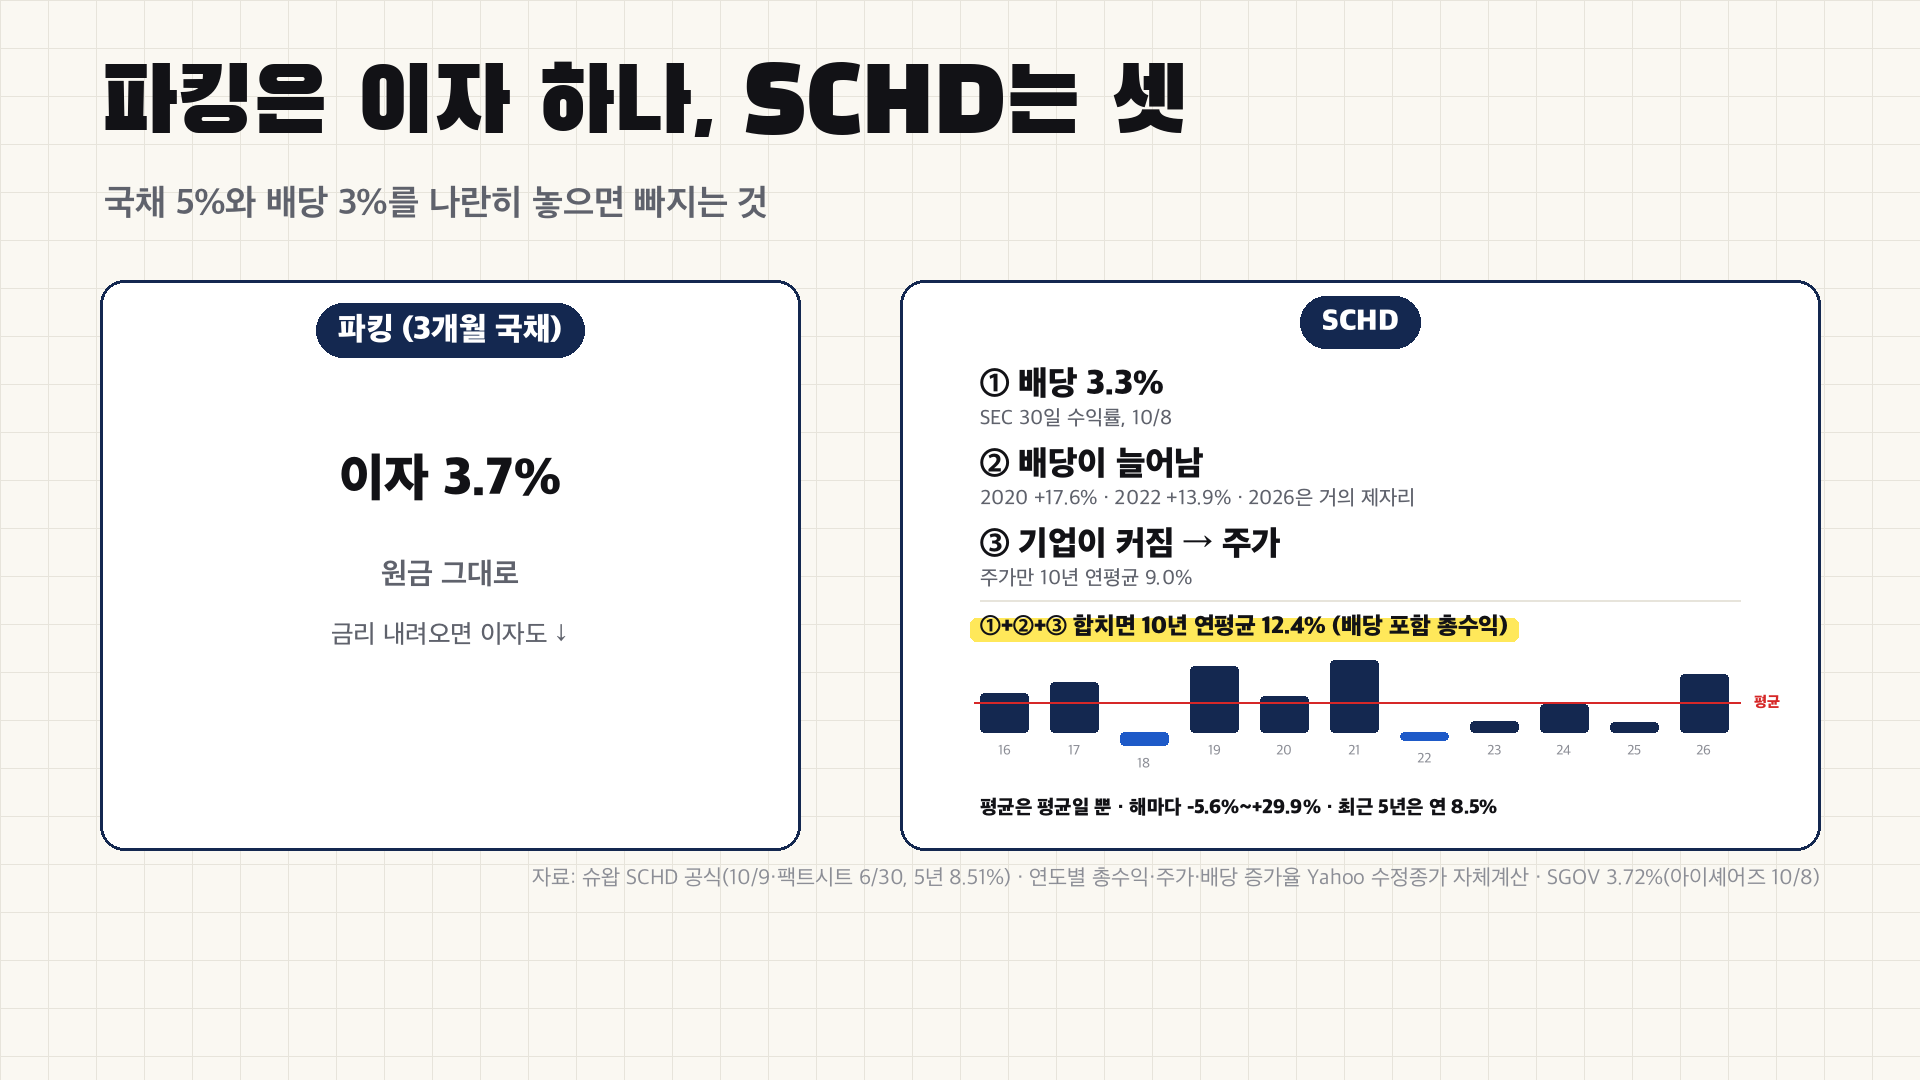
배당은 하락장에서도 늘었습니다. 슈드의 연간 배당은 2020년 +17.6%, 2022년 +13.9% 증가했습니다. 하트포드펀드의 배당 보고서(2026년 3월, 데이터 2025년 말 기준)에서도 1973~2025년 연평균 수익이 배당 성장 기업 10.22%, 무배당 기업 4.21%였습니다.
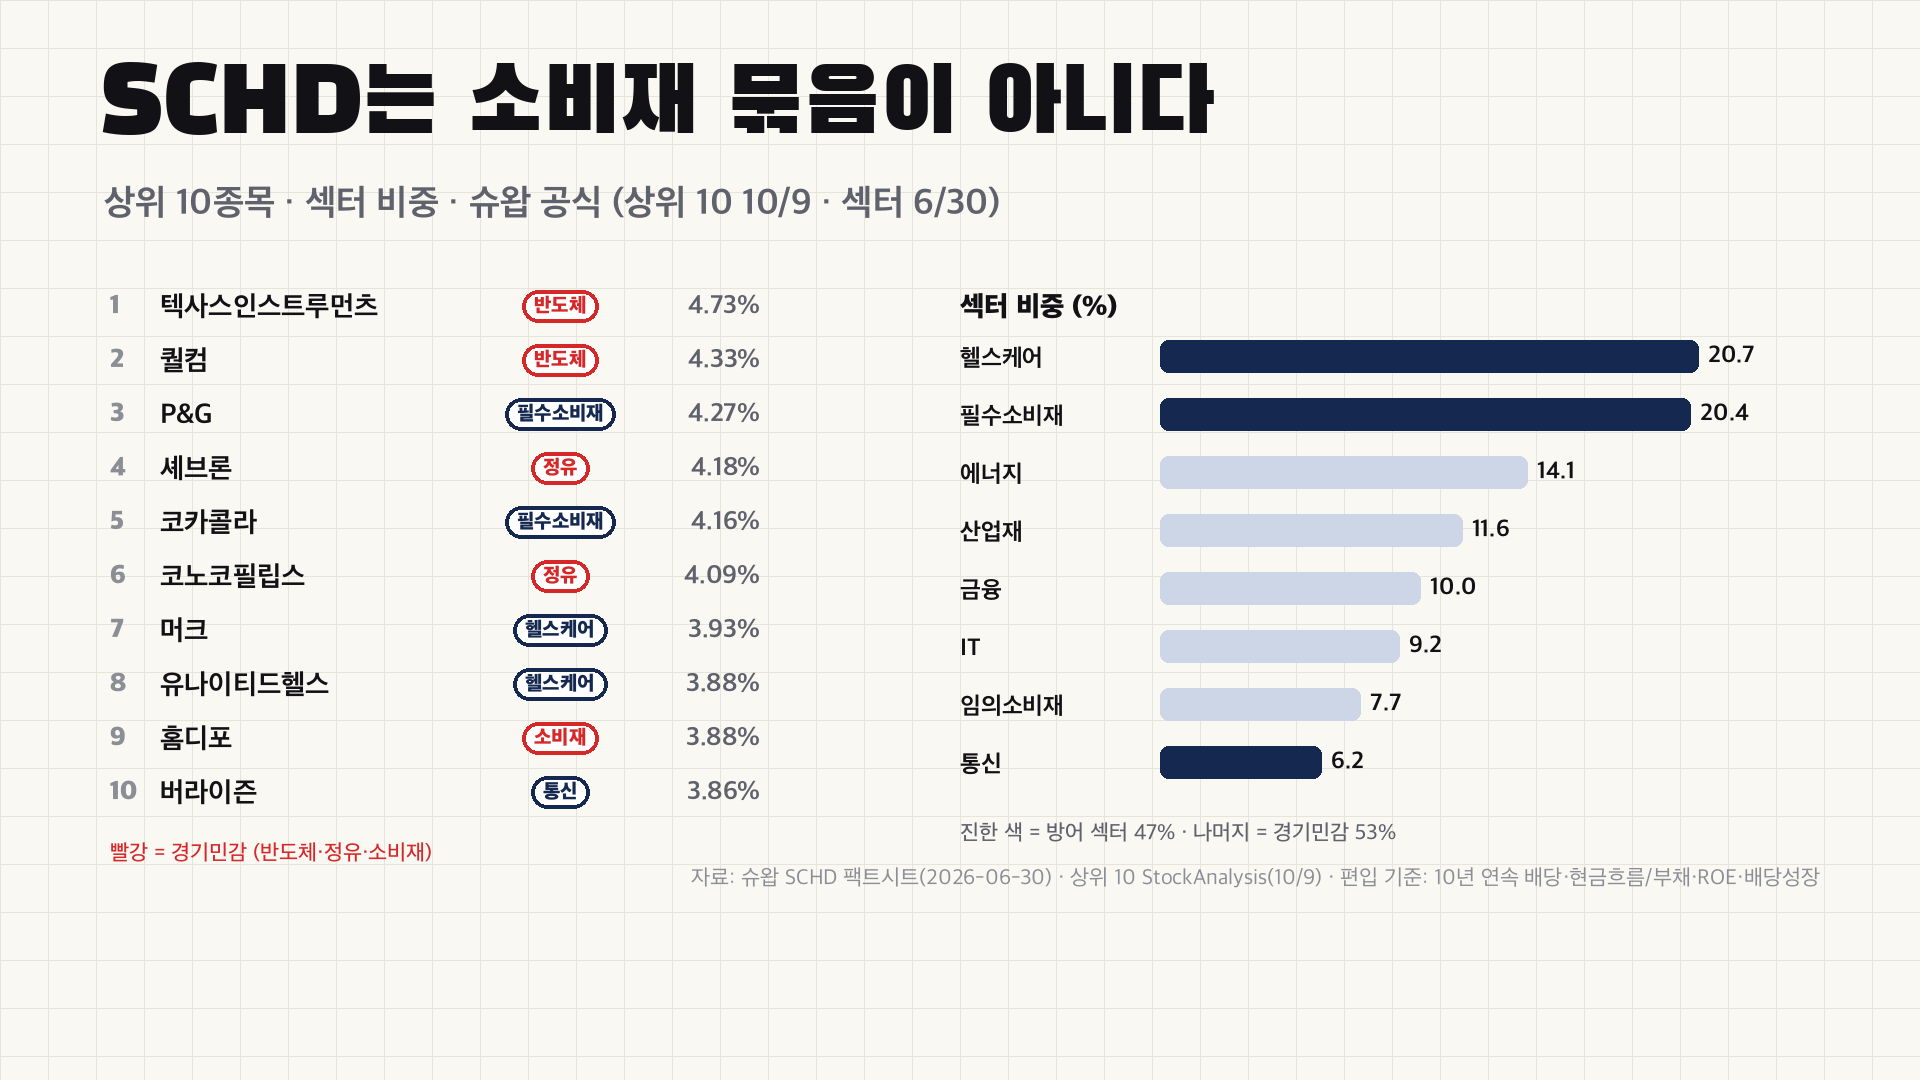
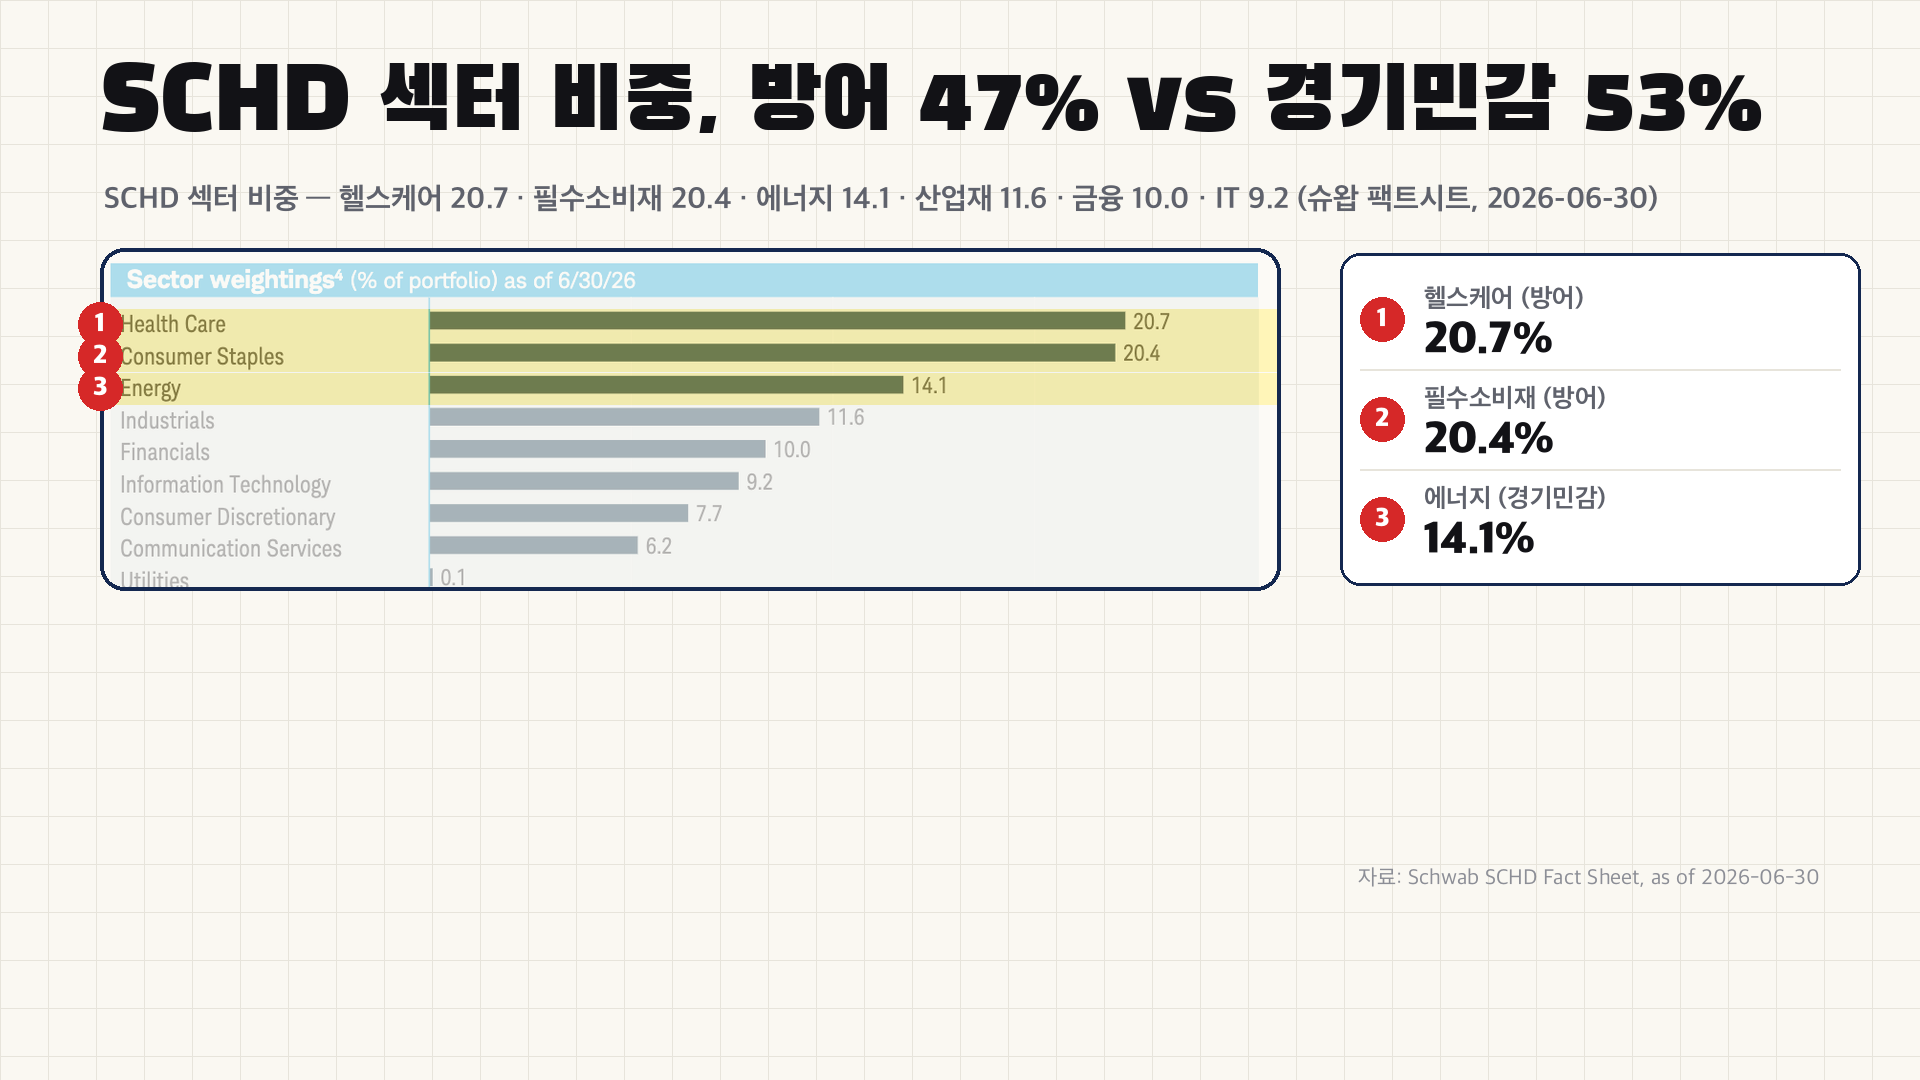
슈드를 소비재 묶음으로 아는 사람도 많은데, 상위 10개 종목에 반도체 2곳(TXN, QCOM)과 정유 2곳(CVX, COP)이 들어 있습니다. 편입 기준은 10년 연속 배당, 현금흐름, 자기자본이익률(ROE), 배당 성장이기 때문입니다. 6월 30일 섹터 비중은 헬스케어 20.7%, 필수소비재 20.4%, 에너지 14.1%입니다.
금리 고점 뒤 슈드는 어떻게 움직였나요?
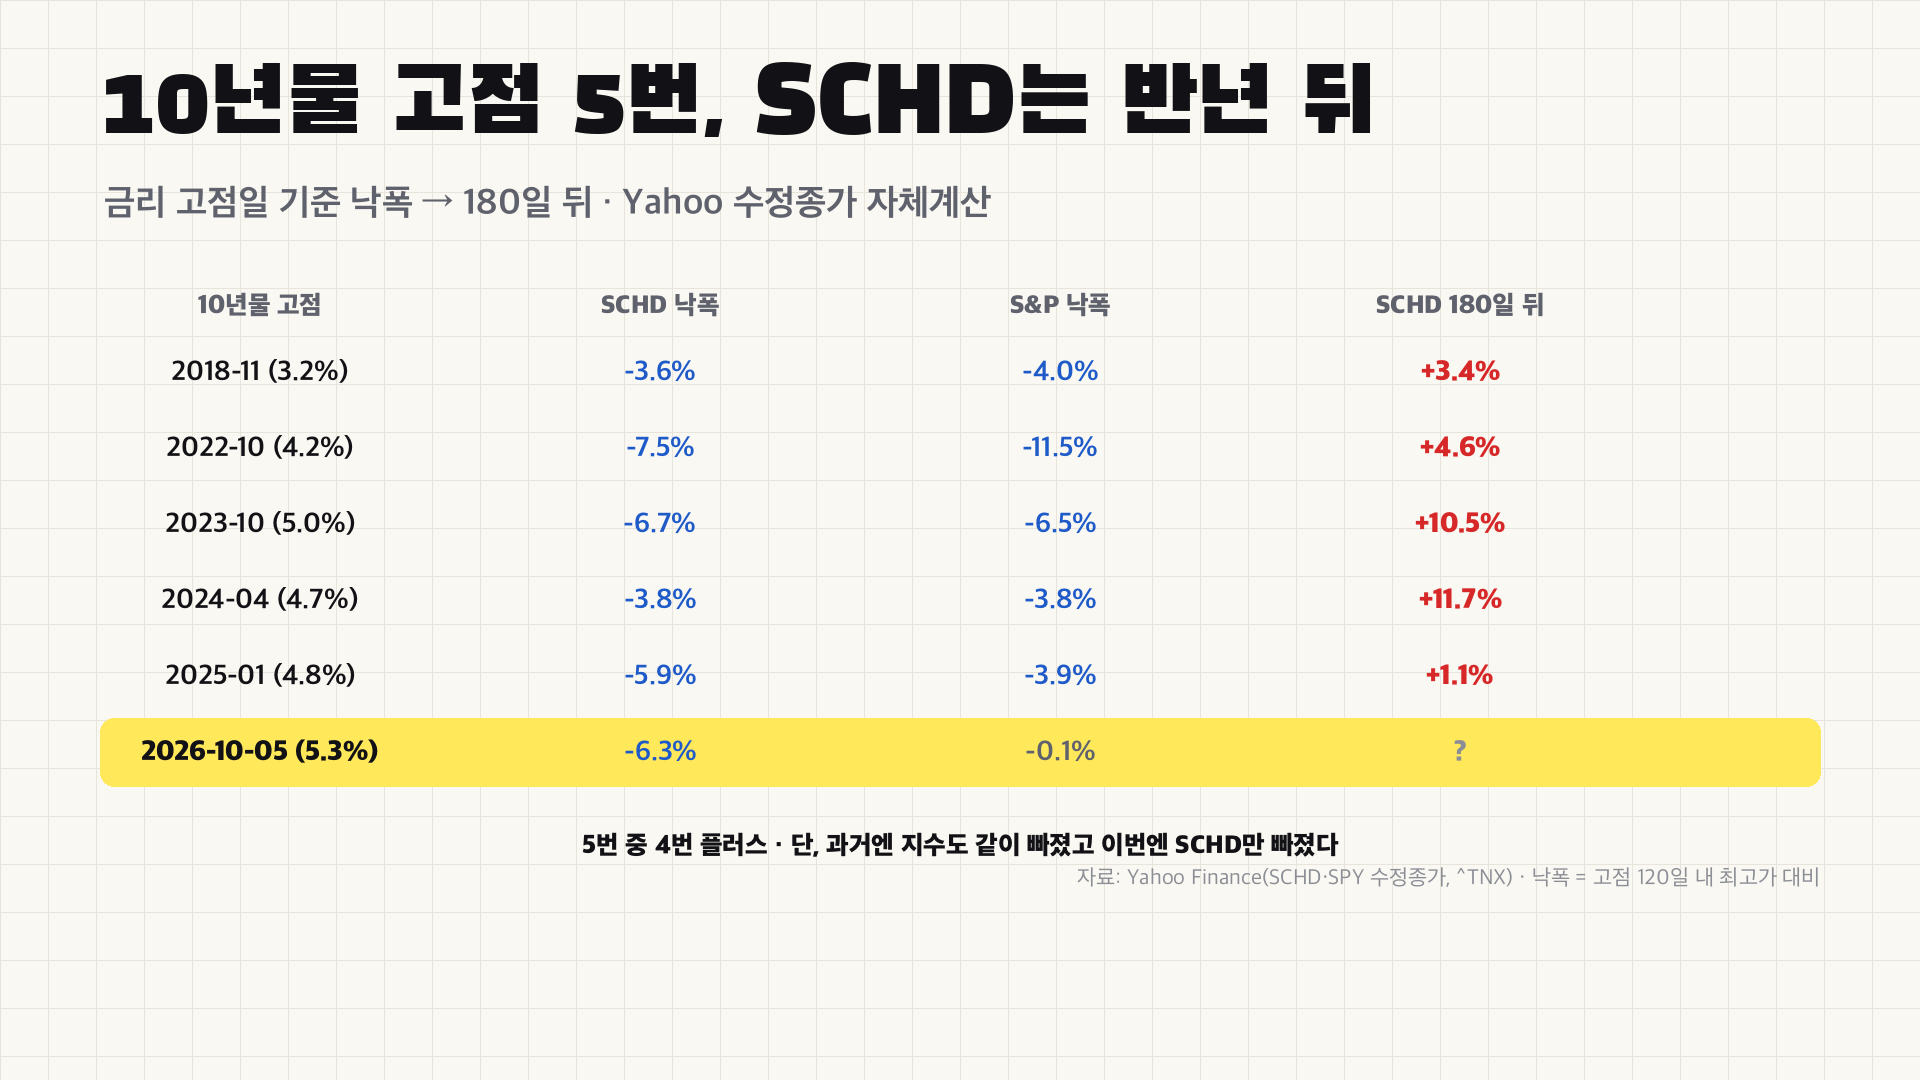
2018년 이후 10년물 금리가 고점을 찍은 다섯 번(2018·2022·2023·2024·2025) 중 네 번은 슈드가 180일 안에 플러스로 돌아섰습니다. Yahoo Finance 수정종가로 자체 계산한 결과입니다. 다만 과거에는 S&P500도 4~11% 같이 빠졌고, 이번에는 슈드만 빠진 첫 경우입니다. 같은 패턴이 반복된다고 보기는 어렵습니다.
지금 돈을 둘 수 있는 자리는 어디인가요?
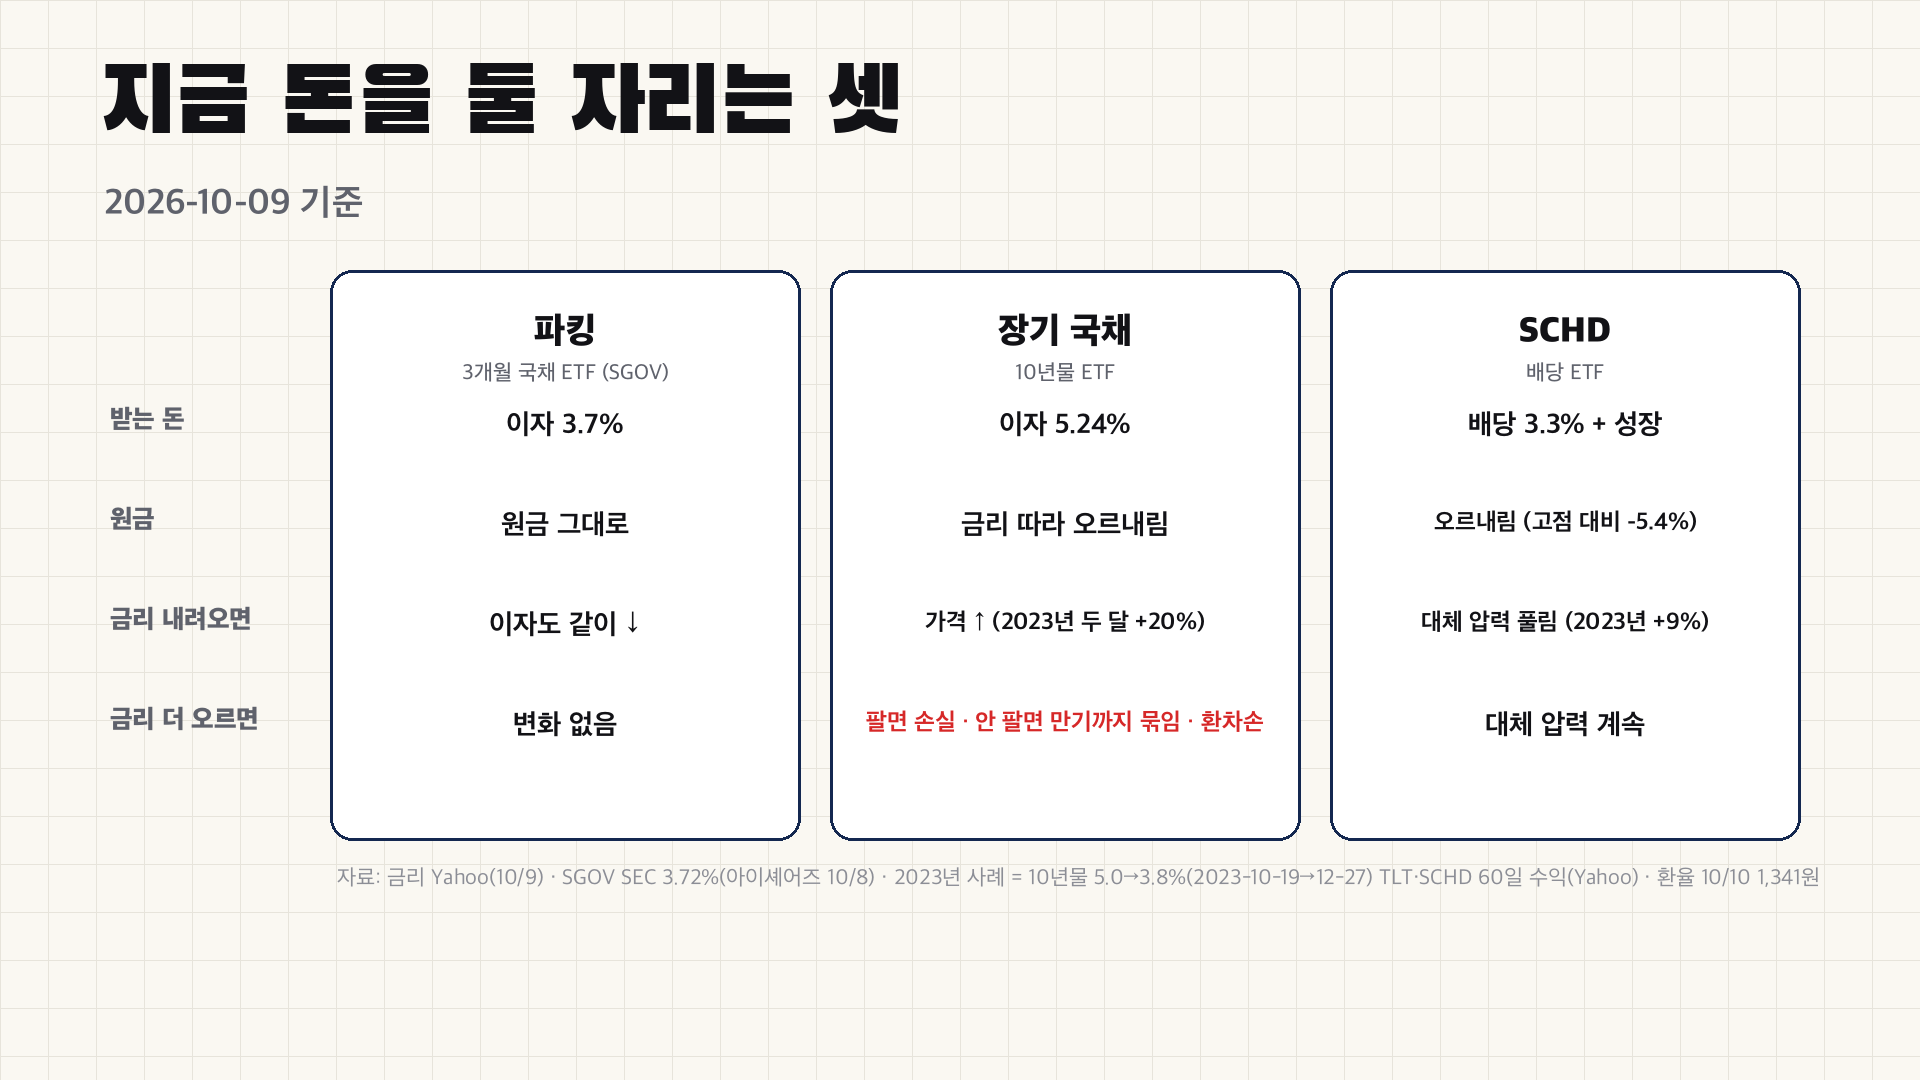
- 파킹(3개월 국채 ETF): 이자 3.7% 안팎, 원금 변동이 작고, 금리가 내려오면 이자도 같이 내려갑니다.
- 장기 국채(10년물 5.24%): 금리가 내려오면 이자에 가격 상승이 더해집니다. 2023년 10월 19일 10년물이 4.99%였다가 12월 27일 3.79%로 내려오는 동안 60일 뒤 장기 국채 ETF(TLT)는 +20.0%였습니다. 반대로 금리가 더 오르면 팔 때 손실이고, 안 팔면 만기까지 묶입니다. 달러 자산이라 원화가 강해지면 환차손도 생기는데, 원달러 환율은 9월 30일 1,357원에서 10월 10일 1,341원으로 내려왔습니다.
- 슈드: 배당 3.3%에 성장이 붙고, 원금은 흔들립니다.
시나리오 A. 매달 슈드를 적립하는 경우
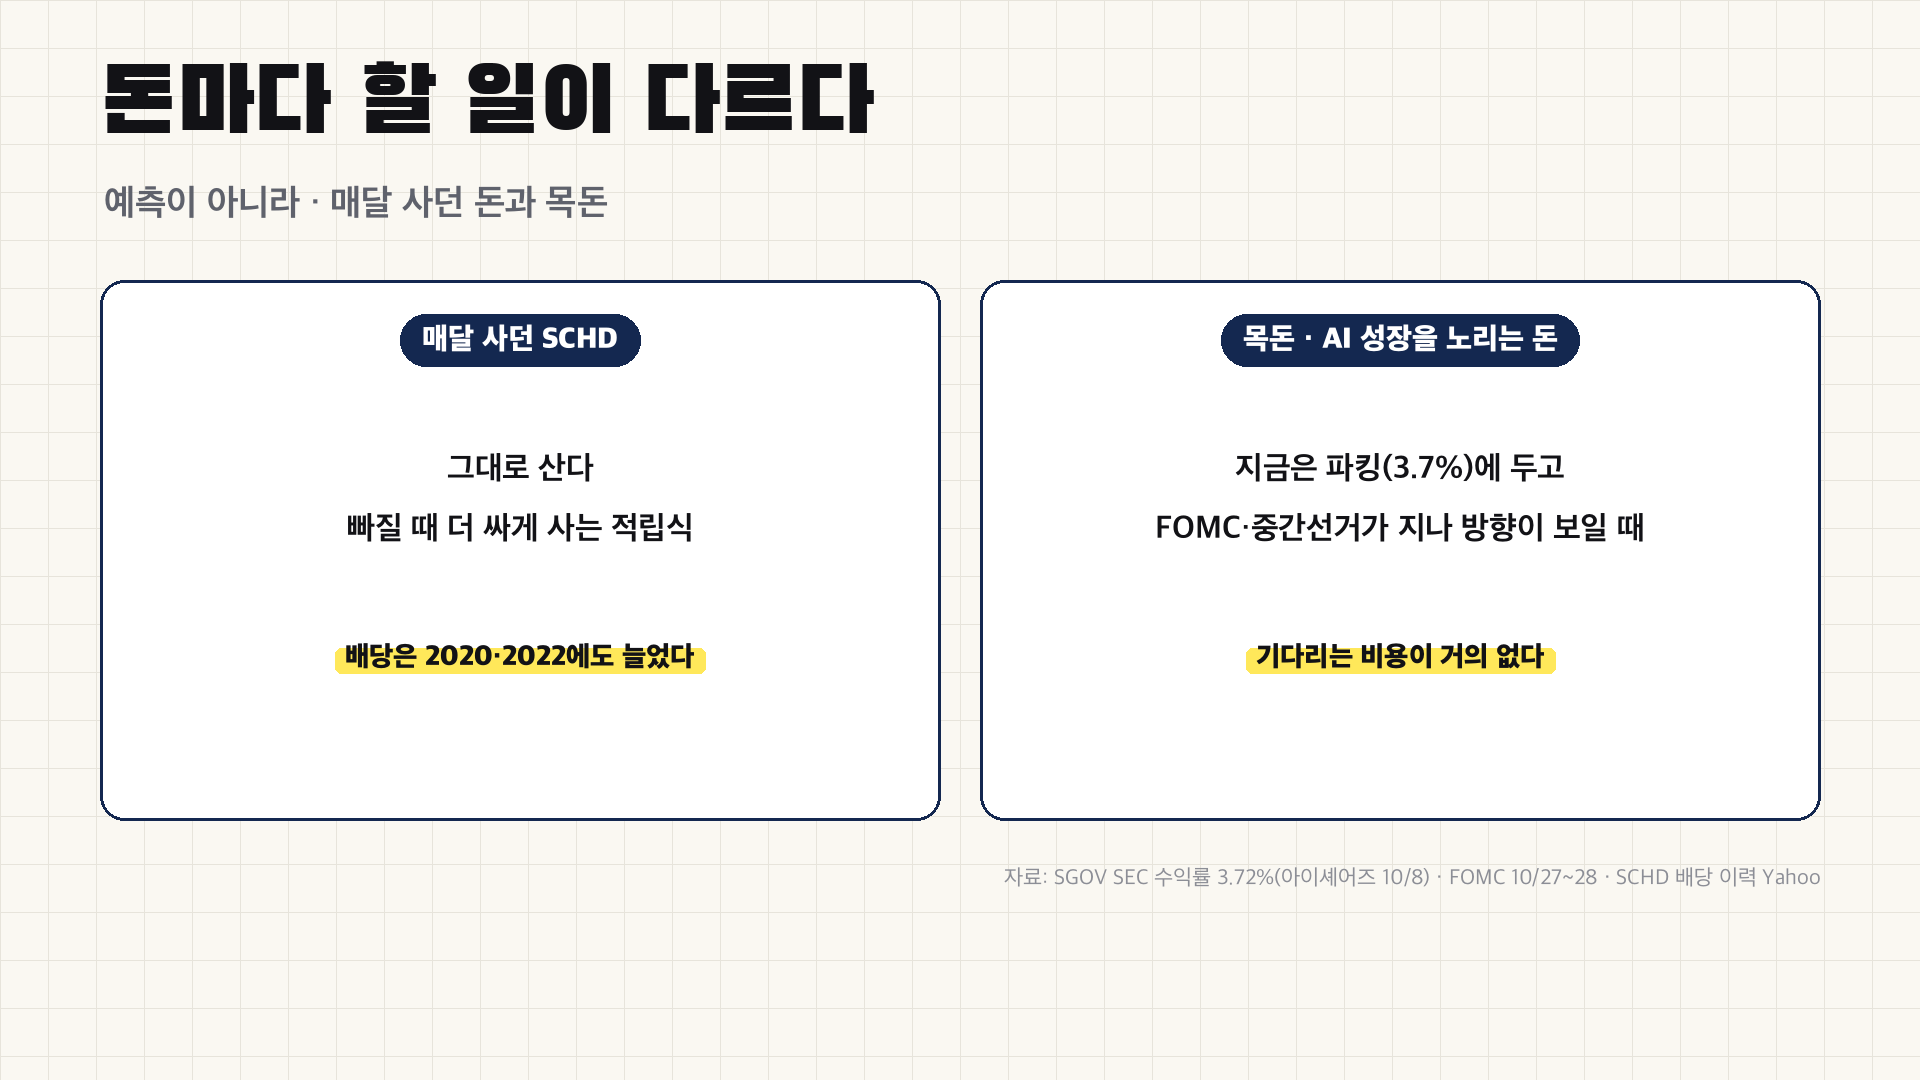
월급에서 일정액을 자동으로 사고 있다면, 가격 하락은 같은 금액으로 더 많은 주식을 사는 구간이기도 합니다. 위 자료에서 슈드를 팔아야 할 근거가 되는 것은 금리 상승 하나뿐이고, 배당 ETF로는 오히려 돈이 들어오고 있습니다. 적립식은 유지하되, 금리가 더 오르면 하락이 길어질 수 있어 매수 금액은 감당할 수 있는 선으로 두세요.
시나리오 B. AI 성장을 크게 노리는 목돈이 있는 경우
AI 성장주에 크게 들어가고 싶은 목돈이라면, 금리와 FOMC가 정리될 때까지 파킹에서 기다리는 선택지가 있습니다. 대기 중에도 3.7% 안팎의 이자를 받기 때문에 기다리는 비용이 크지 않습니다. 이 방식은 돈의 목적에 따라 자리를 나누는 것이고, 시장 예측과는 무관합니다. 다만 금리가 내려오면 파킹 이자도 함께 줄고, 기다리는 사이 주가가 올라 진입 가격이 높아질 수도 있습니다.
시나리오 C. 배당 현금흐름이 필요한 경우
배당을 생활비나 재투자 재원으로 쓰는 돈이라면 슈드 보유 목적이 달라집니다. 배당은 2020년과 2022년에도 늘었지만 올해는 거의 늘지 않았으므로, 배당이 매년 오른다는 기대는 낮추는 편이 맞습니다. 이런 돈은 가격 등락보다 배당 수입의 안정성을 기준으로 보고, 빠질 때 조금씩 나눠 담는 방식을 쓸 수 있습니다.
| 상황 | 돈의 목적 | 자료가 가리키는 자리 | 따져볼 점 |
|---|---|---|---|
| A. 매달 적립 | 장기 자산 형성 | 슈드 적립 유지 | 금리가 더 오르면 하락이 길어질 수 있음 |
| B. AI 노리는 목돈 | 성장 참여 | 방향이 보일 때까지 파킹 대기 | 금리 하락 시 이자 감소, 진입 가격 상승 가능성 |
| C. 현금흐름 | 배당 수입 | 슈드 유지, 분할 매수 | 올해 배당 증가 거의 없음 |
앞으로 확인할 일정은 무엇인가요?
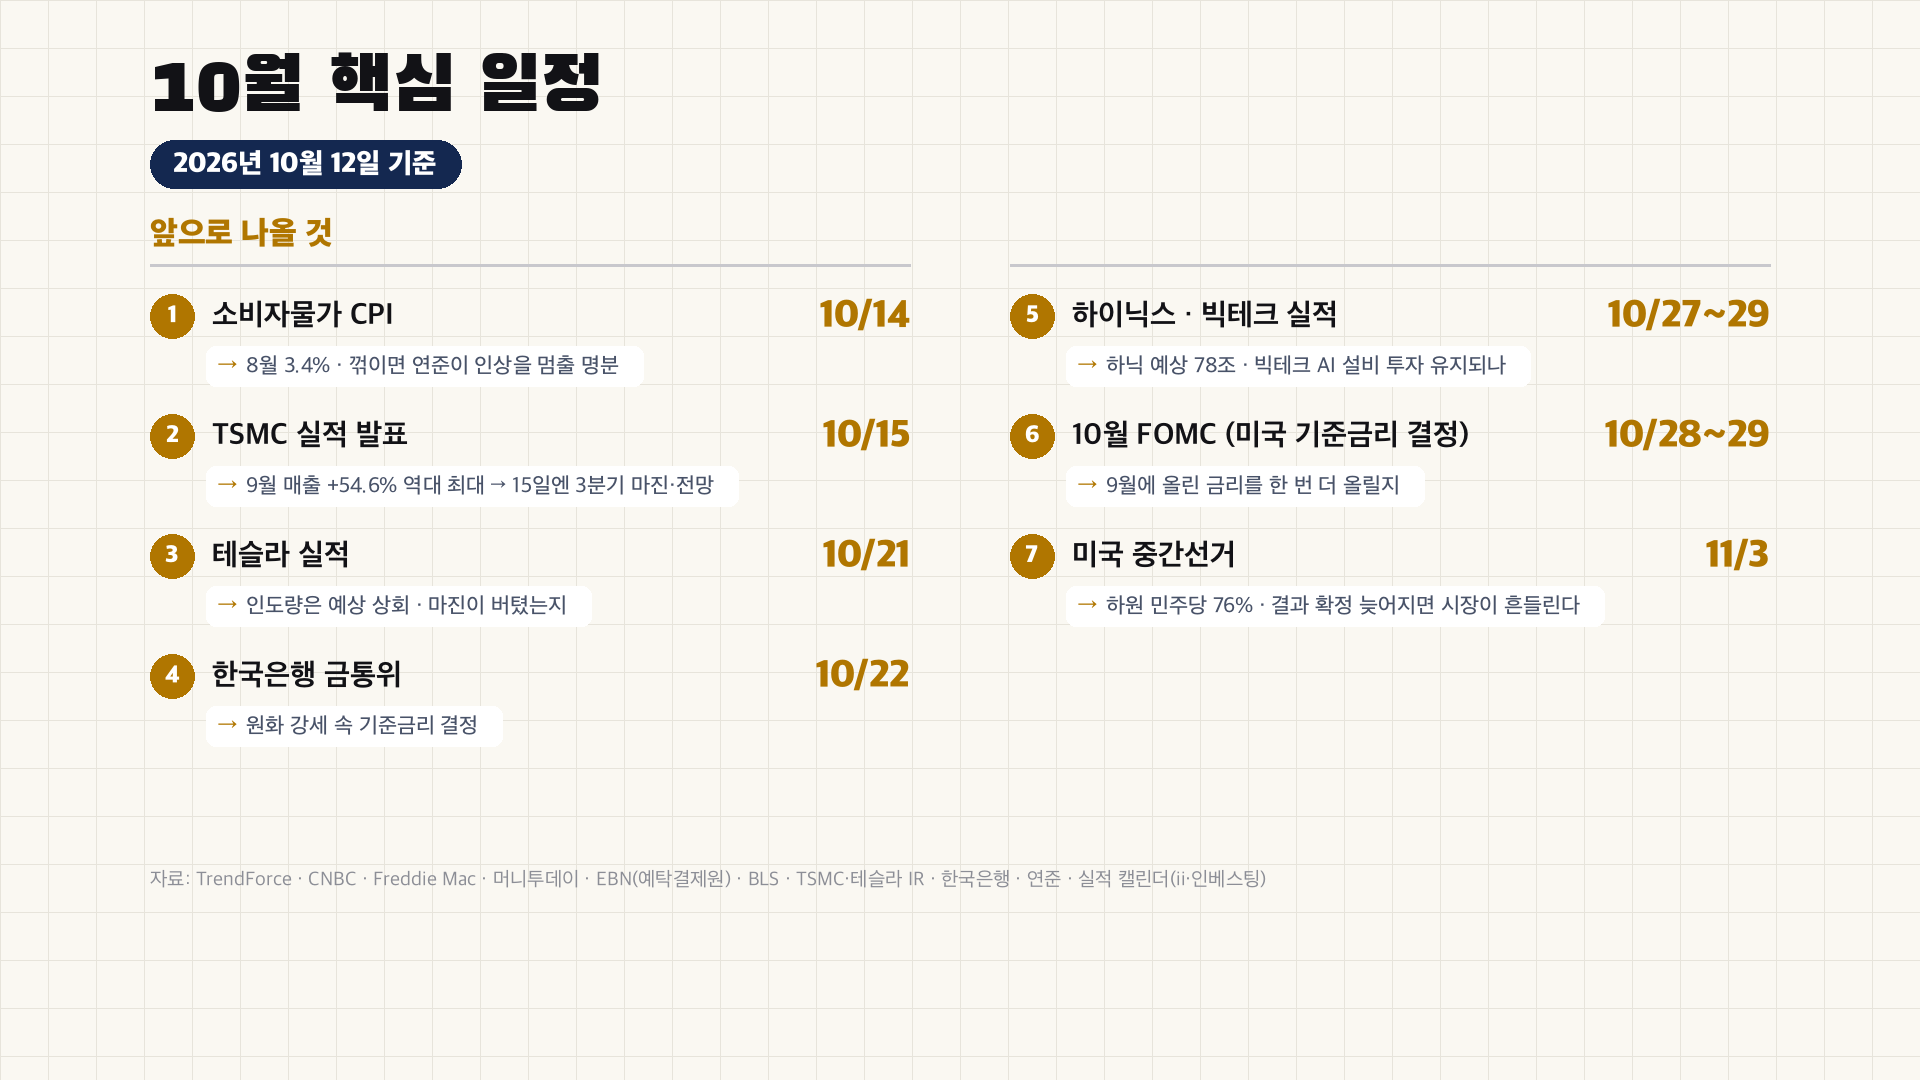
금리가 내려올지는 결국 물가가 좌우합니다. 10월 14일 미국 소비자물가(CPI), 10월 28일 FOMC, 11월 3일 중간선거가 차례로 이어집니다. 세 일정이 지난 뒤 파킹 대기 자금과 적립 비중을 다시 점검해 보면 됩니다.
핵심 요약
- 슈드는 8월 24일 고점 대비 -5.4%(10월 9일), 미국 10년물은 5.24%입니다.
- 9월 국채 ETF 유입 264억 달러 중 73%(192억 달러)가 단기였고, 파킹 이자는 3.7% 안팎입니다.
- 파킹은 이자 하나, 슈드는 배당·배당 성장·기업 성장 셋이며 10년 연평균 총수익은 12.37%입니다.
- 어느 자리가 맞는지는 적립식, 목돈, 현금흐름 중 그 돈의 목적이 정합니다.
자주 묻는 질문
SGOV 이자가 3개월 국채 금리보다 낮은 이유는 무엇인가요?
SGOV의 30일 SEC 수익률은 3.72%(2026년 10월 8일)로 3개월 국채 금리 4.06%보다 낮습니다. 보수 0.09%가 차감되고, 보유 채권의 금리 반영 시차가 있기 때문입니다. 파킹 수익은 국채 금리가 아니라 ETF 수익률 기준으로 봐야 합니다.
장기 국채가 금리 5.24%면 슈드보다 낫지 않나요?
이자는 높지만 금리가 더 오르면 장기 국채 가격이 내려 팔 때 손실이 나고, 안 팔면 만기까지 묶입니다. 달러 자산이라 원화가 강해지면 환차손도 생깁니다. 반대로 2023년처럼 금리가 내려오면 가격 상승이 더해지기도 했습니다. 어느 쪽이 나은지는 금리 방향과 보유 기간에 달려 있습니다.
출처
- State Street Investment Management 「US-Listed ETF Flows」, 2026-09-30
- Schwab Asset Management SCHD 공식 페이지·팩트시트(2026-06-30)
- iShares SGOV 공식 페이지, 2026-10-08
- Hartford Funds 「The Power of Dividends」, 2026-03-26
- 파이낸셜뉴스 서학개미 9월 순매수, 2026-10-05
※ 주가·금리·환율 수치는 Yahoo Finance 수정종가 기준 자체 계산이며 2026년 10월 9일 기준입니다. 본 글은 정보 제공 목적이며 투자·재무 자문이 아닙니다. 과거 수익률은 미래를 보장하지 않으며, 결정 전 전문가와 상담하세요.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.