
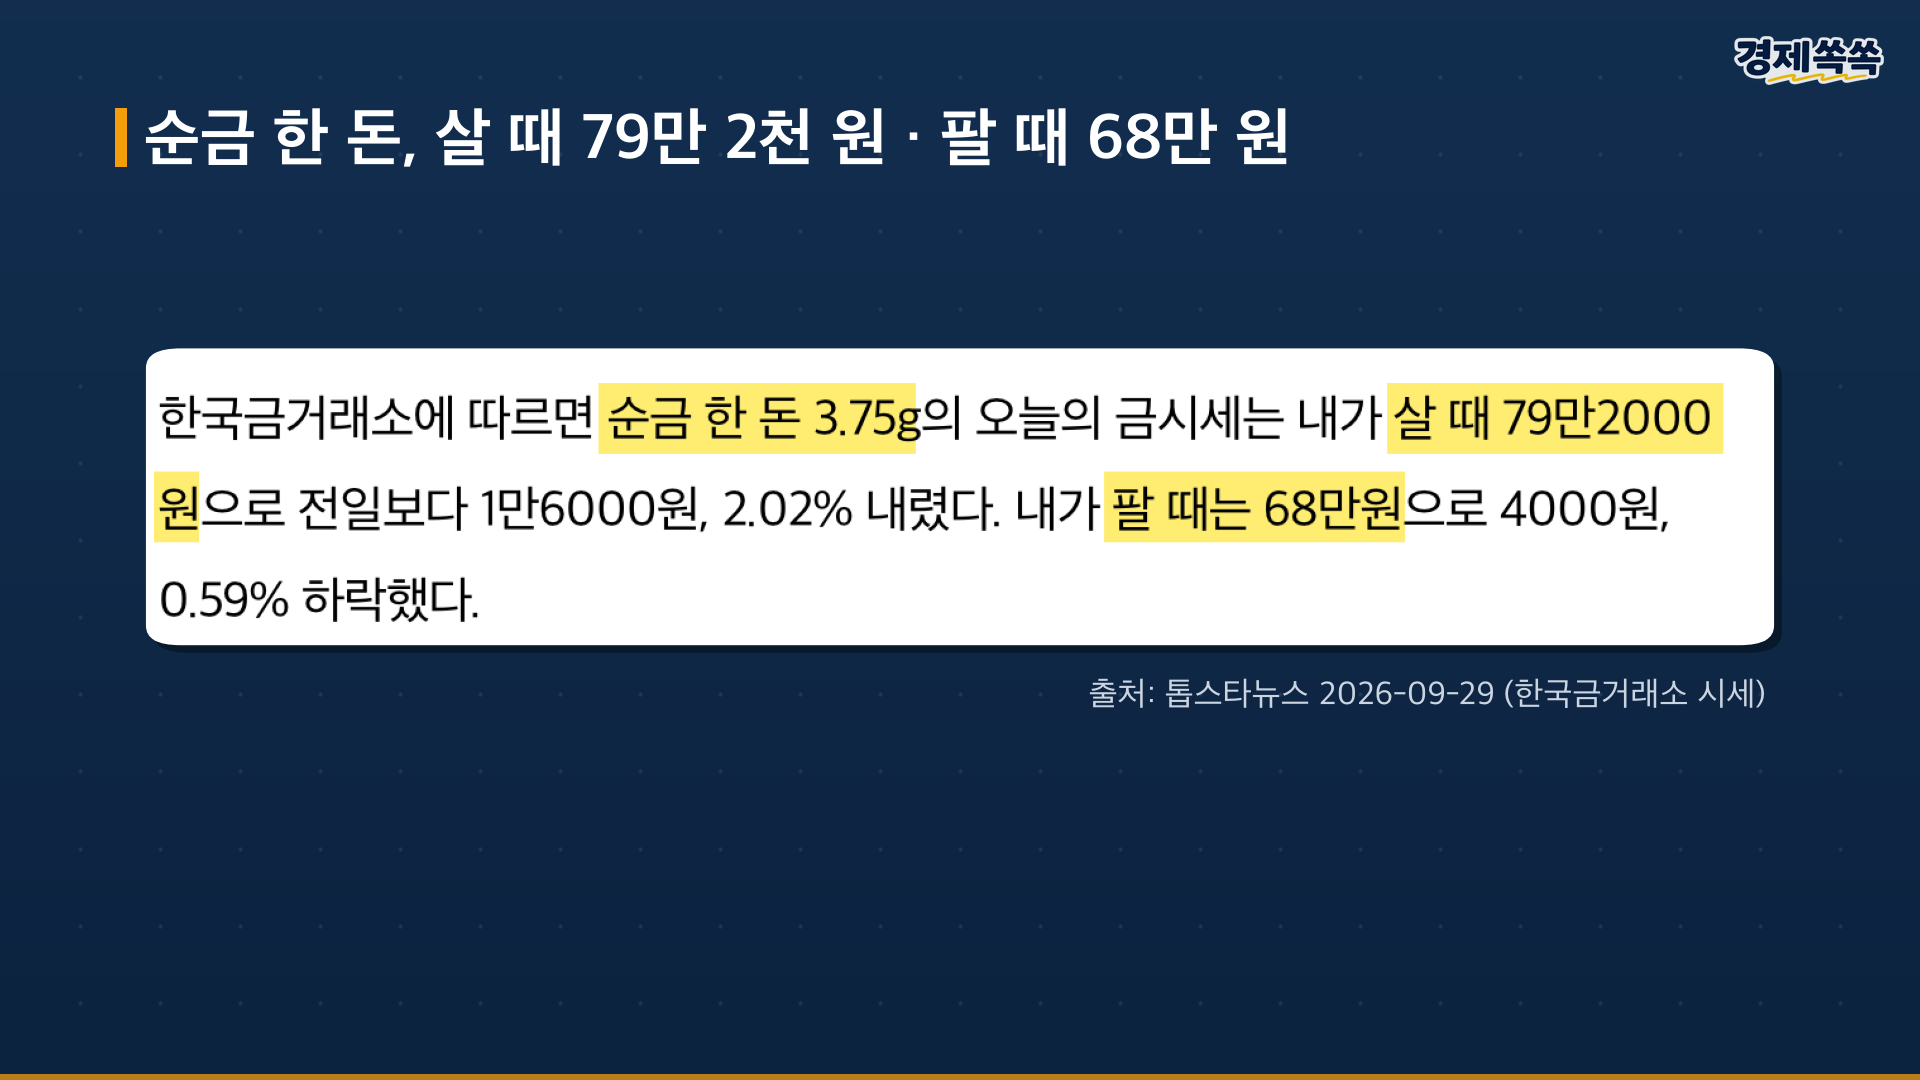
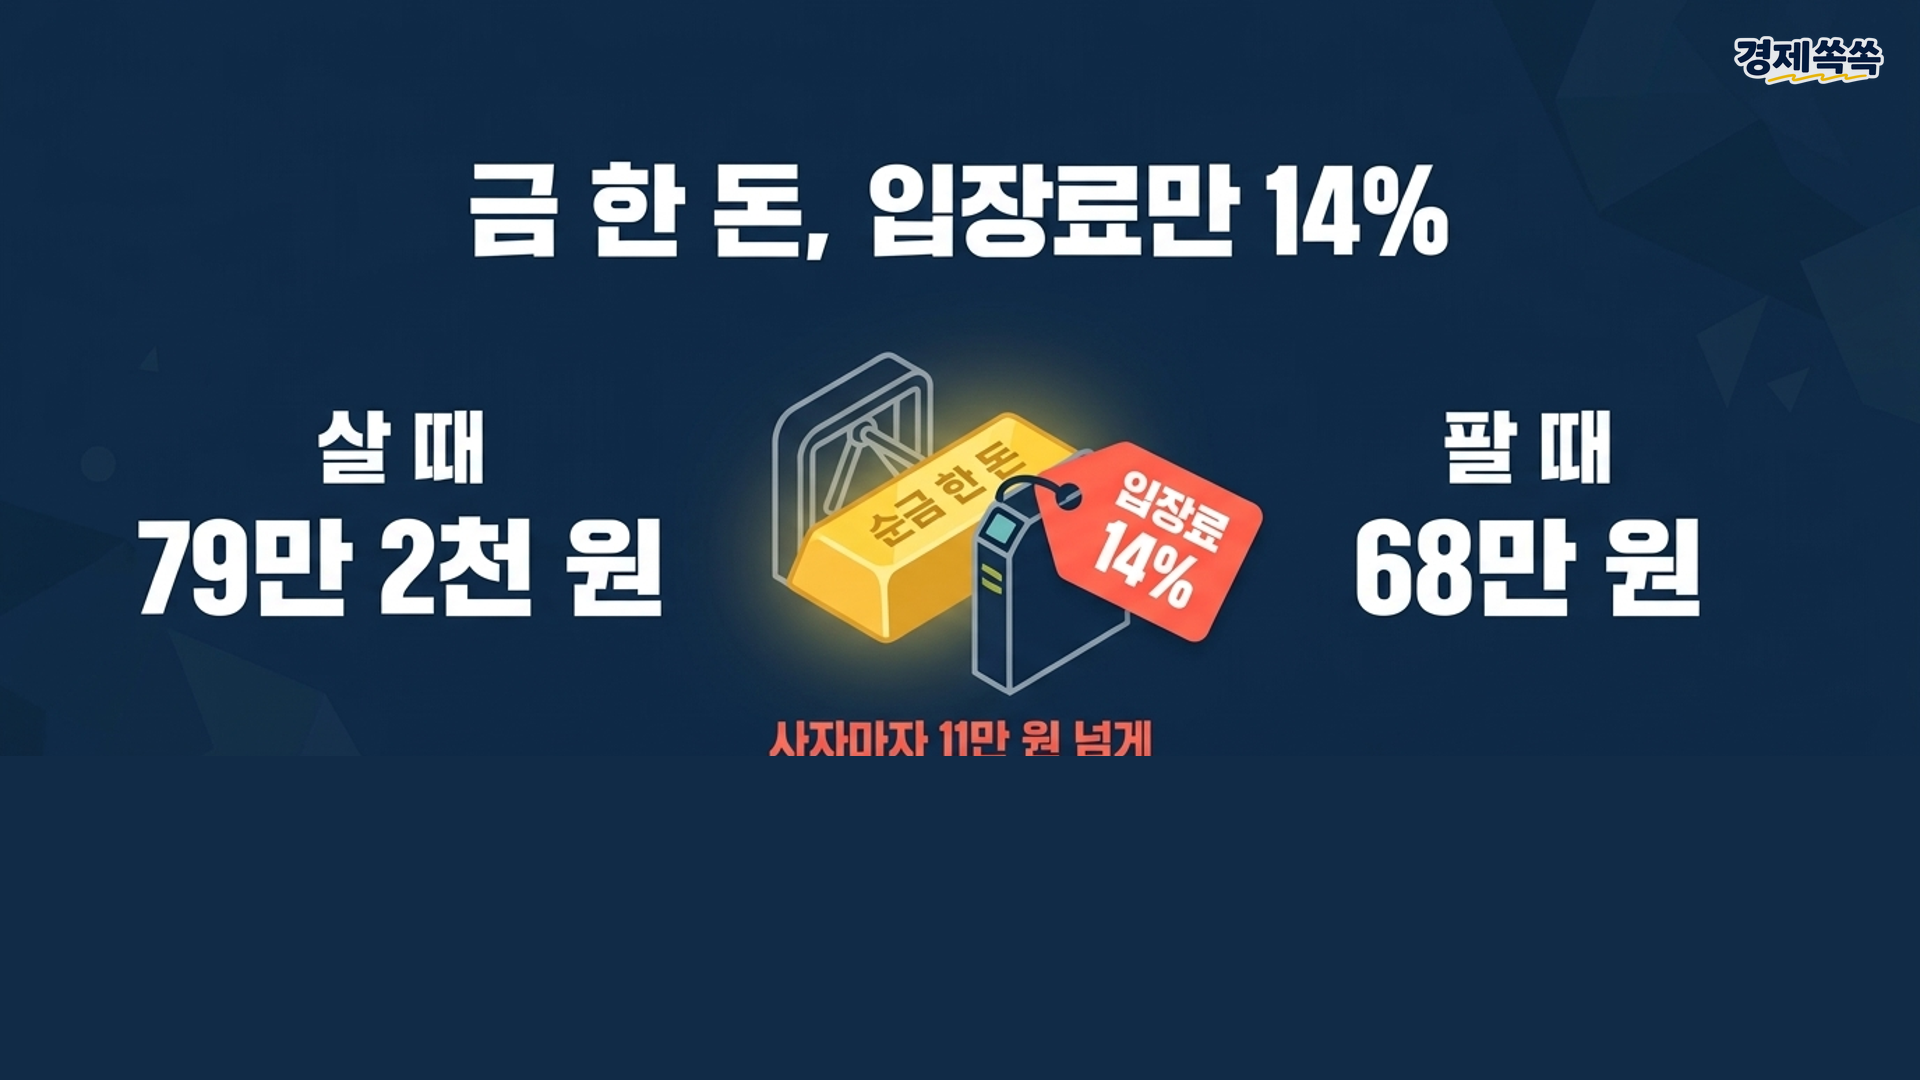
금 어디서 사야 덜 손해일까라는 질문의 답은 사는 방법에 따라 처음 내는 비용과 세금이 달라진다는 점입니다. 2026년 9월 29일 기준 금은방에서 순금 한 돈을 사면 79만 2천 원이고, 그 자리에서 되팔면 68만 원입니다. 사자마자 11만 원 넘게 줄어드는 셈인데, 금값이 내려서가 아니라 구매 경로에서 생긴 차이입니다.
경제쏙쏙.com이 방법별 비용과 세금, 알아둘 맹점 하나를 정리했습니다. 특정 상품의 매수를 권하는 글이 아닙니다.
금값은 왜 내려왔나요?
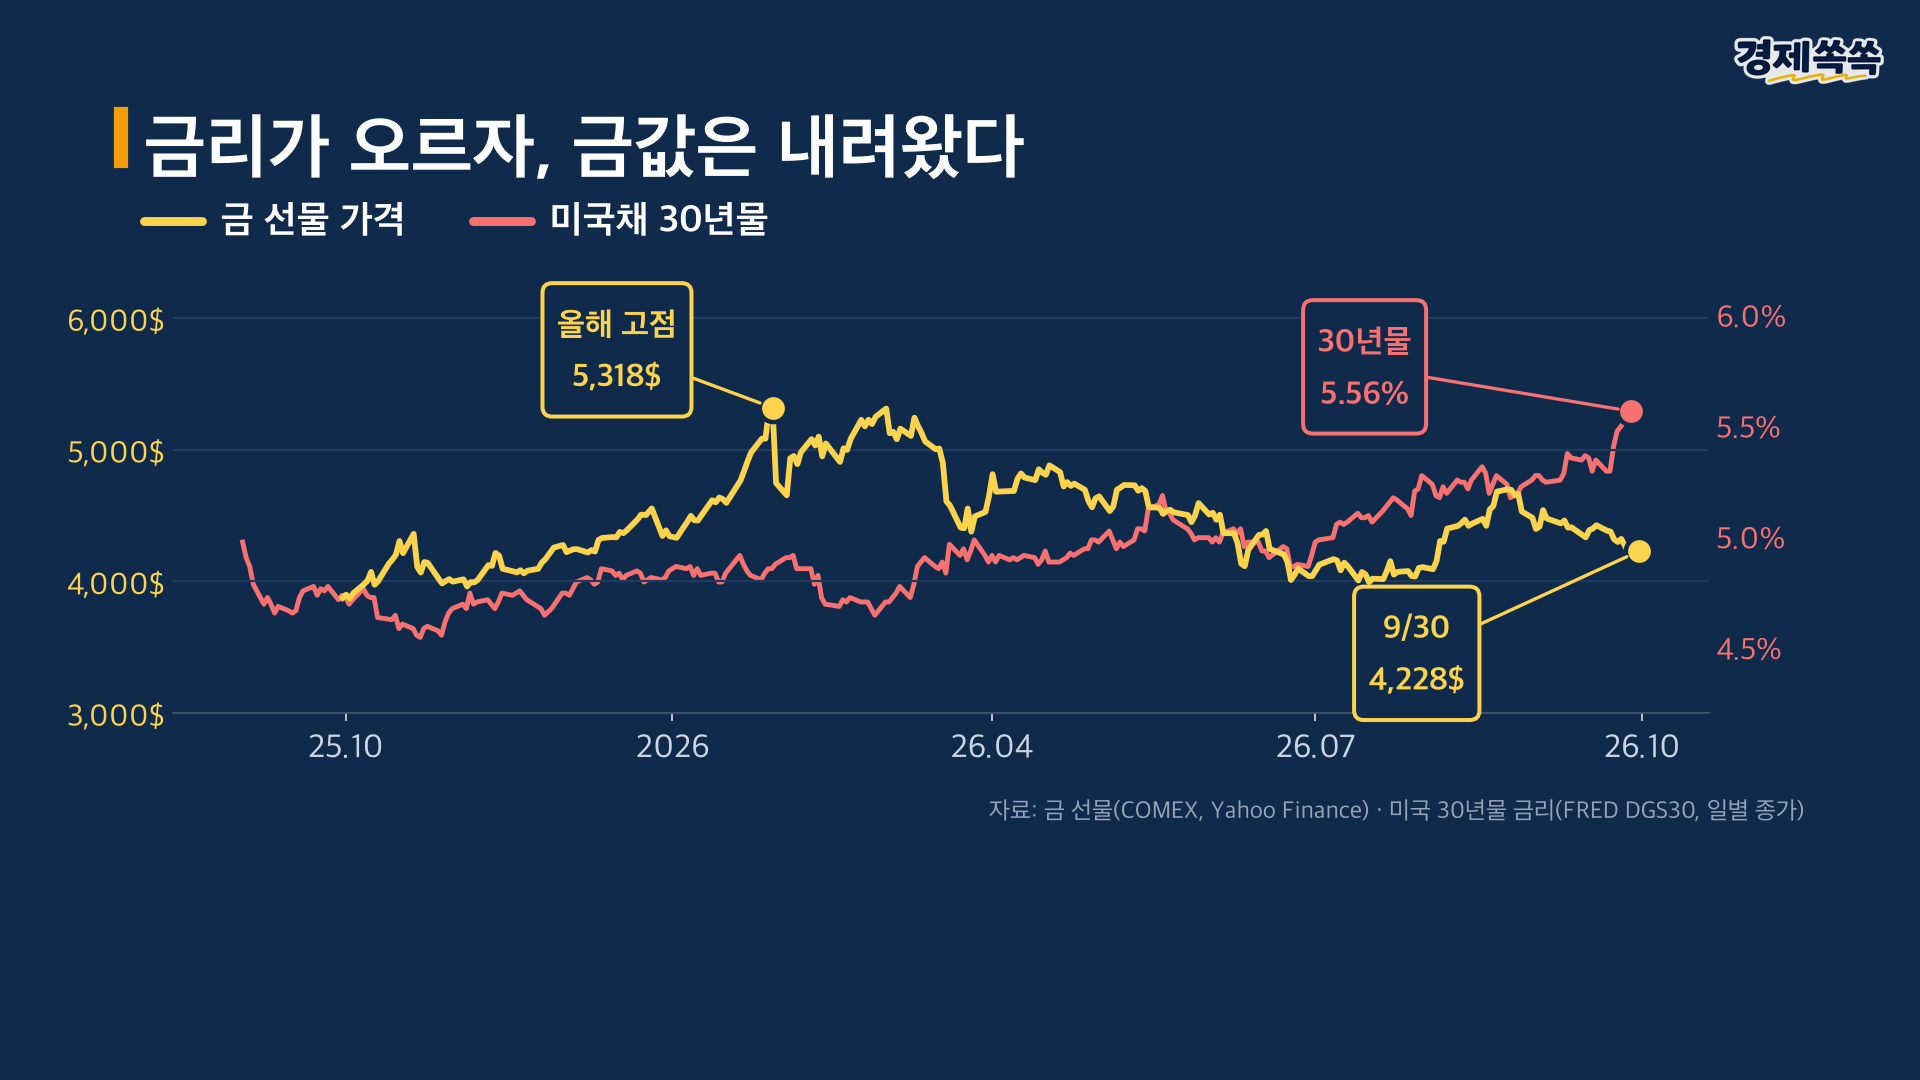
미국 금리 상승이 가장 큰 배경입니다. 미국 30년 만기 국채 금리는 9월 말 장중 5.6%대까지 올라 2002년 이후 24년 만의 최고 수준을 기록했습니다(FRED, 2026).
금은 이자를 주지 않아 금리가 오르면 상대적 매력이 떨어지기 쉽습니다. 국제 금 현물 가격은 9월 28일 8월 5일 이후 최저 수준까지 내려왔습니다. 금 선물은 올해 1월 말 온스당 5,318달러로 고점을 찍은 뒤 9월 30일 4,228달러 수준입니다.
금은방에서 사면 왜 사자마자 14%가 사라지나요?
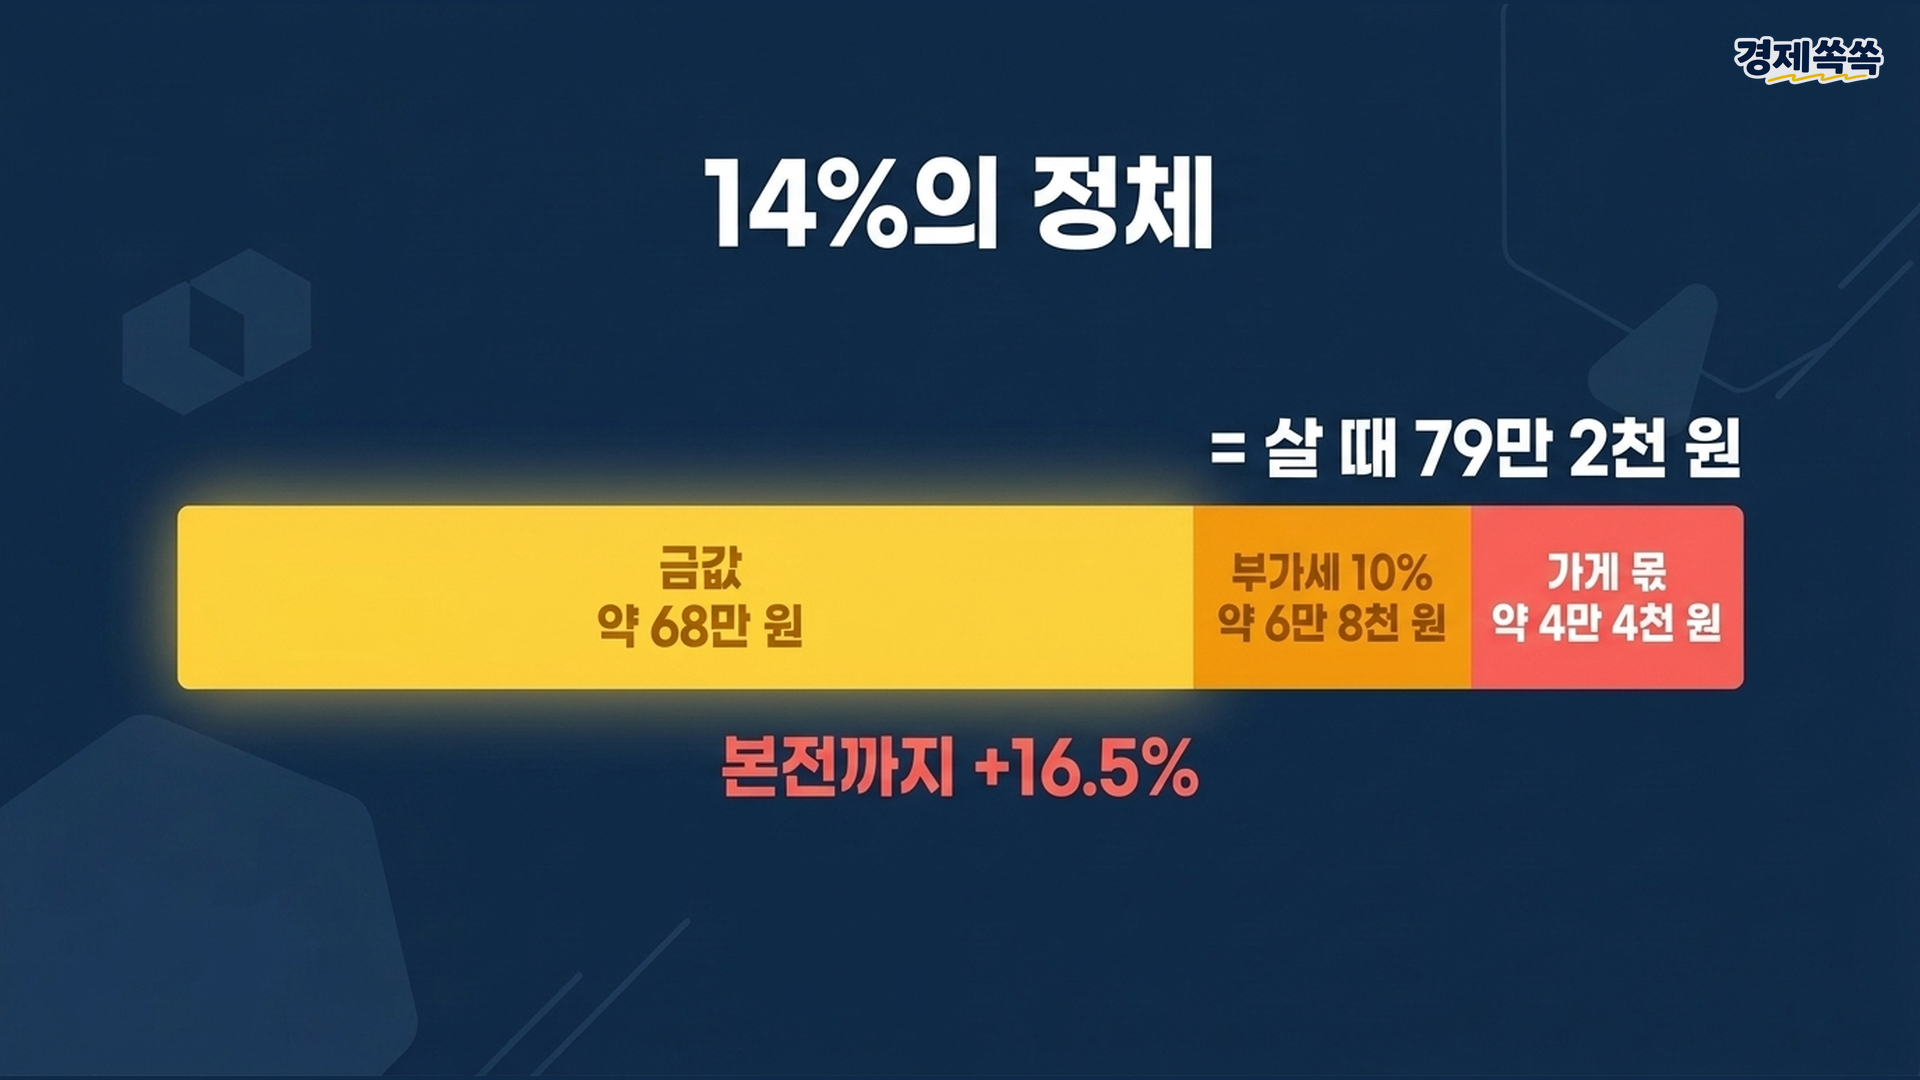
살 때 가격에 부가가치세 10%와 가게 몫이 붙기 때문입니다. 같은 날 한국거래소 금시장 기준 한 돈(3.75g)은 약 68만 원이고, 여기에 부가세 약 6만 8천 원, 가게 몫 약 4만 4천 원이 더해져 79만 2천 원이 됩니다.
사는 순간 약 14%를 먼저 내므로 본전이 되려면 금값이 약 16.5% 올라야 합니다(792,000 ÷ 680,000 − 1, 경제쏙쏙 계산). 금은방 골드바는 판 차익에 세금이 없다는 장점이 있지만, 입구에서 나가는 비용(부가세 + 수수료)이 큽니다.
금을 사는 방법에는 어떤 것이 있나요?
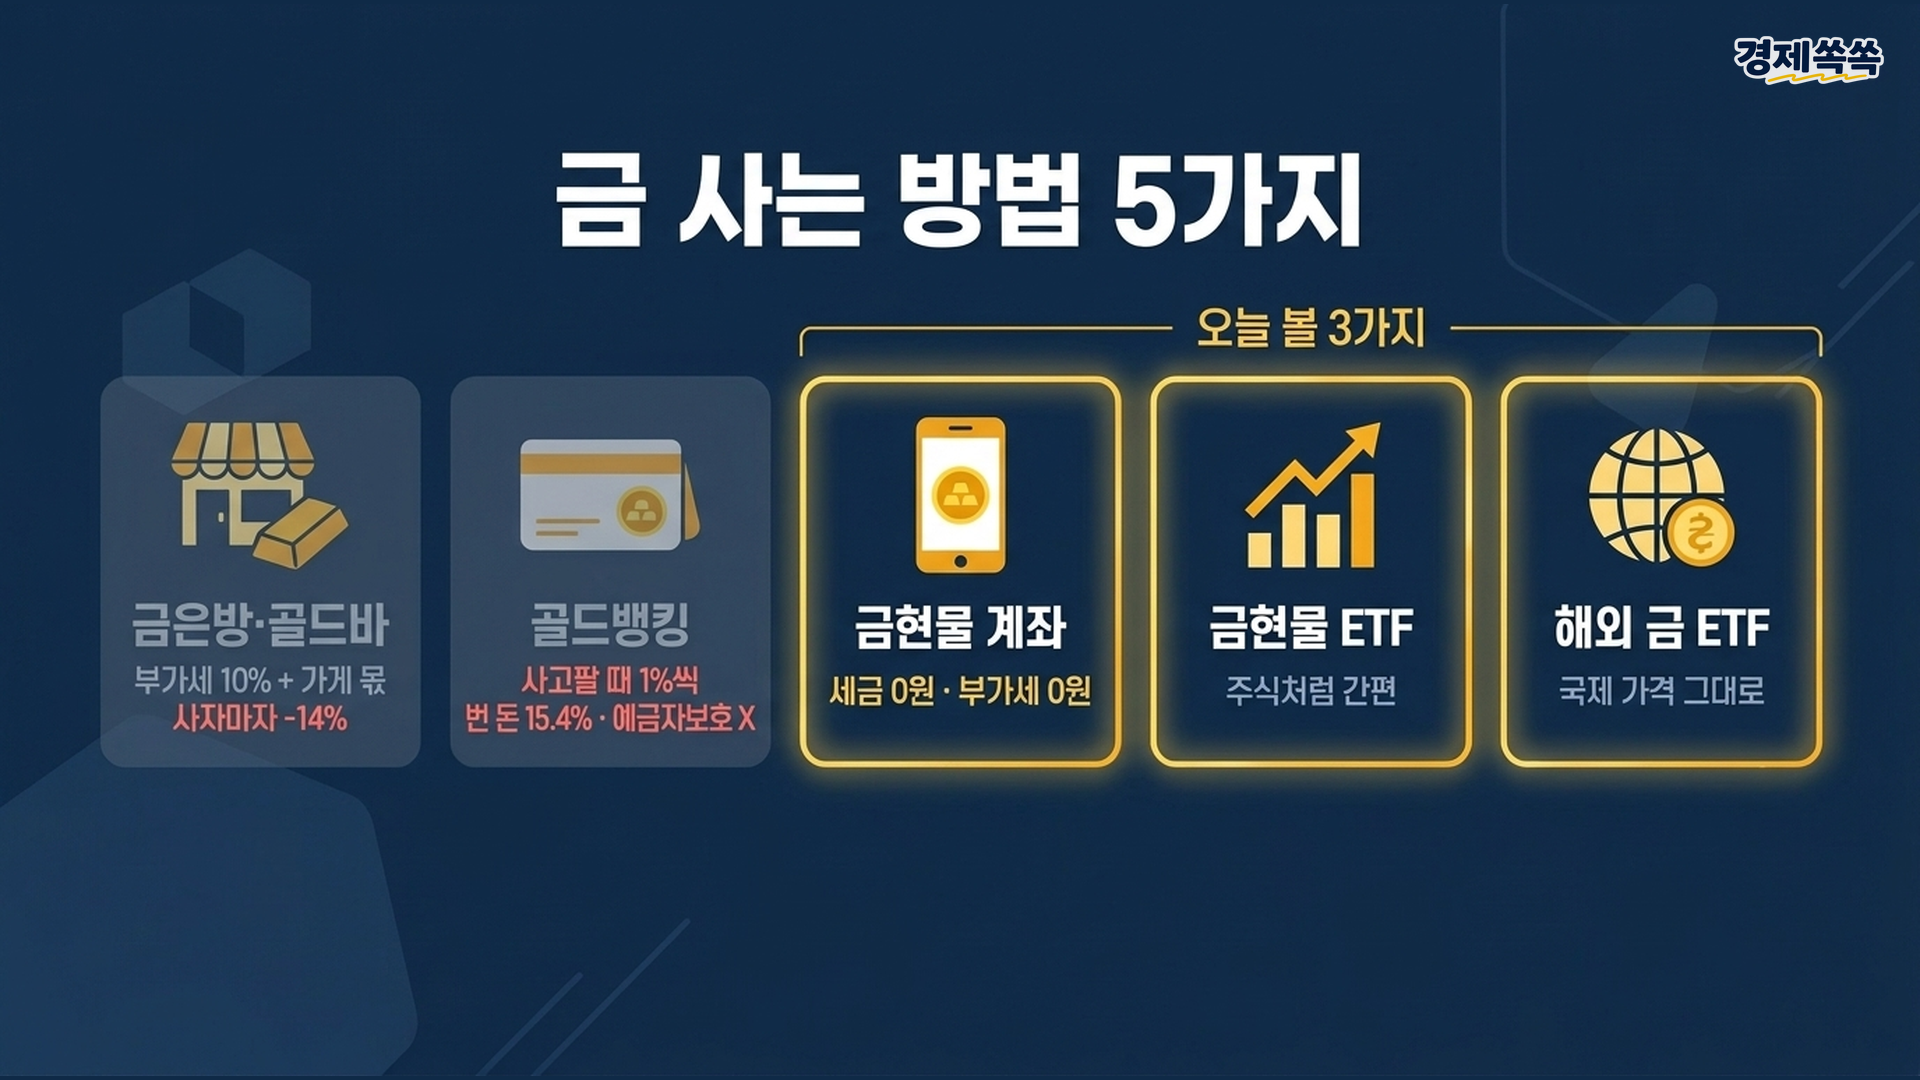
크게 다섯 가지입니다.
- 금은방·골드바: 부가세 10% + 가게 몫, 사자마자 약 -14%. 판 차익엔 세금 없음
- 은행 골드뱅킹(금통장): 사고팔 때 약 1%씩, 번 돈에 배당소득세 15.4%, 예금자보호 대상 아님
- 증권사 금현물 계좌(KRX 금시장): 부가세 면제, 매매차익 비과세, 수수료 0.3% 안팎
- 국내 금현물 ETF: 주식처럼 간편, 일반 계좌에선 번 돈에 15.4% 과세
- 해외 금 ETF: 국제 가격 그대로, 연 250만 원 넘는 차익에 22%
증권사 금현물 계좌는 어떤 점이 유리한가요?
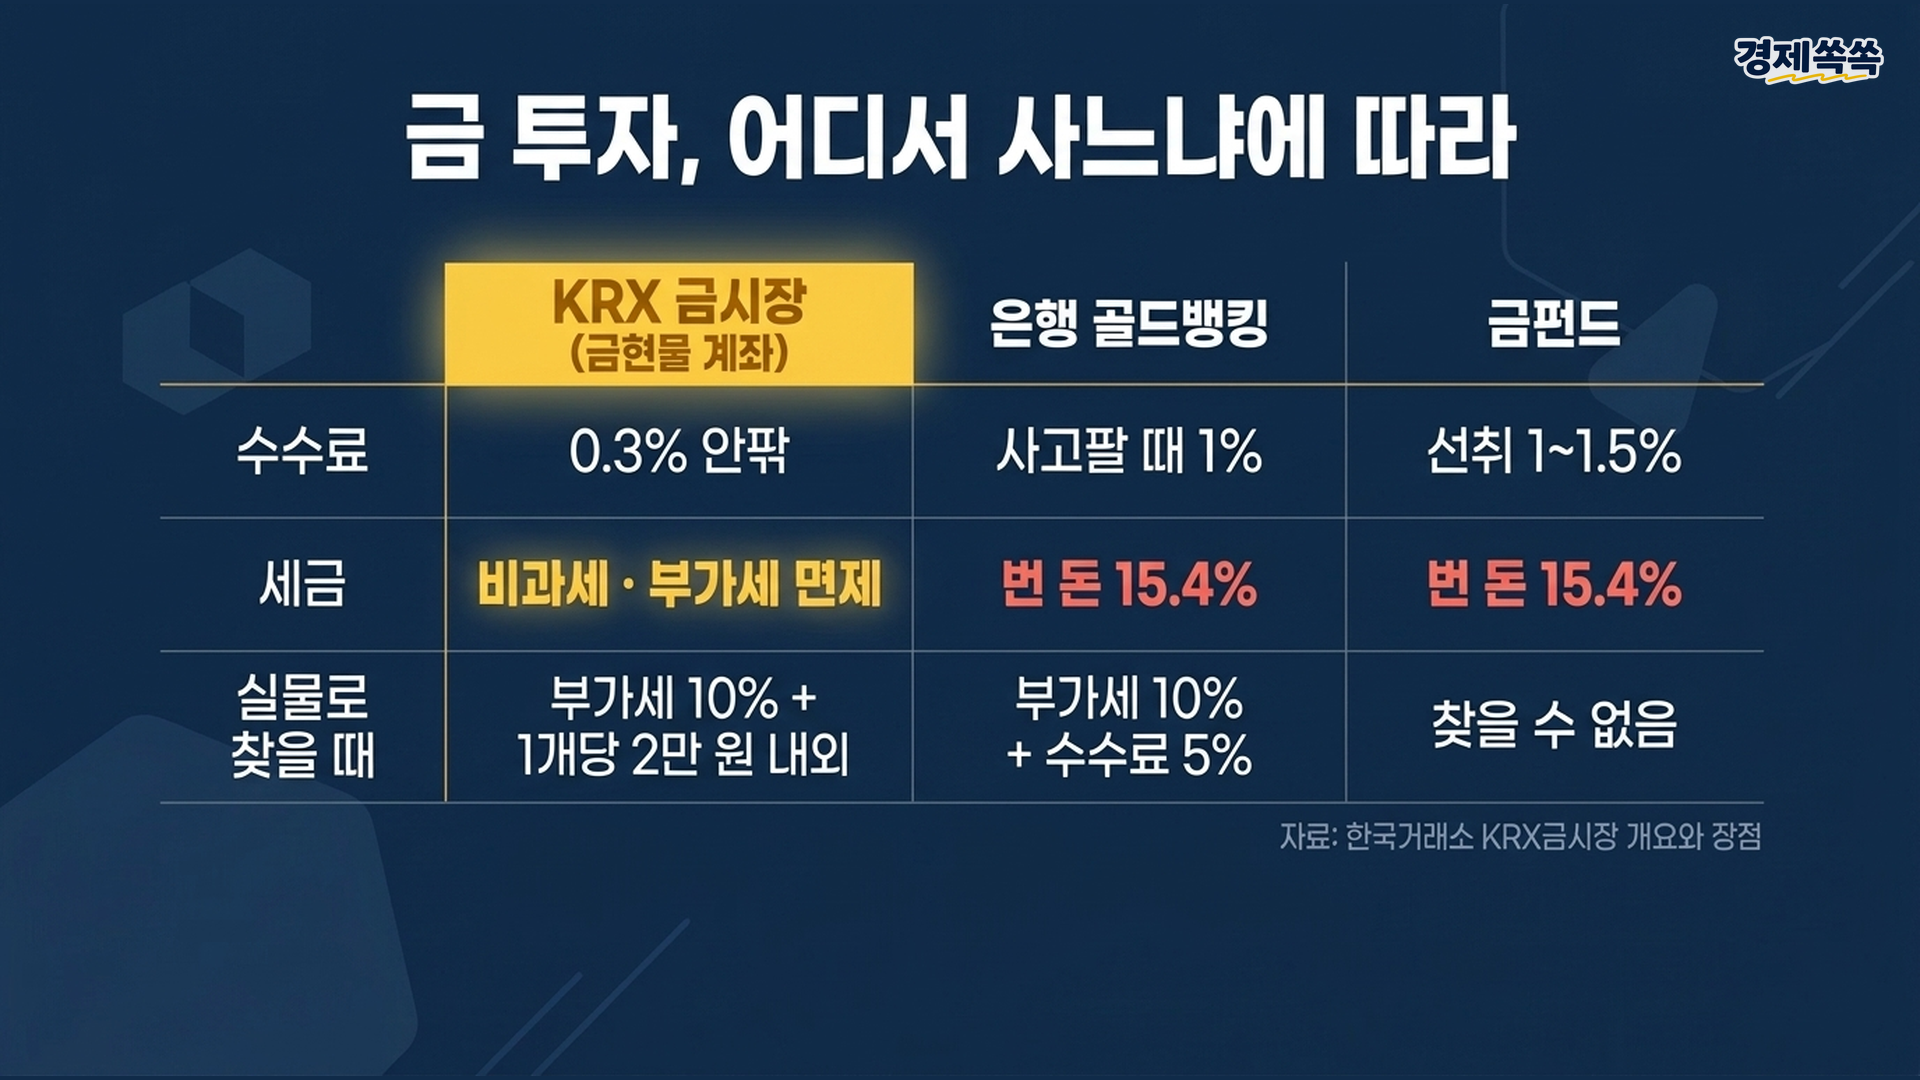
증권사 금현물 계좌는 한국거래소 금시장에서 1g 단위로 금을 사고파는 금 전용 계좌이며, 부가세와 양도소득세가 모두 면제됩니다(한국거래소 KRX금시장). 온라인 수수료는 0.3% 안팎입니다. 은행 골드뱅킹은 통장거래 1%(실물 5%), 금펀드는 선취 1~1.5%에 매매차익 배당소득세 15.4%가 붙습니다.
금액이 클수록 세금 차이가 벌어집니다. 금값이 10% 올라 차익이 500만 원이라면 금현물 계좌는 세금이 없고, 일반 계좌의 국내 금 ETF는 약 77만 원(15.4%)입니다. 불편한 점은 금 전용 계좌를 따로 열고 돈을 옮겨야 한다는 정도입니다. 실물 인출은 1개당(100g/1kg) 3만 원 내외(증권사마다 다소 차이)에 부가세 10%가 듭니다.
금현물 계좌의 맹점은 무엇인가요?
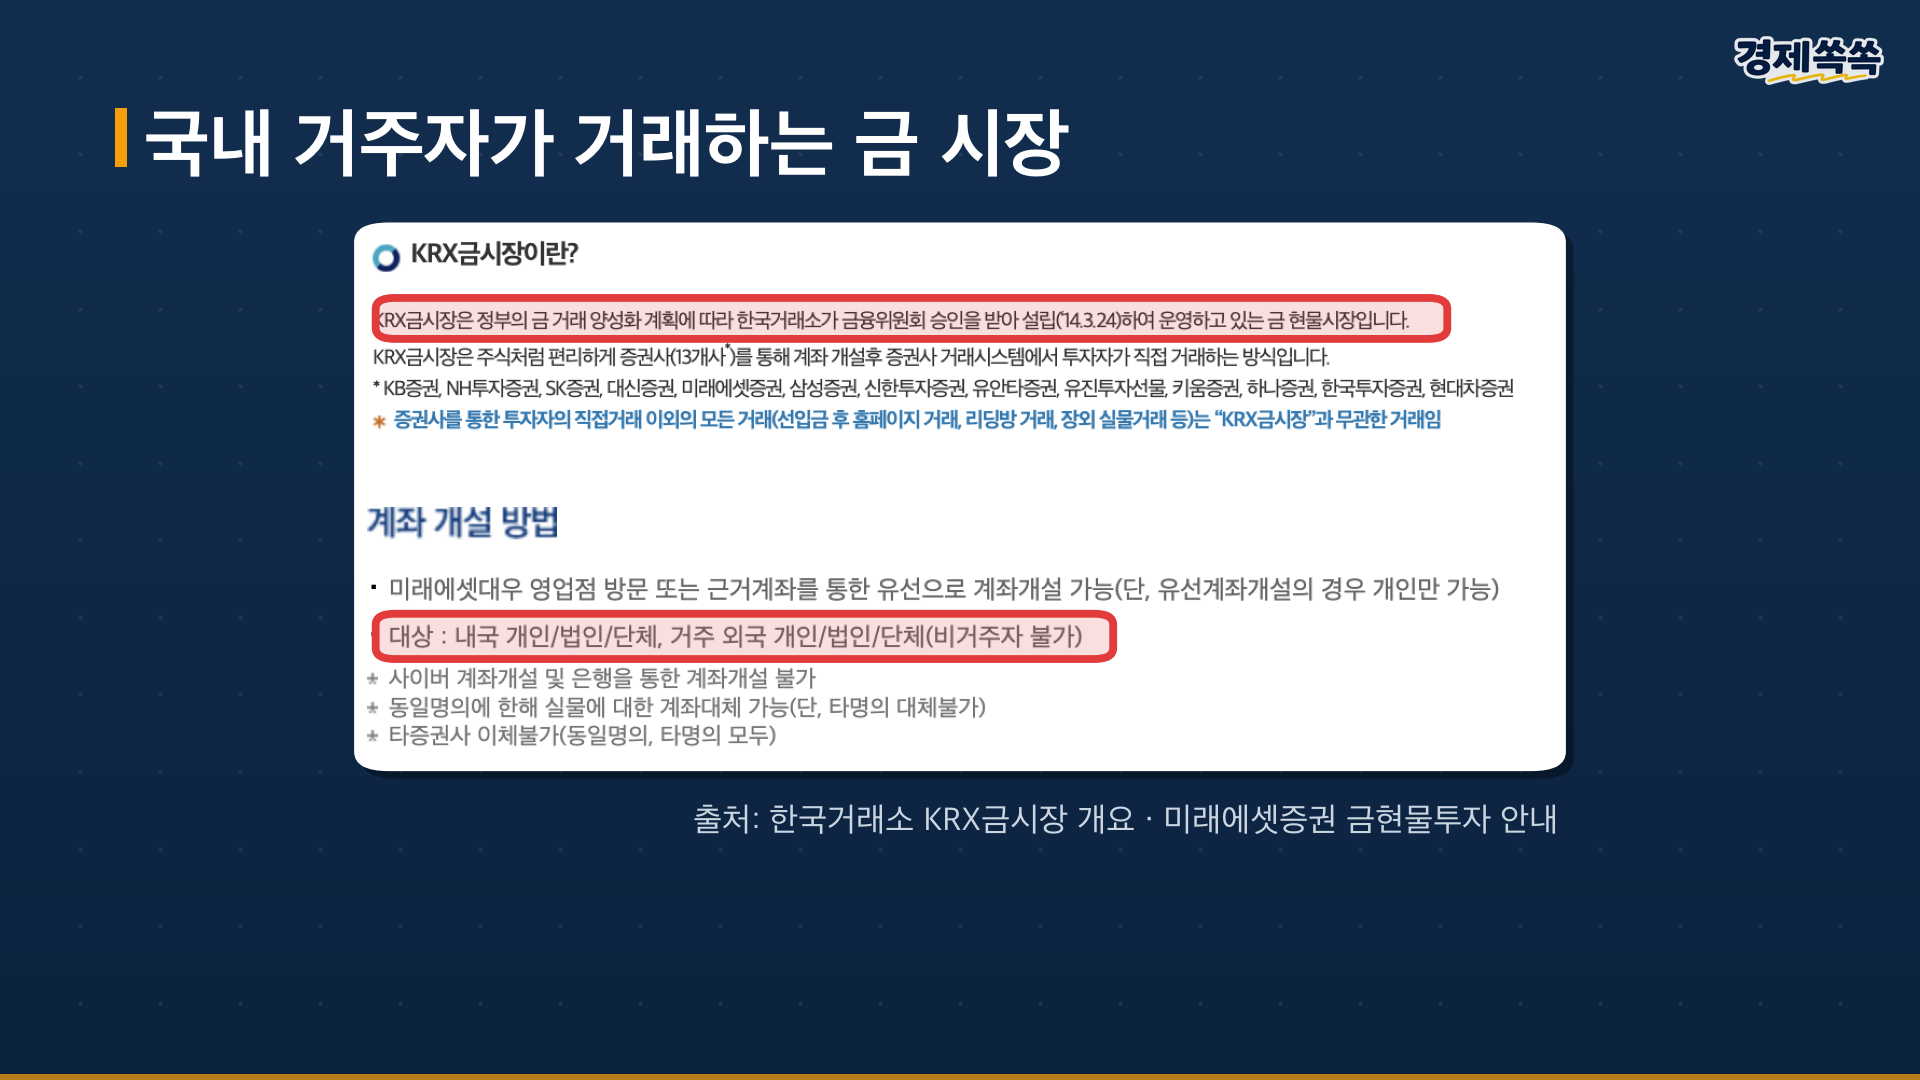
국내 금 가격이 국제 가격과 따로 움직일 수 있다는 점입니다. KRX 금시장은 정부의 금 거래 양성화 계획에 따라 2014년 3월 24일 문을 열었고, 계좌는 내국인과 국내 거주 외국인만 열 수 있습니다(미래에셋증권 안내). 시장에 새 금을 들여오는 것도 정해진 공급 업체로 한정돼 있습니다.
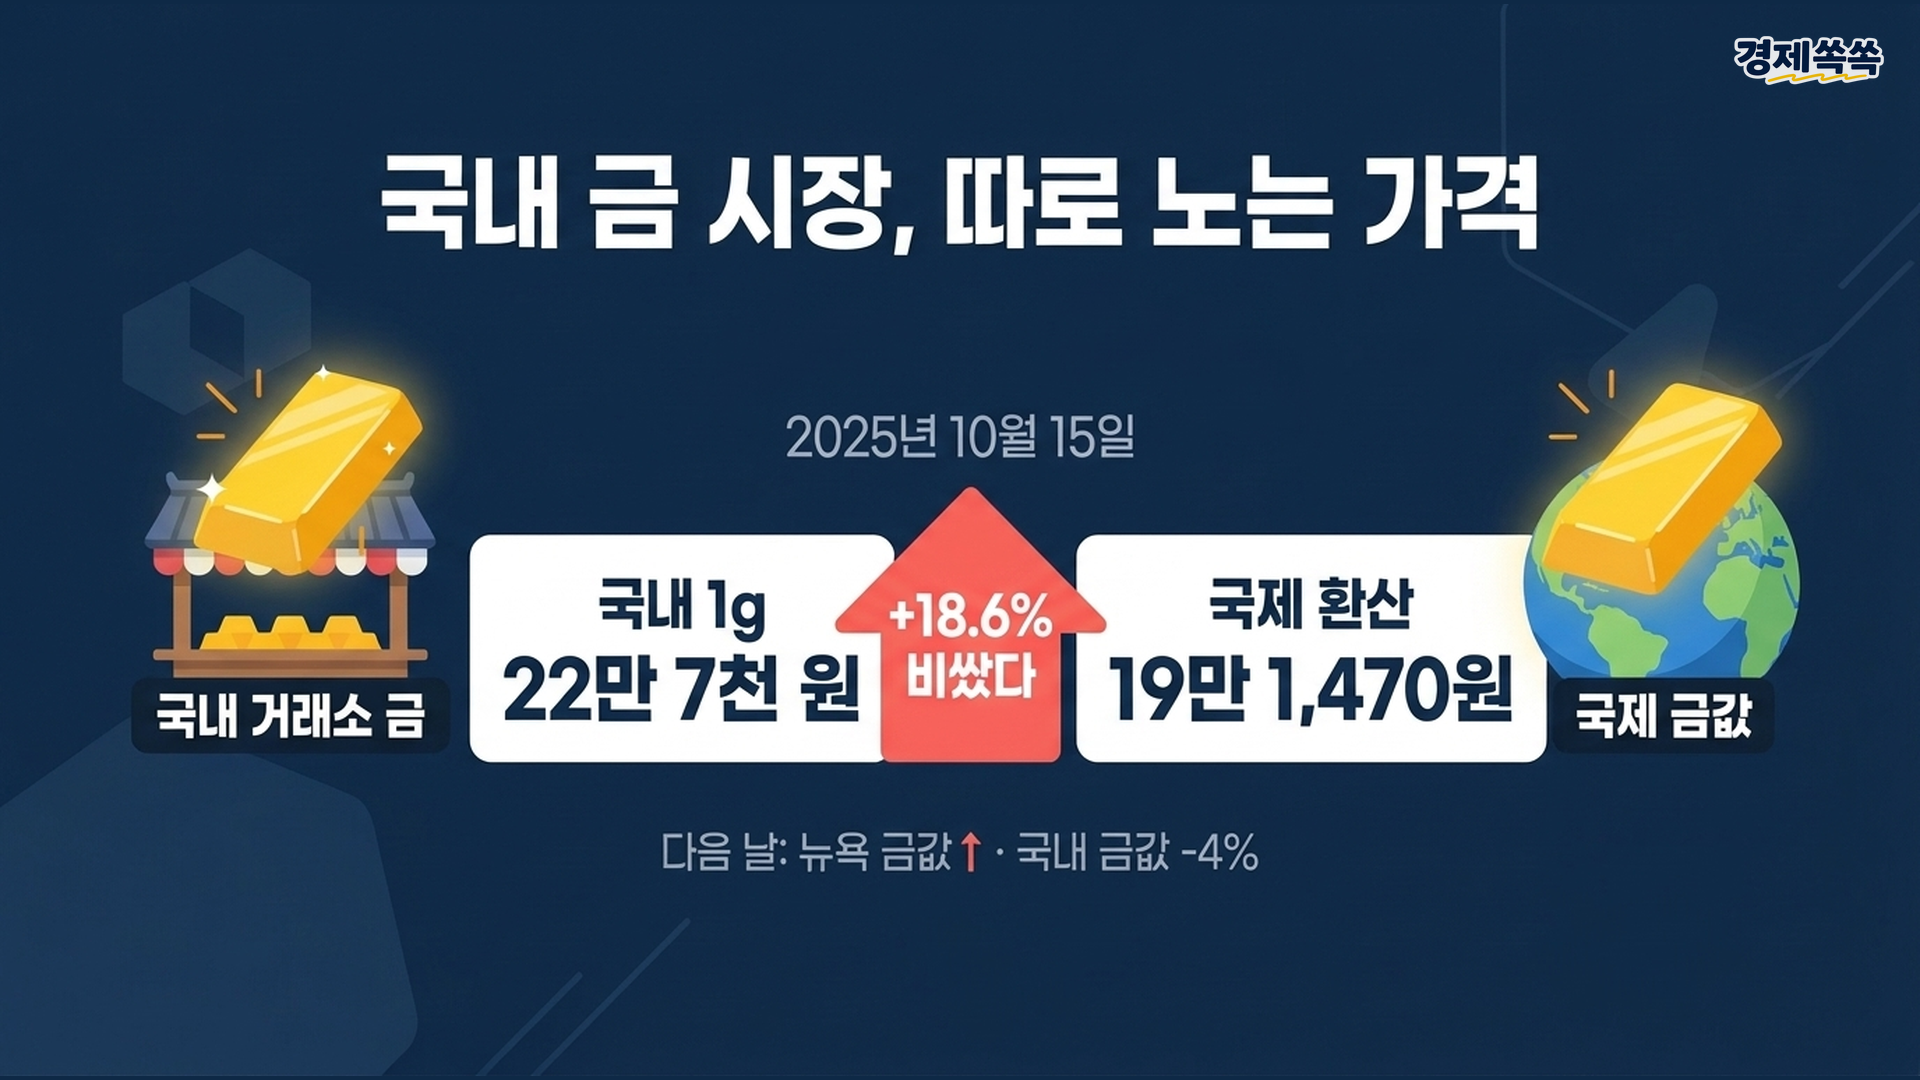
섬 안의 시장과 비슷합니다. 사려는 사람이 몰렸는데 배로 금이 바로 들어오지 않으면 섬 안 가격만 비싸집니다. 2025년 10월 15일 국내 금값(1g 22만 7천 원)은 거래소가 공시한 국제 금값(1g 19만 1,470원)보다 18.56% 비쌌고, 다음 날 뉴욕 금값이 오를 때 국내 금값은 4% 가까이 빠졌습니다(머니투데이, 2025).
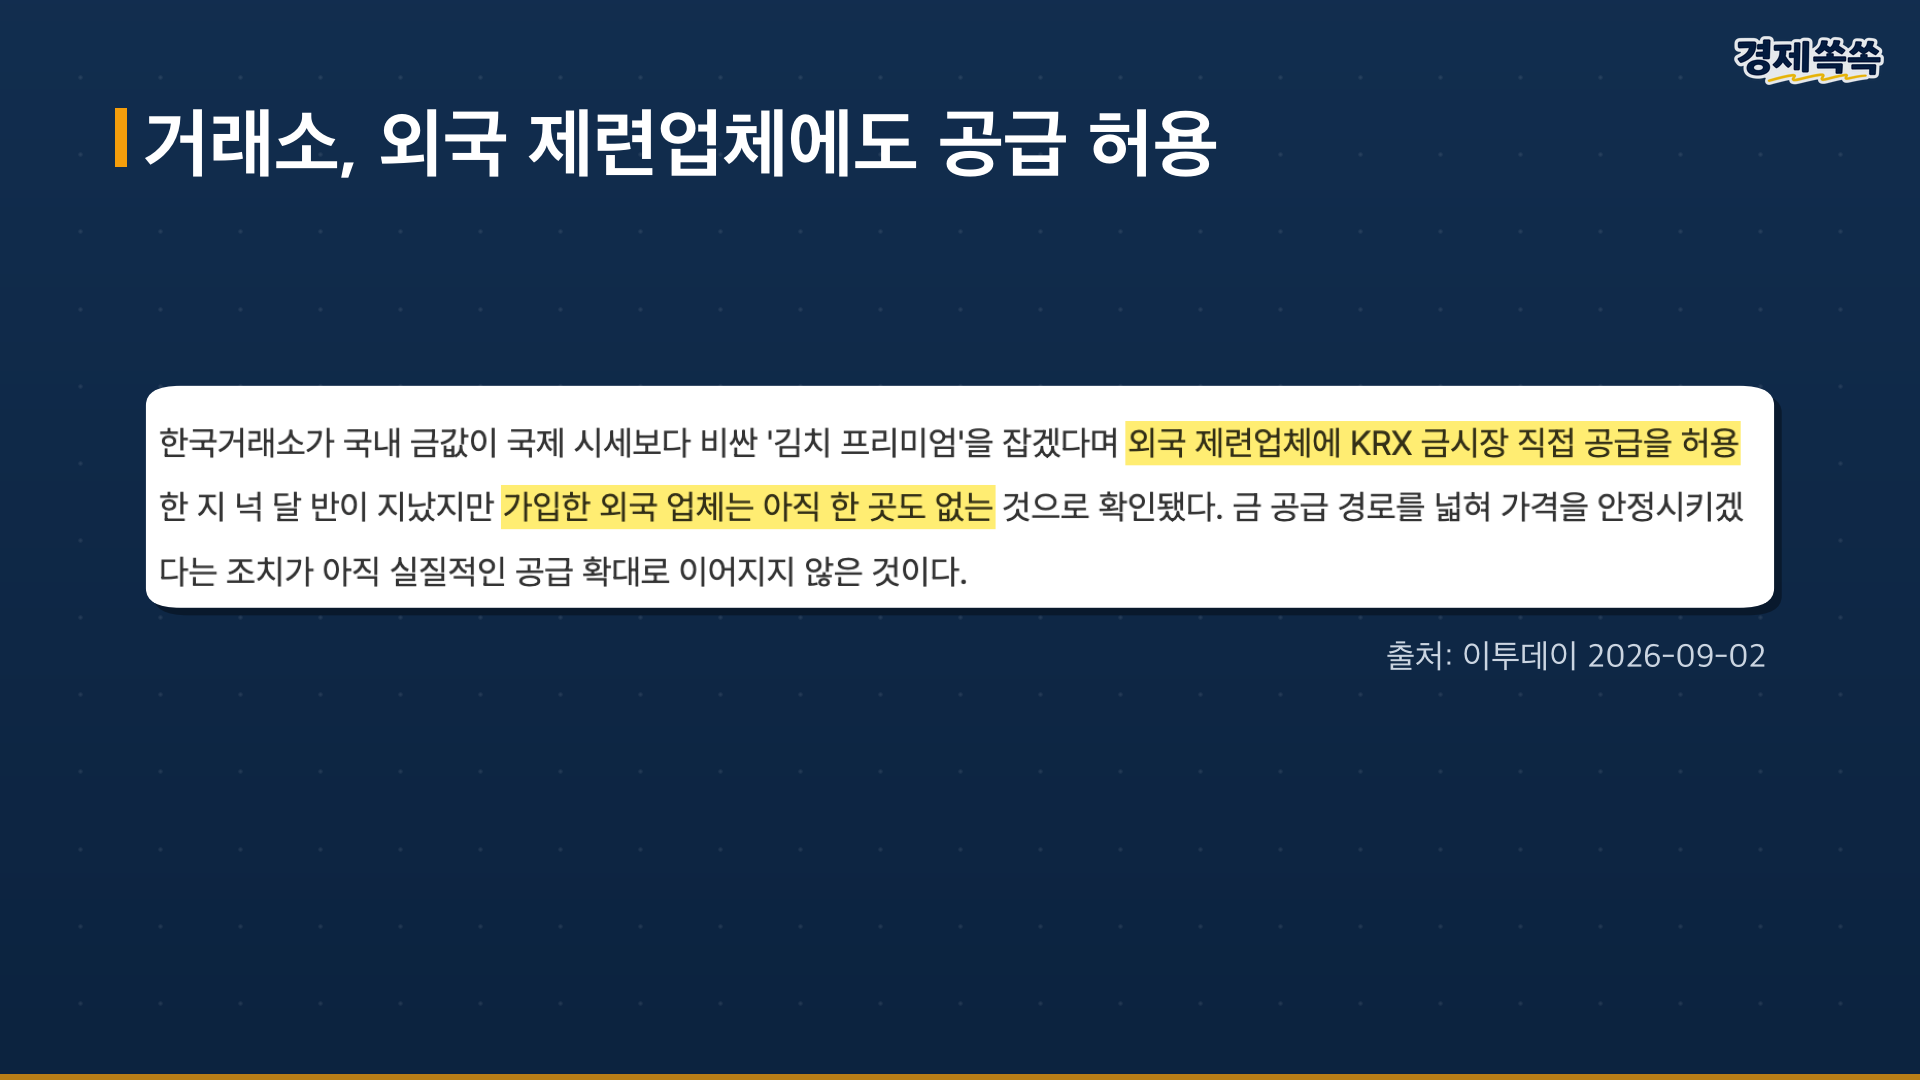
한국거래소는 2026년 4월부터 해외 제련업체도 금을 직접 공급할 수 있게 규정을 바꿨지만, 8월까지 가입한 해외 업체는 없었습니다(이투데이, 2026). 9월 29일 기준 국내외 가격 차이는 약 0.3~0.5%(경제쏙쏙 계산)로 거의 없습니다. 살 때 국제 가격과 한 번 비교해 보면 됩니다.
금현물 ETF는 어떤 경우에 쓰나요?
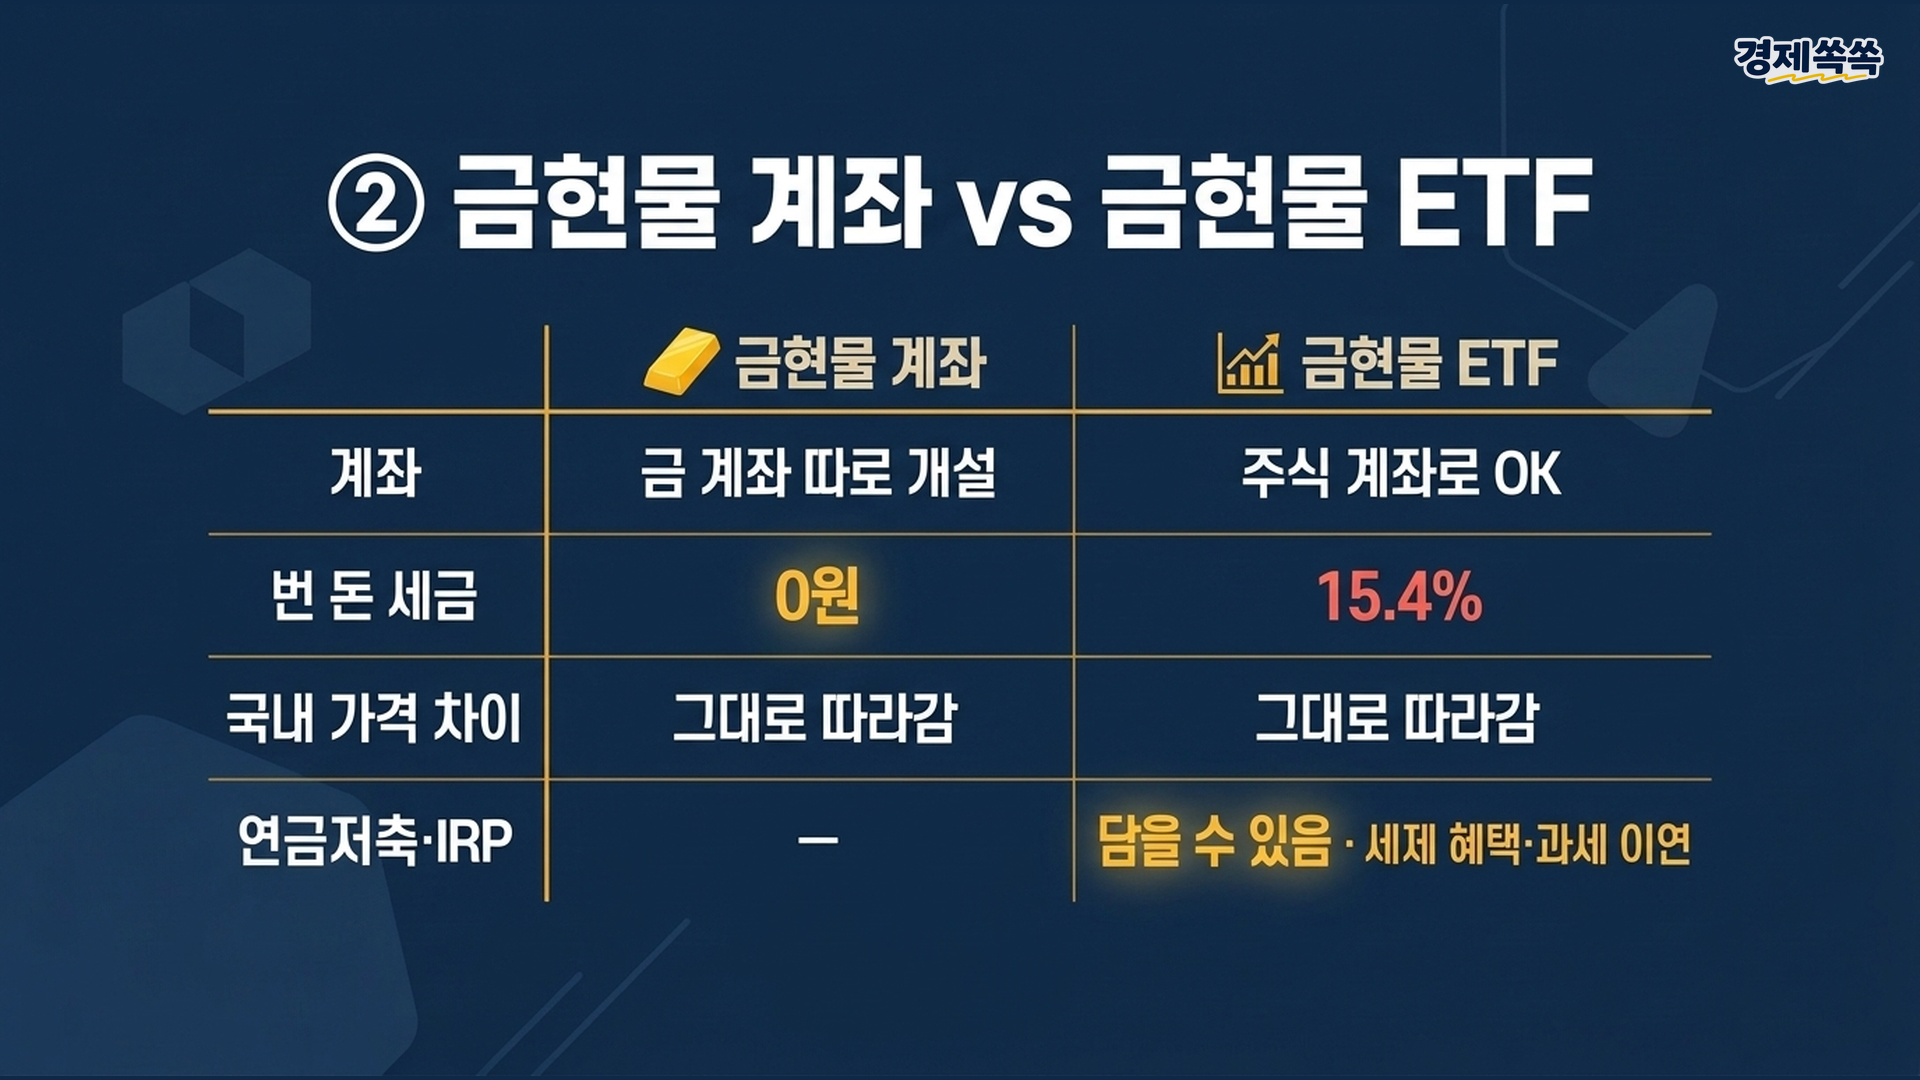
주식 계좌에서 바로 사고팔 수 있어 계좌를 따로 열지 않아도 됩니다. 대신 일반 계좌에서는 번 돈에 15.4%가 과세되고, 거래소 금을 따라가므로 국내 가격 차이도 그대로 반영됩니다.
연금저축이나 IRP에 담으면 세금이 미뤄졌다가 연금 수령 때 3.3~5.5% 연금소득세가 붙습니다. 퇴직연금(IRP·DC)은 위험자산 한도 70% 안에서 담을 수 있습니다(뉴스핌, 2026). 금현물 계좌는 연금계좌에 담을 수 없습니다.
해외 금 ETF는 무엇이 다른가요?
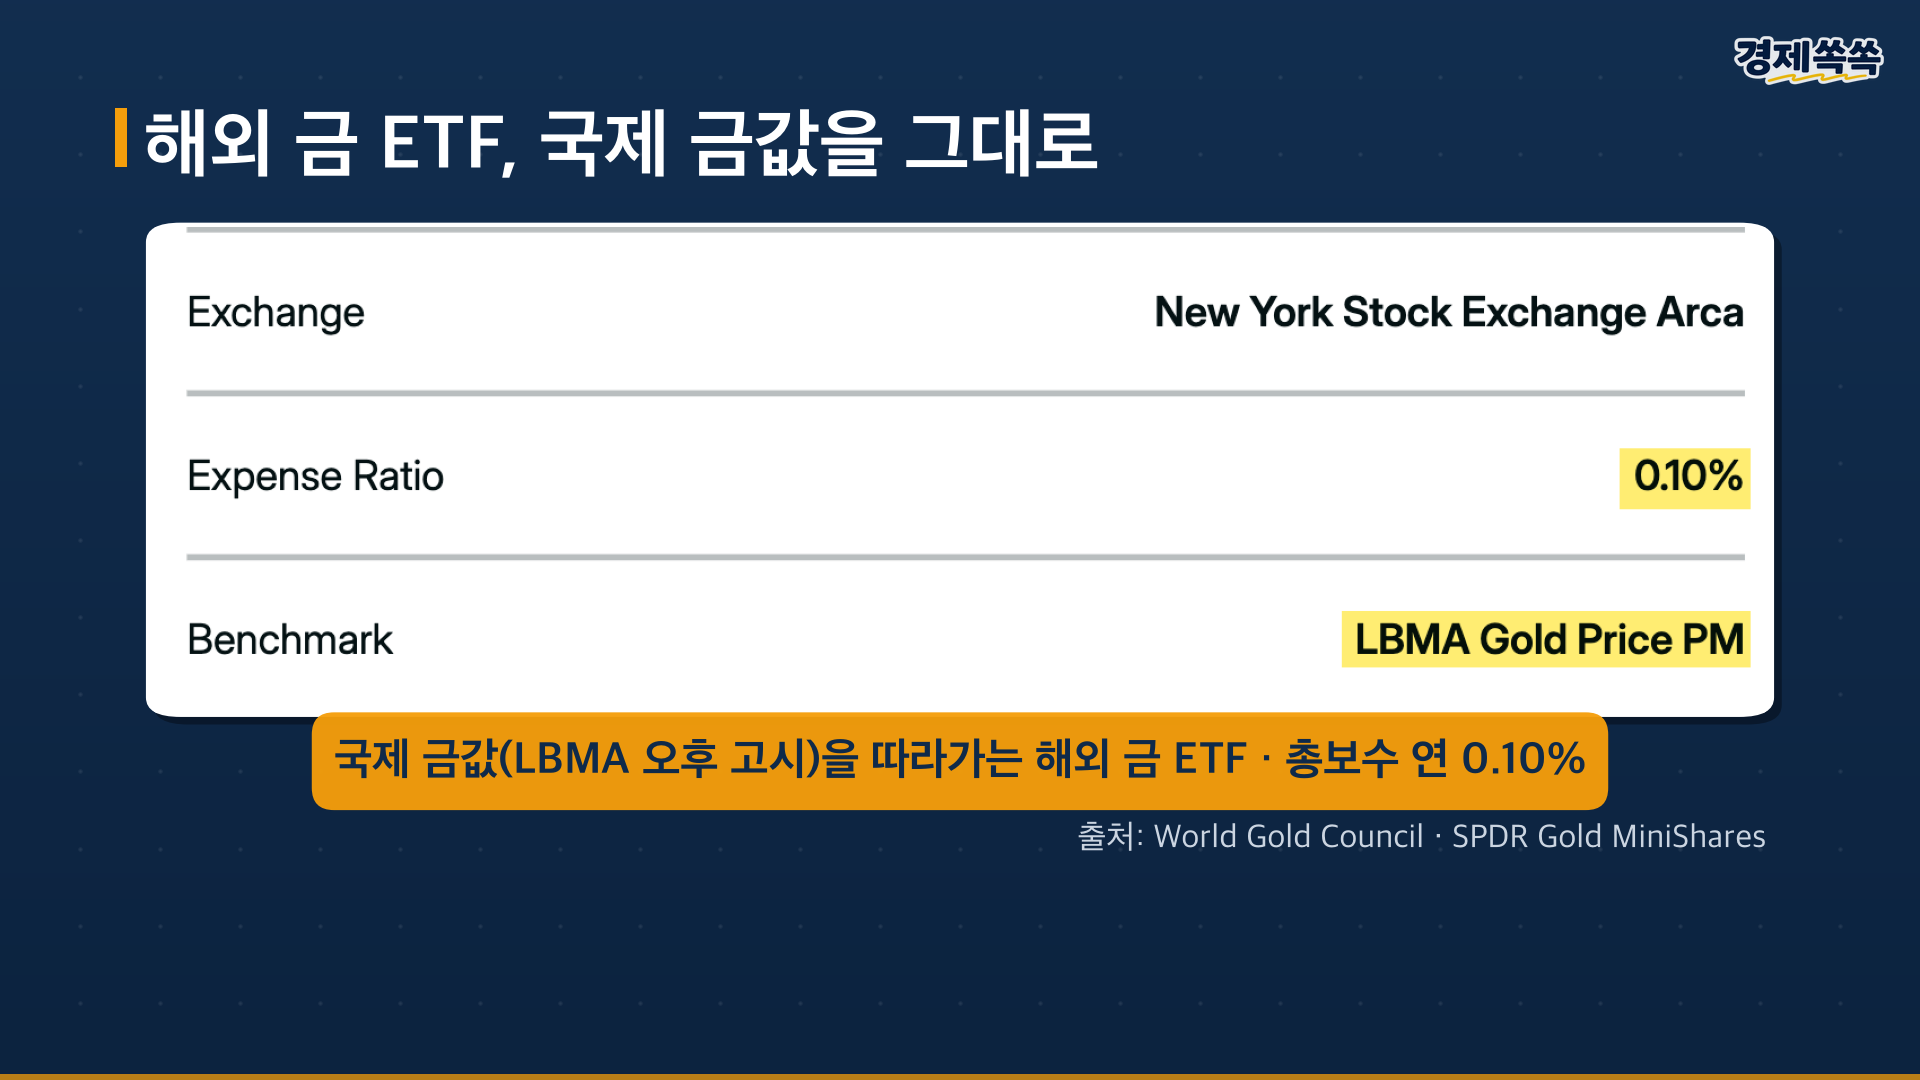
해외 시장에 상장된 금 ETF는 국내 가격 차이와 무관하게 국제 금 가격을 따라갑니다. SPDR Gold MiniShares(GLDM)는 LBMA 오후 고시 금 가격을 추종하며 총보수는 연 0.10%입니다(World Gold Council).
세금은 해외 주식 양도소득세 기준입니다. 국내·국외 주식 차익을 합산해 연 250만 원까지 기본공제되고, 넘는 부분에 22%(지방세 포함)가 붙습니다. 환전 비용이 들고, 세금은 매수·매도 시점 환율로 원화 환산해 계산합니다.
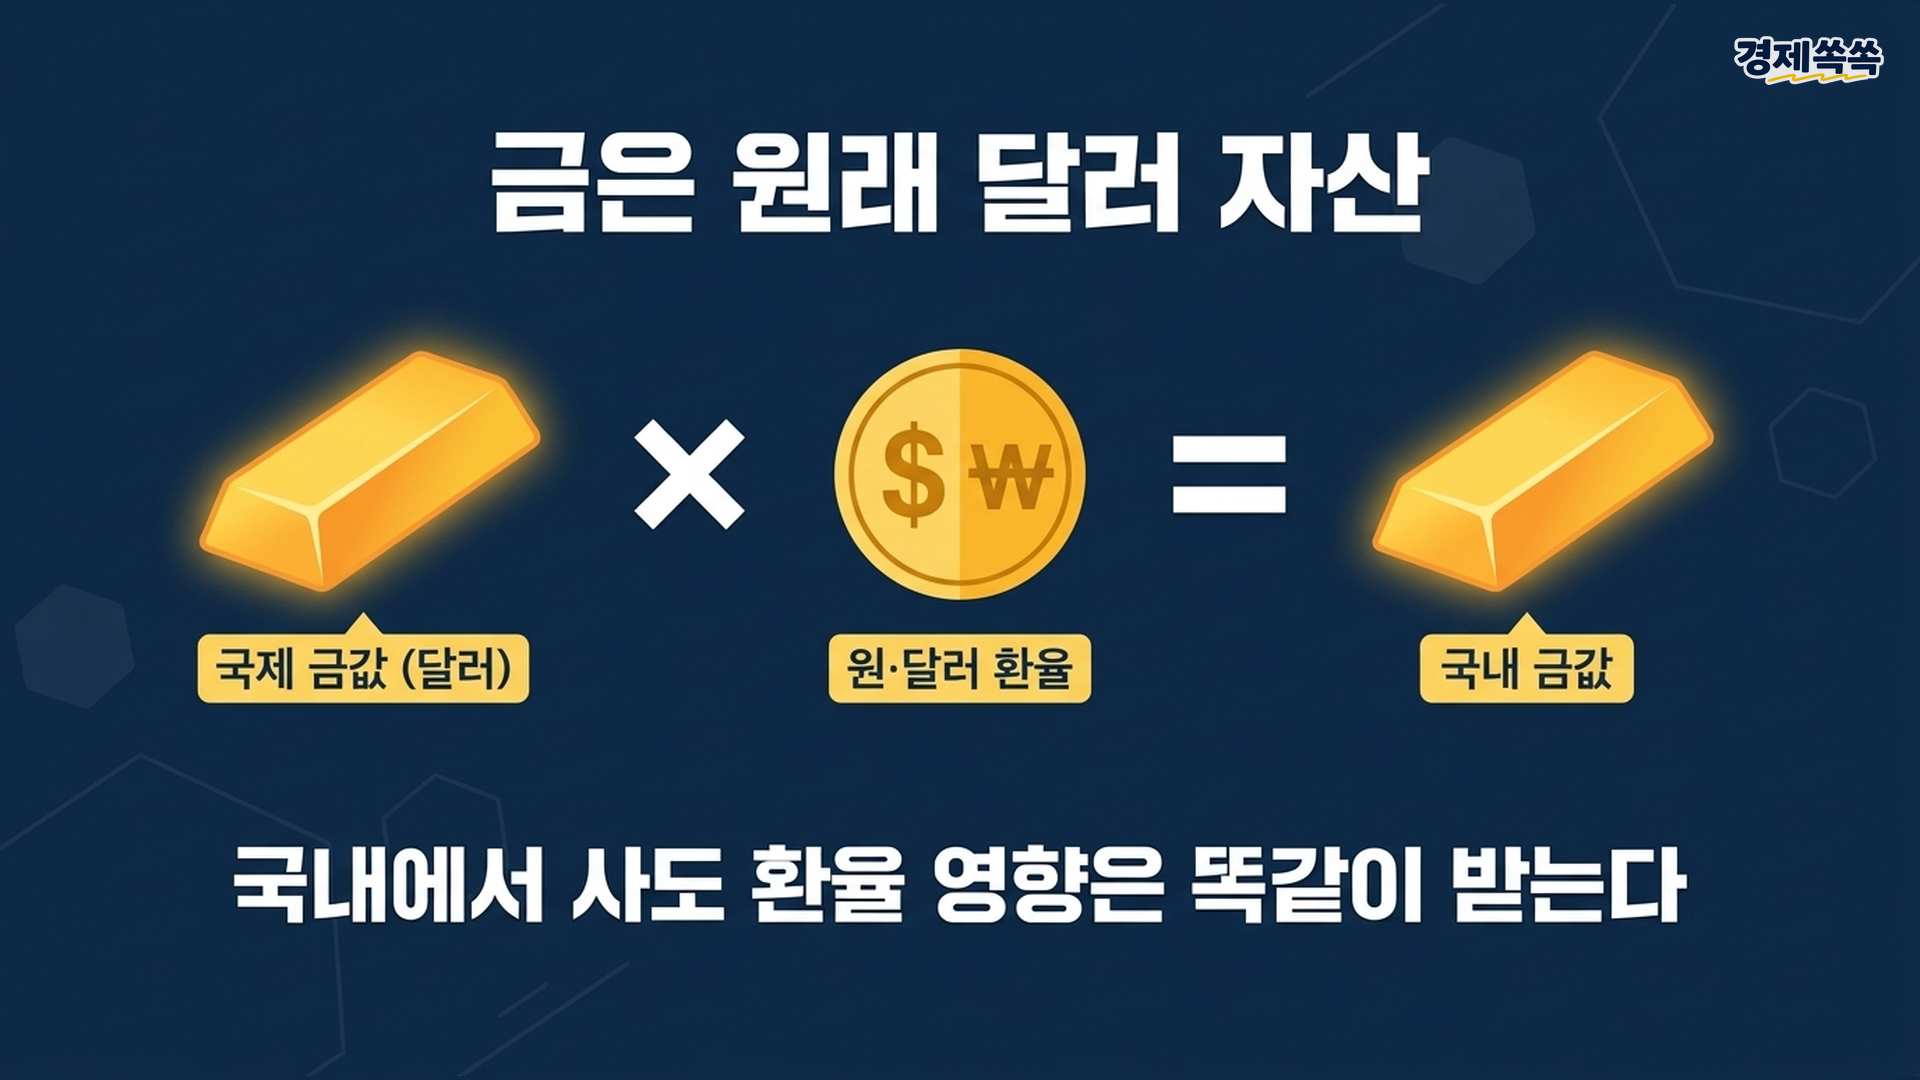
환율 영향은 해외 ETF만의 문제가 아닙니다. 금은 달러로 거래되므로 국내 금값도 국제 금값에 원·달러 환율을 곱한 가격입니다.
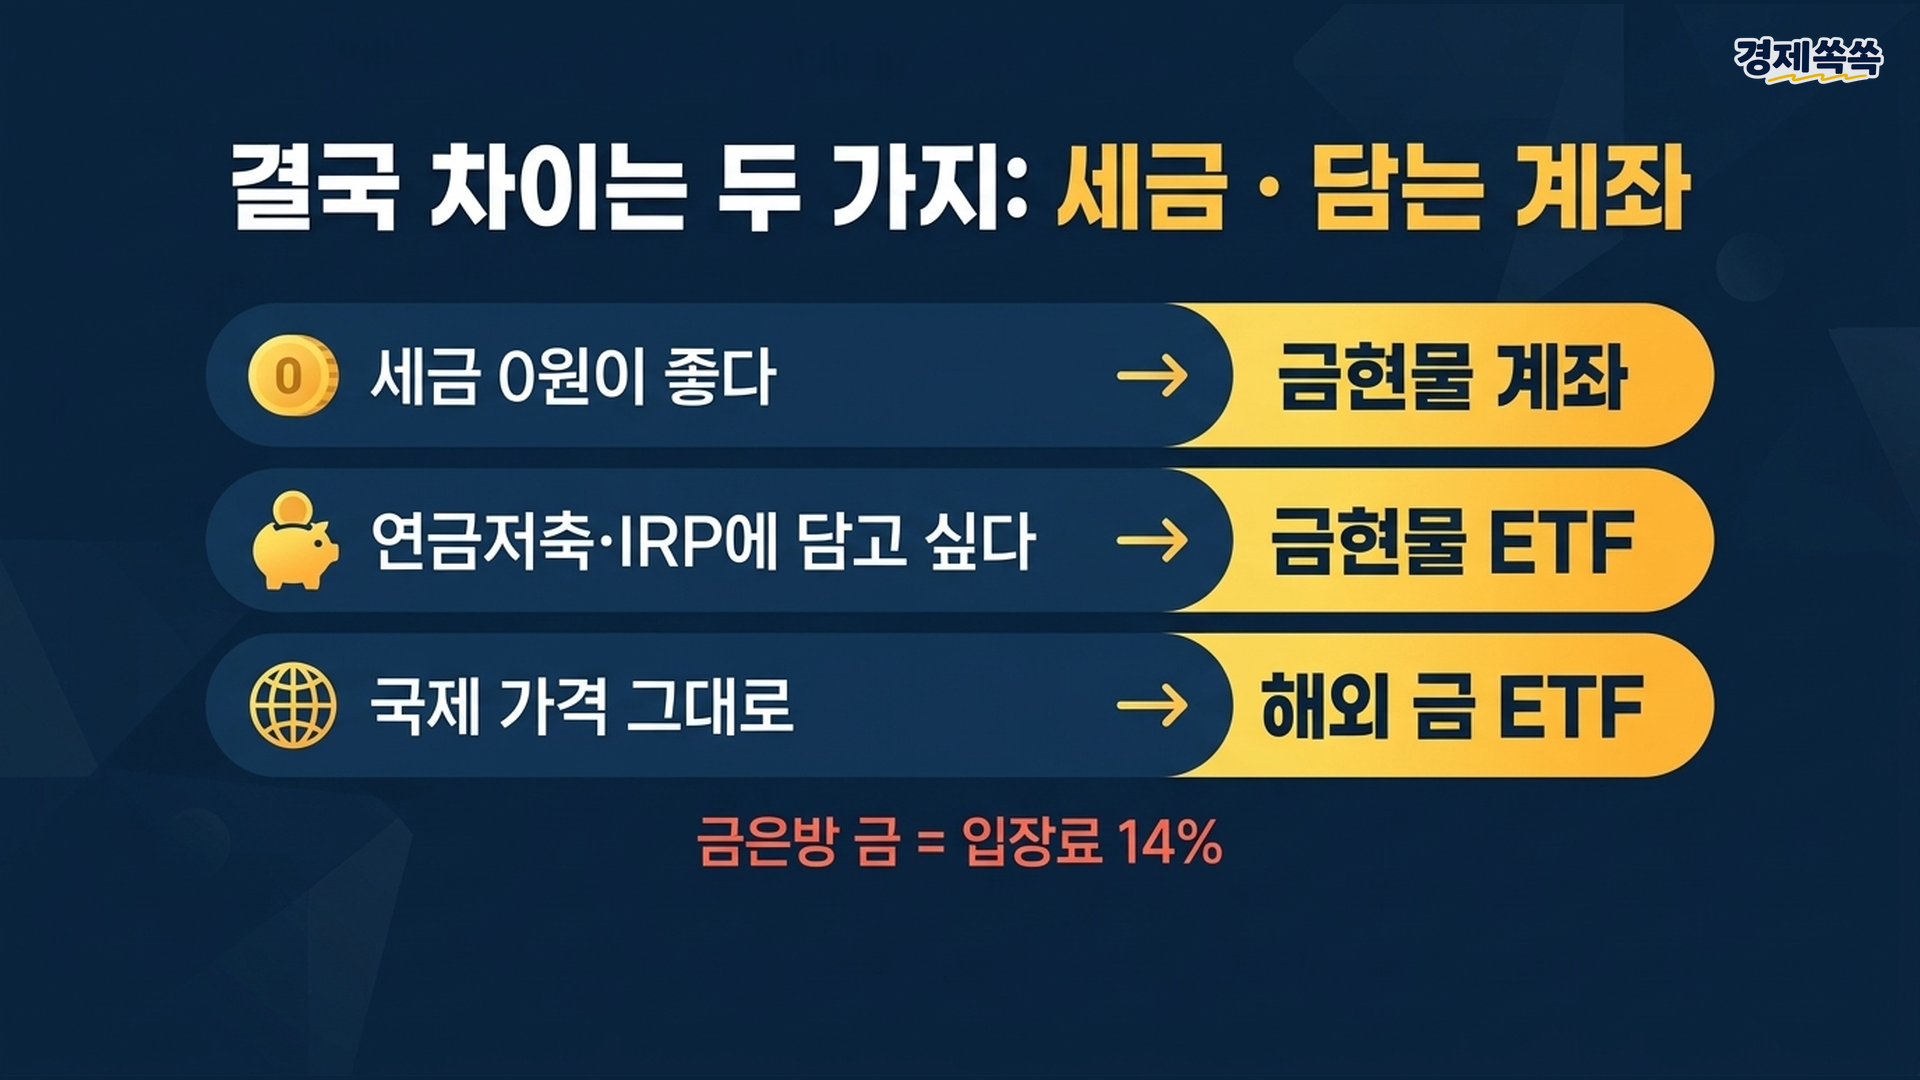
결국 무엇이 갈리나요?
갈림길은 세금과 담는 계좌입니다.
- 세금을 최소화하려면: 금현물 계좌
- 연금저축·IRP 안에서 담으려면: 금현물 ETF
- 국내 가격 차이가 신경 쓰이면: 해외 금 ETF
금은방 금은 사는 순간 14%를 내고 시작합니다. 다음 확인할 한 가지는 구매 직전 국내 금값과 국제 금값의 차이입니다.
유의할 점
- 시세와 수수료는 2026년 9월 말 기준이며 매일 바뀝니다. 증권사·상품별 수수료와 세금 처리는 다를 수 있어 가입 전 해당 금융사에서 확인해야 합니다.
- 본전 상승률, 차익별 세금, 국내외 가격 차이는 공개 자료로 경제쏙쏙이 계산한 값입니다.
- 본 글은 정보 제공 목적이며 투자·재무 자문이 아닙니다. 결정 전 전문가와 상담하세요.
출처
- 한국거래소 KRX금시장 개요와 장점: https://open.krx.co.kr/contents/OPN/01/01050206/OPN01050206.jsp
- 미래에셋증권 금현물투자 안내: https://securities.miraeasset.com/hki/hki3075/n44.do
- 국세청 주식등 양도소득세 안내: https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=8800&mi=12274
- 미래에셋자산운용 TIGER KRX금현물: 상품 페이지
- World Gold Council SPDR Gold MiniShares(GLDM): https://www.spdrgoldshares.com/usa/gldm/
- 미국 30년물 금리(FRED DGS30): https://fred.stlouisfed.org/series/DGS30
- 9월 29일 금 시세(톱스타뉴스, 한국금거래소 시세 인용), 국내 금값 18.56% 프리미엄(머니투데이 2025-10-16), 해외 제련업체 직접 공급 허용(이투데이 2026-09-02), 금값·국채금리 동향(국제뉴스 9/29, 아시아경제 9/30), 금현물 ETF 퇴직연금 70% 한도(뉴스핌 2026-01-27), COMEX 금 선물 일별 종가(Yahoo Finance)
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.