
중복상장은 모회사와 자회사가 함께 증시에 상장돼 있는 상태를 말합니다. SK하이닉스의 미국 자회사 솔리다임이 이르면 2027년 미국 상장을 검토한다는 보도가 나오면서, 이 구조를 둘러싼 논쟁이 다시 시작됐습니다. 경제쏙쏙.com이 솔리다임 사례로 중복상장의 의미와 우려, 반론을 차례로 풀어 봅니다.
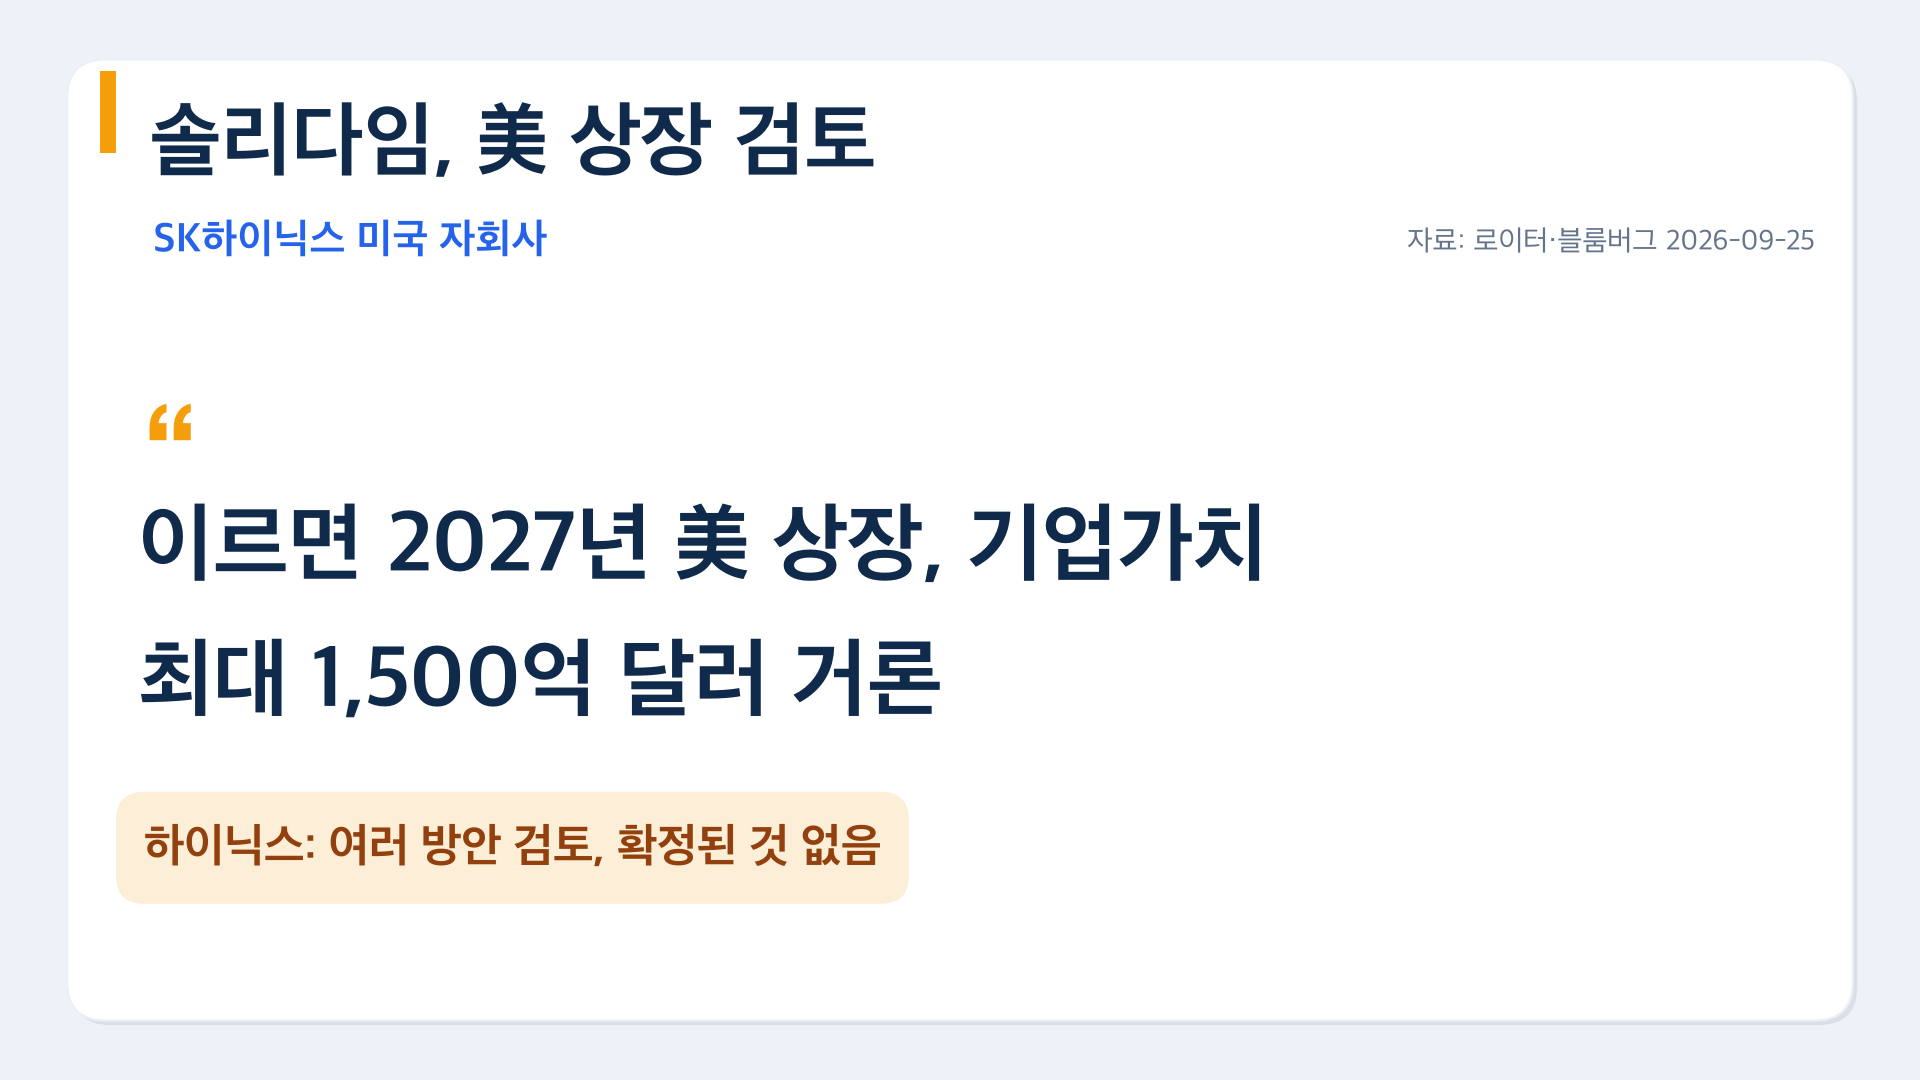
로이터는 2026년 9월 25일 소식통을 인용해 솔리다임이 미국 상장(IPO)을 검토 중이며, 상장 주관을 원하는 투자은행들의 제안 발표를 받았다고 전했습니다(로이터, 2026). 조달 규모는 최대 150억 달러(약 20조 원 수준), 기업가치는 최대 1,500억 달러까지 거론됩니다. 이 숫자는 확정된 공모가나 기업가치가 아니라 소식통이 전한 “최대(up to)” 수준이고, 계획도 초기 단계라 시장 상황에 따라 바뀔 수 있습니다. SK하이닉스는 “솔리다임의 사업 경쟁력 강화를 위한 다양한 방안을 검토 중이나, 구체적인 계획은 확정되지 않았다”는 입장입니다(한국일보, 2026).
솔리다임은 어떤 회사인가요?
솔리다임은 SK하이닉스가 인텔의 낸드플래시·SSD 사업을 약 90억 달러에 인수하면서 만들어진 회사입니다. 인수 계약은 2020년에 발표됐고, 2021년 12월 1차 인수가 마무리되면서 독립 자회사로 출범했습니다(경향신문, 2026). 주력은 데이터센터용 기업용 SSD입니다. 이 점이 뒤에서 나올 반론의 출발점이 됩니다. 솔리다임은 국내 사업부를 떼어 낸 회사가 아니라 미국에서 사들인 회사이기 때문입니다.
솔리다임까지 지배구조는 어떻게 이어지나요?
SK㈜에서 솔리다임까지는 네 단계로 이어집니다. 맨 위 SK㈜는 SK스퀘어 지분을 30%대(2026년 3월 기준 32.14%) 보유한 최대주주입니다(한국신용평가). SK스퀘어는 SK하이닉스 지분을 약 20% 갖고 있습니다(한국금융신문, 2026). 솔리다임은 올해 초 SK하이닉스가 미국에 세운 투자 자회사 ‘AI 컴퍼니’ 아래로 편입됐고, AI 컴퍼니가 솔리다임 지분 100%를 보유합니다. AI 컴퍼니에 SK㈜와 다른 계열사의 출자가 준비되고 있다는 보도가 있어 지분 구조는 앞으로 달라질 수 있습니다(경향신문, 2026).
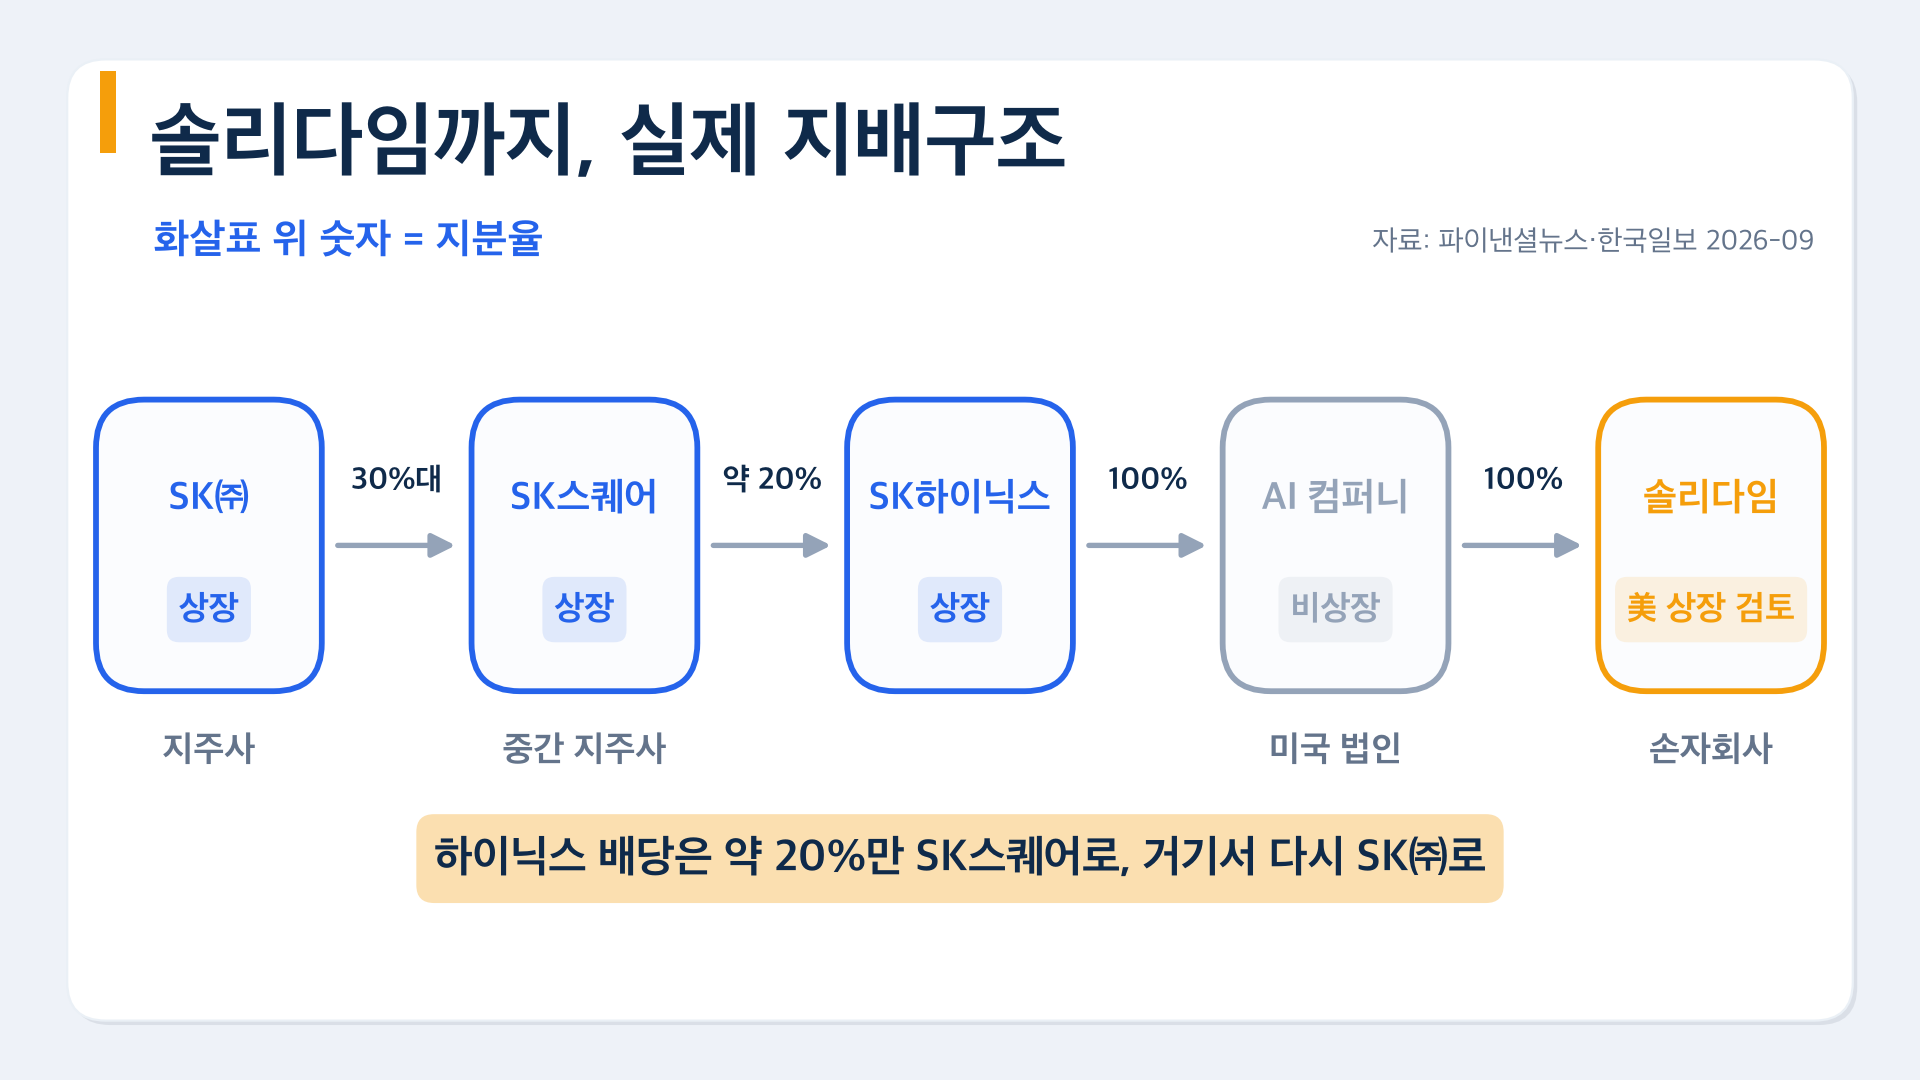
SK㈜, SK스퀘어, SK하이닉스는 이미 모두 상장사입니다. 여기에 솔리다임까지 상장하면 같은 사업의 가치가 여러 층의 상장사에 겹쳐 거래됩니다. 한국기업거버넌스포럼은 이를 “세계적으로 극히 드문 다단계 중복상장 사례”라는 취지로 비판했습니다(경향신문, 2026).
중복상장이 주주가치를 깎는다는 논리는 무엇인가요?
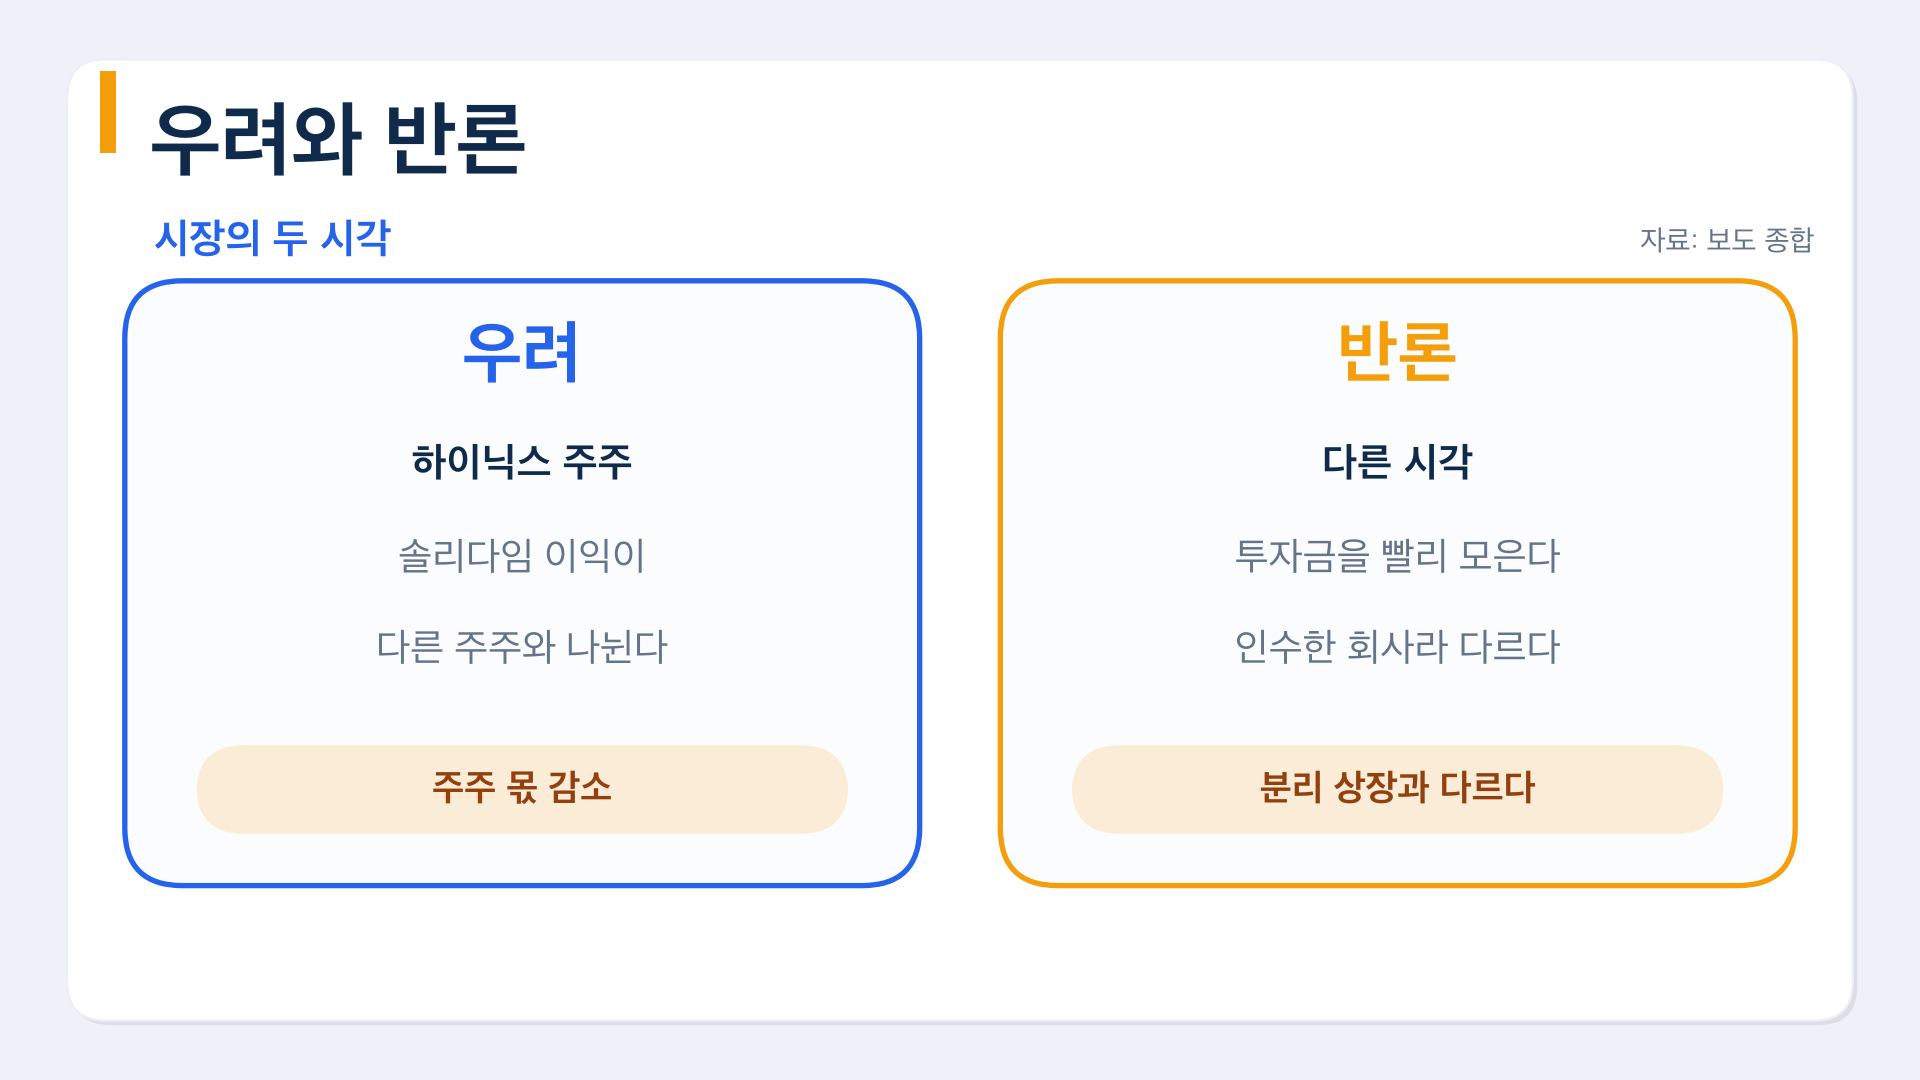
논리의 뼈대는 이익이 나뉜다는 점입니다. 솔리다임이 100% 자회사일 때는 솔리다임의 이익이 전부 SK하이닉스 주주 몫으로 잡힙니다. 상장해서 외부 투자자가 지분을 사면 이익 일부는 솔리다임의 새 주주에게 돌아갑니다. 낸드 업황이 좋은 시기라면 어려울 때 버텨 준 SK하이닉스 주주의 몫이 줄어든다는 불만이 나올 수 있습니다. 성장성 높은 자회사를 직접 살 수 있으니 모회사 주식을 살 이유가 줄어 모회사가 할인돼 거래된다는 주장도 같은 맥락입니다.
얼마나 나뉠지는 보도된 최대치로 어림해 볼 수 있습니다. 기업가치 1,500억 달러에 150억 달러를 조달한다면 외부로 넘어가는 지분은 대략 10% 안팎입니다(150억 ÷ 1,500억, 경제쏙쏙.com 자체 단순 계산). 실제 비율은 신주·구주 구성, 최종 공모가, 상장 전후 기업가치 기준에 따라 달라지므로 참고용 숫자로만 보셔야 합니다.
경로가 길다는 점도 비판의 요지입니다. SK하이닉스가 배당하면 그중 약 20%만 SK스퀘어로 올라가고, 거기서 다시 일부가 SK㈜로 올라갑니다. 층이 많을수록 꼭대기 주주가 실제로 받는 몫은 얇아지고, 층마다 가치가 할인될 여지가 생깁니다.
반론은 무엇인가요?
반대 시각은 두 가지로 나뉩니다. 첫째는 자금 조달 속도입니다. 메모리 업황이 좋을 때는 대규모 설비 투자가 급한데, 자회사 상장은 모회사 지분을 희석하지 않고 큰돈을 빠르게 모을 수 있다는 주장입니다. 둘째는 성격의 차이입니다. 국내에서 비판받아 온 쪼개기 상장은 주로 기존 사업부를 물적분할해 따로 상장한 경우였는데, 솔리다임은 미국에서 인수한 회사라 경우가 다르다는 시각입니다(경향신문, 2026).
중복상장 소식이 나오면 무엇을 따져 봐야 하나요?
솔리다임 상장은 아직 검토 단계이고 확정된 것이 없습니다. 이 사례는 자회사 상장을 호재나 악재 한쪽으로 단정할 수 없고, 지배구조의 층과 지분율을 따라가 봐야 내 몫이 보인다는 점을 보여 줍니다. 비슷한 소식이 나오면 아래 네 가지를 먼저 보면 됩니다.
- 모회사가 상장 후에도 몇 %를 보유하는지: 이익이 얼마나 나뉘는지 결정합니다.
- 조달한 돈이 어디에 쓰이는지: 회사 성장 자금인지, 기존 주주의 지분 회수인지 갈립니다.
- 기존 사업의 분할인지, 인수한 회사인지: 국내 쪼개기 상장 논란과의 차이를 가늠합니다.
- 모회사 주주를 위한 보호 장치가 있는지: 이익이 나뉘는 데 대한 대응책입니다.
출처
- 로이터 2026-09-25, 솔리다임 IPO 검토 보도: US News 게재본, 코리아타임스
- SK하이닉스 입장: 한국일보 2026-09-26, 뉴스핌
- 지배구조·AI 컴퍼니·인수 경위·비판과 반론: 경향신문 2026-09-27
- SK㈜의 SK스퀘어 지분 32.14%(2026년 3월 기준): 한국신용평가
- SK스퀘어의 SK하이닉스 지분 약 20%: 한국금융신문 2026-07, 한국경제
- 인텔 낸드 사업 인수: Yahoo Finance
- 외부 지분 약 10%는 보도된 최대치 기준 자체 단순 계산입니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.