
AI 곡괭이 기업이란 AI 모델이나 칩을 직접 만들지 않고, 데이터센터를 짓고 돌리는 데 필요한 부품·설비를 공급하는 회사를 뜻합니다. 골드러시 때 금을 캔 사람보다 곡괭이와 삽을 판 사람이 확실하게 벌었다는 일화에서 나온 “곡괭이와 삽(picks and shovels)” 투자 관점입니다. 경제쏙쏙.com이 가구 서랍 레일을 만들던 대만 회사 사례로 이 개념을 풀어 봅니다.
숫자 하나가 출발점입니다. 킹슬라이드의 2026년 2분기 매출총이익률은 87.4%로, 같은 시기 엔비디아(2027 회계연도 2분기, 2026년 7월 26일 마감)의 75.0%보다 높았습니다(CommonWealth Magazine, 2026.9; 엔비디아 실적 발표). 이 글은 세 회사를 시나리오처럼 하나씩 따라가며, 곡괭이 기업을 볼 때 쓰는 기준을 정리합니다.
AI 곡괭이 기업은 어떤 조건을 갖췄나요?
AI 곡괭이 기업은 누가 이기든 필요하고, 대체하기 어렵고, 원래 하던 기술의 확장이라는 세 조건으로 가려 봅니다. 아래 표는 이 글에서 쓰는 판단 기준입니다.
| 조건 | 의미 |
|---|---|
| 누가 이기든 필요하다 | 어떤 AI 기업이 승자가 되든 데이터센터는 지어져야 함 |
| 대체하기 어렵다 | 기술·특허·인증 때문에 쉽게 바꾸기 어려움 |
| 원래 하던 기술의 확장 | 기존 제조 기술이 새 수요처를 만남 |
시나리오 1. 서랍 레일이 AI 서버 레일이 된 킹슬라이드
대만 킹슬라이드(川湖科技, King Slide Works)는 1986년 창업해 가구 서랍용 슬라이드 레일을 만들던 회사입니다. 데이터센터 선반에 층층이 꽂힌 서버를 넣고 뺄 수 있게 해 주는 레일이 지금의 주력 수요처입니다.
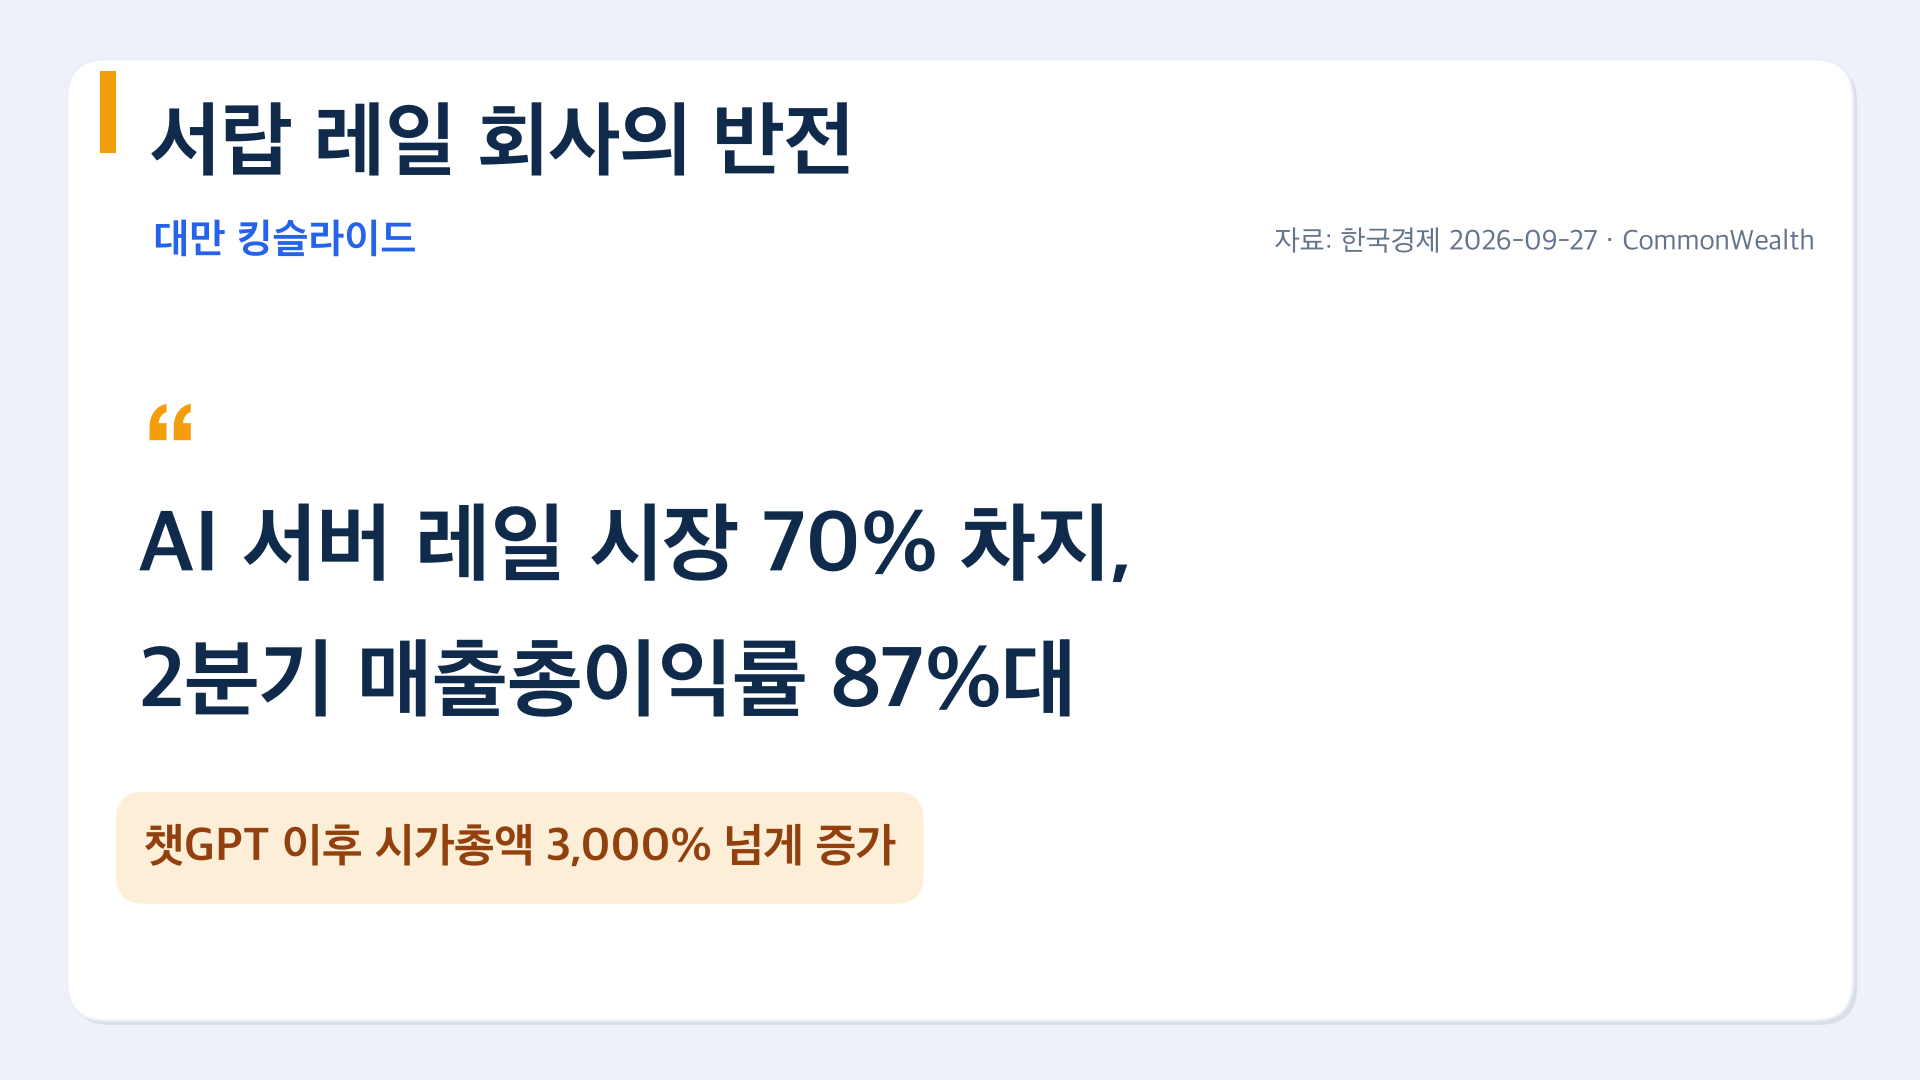
- 시장 점유율: 한국경제는 세계 AI 서버용 레일 시장의 70%, 대만 CommonWealth는 80% 이상으로 전했습니다. 집계 기준에 따라 차이가 있습니다.
- 시가총액: 2022년 11월 챗GPT 출시 이후 4년이 안 돼 3,000% 넘게 늘었다고 보도됐습니다(한국경제, 2026.9.27).
- 기술 장벽: 레일 관련 특허 3,800개 이상, 높은 수직 계열화와 맞춤 설계가 강점으로 꼽힙니다(CommonWealth Magazine).
이익률 87.4%는 엔비디아보다 낫다는 뜻일까요?
킹슬라이드의 2026년 2분기 매출총이익률 87.4%는 엔비디아의 75.0%를 웃돌지만, 한 분기 숫자라 해석에 조건이 붙습니다. 킹슬라이드의 직전 분기(1분기) 매출총이익률은 77.7%였고, 2분기에 약 10%포인트가 한꺼번에 뛰었습니다. 회사 측은 고이익률의 배경으로 철저한 관리와 지식재산(IP)의 가치를 들었습니다(鉅亨網, 2026.8).
이익률이 높은 것과 버는 돈이 많은 것은 다른 이야기입니다. 매출 규모는 엔비디아와 비교할 수 없을 만큼 작습니다.
시나리오 2. 자동차 벨트가 서버 냉각 호스가 된 게이츠
미국 게이츠 인더스트리얼은 자동차용 벨트와 산업기계용 호스를 만들어 온 회사입니다. 여기서 쌓은 산업용 고무 가공 기술이 서버를 식히는 액체 냉각용 호스에 쓰입니다. 한국경제 보도에 따르면 게이츠의 2분기 데이터센터 관련 매출은 전년 동기 대비 두 배 이상 늘었습니다.
AI 칩은 전력을 많이 쓰는 만큼 열도 많이 납니다. 공기로 식히는 방식만으로는 한계가 있어 액체 냉각이 확대되고 있고, 그 배관과 호스가 새 수요처가 됐습니다.
시나리오 3. 병원 냉방 설비가 데이터센터로 간 컴포트시스템즈
미국 컴포트시스템즈 USA는 병원·학교 같은 건물에 냉난방·배관 설비를 깔던 회사입니다. 한국경제 보도에 따르면 올해 상반기 반도체 공장과 데이터센터 분야 매출이 전체의 58%에 이르렀습니다.
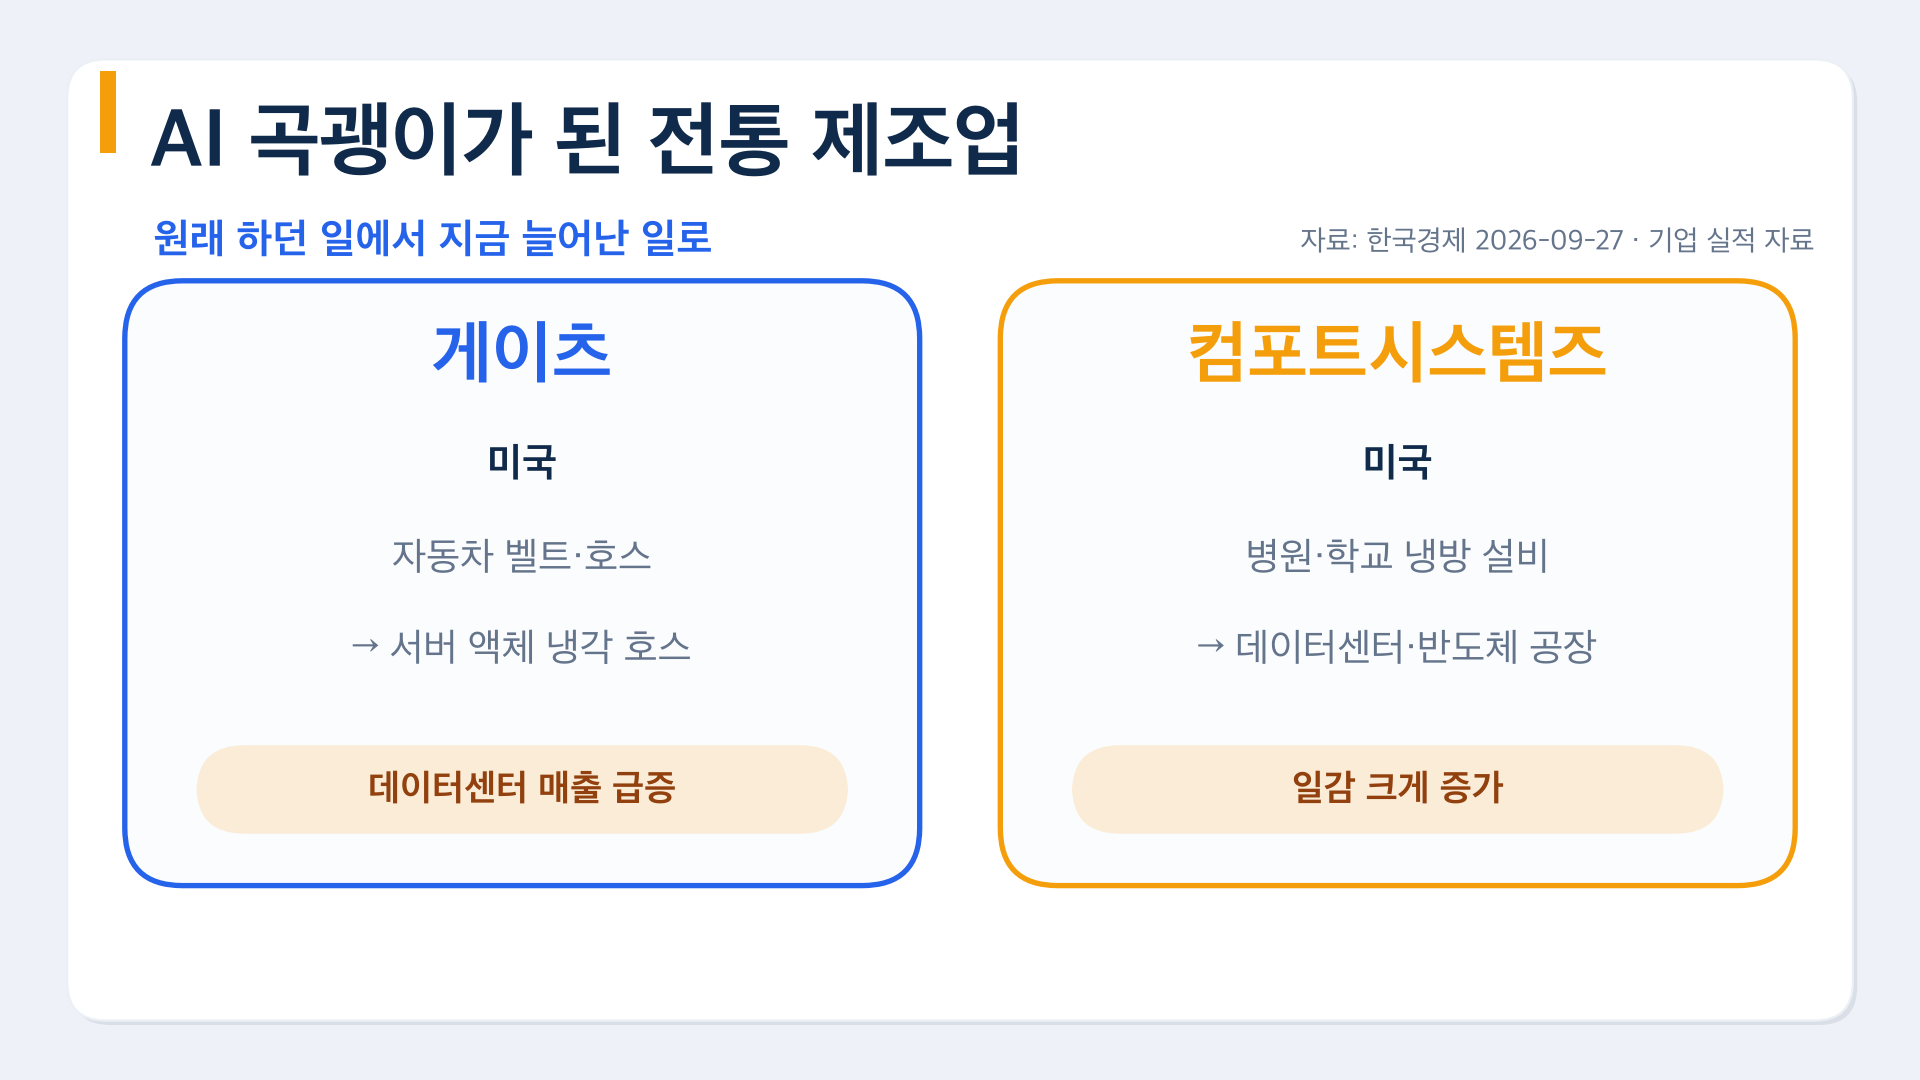
| 회사 | 원래 사업 | AI 수요처 | 자료에 나온 지표 |
|---|---|---|---|
| 킹슬라이드 | 가구 서랍 레일 | AI 서버 레일 | 2분기 매출총이익률 87.4% |
| 게이츠 | 자동차 벨트·산업용 호스 | 액체 냉각 호스 | 2분기 데이터센터 매출 전년 대비 2배 이상 |
| 컴포트시스템즈 | 병원·학교 냉난방·배관 | 데이터센터·반도체 공장 | 상반기 관련 매출 비중 58% |
AI 데이터센터 투자금은 어디로 흐르나요?
맥킨지는 2030년까지 AI용 데이터센터에만 약 5조 2,000억 달러의 설비 투자가 필요할 것으로 전망했습니다(McKinsey, 2025.4). 전통 IT용 1조 5,000억 달러를 더하면 전체 약 6조 7,000억 달러입니다.
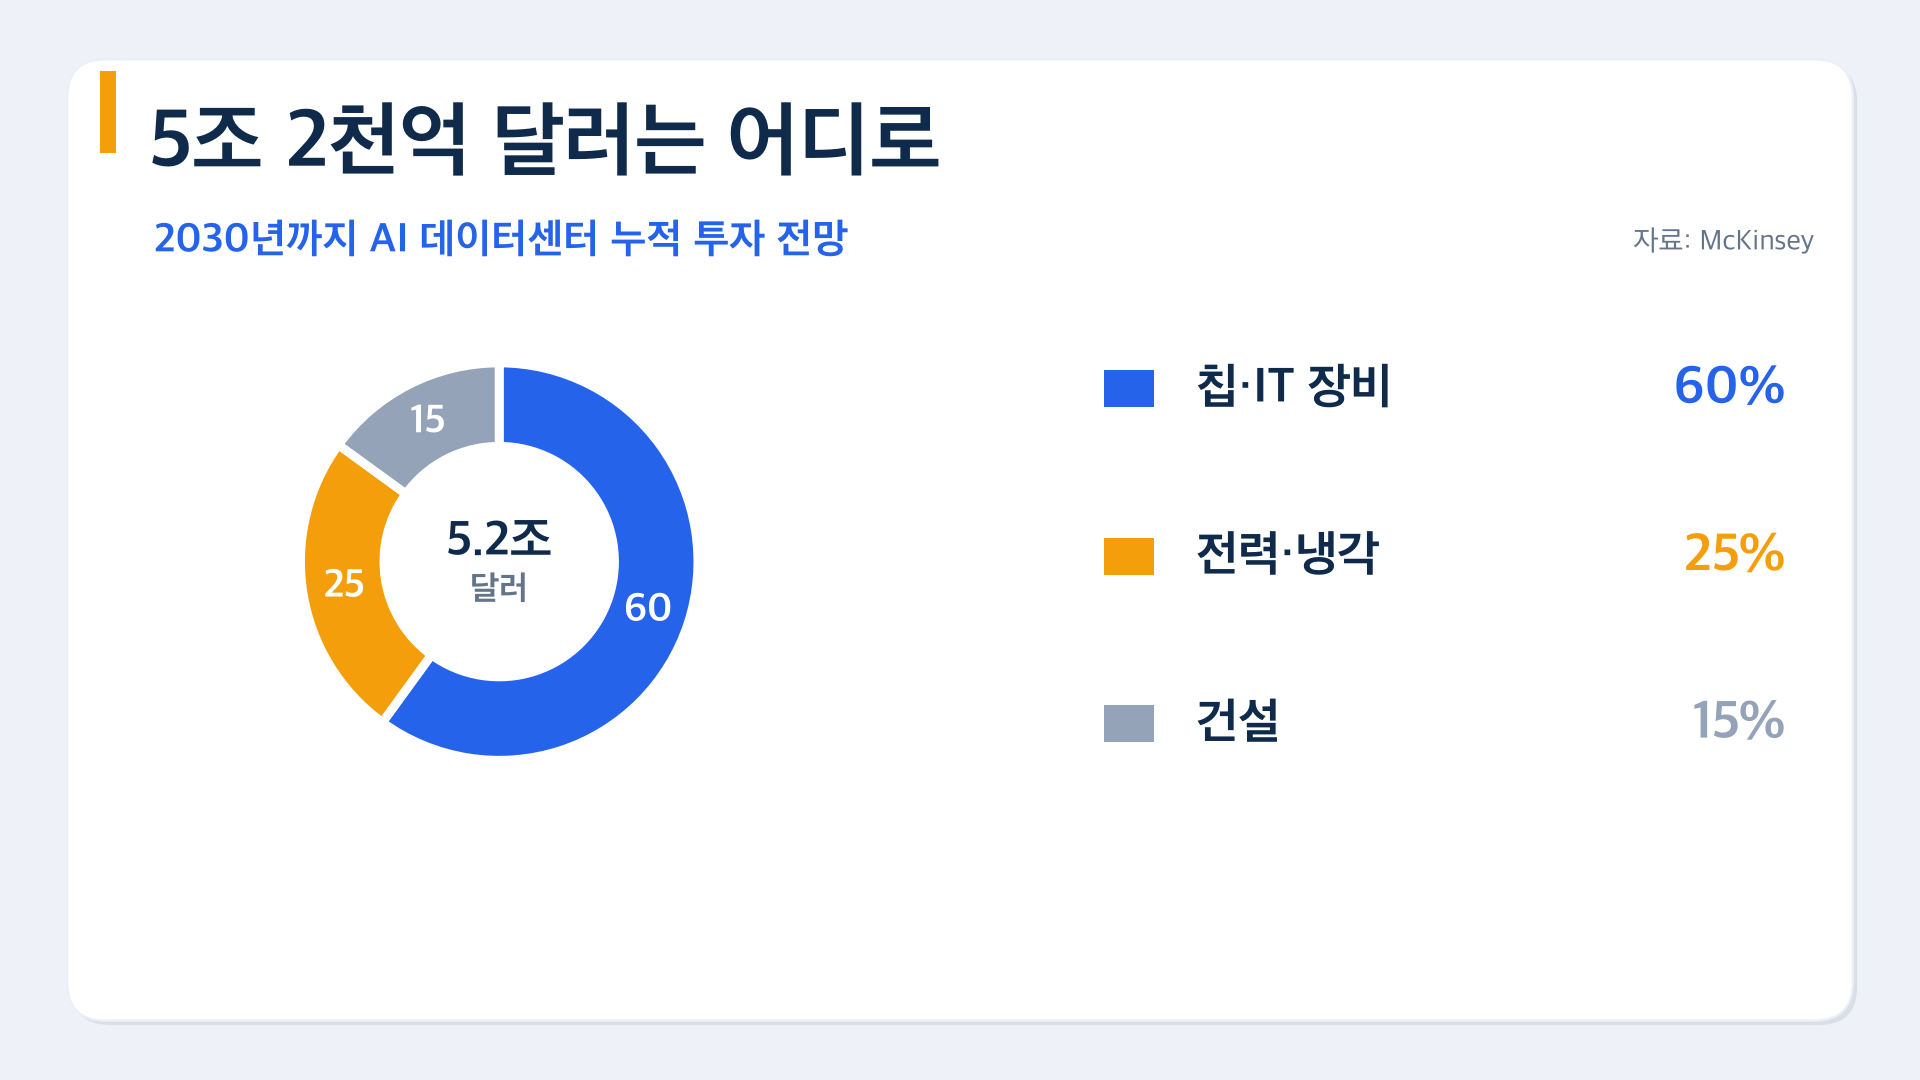
| 흘러가는 곳 | 비중 | 금액 |
|---|---|---|
| 칩·컴퓨팅 하드웨어 | 약 60% | 약 3조 1,000억 달러 |
| 전력·냉각·전기 설비 | 약 25% | 약 1조 3,000억 달러 |
| 부지·자재·건설 | 약 15% | 약 8,000억 달러 |
칩이 가장 큰 몫이지만 40% 가까이는 전력, 냉각, 건설로 흘러간다는 분석입니다. 세 회사가 서 있는 자리가 바로 이 구간입니다. 다만 전망치이므로 AI 수요 전개에 따라 크게 달라질 수 있습니다.
곡괭이 기업을 볼 때 무엇을 확인하나요?
곡괭이 전략이 안전하다는 뜻은 아닙니다. 투자 판단 전에 아래 네 가지를 점검해 볼 수 있습니다.
- 수요의 지속성: 곡괭이 수요는 데이터센터 투자가 계속돼야 이어집니다. 빅테크 투자가 둔화되면 함께 영향을 받습니다.
- 이미 반영된 기대: 시가총액이 크게 오른 회사는 높은 성장 기대가 주가에 들어가 있을 수 있습니다.
- 경쟁 진입: 이익률이 높으면 경쟁자가 들어올 유인도 커집니다. 특허·인증 같은 진입 장벽의 강도가 변수입니다.
- 매출 비중: 전체 매출에서 데이터센터 관련 비중이 얼마인지, 한 분기 반짝인지 추세인지 봐야 합니다.
출처
- 한국경제, 2026-09-27 (킹슬라이드 점유율·시총 증가, 게이츠, 컴포트시스템즈, 맥킨지 인용) https://www.hankyung.com/article/2026092775821
- CommonWealth Magazine, 2026-09-01 (킹슬라이드 매출총이익률, 점유율, 특허) https://english.cw.com.tw/article/article.action?id=4973
- 鉅亨網(cnyes), 2026-08-07 (킹슬라이드 고이익률 배경, 회사 측 설명) https://news.cnyes.com/news/id/6564177
- 엔비디아 2027 회계연도 2분기 실적 발표 https://nvidianews.nvidia.com/news/nvidia-announces-financial-results-for-second-quarter-fiscal-2027
- McKinsey, The cost of compute: A $7 trillion race to scale data centers, 2025-04 https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/the-cost-of-compute-a-7-trillion-dollar-race-to-scale-data-centers
본 글은 정보 제공 목적이며 투자·재무 자문이 아닙니다. 특정 종목의 매수·매도를 권유하지 않으며, 결정 전 전문가와 상담하세요.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.