
미국 국채 금리가 오르면 한국 국고채, 은행채를 거쳐 주택담보대출(주담대) 이자에 닿을 수 있습니다. 다만 도착 시점은 대출 유형에 따라 갈립니다. 고정형은 은행채 5년물을 따라 비교적 빠르게, 변동형은 COFIX(자금조달비용지수)를 따라 시차를 두고 반영됩니다. 경제쏙쏙.com이 세 가지 상황으로 나눠 따라가 봅니다.
먼저 공통 배경이 있습니다. 채권 가격과 금리는 반대로 움직입니다. 채권을 팔려는 사람이 많아지면 가격이 내려가고, 같은 이자를 더 싼 값에 사게 되므로 금리는 올라갑니다(헤럴드경제, 2026). 여기에 AI 데이터센터 자금을 마련하려는 빅테크의 회사채 발행이 새 변수로 등장했습니다.
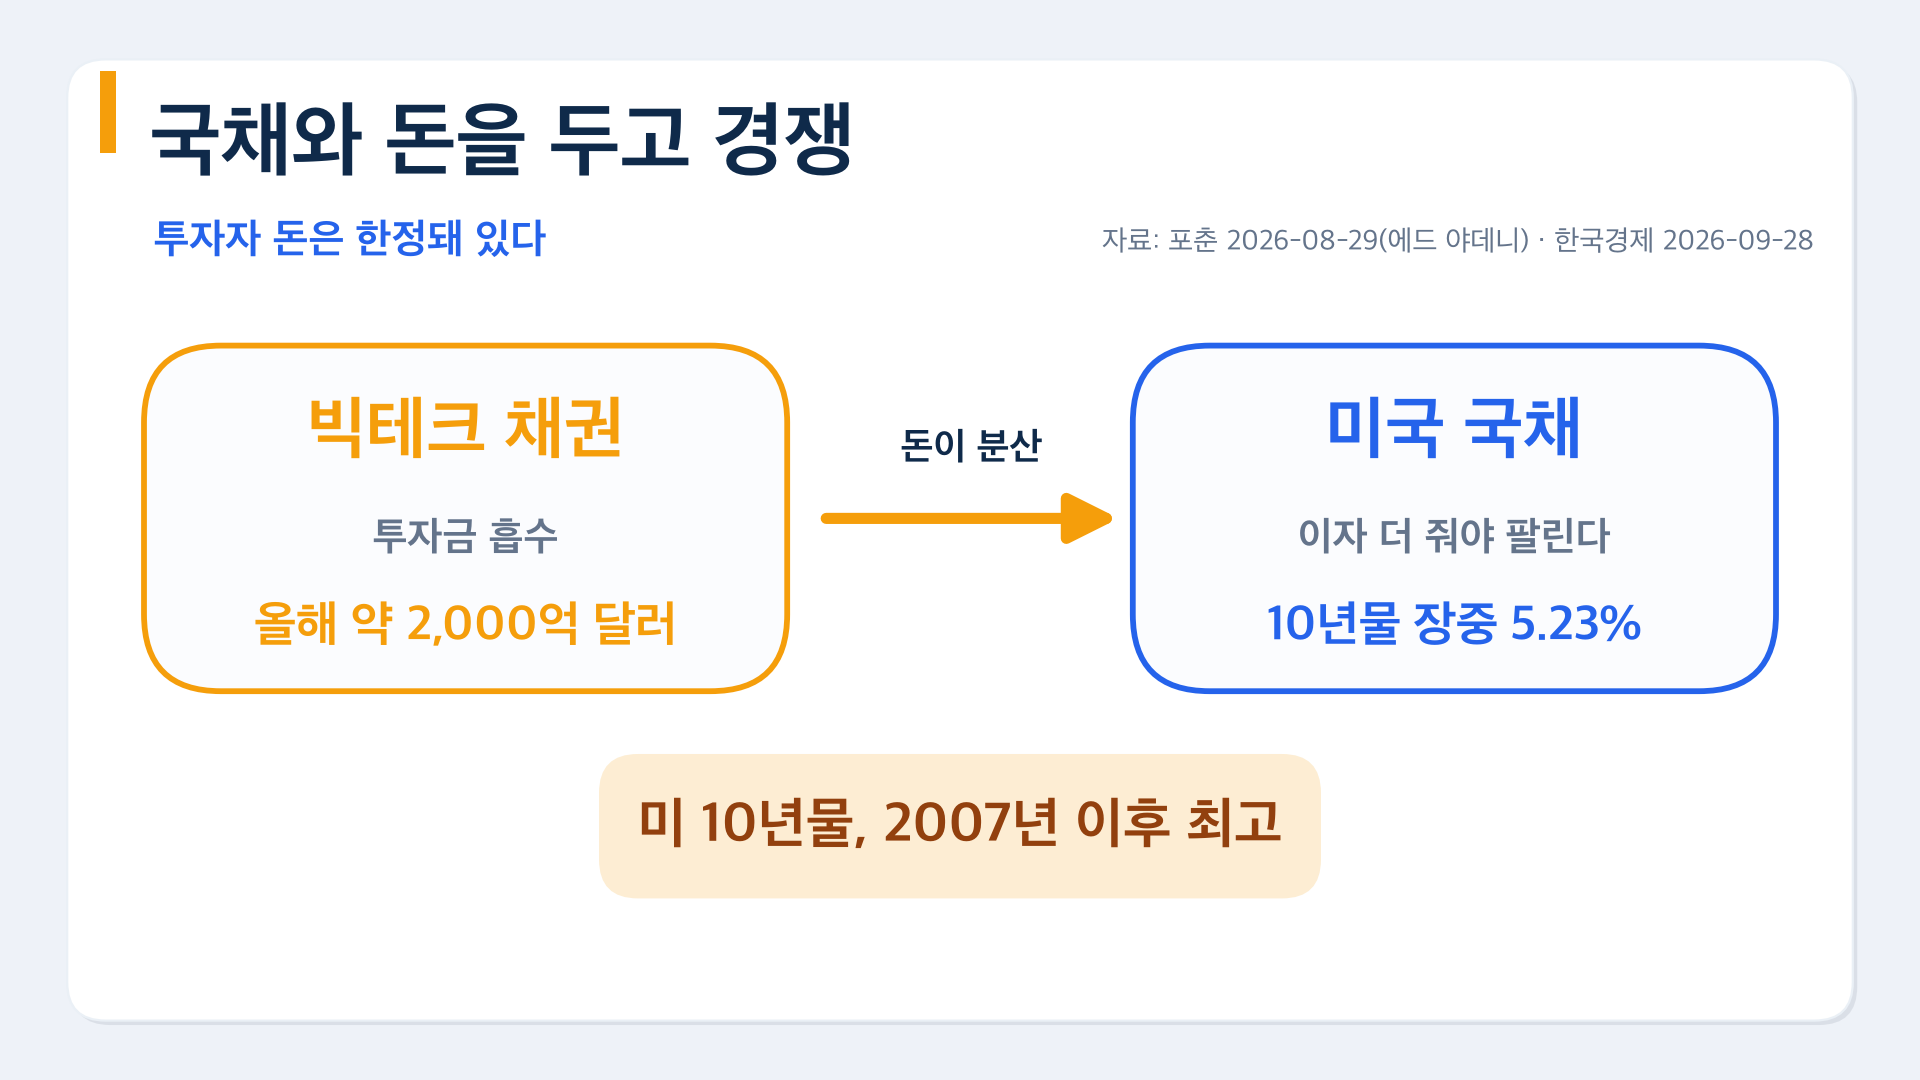
빅테크 채권이 국채 금리를 밀어 올린다는 시각
파이낸셜타임스(FT) 보도를 인용한 외신에 따르면(Benzinga, 2026년 9월 28일), 아마존·알파벳·메타·마이크로소프트·오라클 5개사는 올해 약 2,000억 달러 규모의 회사채를 발행했습니다. 앞으로 수년간 1조 달러 이상이 추가로 발행될 것으로 전망되고, 메타는 이번 가을 처음으로 유럽 채권시장에 나설 예정입니다.
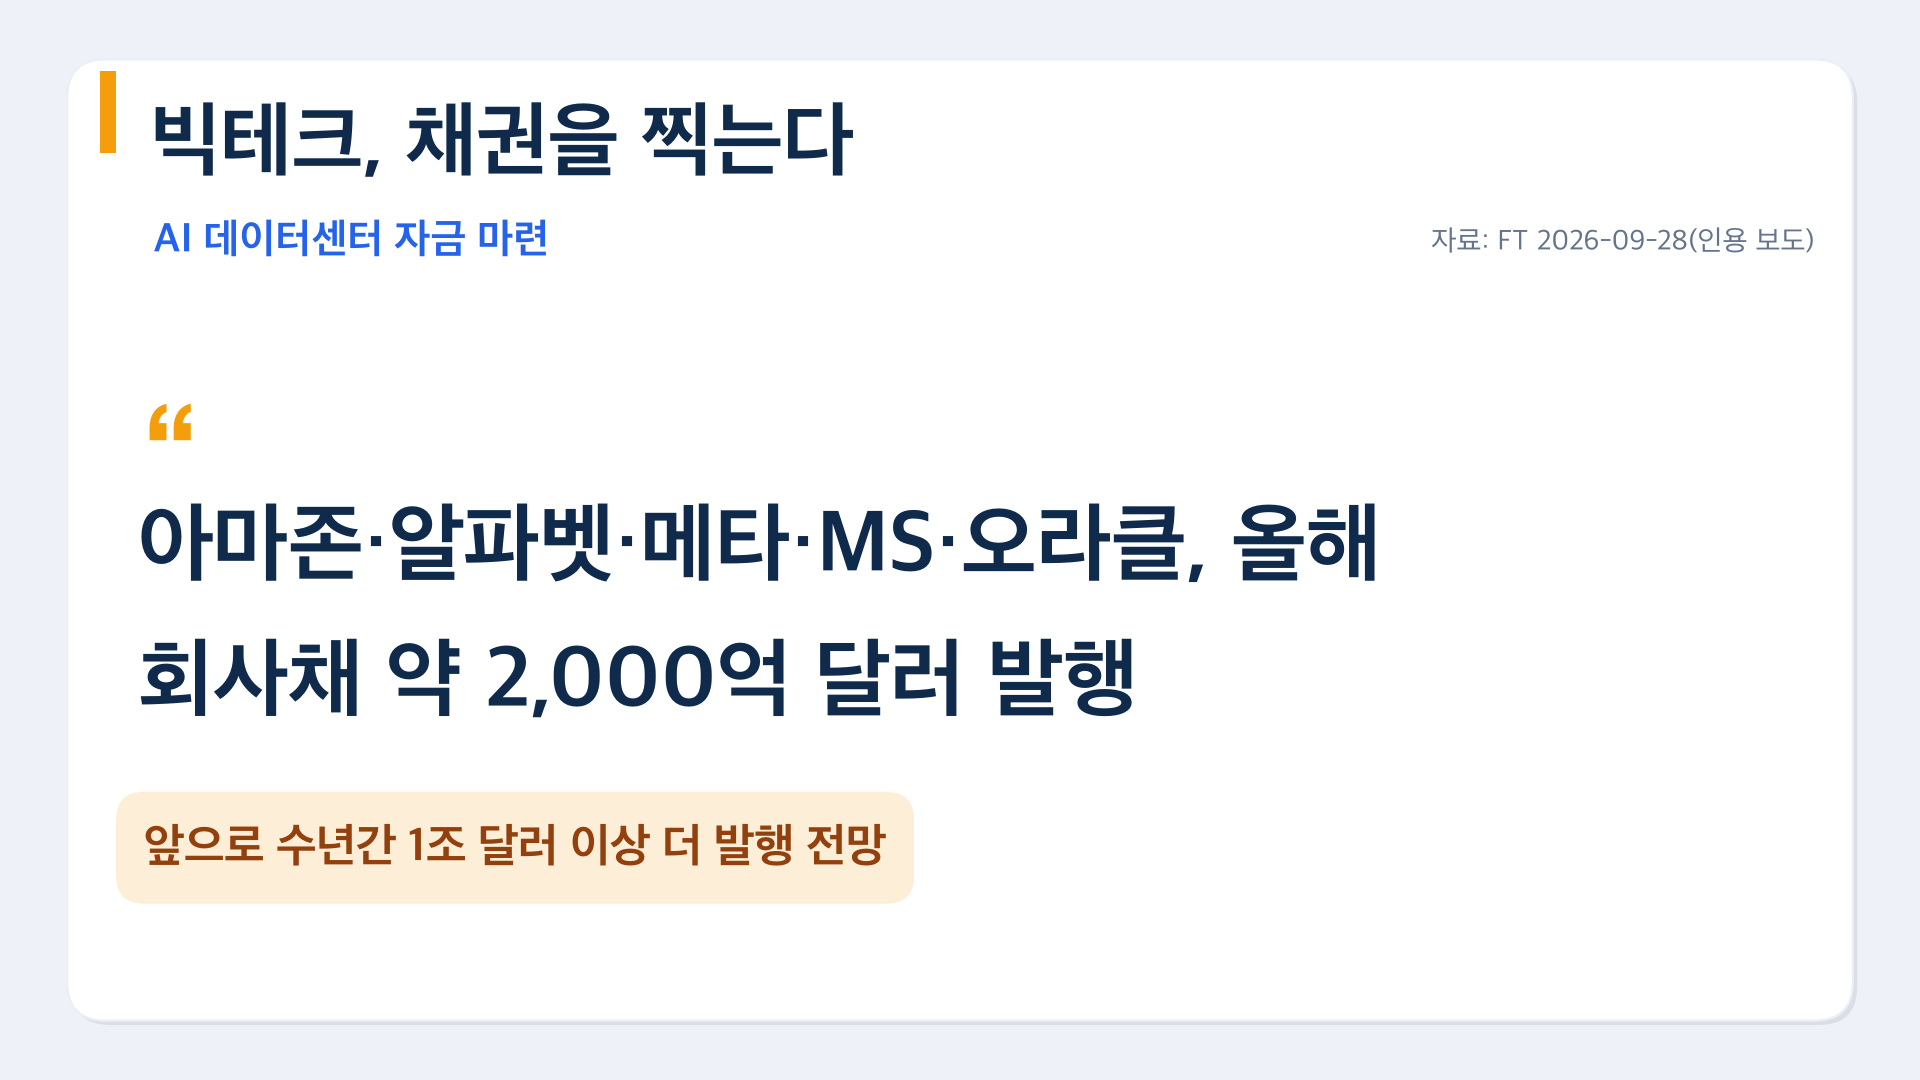
미국 투자전략가 에드 야데니는 회사채로 간 자본은 국채로 가지 않으니 국채가 팔리려면 금리가 올라가야 한다고 설명했습니다(Fortune, 2026년 8월 29일). 정부 차입이 민간 자금을 밀어내는 ‘구축효과’와 반대로 민간이 국채 수요를 밀어낸다고 해서 ‘역 구축효과’라 부릅니다.
미국 금리는 어떻게 한국 국고채로 넘어왔나
미국 국채는 전 세계 금리의 기준점 역할을 하고, 미국 금리가 오르면 글로벌 자금이 더 높은 이자를 찾아 움직여 한국 국고채 금리도 함께 오르는 경우가 많습니다. 2026년 9월 28일 사례가 그랬습니다. 추석 연휴 동안 오른 미국 금리가 연휴 후 첫 거래일 국고채에 한꺼번에 반영됐습니다.
| 구분 | 수치 | 기준일 |
|---|---|---|
| 미국 10년물 국채 금리 | 장중 연 5.23% (2007년 6월 이후 최고) | 2026-09-28 전후 |
| 한국 국고채 3년물 | 연 4.119% (+11.3bp, 2022년 10월 이후 최고) | 2026-09-28 |
| 한국 국고채 10년물 | 연 4.539% (+14.7bp) | 2026-09-28 |
(출처: 한국경제, 파이낸셜뉴스, 2026-09-28) 당시 미국 금리 상승 배경으로는 국제유가 상승에 따른 인플레이션 압력과 견조한 미국 경기가 거론됐습니다.
국고채에서 은행채, 그리고 주담대까지
은행은 예금 외에 은행채(은행이 발행하는 채권)로 대출 재원을 조달합니다. 국고채 금리가 오르면 투자자들이 은행채에도 더 높은 금리를 요구해 은행의 조달 비용이 올라갑니다. 주담대 금리는 보통 기준금리 + 가산금리 − 우대금리로 정해지며, 어떤 기준금리를 쓰느냐가 상품마다 다릅니다.
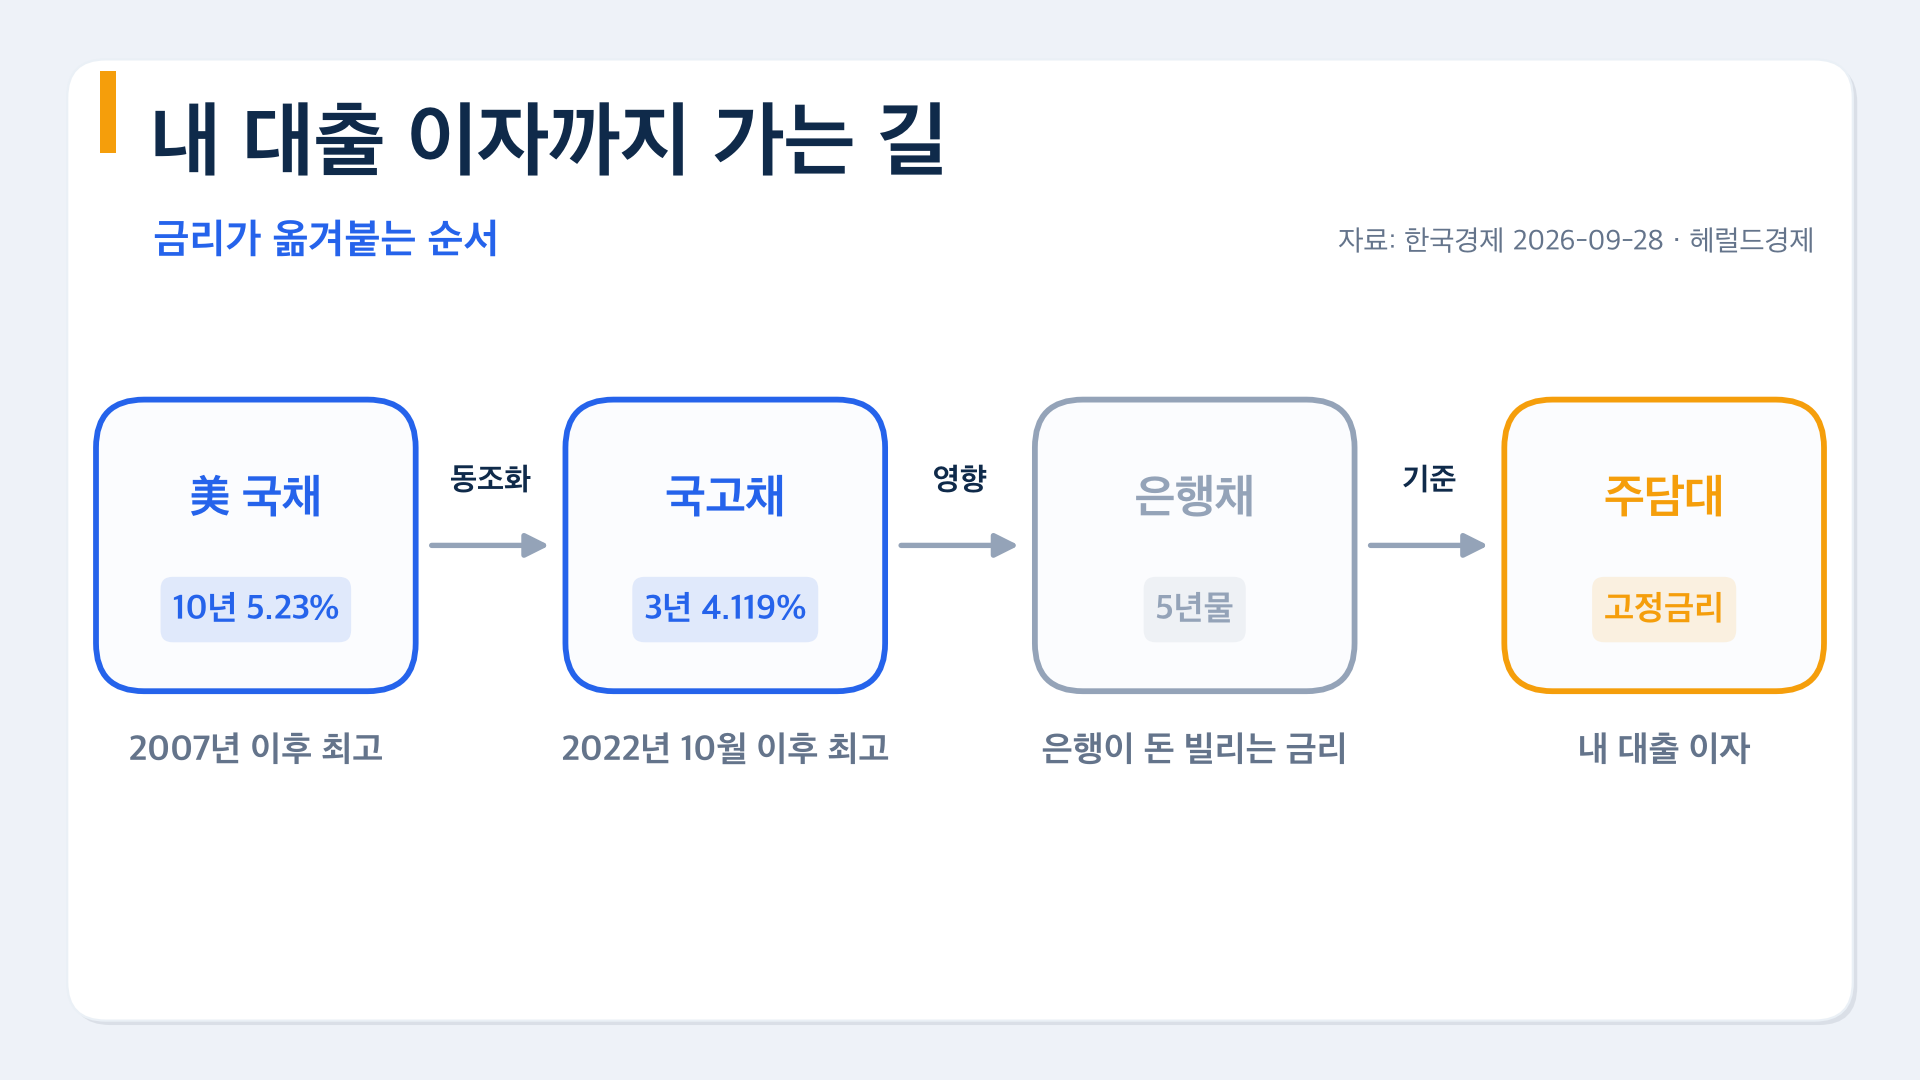
시나리오 1. 5년 고정형 주담대를 받으려는 경우
대출을 받기 직전이라면 고정형 금리는 은행채 5년물을 따라가므로 시장금리 변화가 비교적 빠르게 반영됩니다(헤럴드경제, 2026). 국고채가 뛴 주에 상담을 받으면 한 주 전과 다른 금리를 안내받을 수 있습니다.
부담 크기는 보도 예시로 가늠해 볼 수 있습니다. 2026년 9월 초 5대 은행 고정형 주담대 금리 상단은 연 7.17%였습니다. 4억 5천만 원을 30년 원리금균등으로 빌리면 월 약 303.9만 원, 금리가 8%라면 월 약 330.2만 원입니다. 금리 0.83%포인트 차이가 매달 약 26만 원 차이로 이어집니다. 실제 금리는 은행·상품·개인 신용에 따라 다르므로 각 은행에서 조건을 확인해야 합니다.
시나리오 2. 변동형 주담대를 이미 쓰고 있는 경우
변동형은 주로 COFIX를 따라갑니다. COFIX는 전국은행연합회가 공시하는 지수로, 신한·우리·SC제일·하나·국민·한국씨티·농협·기업 8개 은행이 실제 조달한 자금 금리를 가중평균해 만듭니다. 매월 15일(공휴일이면 다음 영업일) 오후 3시에 공시됩니다(전국은행연합회 소비자포털).
COFIX는 두 종류입니다. 신규취급액기준은 그달 새로 조달한 자금의 평균이라 시장금리 변화가 상대적으로 빨리 반영되고(EBN, 은행연합회 공시 보도), 잔액기준은 월말 보유 조달자금 전체의 평균이라 서서히 반영됩니다. 내 대출이 어느 COFIX에 연동되는지에 따라 이자가 바뀌는 속도가 달라집니다.
시나리오 3. 대출 계획은 없고 금리 뉴스만 보는 경우
당장 대출이 없어도 뉴스의 순서를 알면 해석이 쉬워집니다. 미국 10년물 → 국고채 → 은행채 → 주담대 순서로 읽으면 됩니다. 미국 금리 급등 기사가 나온 다음 영업일에 국고채가 따라 오르는지, 이어서 은행채와 COFIX 공시가 어떻게 움직이는지 확인하는 방식입니다. 빅테크 회사채 발행 규모 같은 공급 뉴스는 금리 상승 압력을 키울 수 있는 요인 중 하나로만 보면 됩니다.
상황별 비교
| 상황 | 따라가는 기준 | 반영 속도 | 먼저 볼 지표 |
|---|---|---|---|
| 5년 고정형 신규 대출 | 은행채 5년물 | 비교적 빠름 | 은행채 5년물 금리 |
| 변동형 대출 보유 | COFIX | 시차 있음(신규취급액기준이 더 빠름) | 매월 15일 COFIX 공시 |
| 대출 계획 없음 | 해당 없음 | 해당 없음 | 미국 10년물, 국고채 3년물 |
다음에 금리 기사를 보면 내 대출이 고정형인지 변동형인지, 변동형이라면 어떤 COFIX에 연동되는지를 대출 약정서나 은행 앱에서 먼저 확인해 보세요.
본 글은 정보 제공 목적이며 투자·재무 자문이나 특정 금융상품 가입 권유가 아닙니다. 실제 대출 금리는 은행·상품·개인 신용에 따라 다르며, 결정 전 전문가와 상담하세요.
출처
- 한국경제, 국고채·미국 10년물 금리 (2026-09-28) https://www.hankyung.com/article/2026092801901
- 파이낸셜뉴스, 국고채 10년물·미국 금리 상승 배경 (2026-09-28) https://www.fnnews.com/news/202609281850451944
- 헤럴드경제, 은행채 5년물·주담대 금리 구조·월 상환액 (2026-09-02) https://biz.heraldcorp.com/article/10861446
- 전국은행연합회 소비자포털, COFIX 개요 https://portal.kfb.or.kr/compare/cofix_overview.php
- EBN, 신규취급액기준 COFIX 보도 https://www.ebn.co.kr/news/articleView.html?idxno=1655360
- Benzinga, 빅테크 채권 발행(FT 2026-09-28 보도 인용) https://www.benzinga.com/markets/tech/26/09/62031654/ai-trillion-funding-problem-moves-stocks-to-bonds
- Fortune, 에드 야데니 코멘트 (2026-08-29) https://fortune.com/2026/08/29/us-debt-reverse-crowding-out-effect-ai-hyperscaler-bonds-treasury-yields/
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.