핵심 요약
- 미국 마진부채 2026년 6월 1조 5,021억 달러 — 통화량 대비 6.50%로 닷컴 버블(6.37%)을 넘어섰습니다(FINRA·연준 H.6).
- 빚이 거꾸로 돌면 담보 주식이 강제 매도되고, 그 매물이 지수를 끌어내려 빚 없는 ETF 계좌도 함께 빠집니다.
- 한국은 2026년 6~7월, 38일 만에 코스피 -38.6%가 실제로 벌어졌습니다.
- 지금 확인할 신호: ① 빚 증가 속도와 주가가 동시에 꺾이는지, ② 빚이 지수를 좌우하는 종목에 쏠려 있는지.
미국 빚투, 닷컴 버블보다 커진 규모
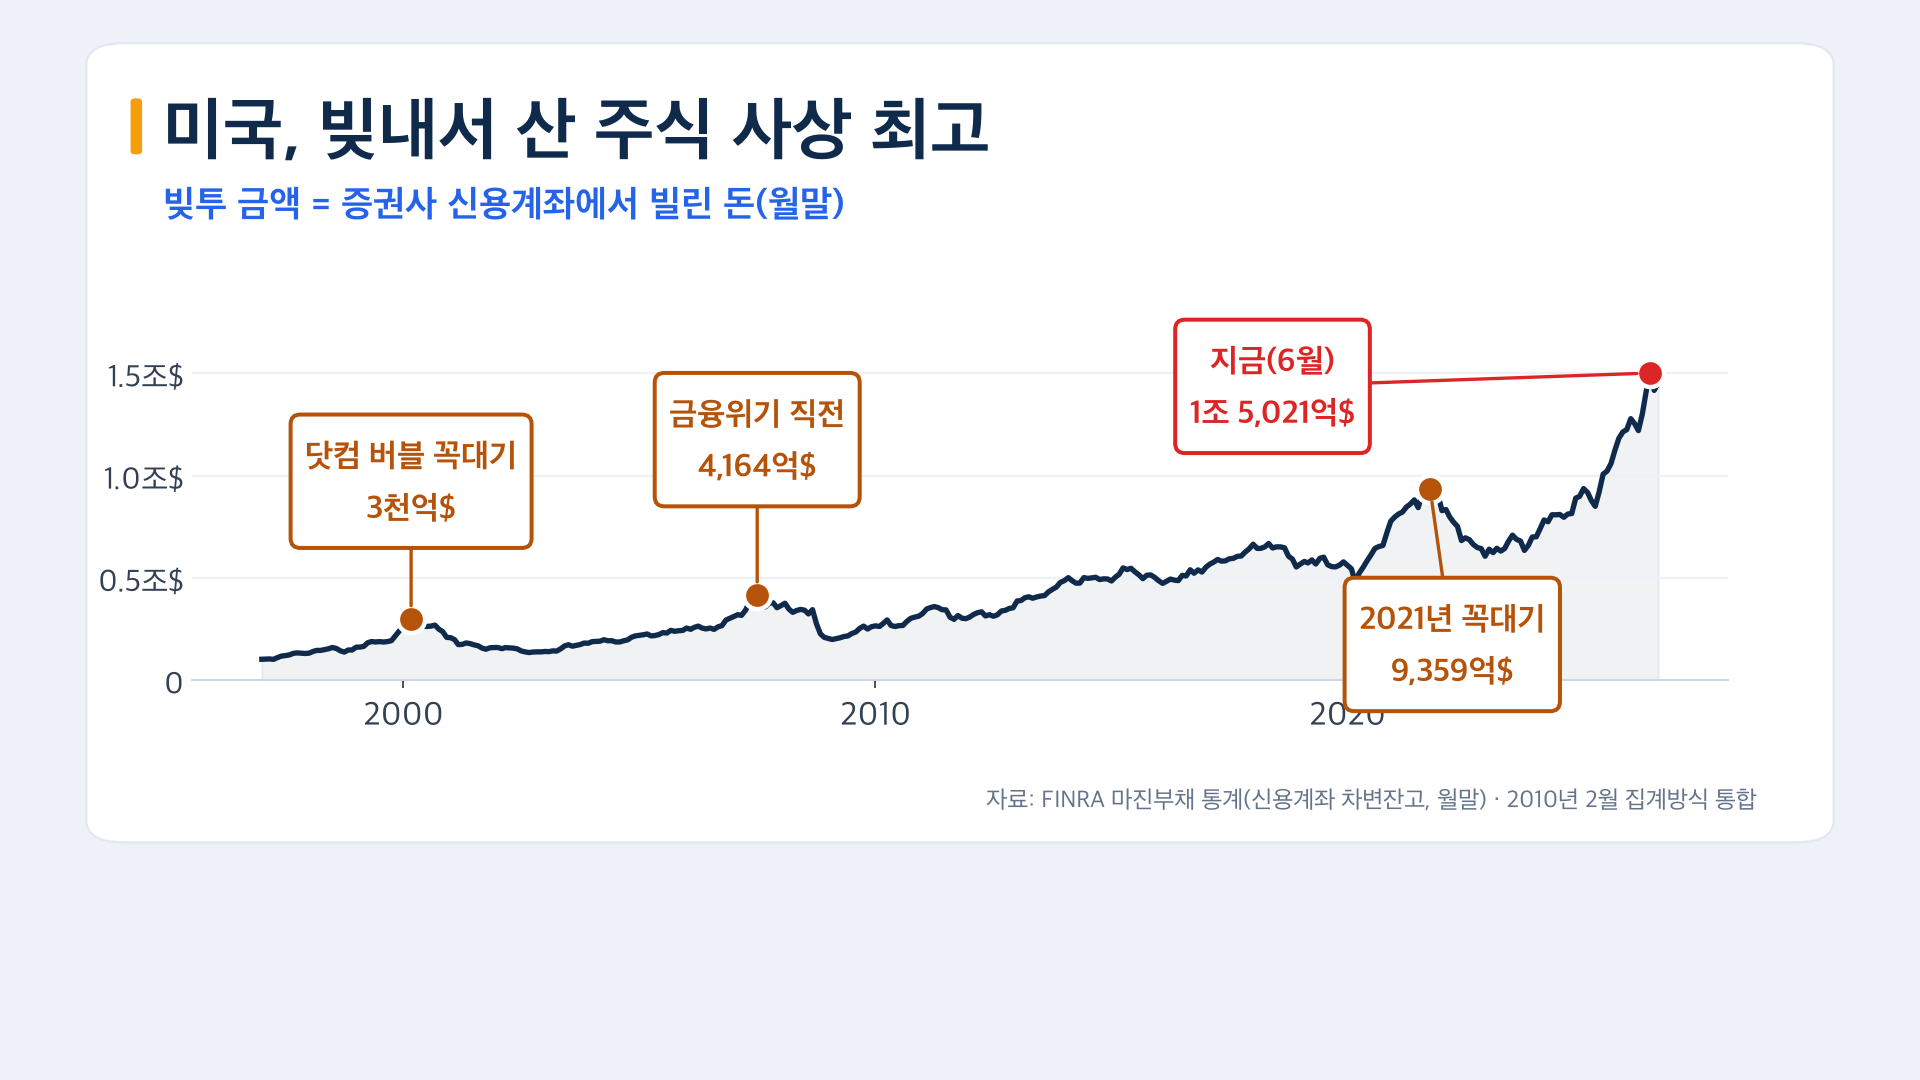
미국 투자자들이 증권사 신용계좌에서 빌린 돈(마진부채)이 2026년 6월 말 1조 5,021억 달러로 사상 최고를 기록했습니다(FINRA 마진 통계, 2026년 6월). 8월 말에도 1조 4,538억 달러로 최고치 대비 3.2% 낮은 수준에 머물렀습니다.
금액만 보면 '시장이 커졌으니 빚도 커진 것'으로 읽힐 수 있습니다. 그래서 미국 통화량(M2) 전체와 비교한 비율을 함께 봤습니다. 6월 기준 6.50%로, 닷컴 버블 꼭대기였던 2000년 3월(6.37%)을 넘었습니다. 아래 표는 경제쏙쏙이 FINRA 원자료와 연준 H.6 통화량으로 직접 계산한 값입니다.
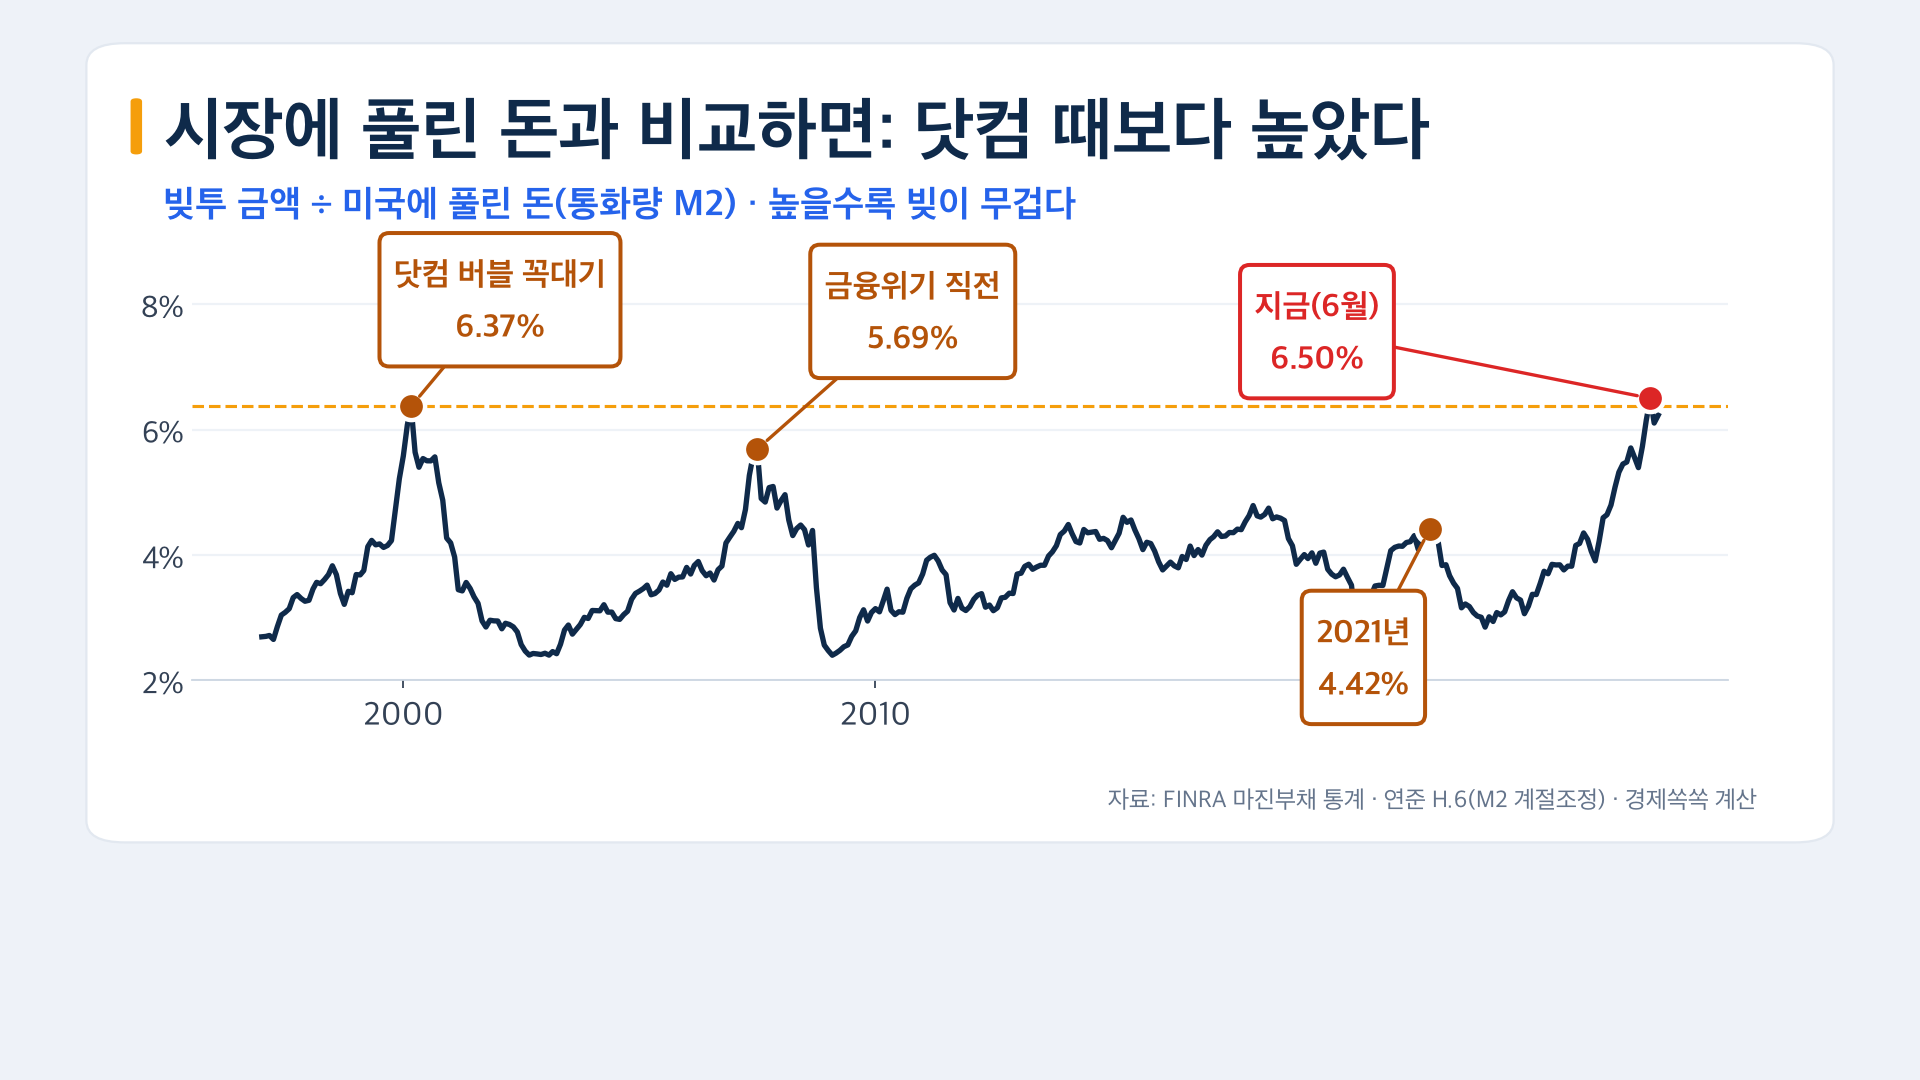
| 시점 | 마진부채 | 통화량(M2) 대비 |
|---|---|---|
| 2000년 3월 (닷컴 버블 꼭대기) | 2,999억 달러 | 6.37% |
| 2007년 7월 (금융위기 직전) | 4,164억 달러 | 5.69% |
| 2021년 10월 | 9,359억 달러 | 4.42% |
| 2026년 6월 (사상 최고) | 1조 5,021억 달러 | 6.50% |
| 2026년 8월 (최신) | 1조 4,538억 달러 | 6.23% |
마진부채는 FINRA(미국 금융산업규제국)가 매달 발표하는 고객 증권 신용계좌 차변잔고입니다. FINRA는 2010년 2월부터 전 회원사를 통합 집계하고 있어, 그 이전 자료와는 집계 방식에 차이가 있습니다. 통화량 대비 비율은 경제쏙쏙이 공개 원자료로 직접 계산한 값입니다.
빚과 주가는 오를 때 같이 움직인다
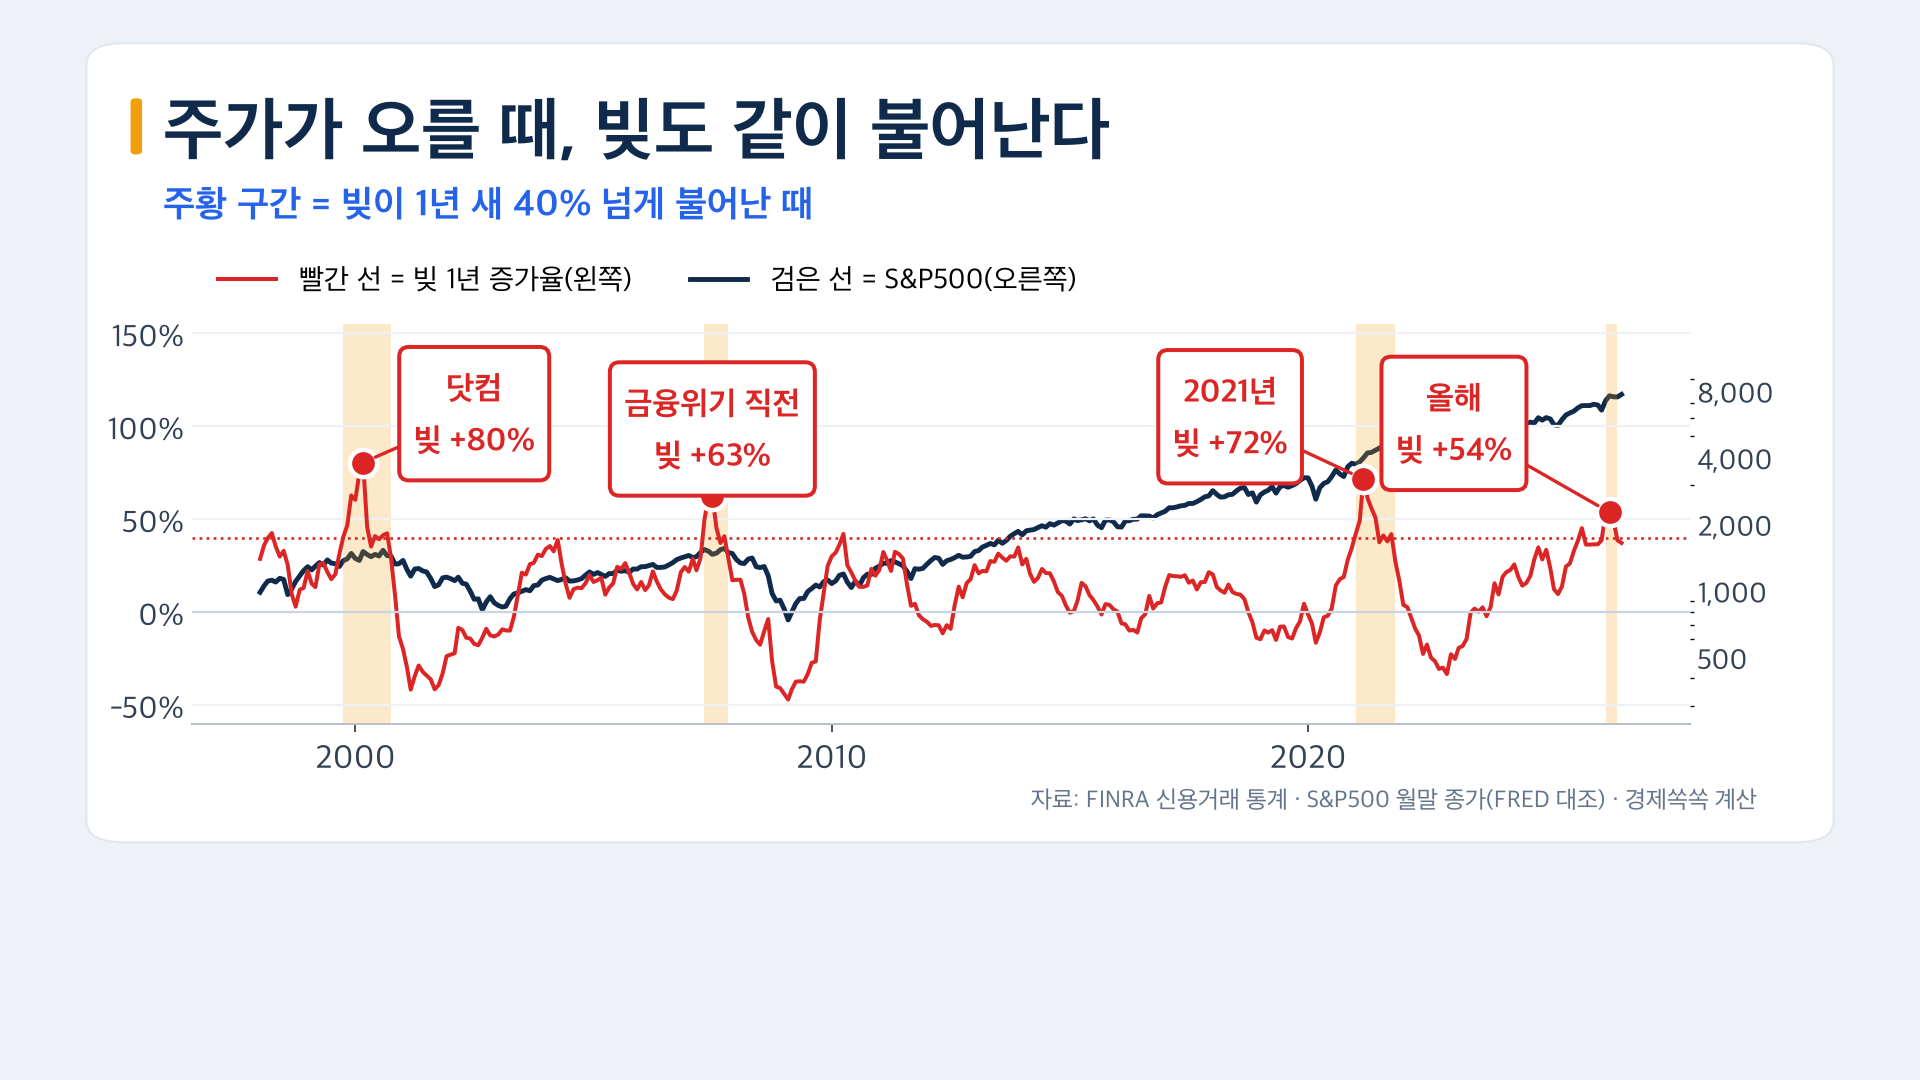
주식을 담보로 돈을 빌리면, 주가가 오를수록 담보 가치도 커집니다. 담보가 커지면 더 빌릴 수 있고, 그 돈으로 또 사고, 주가는 다시 오르는 구조입니다. 마진부채 1년 증가율이 40%를 넘었던 구간은 닷컴 버블, 2007년 금융위기 직전, 2021년, 그리고 2026년입니다. 올해 5월에는 +53.7%까지 올랐다가 8월에 +37.2%로 둔화됐습니다.
레버리지 ETF도 함께 불어났습니다. 블룸버그 분석을 인용한 보도(아시아투데이·머니투데이, 2026년 8월 12일)에 따르면, 상승형 레버리지 ETF의 기초주식 노출액은 2022년 1,230억 달러에서 올해 4,970억 달러로 약 4배가 됐고, 그중 AI 관련 종목 비중은 26%에서 58%로 높아졌습니다.
빚이 급증해도, 하락은 바로 오지 않았다
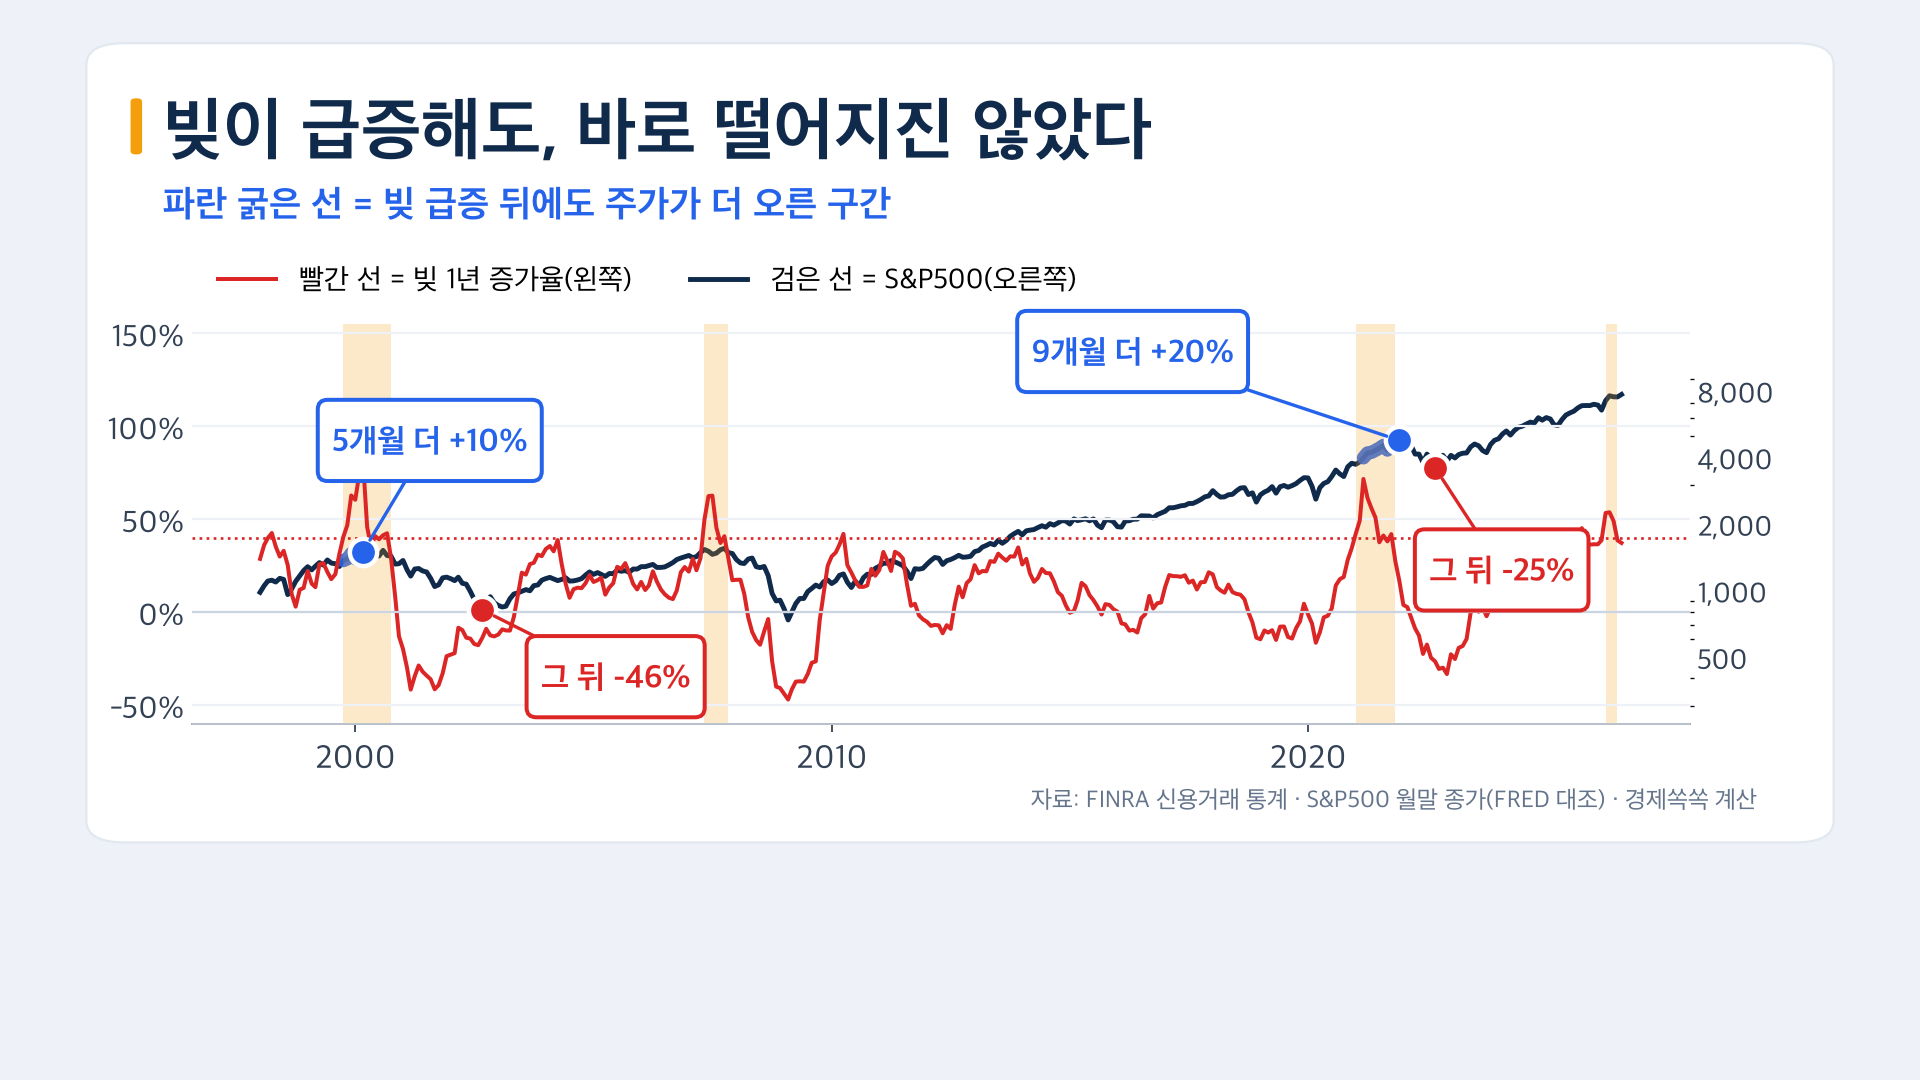
빚이 많으면 곧 떨어질 것이라는 예상과 달리, 역사는 그렇게 단순하지 않았습니다. 아래는 S&P500 월말 종가 기준으로 경제쏙쏙이 계산한 값입니다.
| 빚 급증 시점 | 이후 추가 상승 | 이후 하락 |
|---|---|---|
| 1999년 10월 (빚 증가율 +40%) | 2000년 3월까지 5개월, +10% | 2002년 9월까지 -46% |
| 2021년 3월 (빚 증가율 +72%) | 2021년 12월까지 9개월, +20% | 2022년 9월까지 -25% |
빚은 '언제' 떨어질지는 알려주지 않았습니다. 대신 떨어질 때 '얼마나 크게' 빠질지를 키웠습니다. 빚이 많다는 것은 하락이 온다는 신호가 아니라, 하락이 왔을 때 그것을 증폭할 연료가 쌓여 있다는 의미입니다.
빚이 거꾸로 돌 때 — 반대매매 악순환 구조
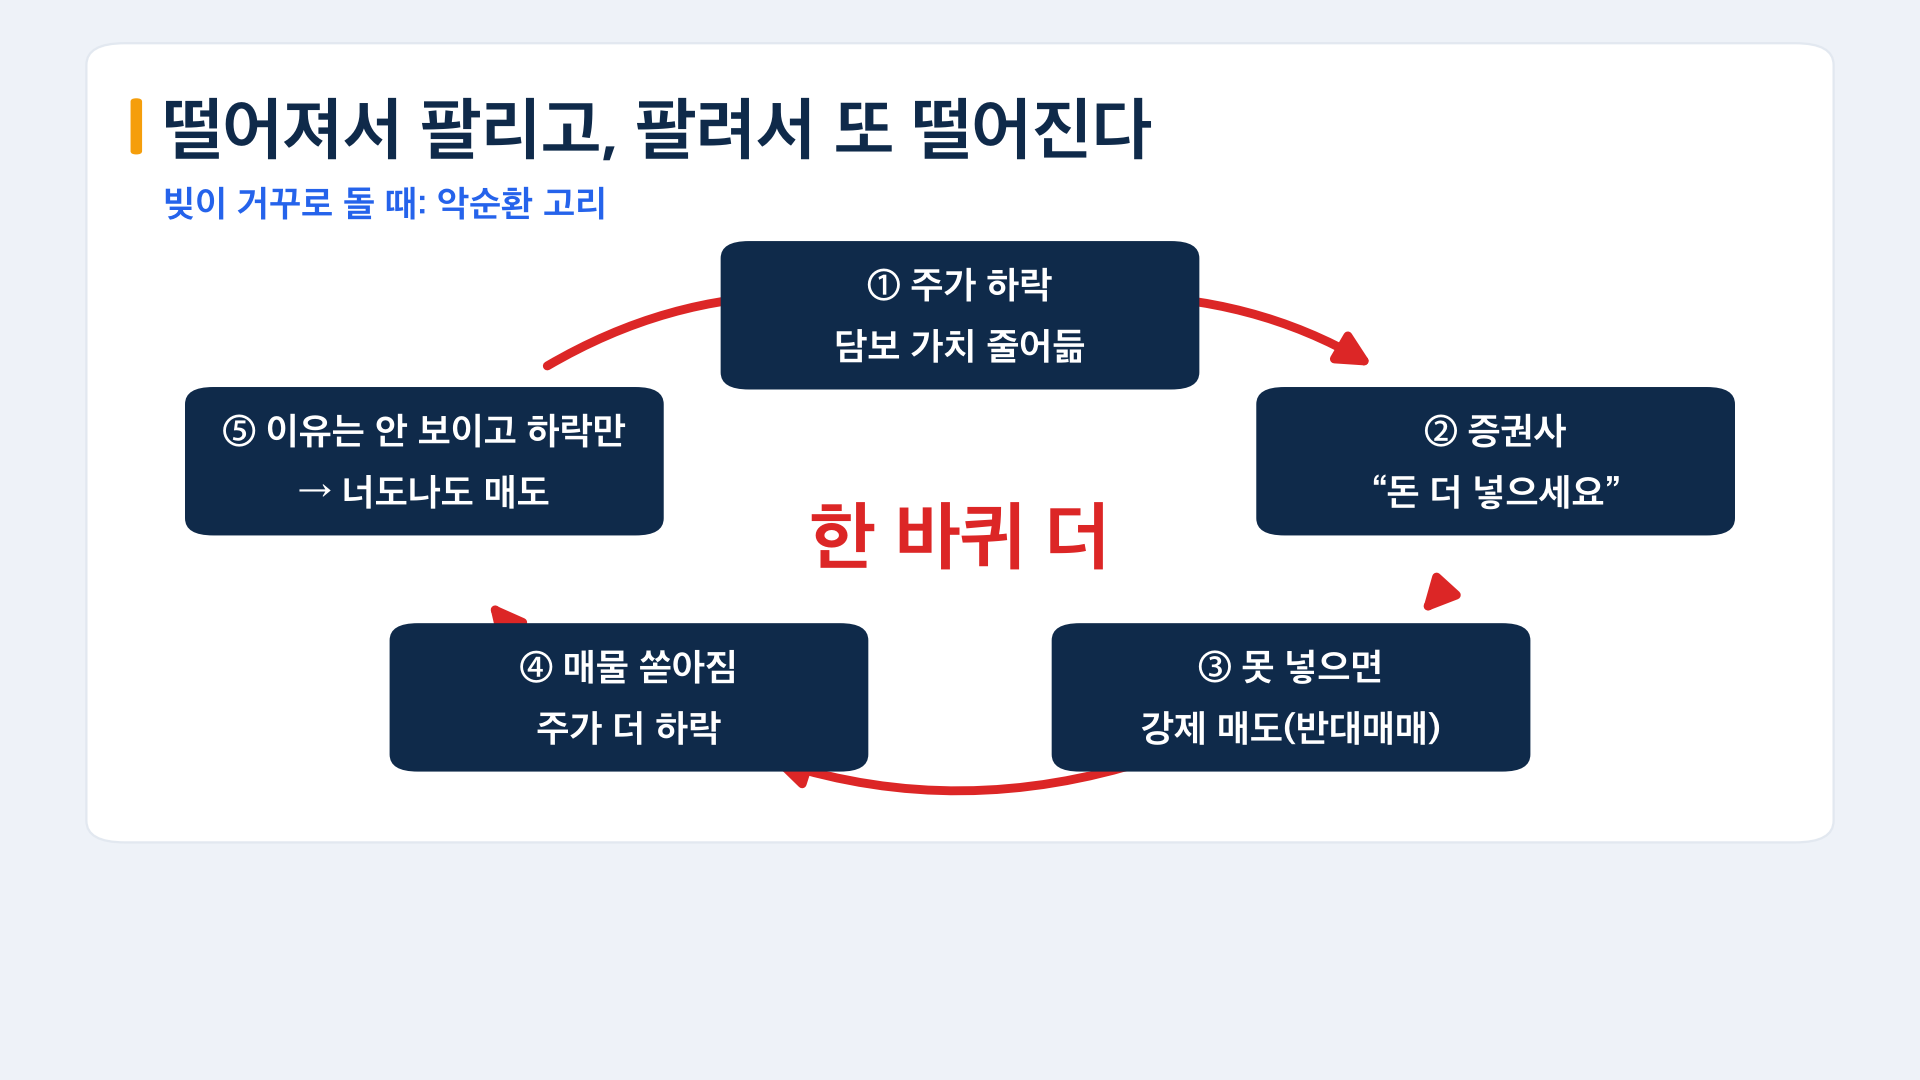
빚이 쌓인 시장에서 주가가 내리면 다섯 단계가 고리처럼 이어집니다. ① 주가 하락으로 담보 가치가 줄고, ② 증권사가 추가 증거금(마진콜)을 요구하며, ③ 넣지 못하면 담보 주식을 강제 매도(반대매매)합니다. ④ 매물이 쏟아지면 주가가 더 빠지고, ⑤ 차트에는 이것이 강제 매도인지 악재 때문인지 보이지 않으므로, 빚 없는 투자자들도 불안해서 함께 팝니다. 그러면 주가가 또 빠지고 다른 사람의 담보가 모자라게 되는 고리가 한 바퀴 더 돕니다.
한국 기준으로 담보유지비율은 최소 140%입니다(금융위원회). 담보 주식 평가액이 빌린 돈의 140% 아래로 내려가면 마진콜 대상이 되며, 보통 D+1일까지 추가 담보를 넣지 못하면 D+2일 장 시작 전 동시호가에 반대매매가 집행됩니다. 반대매매 수량은 하한가 기준으로 계산하는 경우가 많아 부족한 금액보다 많은 수량이 팔릴 수 있습니다(증권사 공식 안내 기준).
2026년 7월 한국에서 실제로 벌어진 일
| 항목 | 수치 | 기준일 |
|---|---|---|
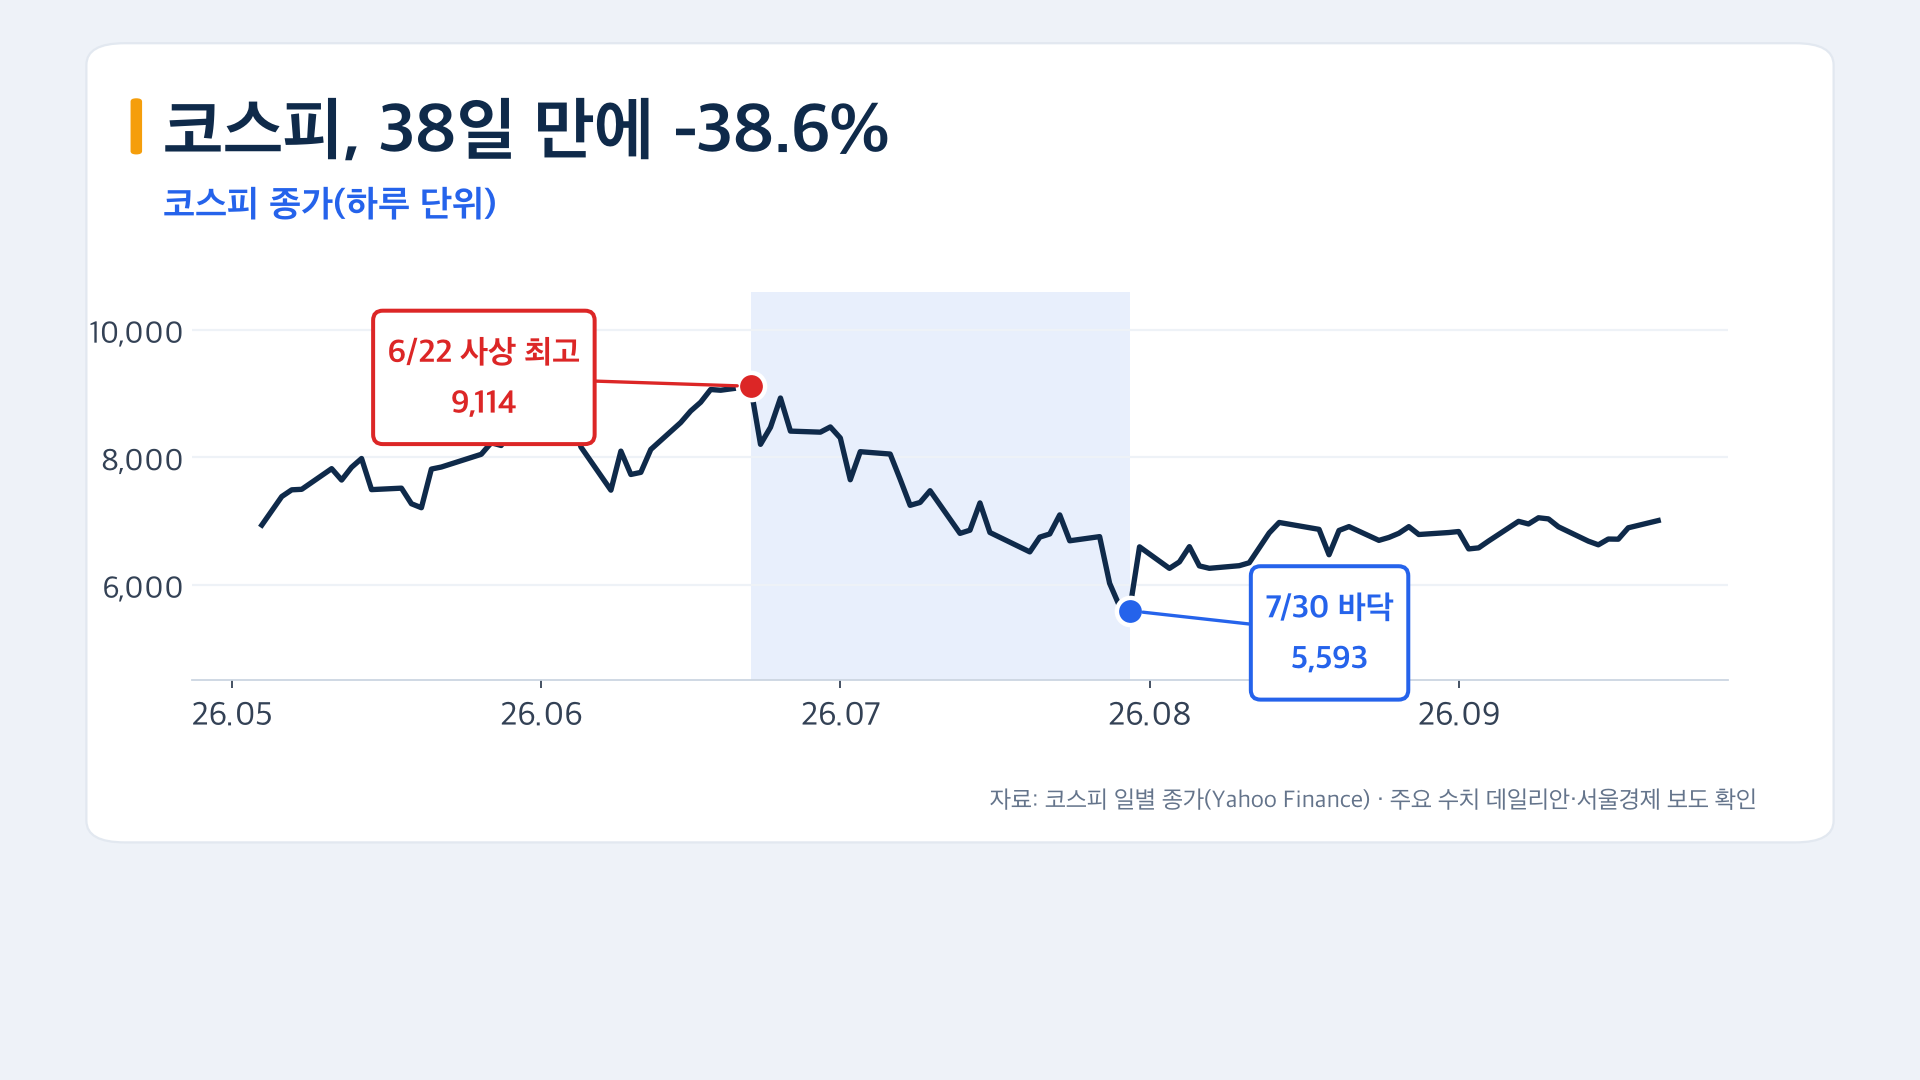
| 코스피 사상 최고 종가 | 9,114.55 | 2026년 6월 22일 |
| 신용거래융자 잔고 사상 최고 | 38조 6,328억 원 | 2026년 6월 24일 |
| 코스피 하락장 최저 종가 | 5,593.56 | 2026년 7월 30일 |
| 하락 폭 | 38일 만에 -38.6% | 6월 22일 → 7월 30일 |
| 미수 반대매매 하루 최대 | 1,422억 원 | 2026년 7월 9일 |
| 신용거래융자 잔고 저점 | 27조 4,038억 원 (-11조 2,290억, -29%) | 2026년 8월 4일 |
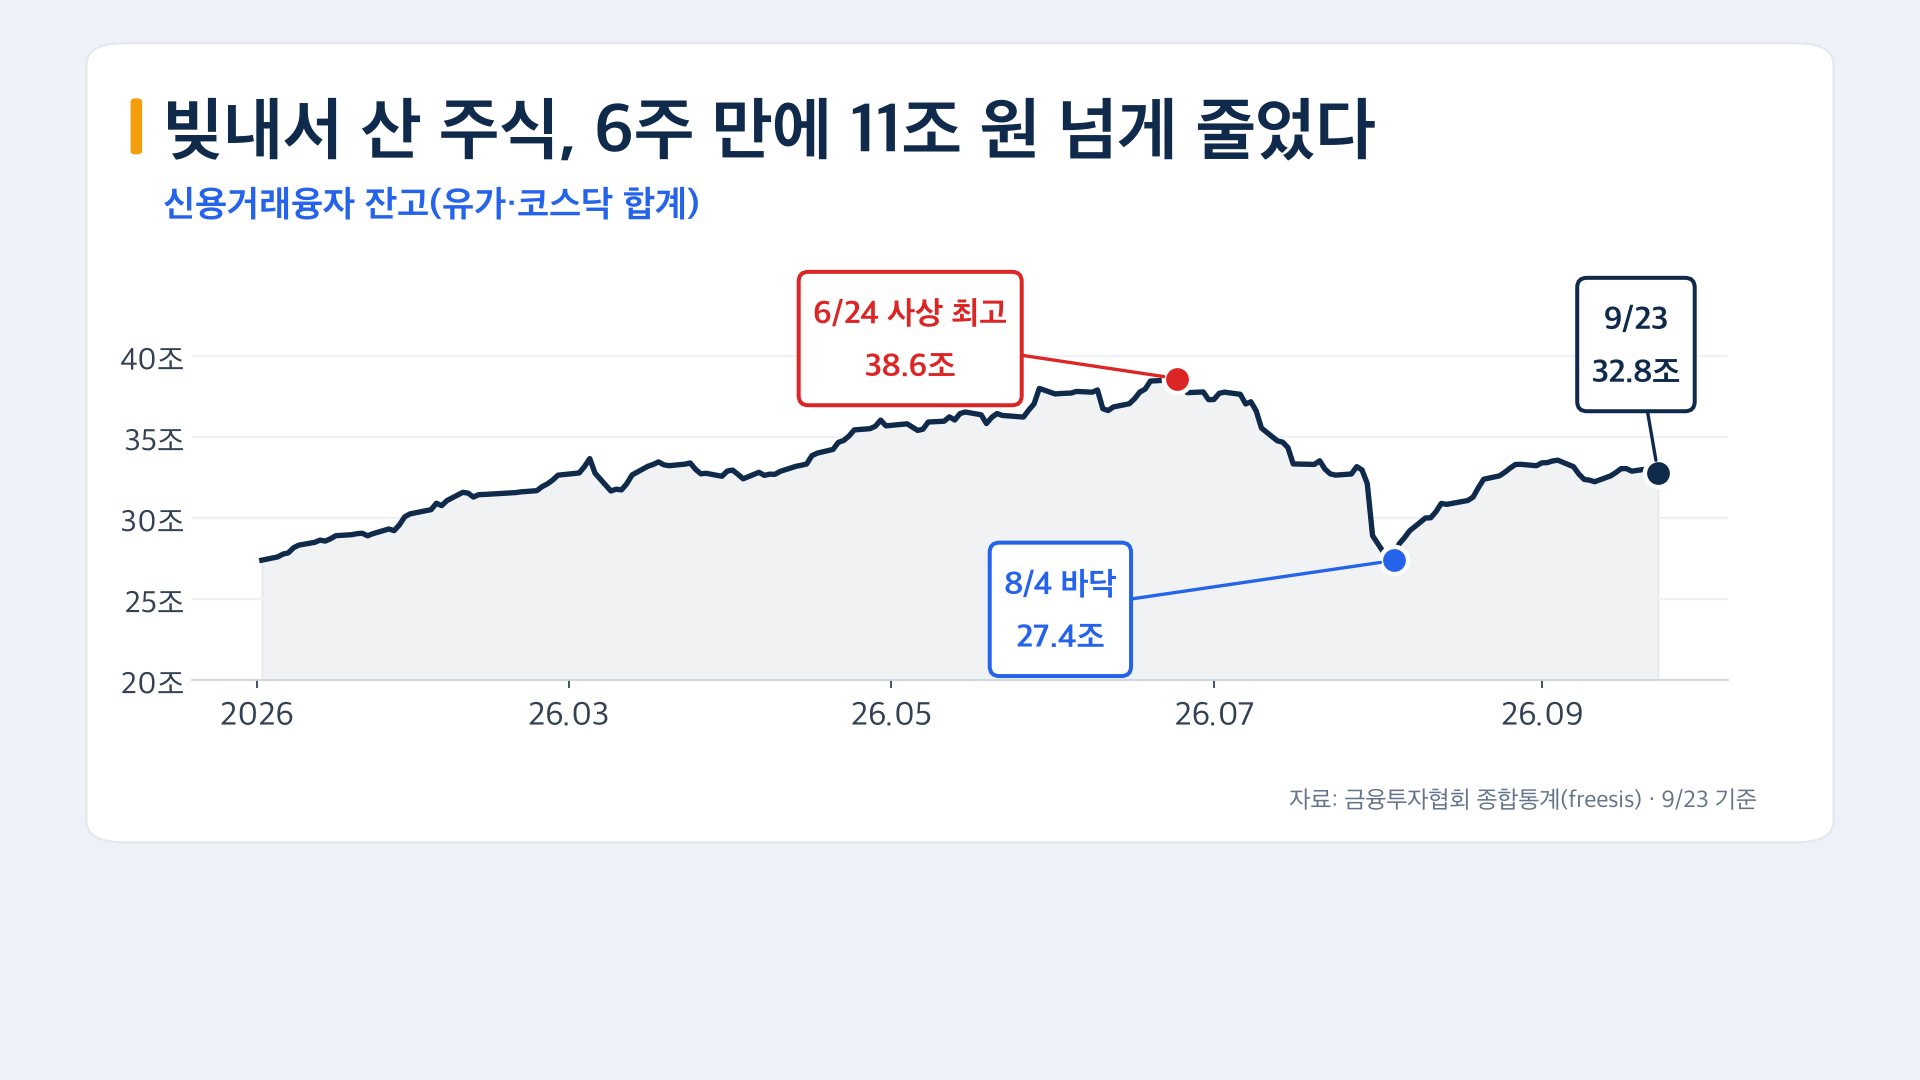
6주 만에 빚내서 산 주식이 11조 원 넘게 줄었습니다(금융투자협회 통계). 미수 반대매매 금액은 미수거래만 따로 집계한 수치로, 신용융자 반대매매 전체와는 집계 범위가 다릅니다.
왜 유독 크게 흔들렸나 — 두 종목 쏠림
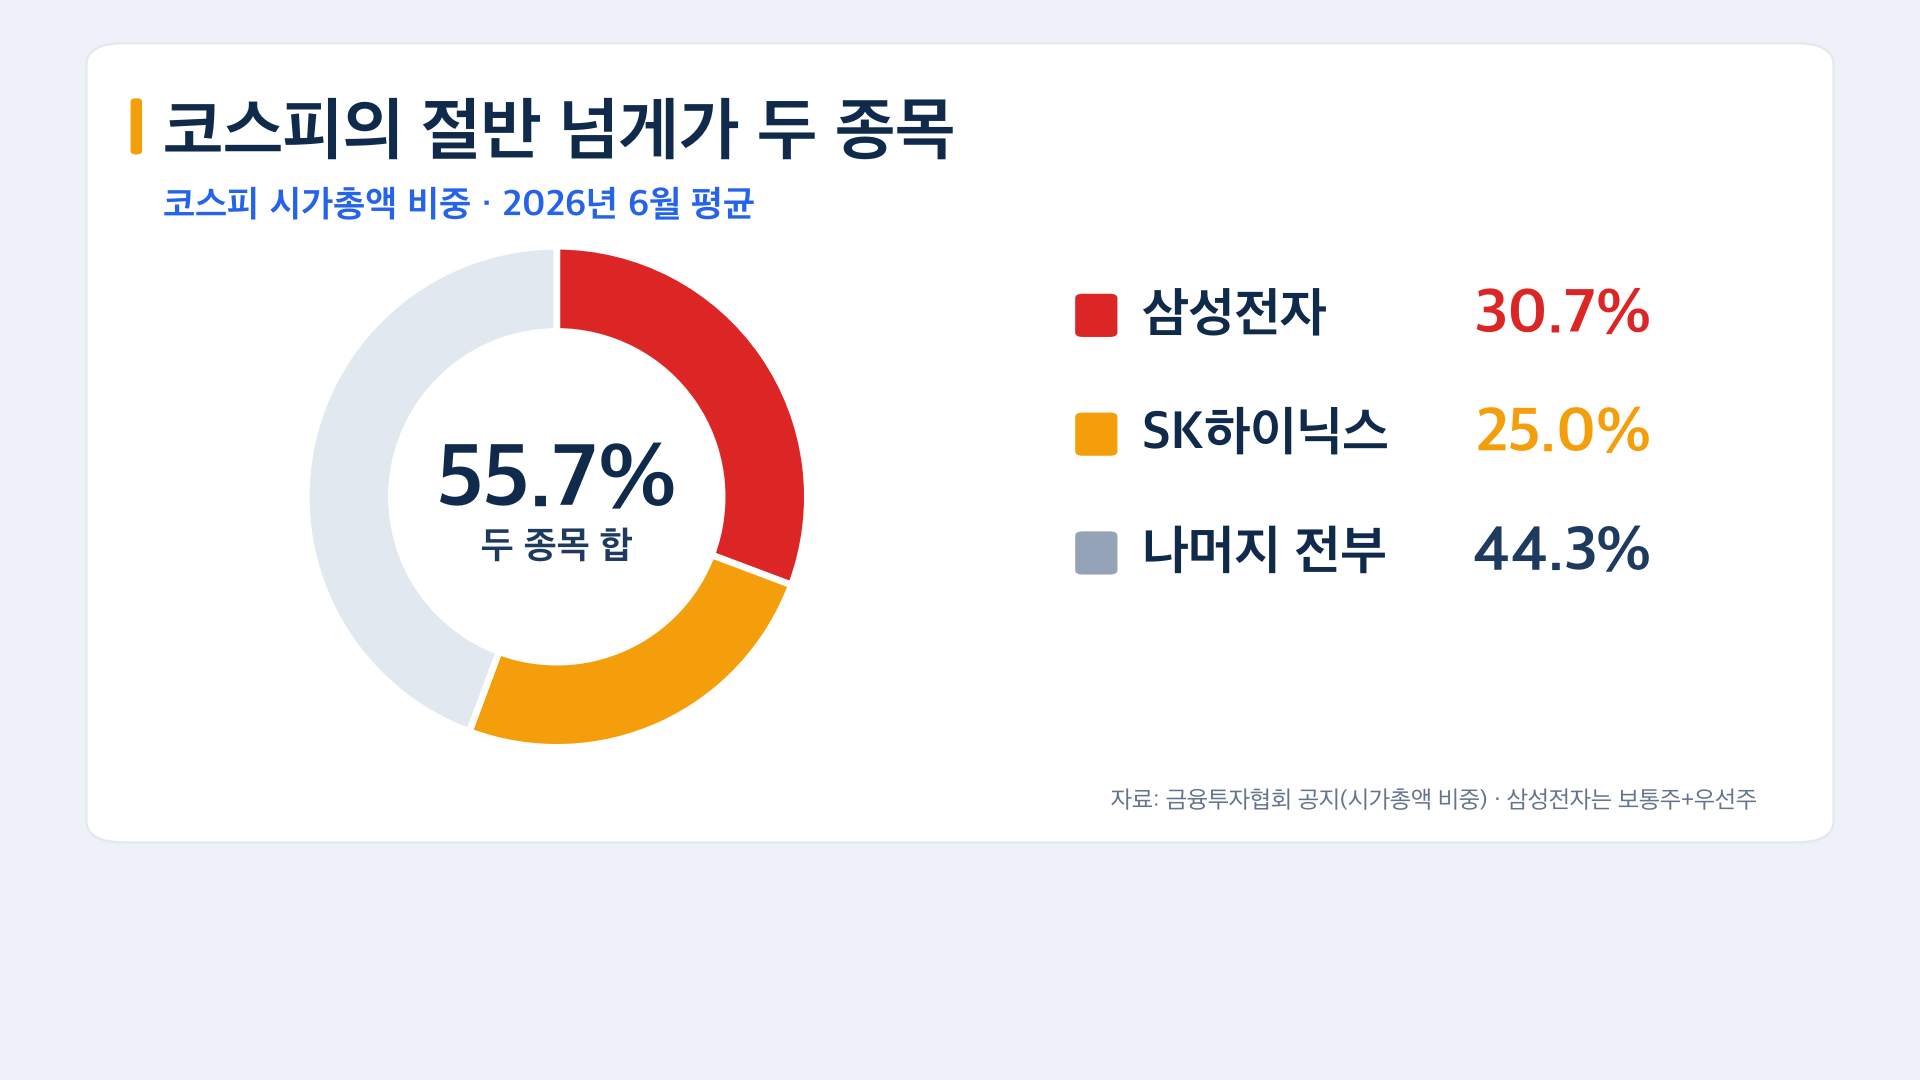
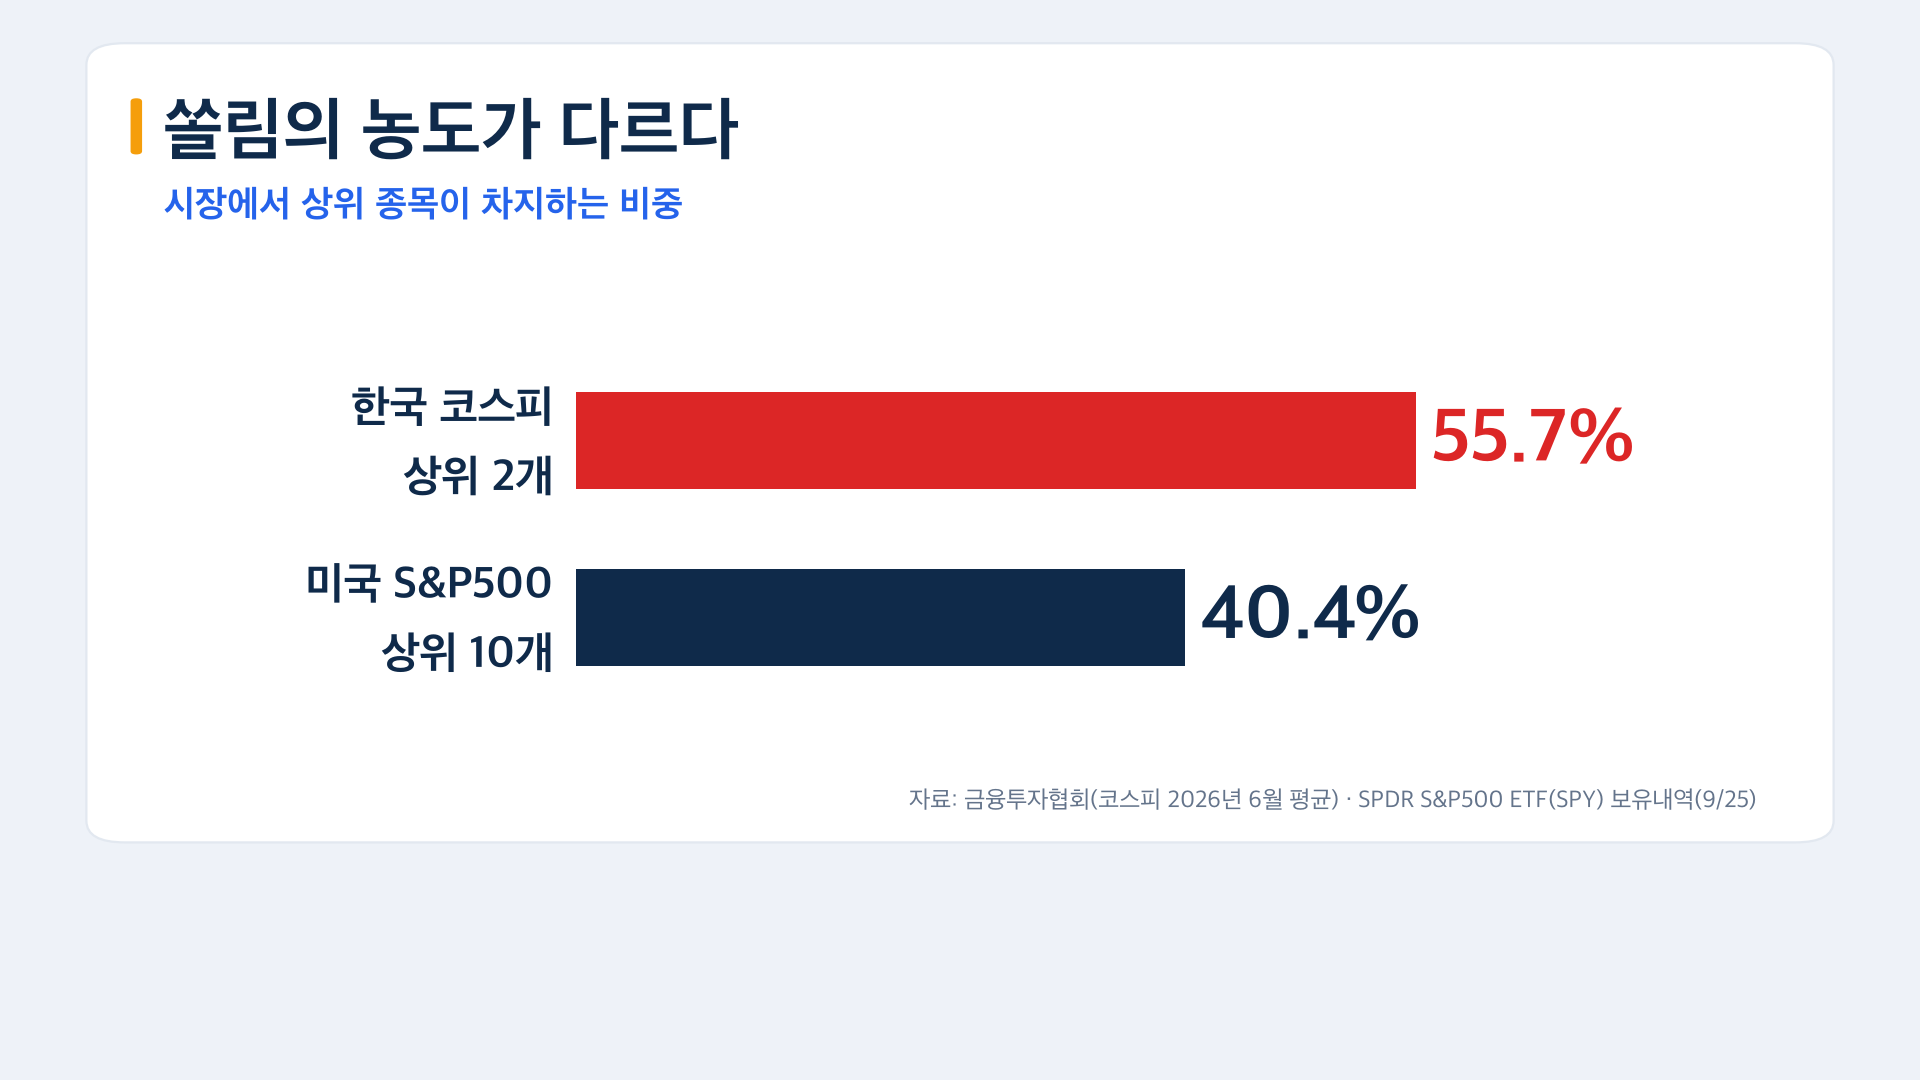
2026년 6월 평균, 코스피 시가총액에서 삼성전자(보통주+우선주)가 30.72%, SK하이닉스가 24.96%를 차지했습니다. 두 종목 합이 55.68%로 코스피의 절반을 넘었습니다(금융투자협회 코스피 시가총액 비중 공지). 7월 8일 기준 이 두 종목에 걸린 신용융자 잔고는 삼성전자 5조 5,236억 원, SK하이닉스 5조 2,360억 원으로 합계 10조 7,596억 원이었습니다(한국경제, 2026년 7월 9일, 유가증권시장 1·2위).
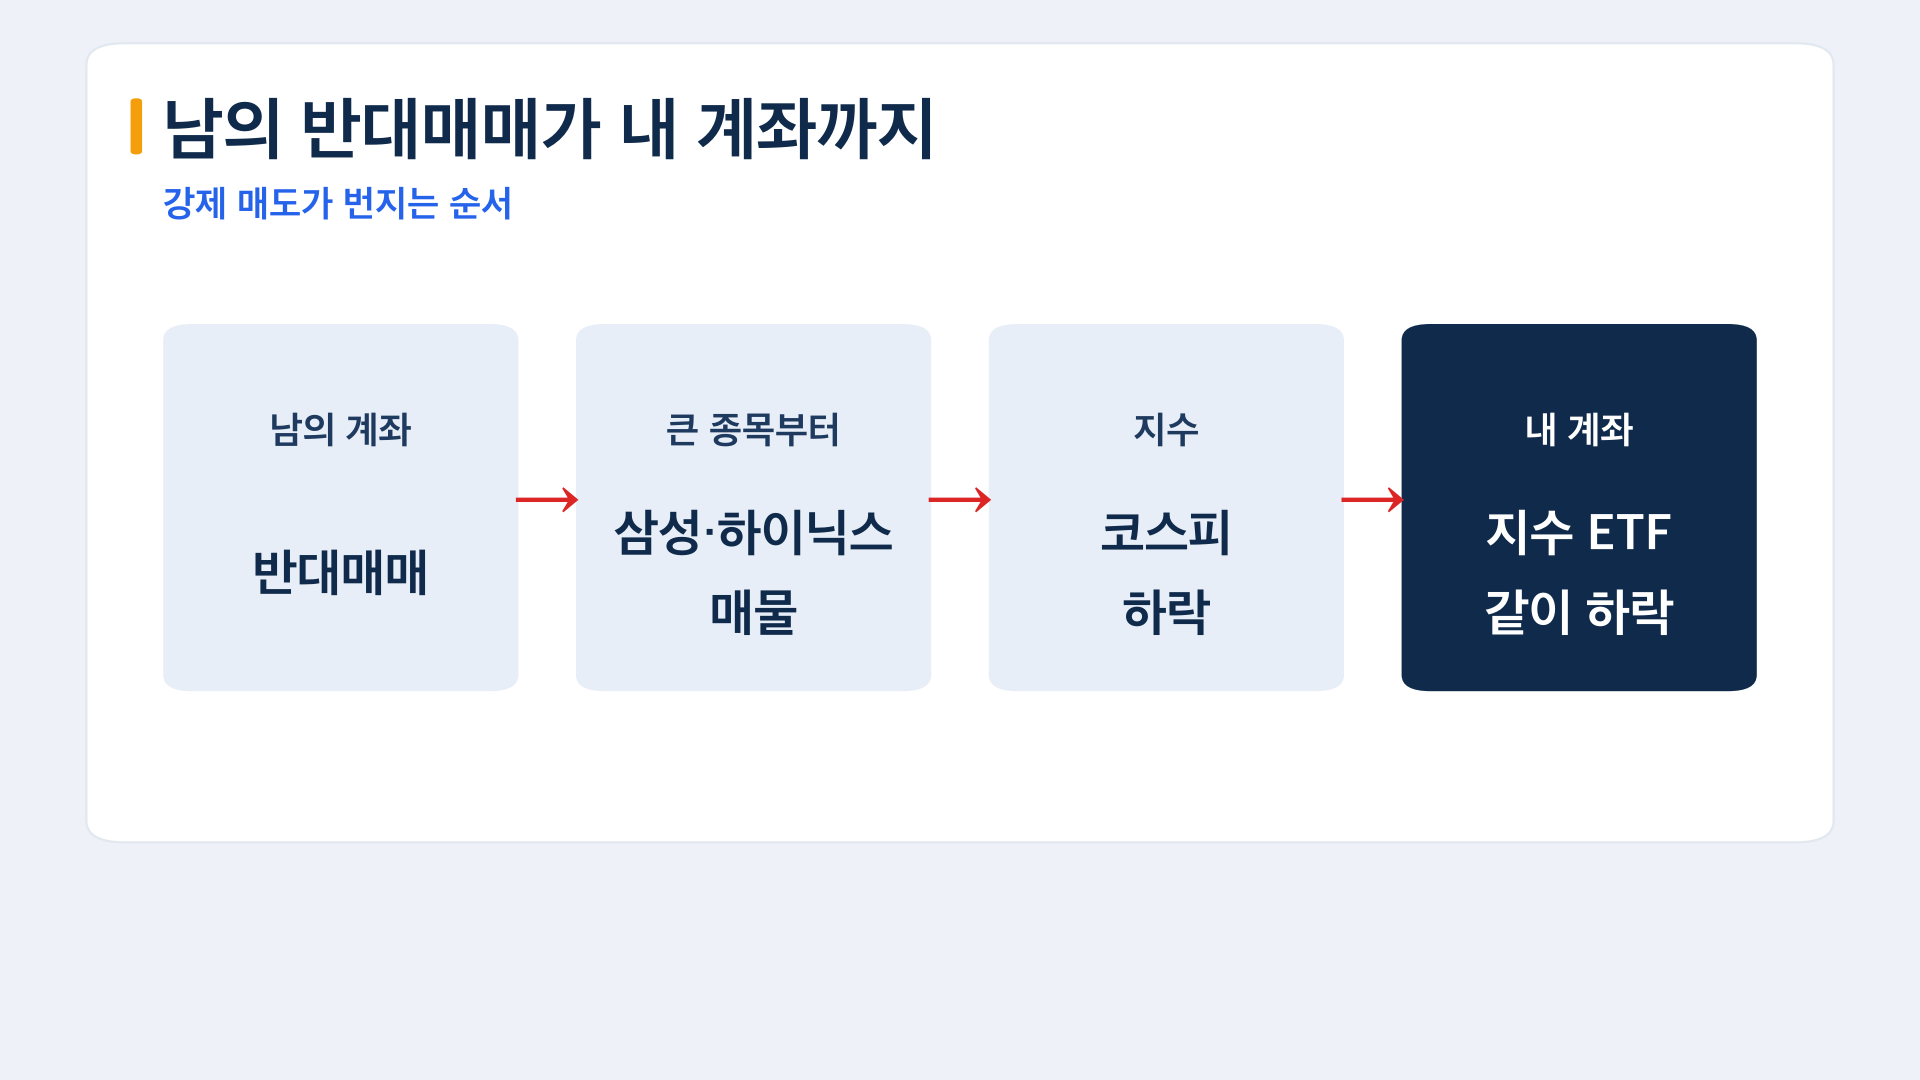
코스피를 따라가는 ETF를 들고 있다면, 그 안에서도 이 두 종목이 가장 큰 몫을 차지합니다. 남의 강제 매도가 이 두 종목부터 누르면, 빚을 내지 않은 계좌의 지수 ETF도 함께 빠질 수밖에 없는 구조입니다.
미국은 한국처럼 흔들릴까 — 쏠림 농도 비교
| 구분 | 한국 코스피 | 미국 S&P500 |
|---|---|---|
| 상위 종목 집중도 | 상위 2개 종목 55.68% | 상위 10개 기업 40.4% |
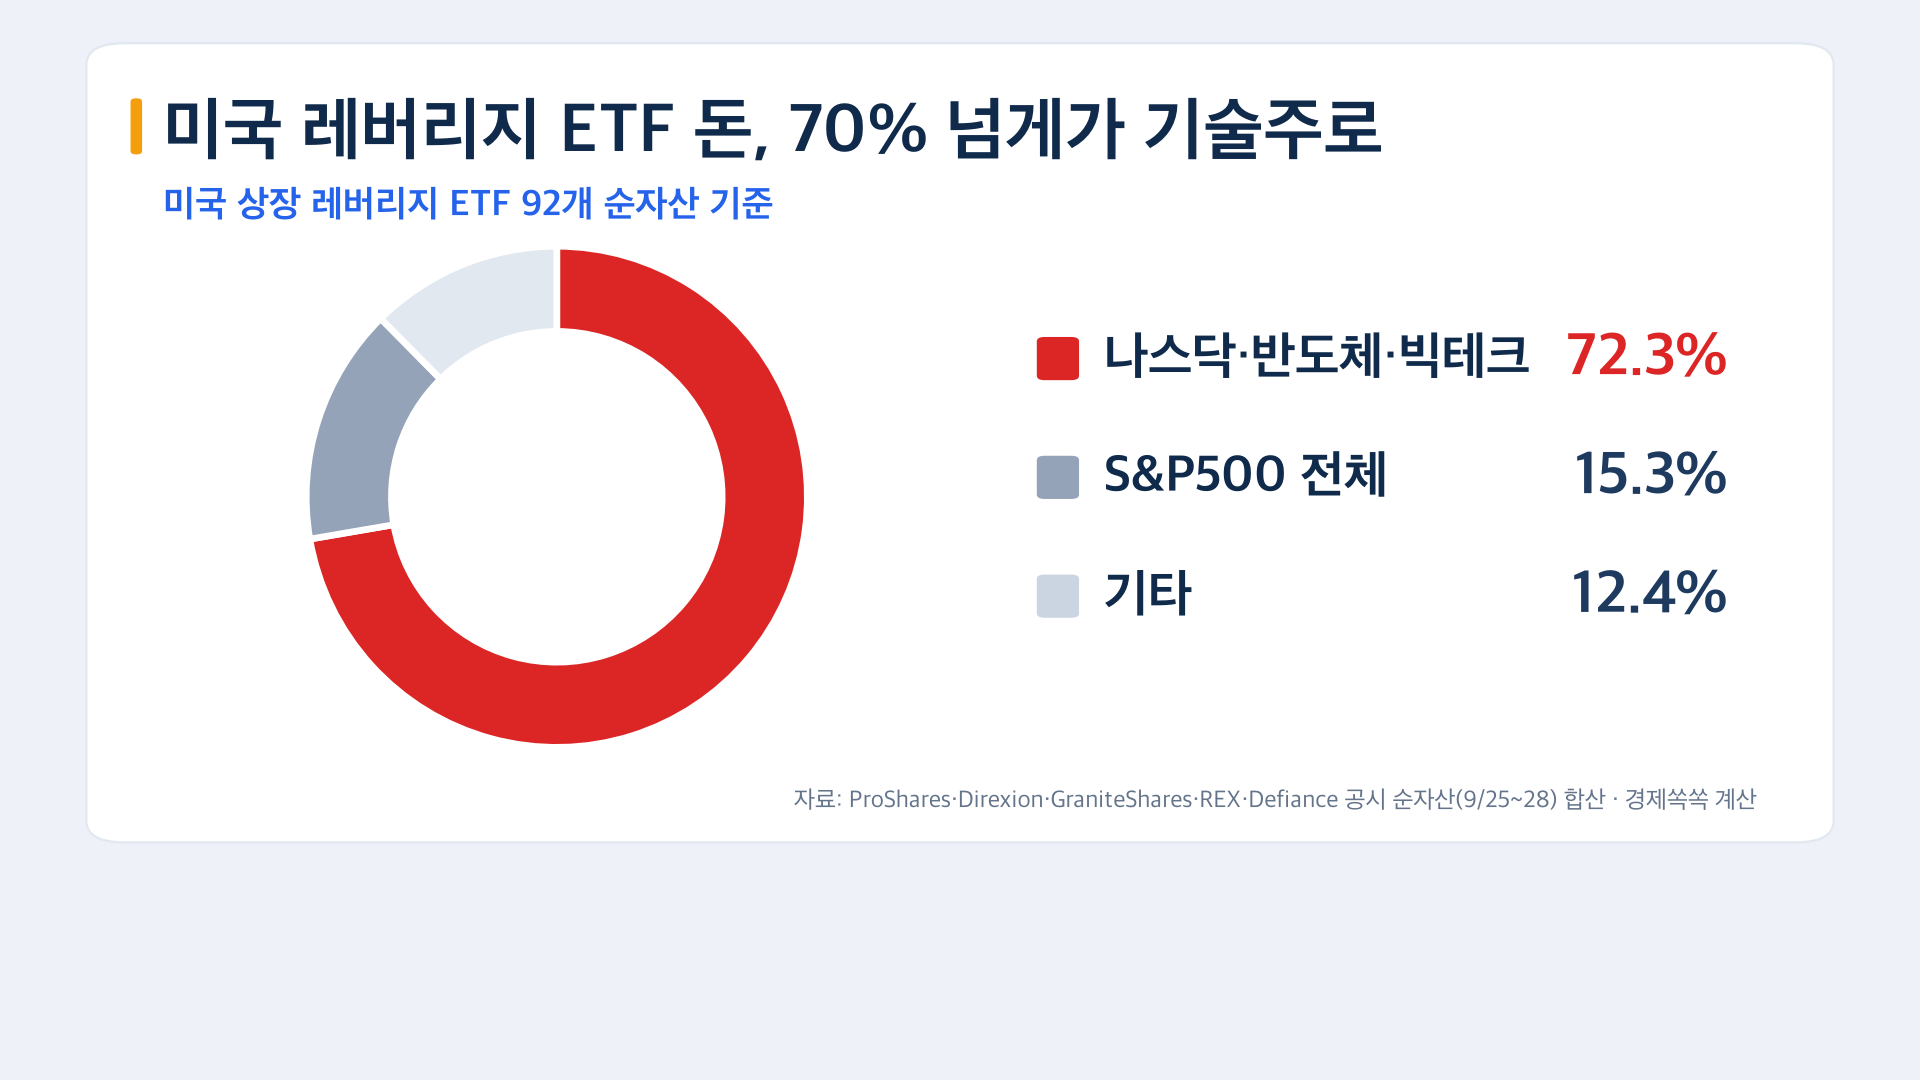
| 레버리지 ETF 쏠림 | 두 종목에 신용잔고 10조 7,596억 원 | 나스닥·반도체·빅테크에 72.3% |
| 현금 쿠션 | — | 현금보다 빌린 돈이 1조 달러 초과 |
| 시장 규모·깊이 | 상대적으로 얕음 | 훨씬 크고 깊음 |
미국이 한국처럼 흔들릴 것이라고 단정할 수 없습니다. 한국은 두 종목이 시장의 절반을 넘었지만, 미국은 S&P500 상위 10개 기업을 모두 더해야 40.4%입니다(SPY 보유내역, 2026년 9월 25일). 시장도 훨씬 크고 깊습니다.
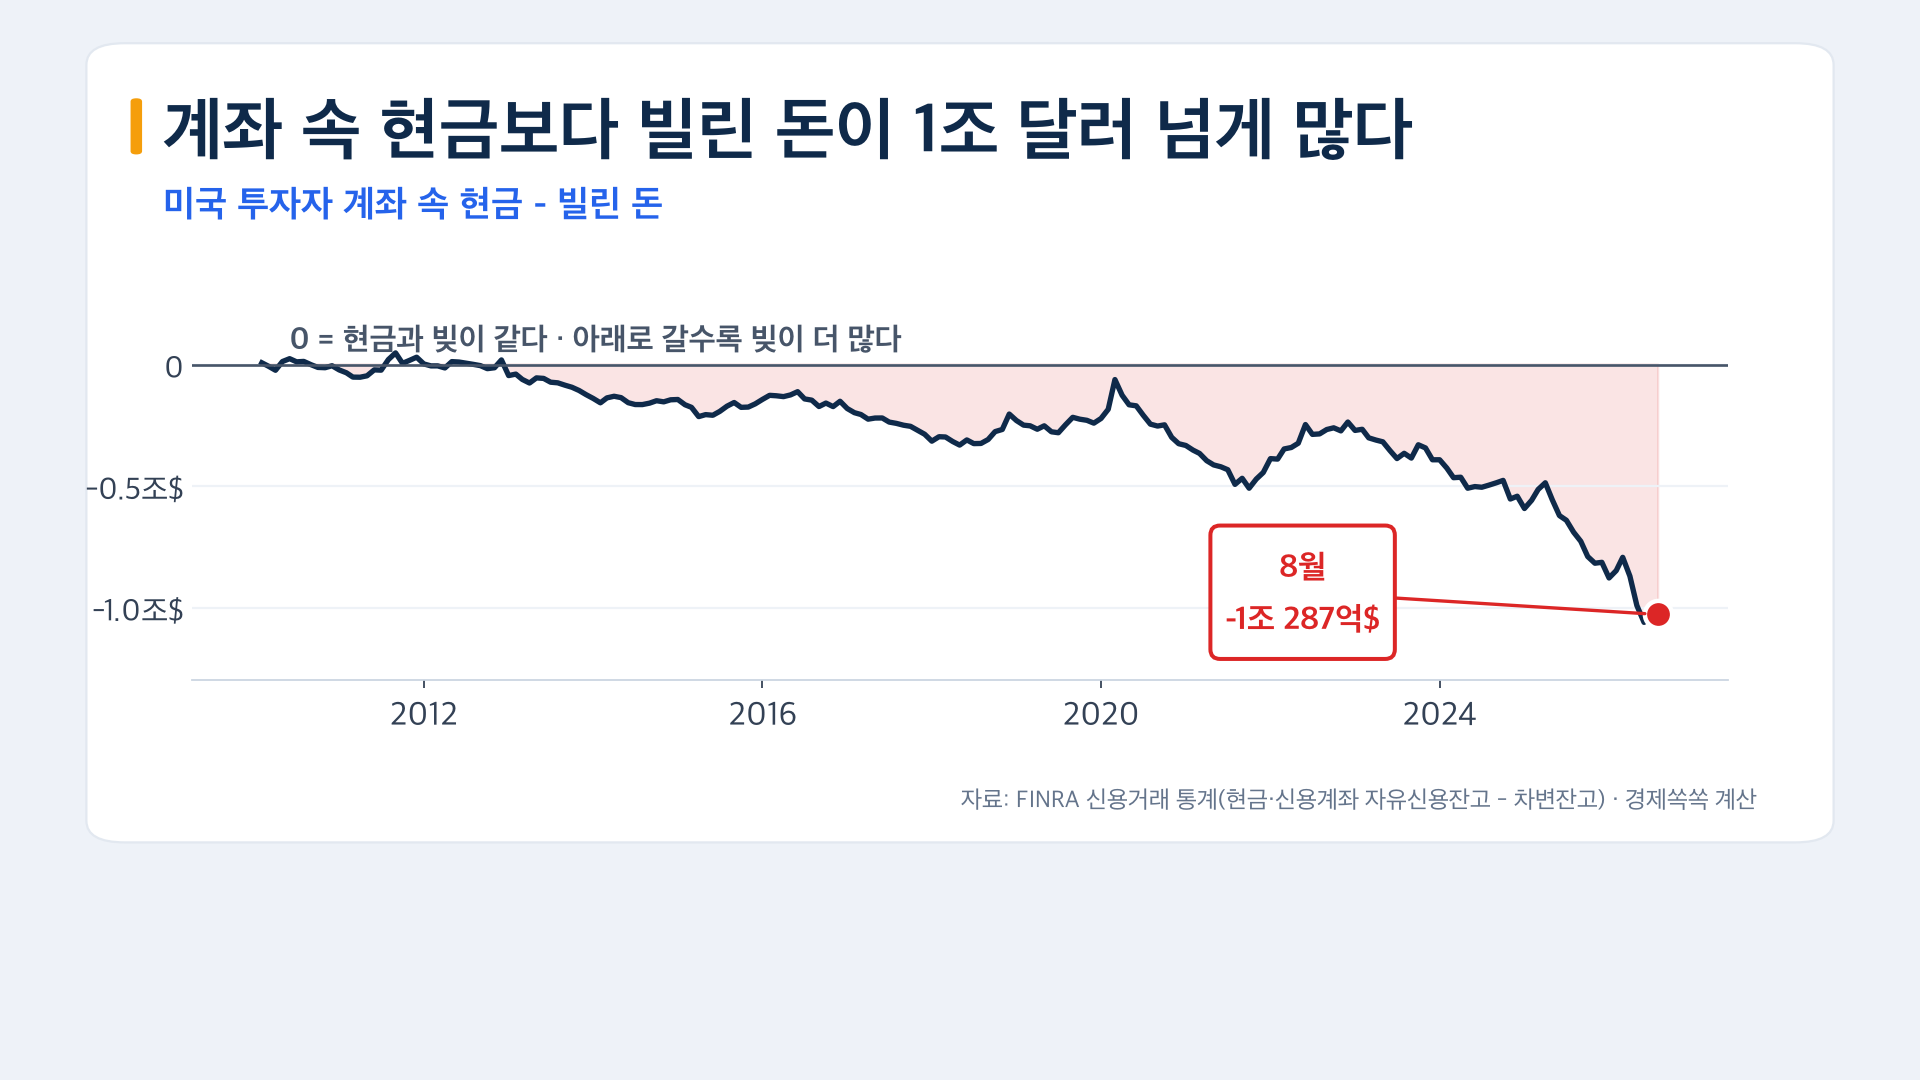
다만 재료는 같습니다. 경제쏙쏙이 미국 상장 레버리지 ETF 92개의 공시 순자산(총 1,485억 달러)을 직접 합산하니, 72.3%가 나스닥100·기술/반도체 업종·빅테크 개별주에 걸려 있었습니다(ProShares·Direxion·GraniteShares·REX·Defiance 공시 기준, 2026년 9월 25~28일). 미국 투자자 계좌의 여유 현금에서 마진부채를 빼면 8월 말 기준 -1조 287억 달러입니다. 떨어질 때 받쳐줄 쿠션이 얇다는 의미입니다.
불이 붙는 신호 2가지 — 지금 확인할 것
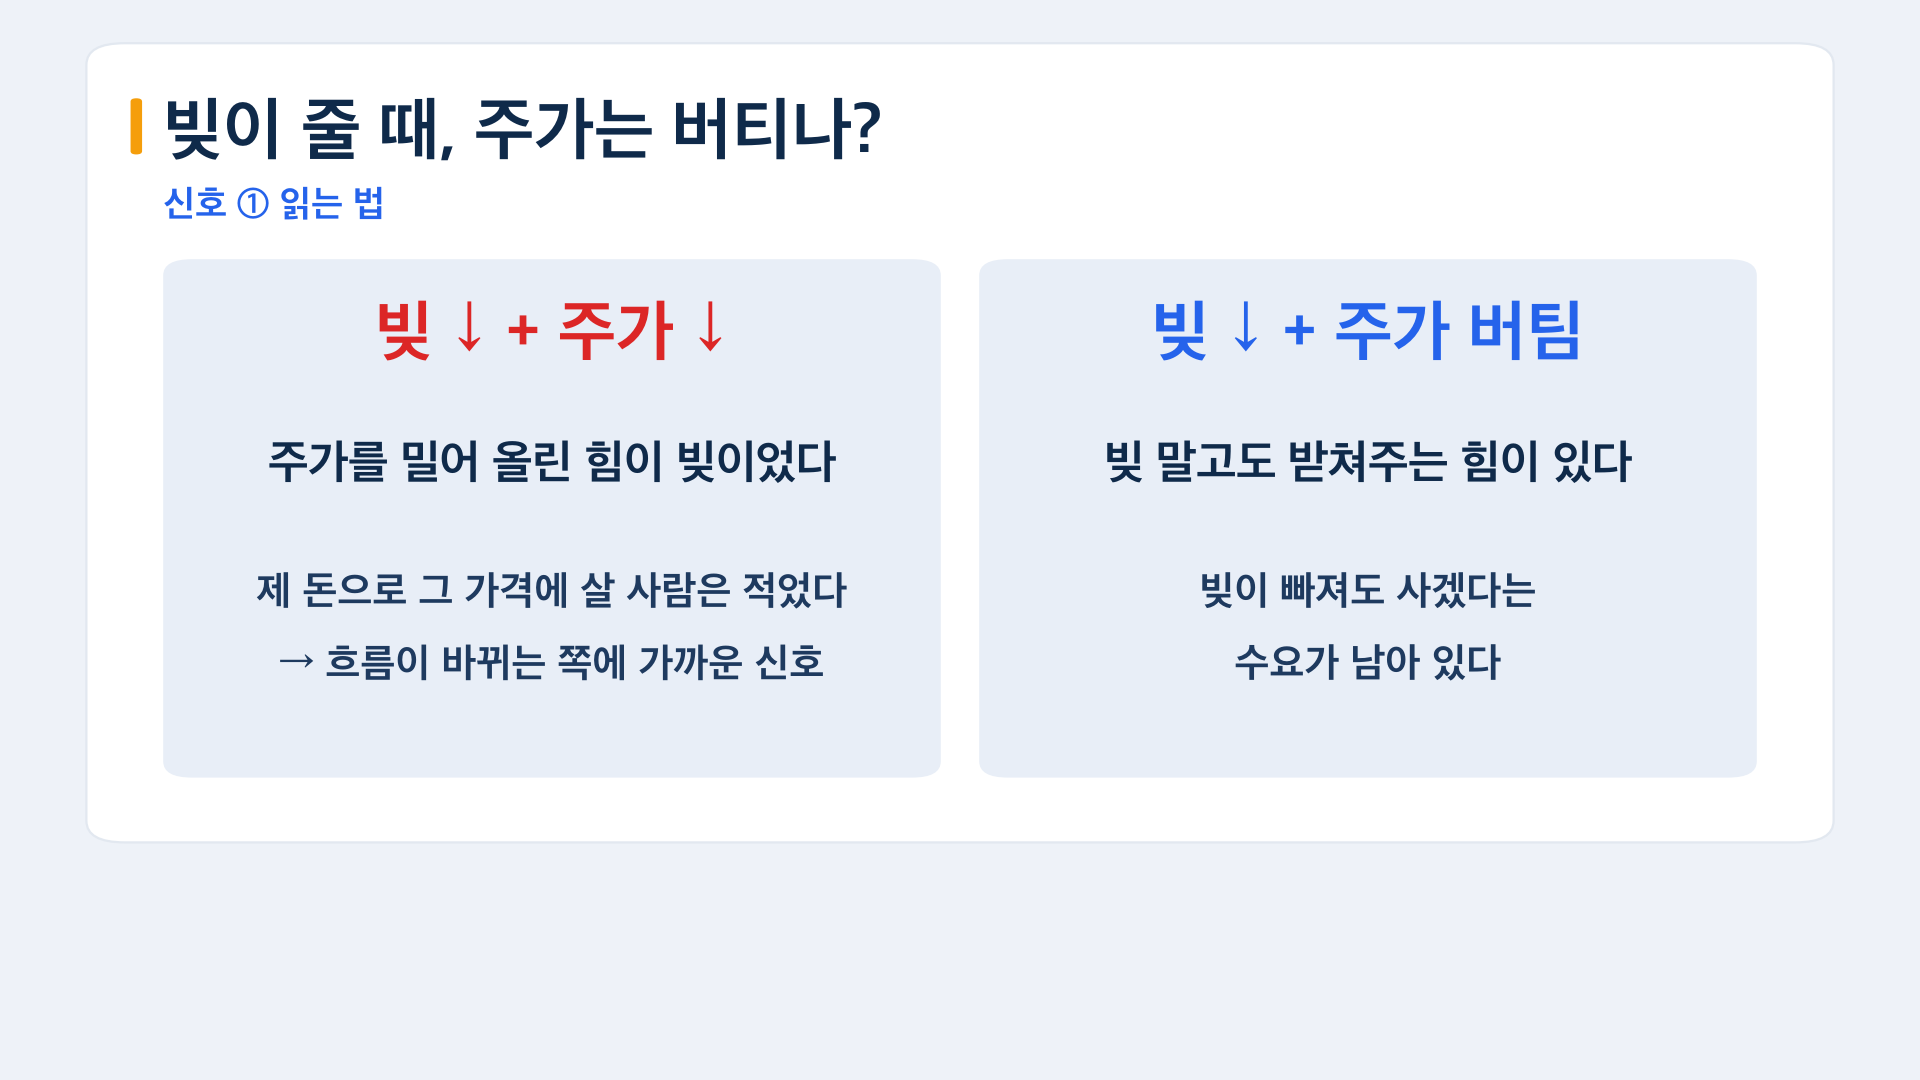
신호 ①: 빚 증가 속도와 주가가 동시에 꺾이는가
빚을 내서 산다는 것은 그만큼 오를 것이라는 확신을 뜻합니다. 그 확신이 빠지면서 주가도 같이 약해진다면, 주가를 밀어 올린 힘이 빚이었다는 의미가 됩니다. 반대로 빚이 줄어도 주가가 버틴다면, 빚 외에도 받쳐주는 힘이 있다는 뜻입니다.
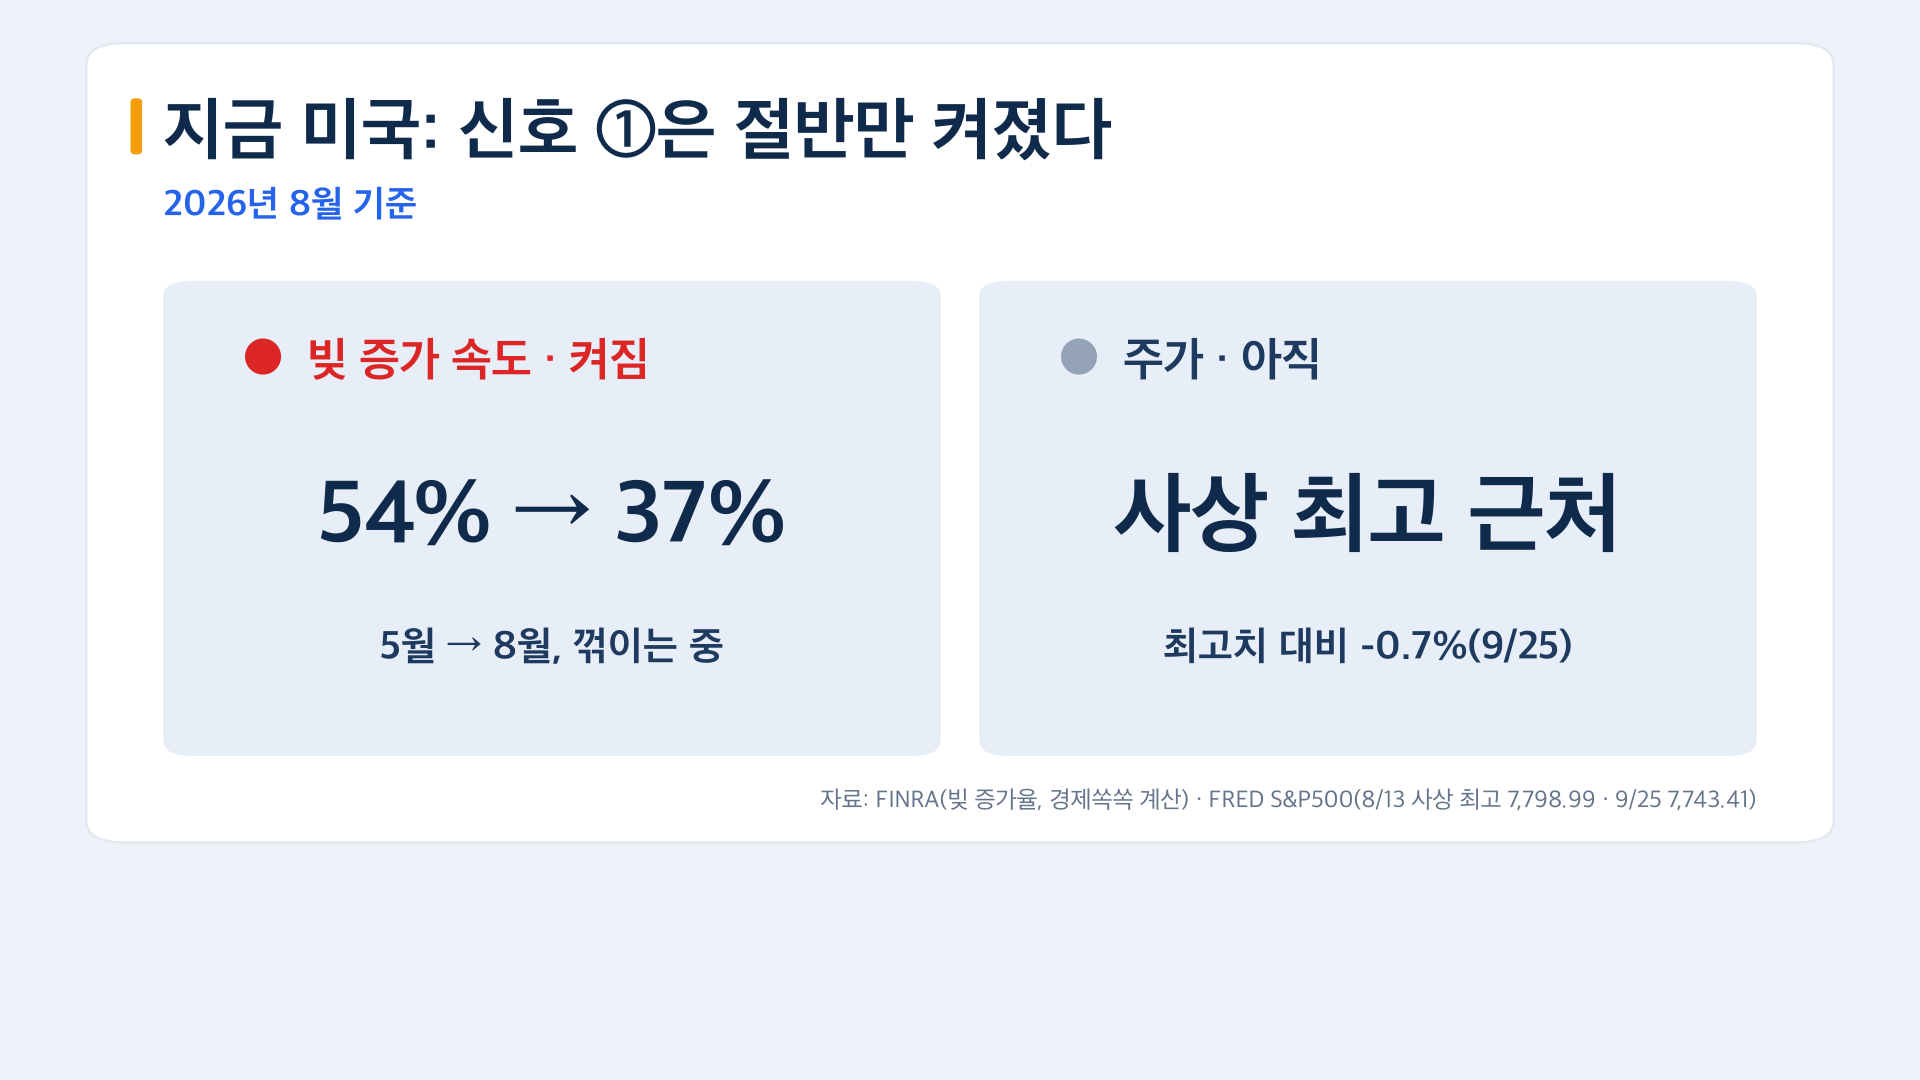
지금 미국은 절반만 켜진 상태입니다. 빚 증가율은 5월 +53.7%에서 8월 +37.2%로 내려왔지만, S&P500은 8월 13일 사상 최고 종가(7,798.99) 이후 9월 25일 7,743.41로 최고치 대비 -0.7% 수준입니다(FRED S&P500 종가).
신호 ②: 빚이 지수를 끄는 종목에 몰려 있는가
한국은 7월에 크게 줄었던 신용잔고가 8월에 약 6조 원 다시 늘었다가, 9월에는 32~33조 원대에서 멈칫하고 있습니다(2026년 9월 23일 32조 7,764억 원, 금융투자협회). 10월 1일부터는 증권사 신용공여를 자기자본의 90% 이내로 관리하고, 10월 19일부터는 특정 종목 신용융자가 각 사 총액의 15%를 넘으면 줄이도록 관리합니다. 최저 보증금률도 연내 45%에서 50%로 높아질 예정입니다(금융투자협회, 2026년 9월 23일 발표).
경제쏙쏙이 이번 글에서 정리한 수치는 2026년 9월 넷째 주 전후의 스냅샷입니다. 시장 상황은 매일 바뀌며, 과거에 빚 급증 뒤 나타난 흐름이 앞으로도 반복된다는 보장은 없습니다. 통화량 대비 비율, 빚 증가율, 레버리지 ETF 비중은 공개 원자료를 바탕으로 경제쏙쏙이 직접 계산한 값입니다. 미국 마진부채는 한국 신용거래융자와 정의가 달라 금액을 직접 비교하지 않았습니다.
출처: FINRA 마진 통계(https://www.finra.org/rules-guidance/key-topics/margin-accounts/margin-statistics), 연준 H.6 통화량(https://www.federalreserve.gov/releases/h6/), FRED S&P500 종가(https://fred.stlouisfed.org/series/SP500), 금융투자협회 종합통계(https://freesis.kofia.or.kr/), 금융위원회 담보유지비율 안내(https://www.fsc.go.kr/no010101/85654), SPY 보유내역(SSGA, 2026년 9월 25일), 블룸버그 분석 인용(아시아투데이·머니투데이, 2026년 8월 12일)
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.