핵심 요약
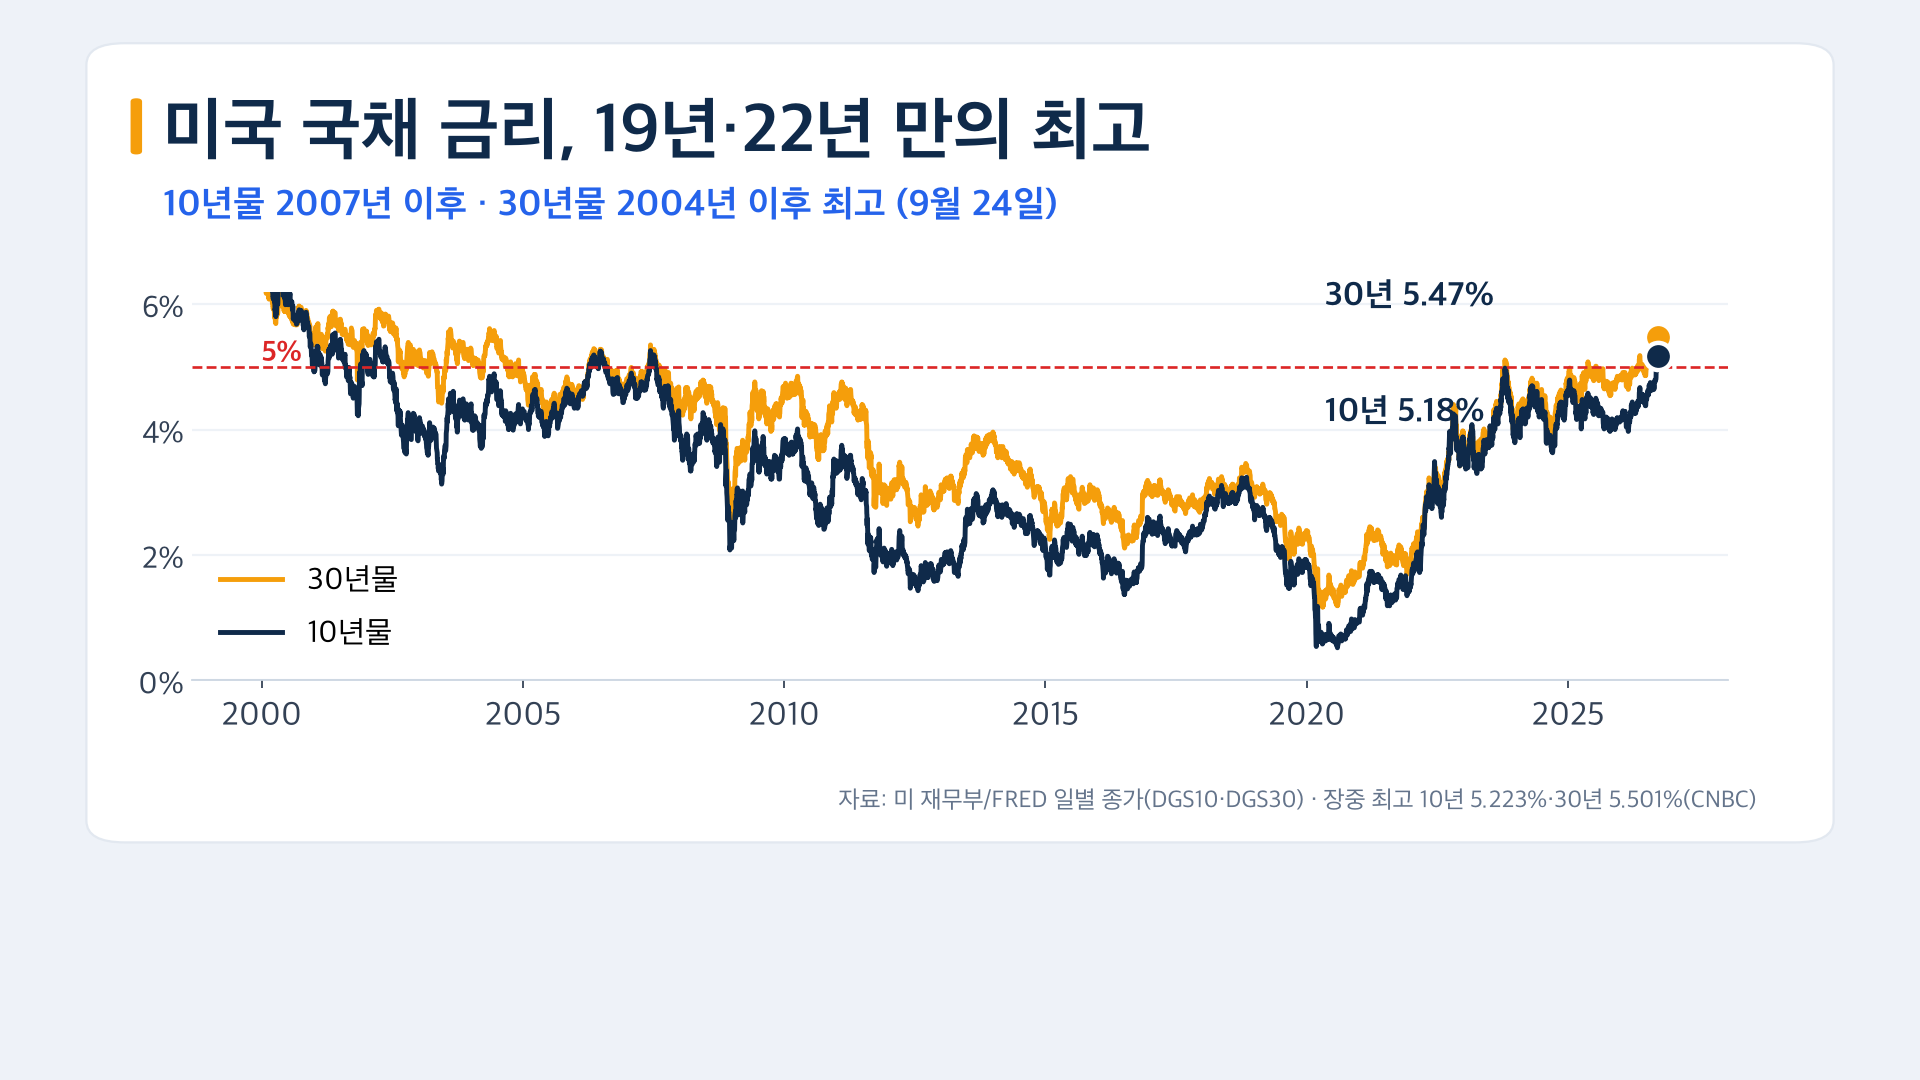
- 2026년 9월, 미국 10년물 국채 금리가 5.223%까지 올라 2007년 이후 19년 만에 최고치를 기록했습니다(미 재무부 Par Yield Curve, 2026).
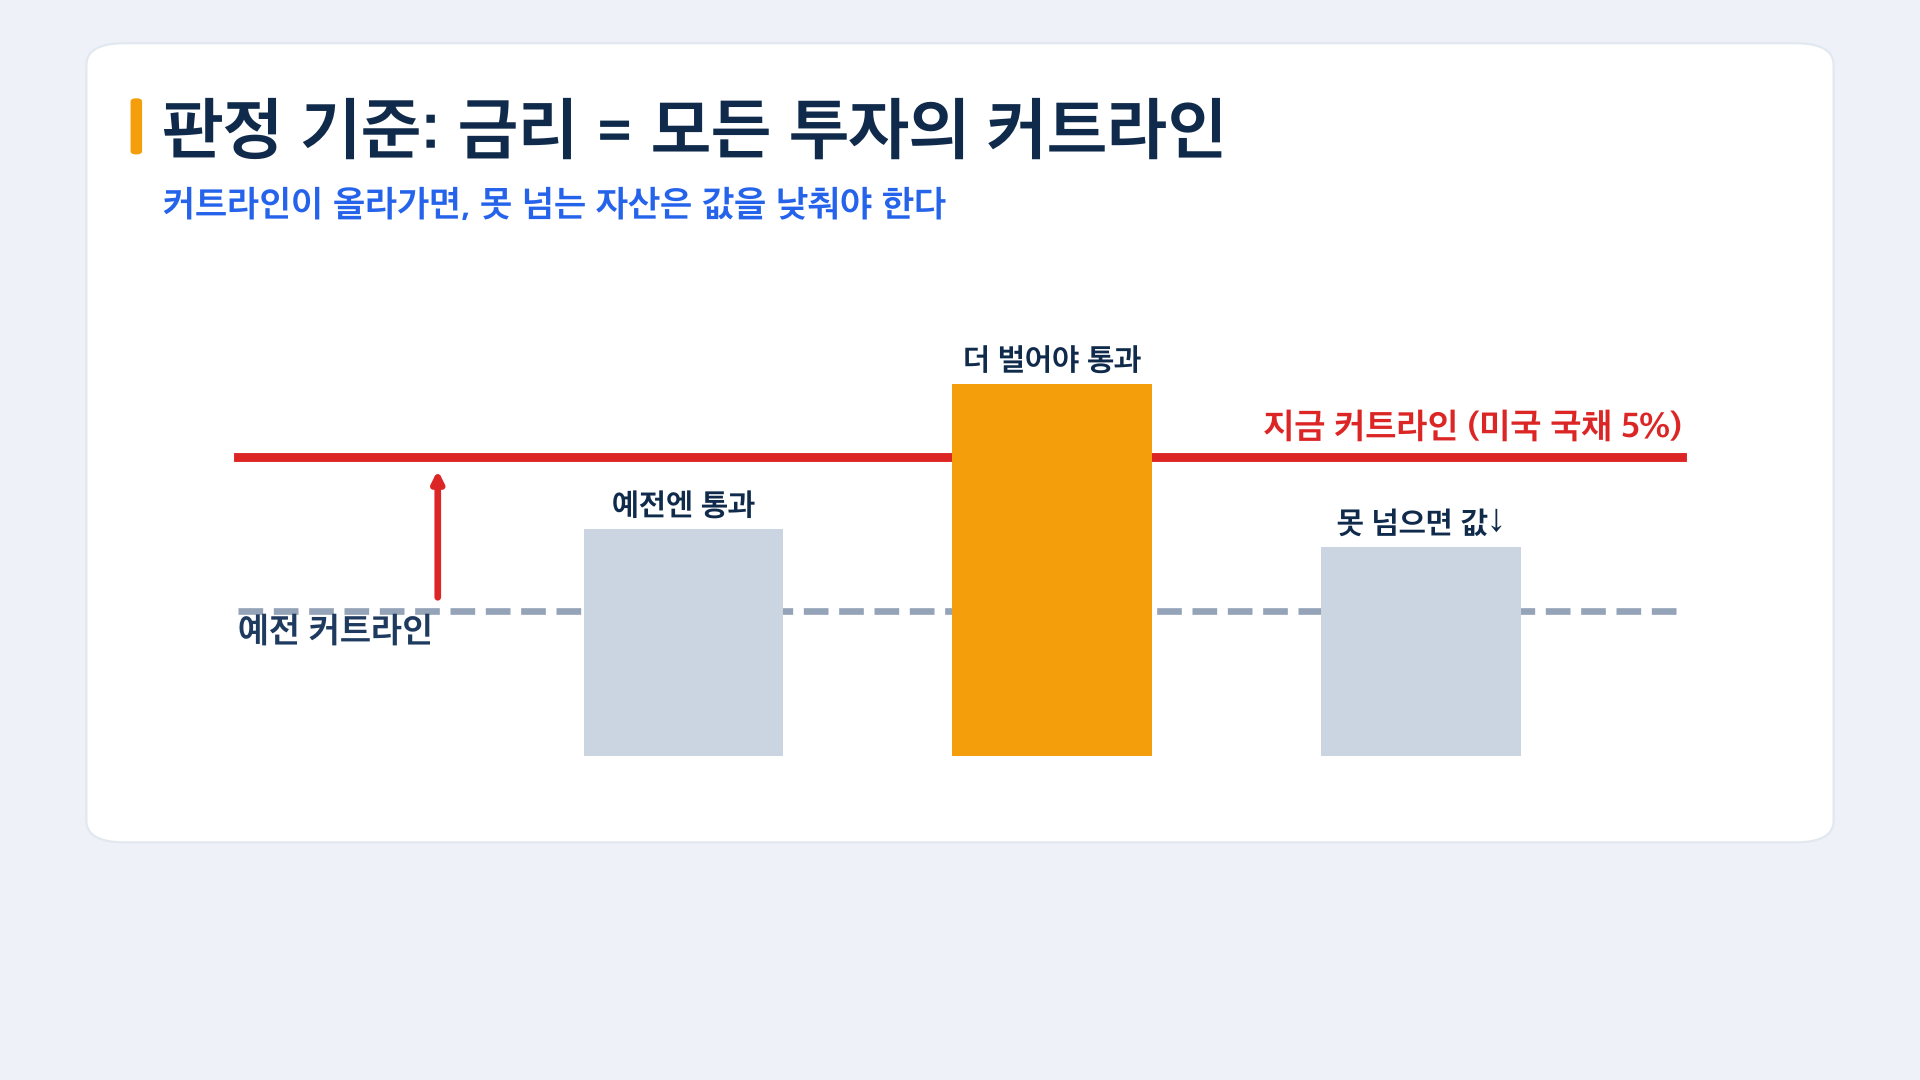
- 금리는 모든 투자의 '커트라인' — 이 선을 넘지 못하는 자산은 가격을 낮춰야 매력이 맞춰집니다.
- 채권·금·비트코인은 약세, 주식·원화는 버텼습니다. 대출은 불리, 예금은 세후 물가를 살짝 밑도는 무승부입니다.
- 버틴 자산의 공통점: 커트라인보다 빨리 돈을 더 벌어오는 힘(기업 이익·수출)이 있었습니다.
금리가 오르면 내 자산이 움직이는 이유 — 단 하나의 원리
금리가 오르면 내 자산은 왜 움직일까? 핵심은 하나입니다. 금리는 모든 투자의 커트라인입니다. 미국 정부에 돈을 빌려줘도 연 5%를 받는 세상이라면, 다른 자산은 최소 그 이상을 벌어줄 것 같아야 돈이 몰립니다. 커트라인이 올라가면 그걸 넘지 못하는 자산은 가격을 낮춰야 경쟁이 됩니다. 아래에 나오는 자산별 움직임은 모두 이 원리 하나로 설명됩니다.
왜 갑자기 5%대까지 올랐을까 — 네 가지 원인의 연결 구조
2026년 9월 넷째 주, 미국 10년물 국채 금리가 장중 5.223%까지 올랐습니다. 30년물은 5.501%로 2004년 이후 22년 만의 최고였습니다(미 재무부·CNBC, 2026). 원인은 네 가지인데, 앞의 두 가지가 세 번째를 불러온 구조입니다.
- 기름값 급등: 미국·이란 간 무력 충돌로 호르무즈 해협이 불안해진 데다, 사우디 동서 송유관(동부 유전→홍해 얀부항, 약 1,200km)이 9월 10일 드론 공격을 받아 11일부터 가동이 중단됐습니다(CNN·Al Jazeera, 2026). 9월 22일 부분 재가동됐지만 완전 정상화까지 6~8주가 걸릴 전망입니다. 브렌트유는 배럴당 100달러를 넘었고, 미국 소비자물가(CPI)는 3.4%(미 노동통계국, 2026), 한국 물가는 3.1%(8월 기준)까지 올라왔습니다.
- 뜨거운 경기: S&P 글로벌 미국 종합 PMI 9월 속보치가 58.4로, 2021년 7월 이후 5년여 만에 최고였습니다(S&P Global, 2026). 경기가 달아오르면 돈을 빌리려는 수요가 커지고, 돈의 가격인 금리도 오릅니다.
- 연준의 방향 전환: 인하 기대와 달리 미국 연방준비제도(연준)는 9월 16일 기준금리를 3.75~4.00%로 0.25%포인트 올렸습니다. 2023년 이후 3년 만의 인상입니다. 연준 성명에는 '인플레이션이 여전히 높다'고 명시됐고, 위원들의 올해 말 금리 전망(점도표 중간값)은 4.1%로 연내 추가 인상을 시사했습니다(미 연준 FOMC 성명, 2026).
- 늘어나는 나랏빚: 미 재무부는 7~9월 석 달간 민간에서 순차입 7,390억 달러(약 1,000조 원)를 조달할 것으로 전망했습니다(미 재무부, 2026). 빌리는 쪽이 많아지면 빌려주는 쪽은 더 높은 이자를 부릅니다. 한국도 7월·8월 연속 기준금리를 올려 현재 3.00%입니다(한국은행, 2026).
당신의 상황이 어디에 해당하는지 — 세 가지 케이스로 보기
금리가 오를 때 같은 사람이라도 어떤 자산을 얼마나 들고 있느냐에 따라 영향이 완전히 달라집니다. 아래 세 케이스를 보면서 지금 내 상황이 어디에 가까운지 확인해보세요.
케이스 A — '대출로 집을 산 30대, 예금이 있는 40대'
대출이 있는 쪽은 금리 상승의 충격이 가장 직접적으로 옵니다. 주담대 3억 원을 30년 원리금균등으로 새로 빌린다고 가정하면, 금리가 4.5%에서 5.5%로 1%포인트 오를 때 월 상환액은 약 152만 원에서 170만 원으로 늘어납니다. 매달 18만 원, 30년 누계로 6,600만 원을 더 내는 셈입니다(세계일보, 2026).
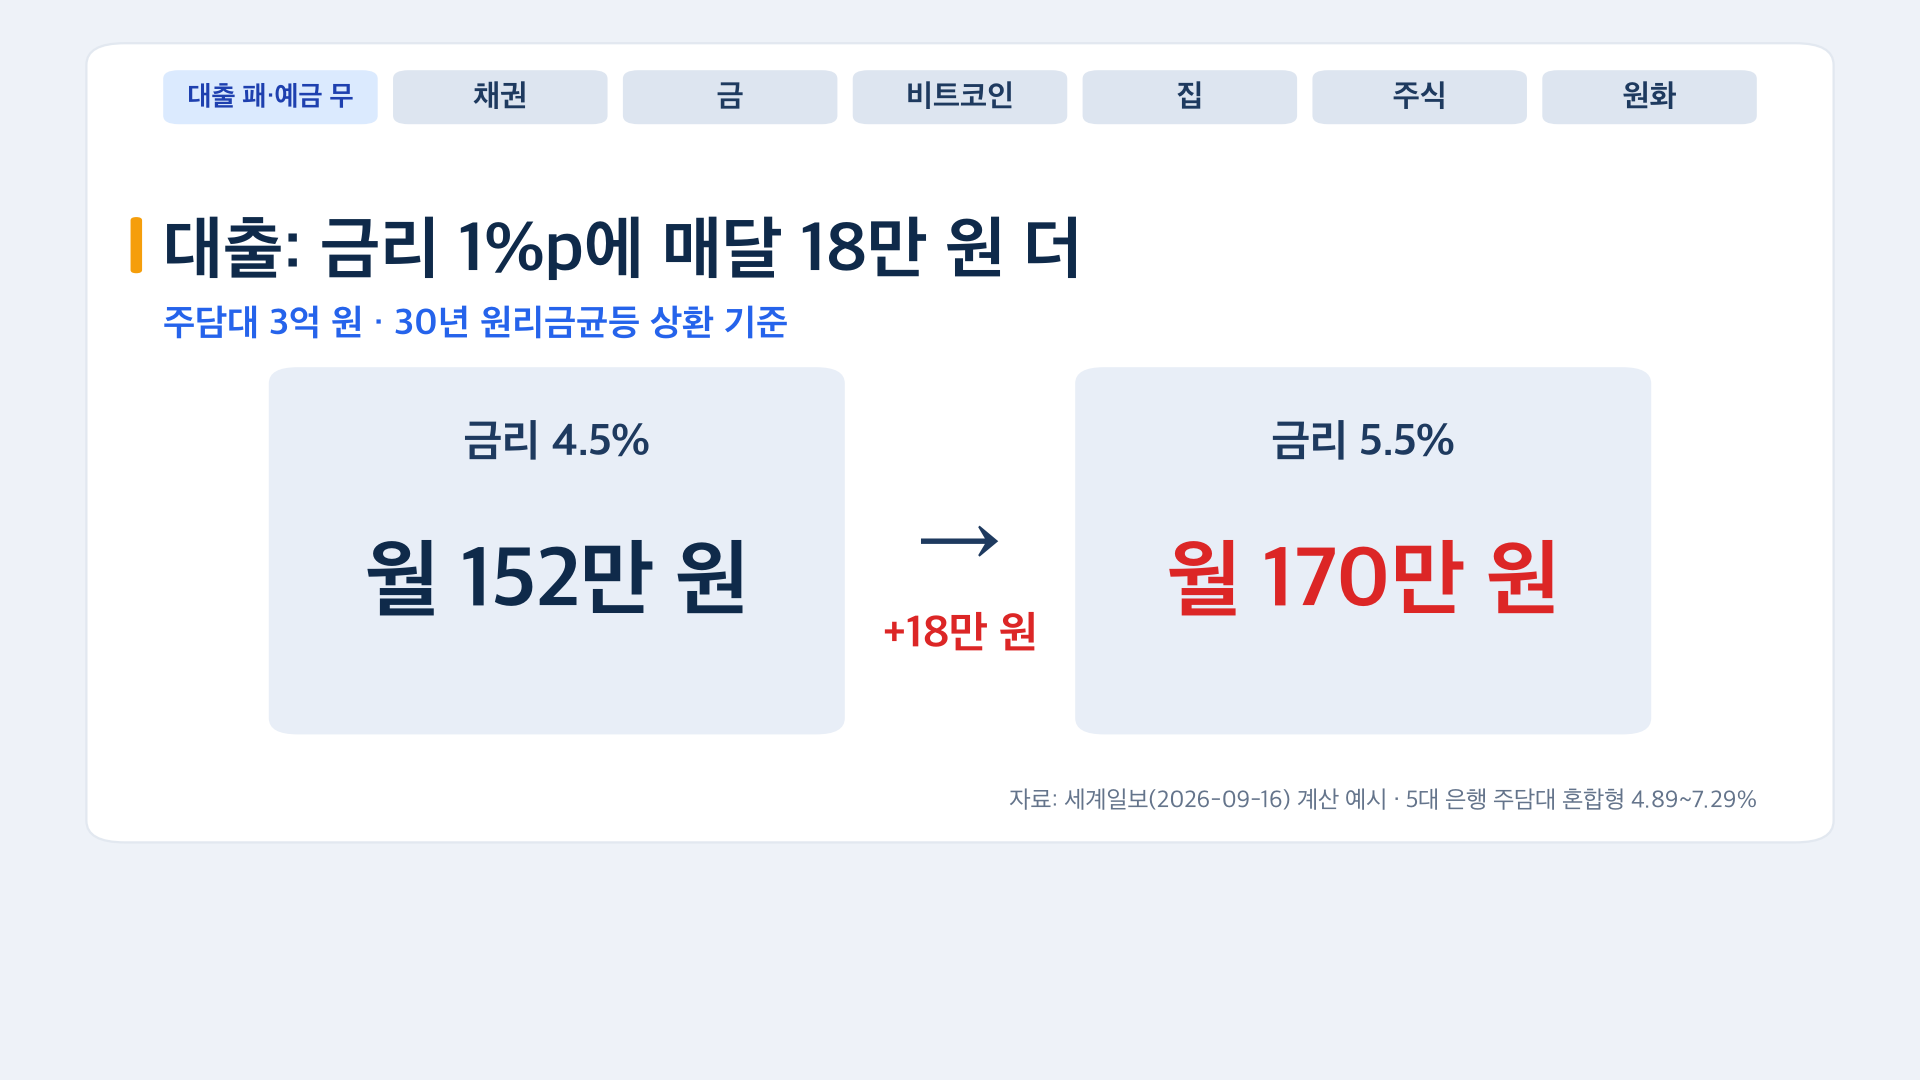
현재 5대 은행 주담대 혼합형 금리는 연 4.89~7.29% 수준입니다(9월 16일 기준). 이미 몇 년 갚은 변동금리 대출이라면 잔액이 줄어든 만큼 증가폭은 이보다 작습니다. 반대편에 예금이 있다면 어떨까요? 은행 1년 정기예금 평균은 약 3.4%인데(9월 21일 기준, 파이낸셜뉴스, 2026), 이자소득세 15.4%를 떼면 세후 실질 금리는 약 2.88%입니다. 한국 8월 소비자물가 3.1%에 살짝 못 미칩니다. 대출자에게 금리 상승은 확실히 불리하고, 예금자에게는 무승부에 가깝습니다.
케이스 B — '채권·금·비트코인을 가진 투자자'
이 세 자산은 이번 금리 상승 국면에서 공통된 약점을 드러냈습니다. 이자가 처음부터 정해져 있거나(채권), 아예 없거나(금·비트코인)인 구조입니다.
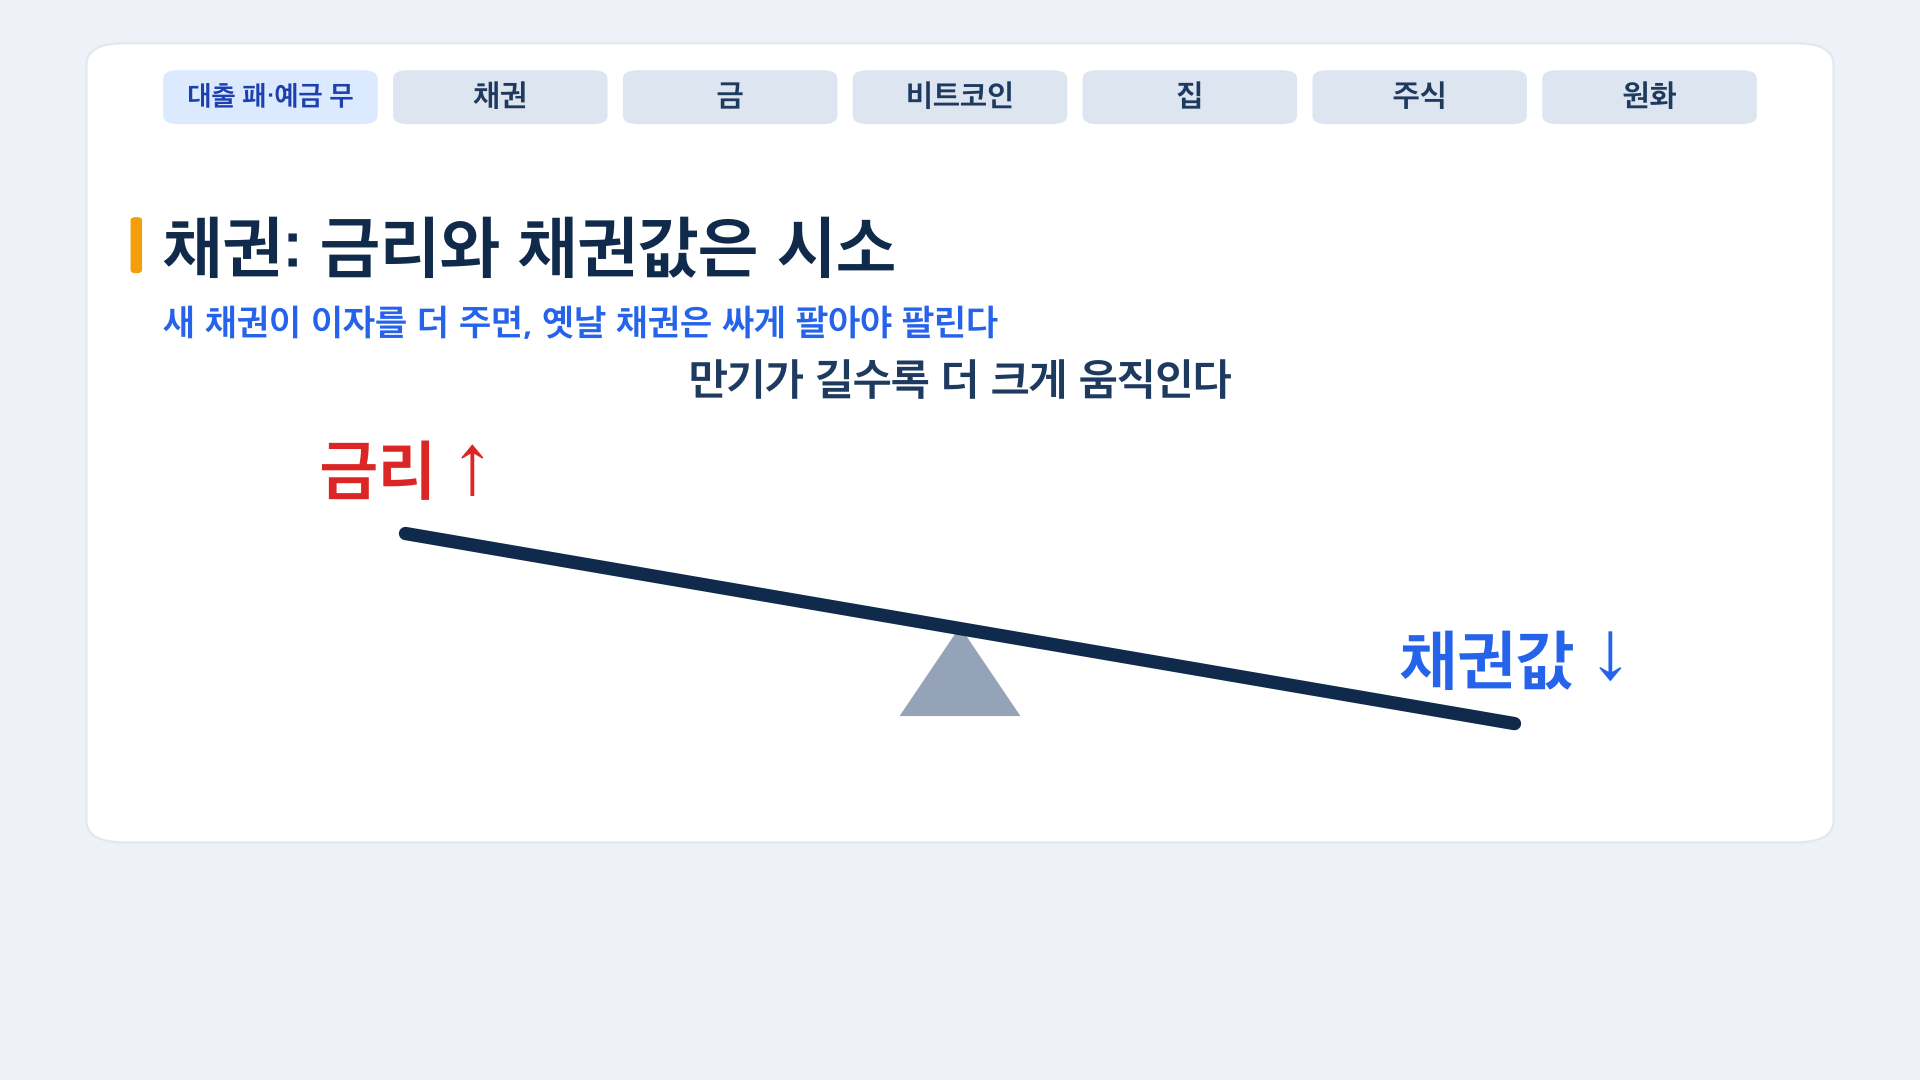
채권: 새로 나오는 채권이 더 높은 이자를 주면, 예전에 산 채권은 가격을 낮춰야 팔립니다. 미국 금융산업규제기구(FINRA)에 따르면 듀레이션이 10인 채권은 금리가 1%포인트 오를 때 가격이 약 10% 떨어집니다. 만기가 길수록 낙폭이 큽니다. 미국 20년 이상 장기 국채 ETF(TLT)는 9월 23일 사상 최저 종가를 기록했습니다(Bloomberg, 2026).
금: 금 선물은 1월 29일 종가 기준 사상 최고치(약 5,318달러) 이후 20% 넘게 내려왔고, 9월에는 금리 상승과 달러 강세로 약세를 이어갔습니다(야후 파이낸스, 2026). 커트라인이 5%인 세상에서 이자 한 푼 없는 자산은 불리합니다.
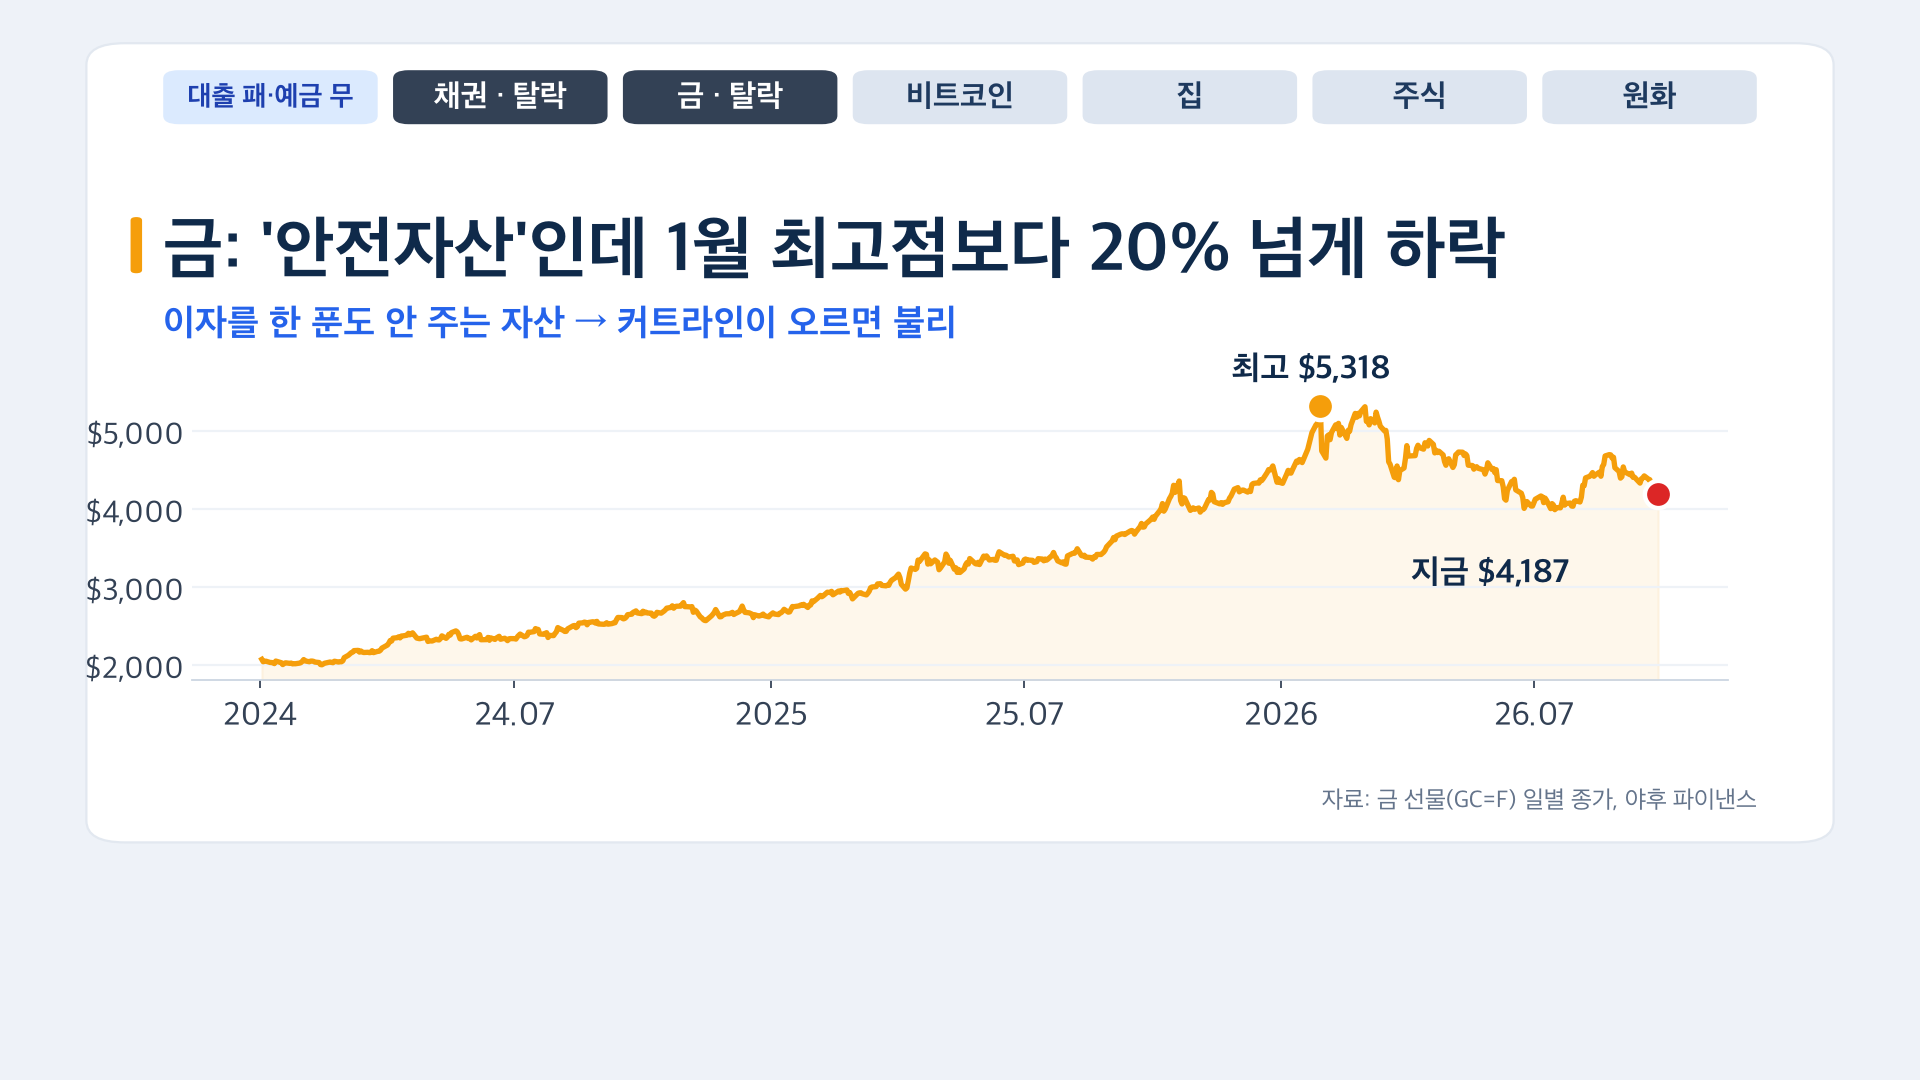
다만 금에는 다른 얼굴도 있습니다. 수익 자산으로는 밀리지만, 리스크 보험으로서의 수요는 다릅니다. 세계금협회(WGC)에 따르면 각국 중앙은행의 2026년 2분기 금 순매수는 289톤으로 2분기 기준 역대 최대였습니다(폴란드 51톤, 중국 33톤 등 포함). 프랑스 중앙은행은 뉴욕 연준에 맡겼던 금 129톤을 회수해 전량 국내 보관으로 전환했고, 인도는 해외 보관 비중을 2023년 55%에서 2026년 22%로 낮췄습니다(야후 파이낸스, 2026). 돈을 불리는 용도로는 밀렸지만, 지키는 용도로는 수요가 탄탄합니다.
비트코인: 이자가 없는 구조는 금과 같습니다. 2025년 10월 고점(약 12만 4,700달러) 대비 30% 넘게 내려와 있습니다(야후 파이낸스, 2026).
케이스 C — '주식·원화 자산을 가진 투자자'
이번 금리 상승 국면에서 교과서와 다르게 움직인 자산이 바로 주식과 원화입니다.
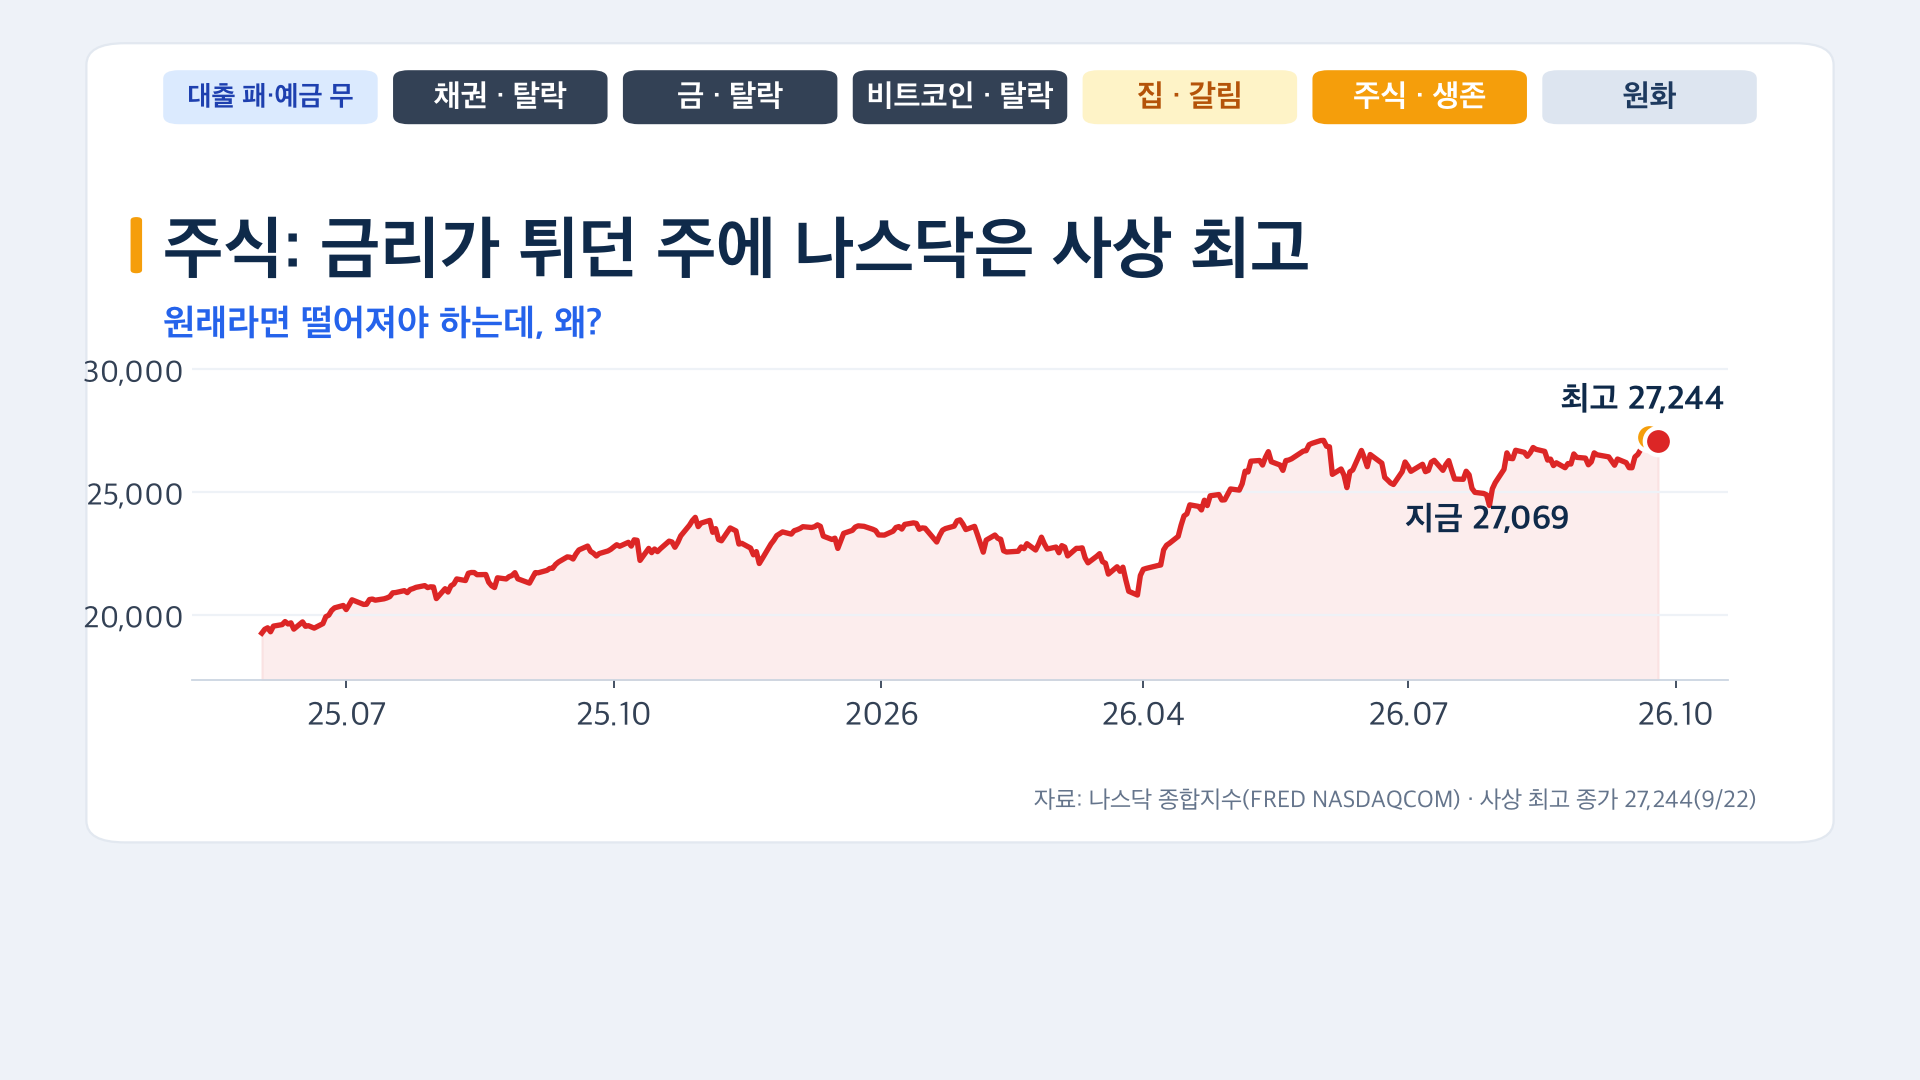
주식: 원래 금리가 오르면 주식도 불리합니다. 미래에 벌 돈의 현재 가치가 줄어들고, 커트라인도 높아지기 때문입니다. 그런데 미국 나스닥은 금리가 튀던 9월 22일 사상 최고 종가(27,244)를 기록했고, S&P500도 고점 대비 1%도 안 떨어진 수준을 유지했습니다. 팩트셋(FactSet) 집계에 따르면 S&P500 기업의 3분기 주당순이익은 1년 전보다 29.1% 늘 것으로 추정되며, 실현되면 3분기 연속 25% 이상 증가입니다(FactSet, 2026). AI 투자가 실제 실적으로 돌아오고 있다는 분석이 많습니다. 커트라인이 올라간 것보다 기업이 벌어들이는 돈이 더 빨리 늘고 있는 셈입니다.
집은 한 방향이 아니었습니다. 서울 아파트는 9월 한 달 1.13% 올라 7개월 연속 상승했지만, 강남구는 0.30% 하락했고 노원(+2.32%)·중랑(+2.20%)·도봉(+1.95%) 등 외곽이 상승을 이끌었습니다(머니투데이, 2026). 전세 부담에 떠밀린 실수요가 외곽으로 이동했다는 분석이 있지만, 대출 규제·세제·공급 정책이 함께 얽혀 있어 금리 하나로 단정하기는 어렵습니다.
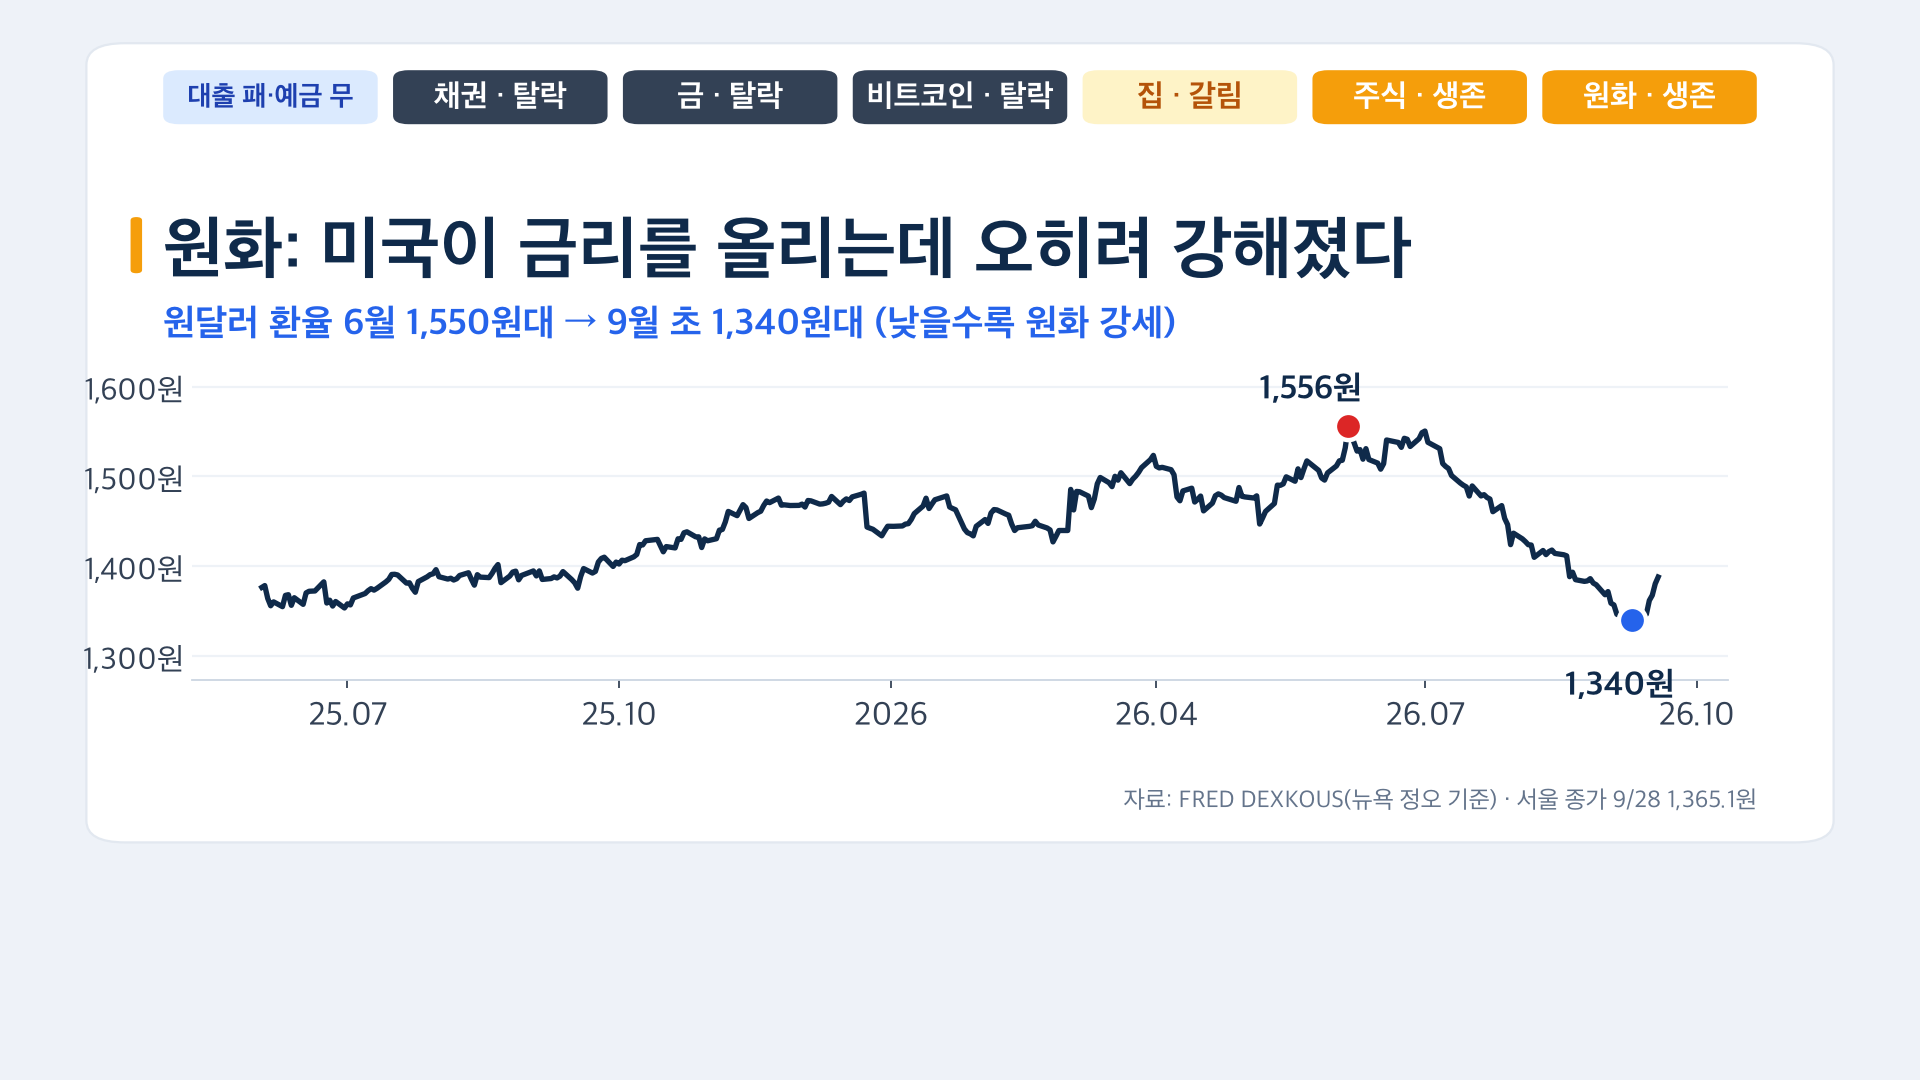
원화: 보통 미국이 금리를 올리면 달러가 강해지고 원화는 약해집니다. 그런데 원·달러 환율은 6월 1,550원대(뉴욕 기준 6월 5일 1,556원)에서 9월 초 1,340원대(9월 9일 1,340원)까지 내려왔습니다. 9월 28일 서울 종가는 1,365.1원으로 소폭 되돌아왔지만, 방향은 원화 강세였습니다(FRED DEXKOUS·아시아경제, 2026). 반도체 수출로 기업들이 달러를 많이 벌어오고, 한국은행도 금리를 함께 올려 한미 금리차가 줄어든 점이 이유로 꼽힙니다.
자산별 결과를 한눈에 — 무너진 쪽과 버틴 쪽의 공통점
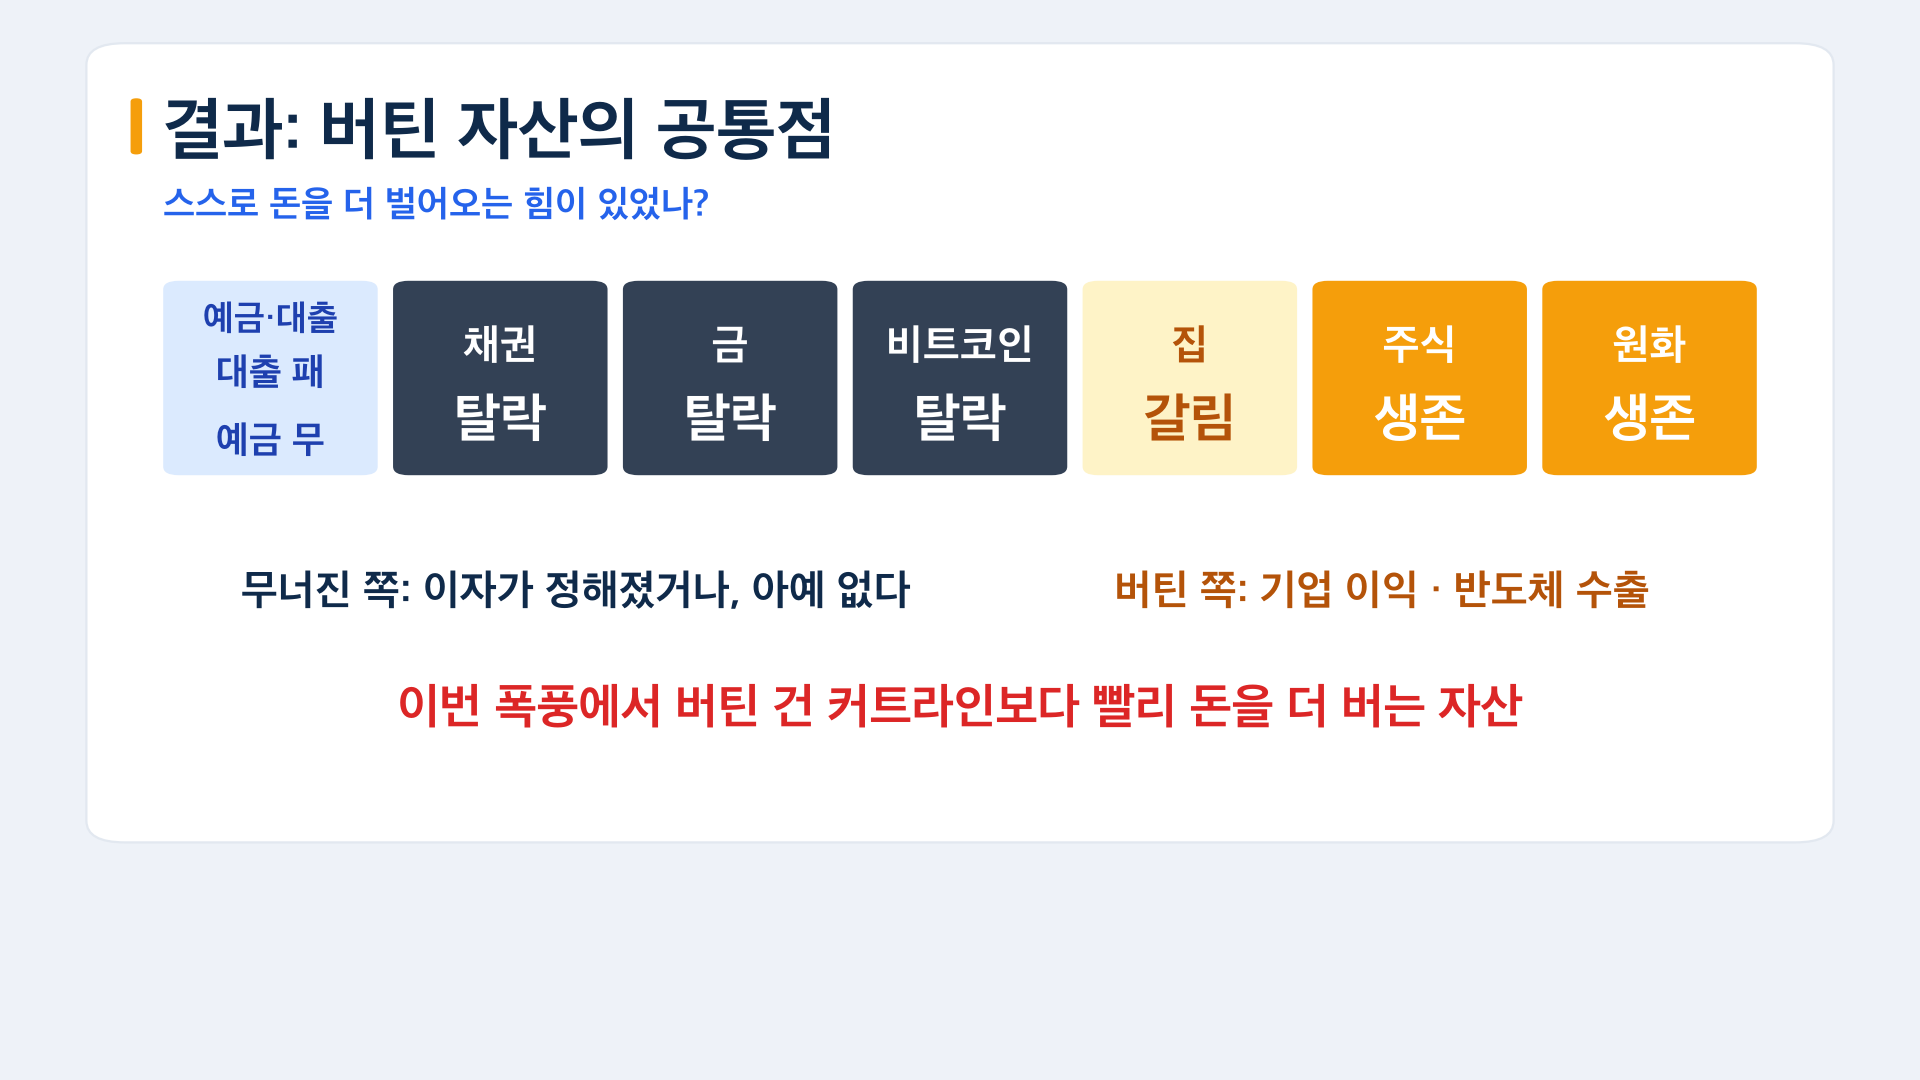
| 자산 | 이번 결과 | 핵심 이유 |
|---|---|---|
| 대출 | 불리 | 이자가 그대로 늘어남 |
| 예금 | 무승부 | 이자 상승, 세후 물가 대비 제자리 |
| 채권 | 약세 | 정해진 이자 → 금리 상승 시 가격 하락 |
| 금 | 약세 (보험 수요는 탄탄) | 이자 없음 |
| 비트코인 | 약세 | 이자 없음 |
| 집 | 지역별로 엇갈림 | 강남 하락, 외곽 상승 — 정책 변수 복합 작용 |
| 주식 | 버팀 (미국 기준) | 기업 이익이 커트라인보다 빨리 늘어남 |
| 원화 | 버팀 | 반도체 수출 달러 유입 + 한국 금리 인상 |
무너진 쪽(채권·금·비트코인)은 이자가 정해져 있거나 아예 없습니다. 버틴 쪽(주식·원화)은 뒤에서 돈을 더 벌어오는 힘이 있었습니다. 적어도 이번 금리 상승 국면에서 살아남은 건, 커트라인보다 빨리 돈을 더 버는 자산이었습니다.
앞으로는 — 판단할 질문 세 가지
이 결과는 2026년 9월까지의 기록입니다. CME 페드워치 기준으로 시장은 10월 연준 추가 인상 확률을 70%대로 보고 있었고(2026년 9월 23~24일 보도), 모건스탠리의 마이크 윌슨은 금리가 5%를 확실히 넘으면 주식 조정의 가장 큰 위험이 될 수 있다고 경고했습니다. 기업 이익 성장이 꺾이면 주식도 교과서대로 움직일 수 있다는 뜻입니다. 반대로 연준 위원들의 전망(점도표)은 2027년 이후 금리가 완만히 내려가는 그림이라, 방향을 단정하기는 어렵습니다.
경제쏙쏙닷컴은 이런 상황에서 예측보다 점검이 먼저라고 봅니다. 금리 뉴스가 나올 때 자기 자산을 확인하는 질문 세 가지를 마련해두면 충분합니다.
- 내 자산은 커트라인(금리)보다 빨리 돈을 더 버는 쪽인가?
- 대출이 예금보다 많지는 않은가?
- 이자 없는 자산에 너무 몰려 있지는 않은가?
더 깊이 들여다보고 싶다면 경제쏙쏙닷컴의 관련 글을 함께 읽어보세요. 아래에 연결해뒀습니다.
참고 출처
미 재무부 일별 국채 금리(Par Yield Curve) · FRED DGS10·DGS30 | 미 연준 FOMC 성명 및 SEP(2026-09-16) | 미 재무부 분기 차입 전망(2026-08-03) | S&P Global 미국 PMI 속보치(2026-09) | 미 노동통계국 CPI(2026-08) | 한국은행 기준금리 추이 | FINRA 듀레이션 설명 | 세계금협회(WGC) 2026년 2분기 중앙은행 금 수요 | FactSet Earnings Insight(2026-09-25) | 파이낸셜뉴스(예금 금리, 2026-09-21) | 세계일보(주담대 금리, 2026-09-16) | 머니투데이(서울 아파트 동향, 2026-09-28) | FRED DEXKOUS | 야후 파이낸스(금·비트코인 일별 종가)
본 글은 정보 제공 목적이며 투자·재무 자문이 아닙니다. 자산 결정 전 전문가와 상담하세요.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.