핵심 요약
- 공모는 신주 발행(회사에 자금 유입)과 구주 매출(기존 주주에게 자금 귀속) 두 가지로 나뉜다.
- 구주 매출만으로 구성된 공모에서는 회사 금고에 자금이 들어오지 않는다.
- 카카오모빌리티 ADR 상장 추진은 TPG의 보유 구주만 유동화하는 방식이었고, 카카오 이사회는 2026년 9월 이에 반대했다.
- 투자자는 공모 구조에서 신주와 구주의 비중을 반드시 확인해야 한다.
공모를 보면 돈이 어디로 가는지 보입니다
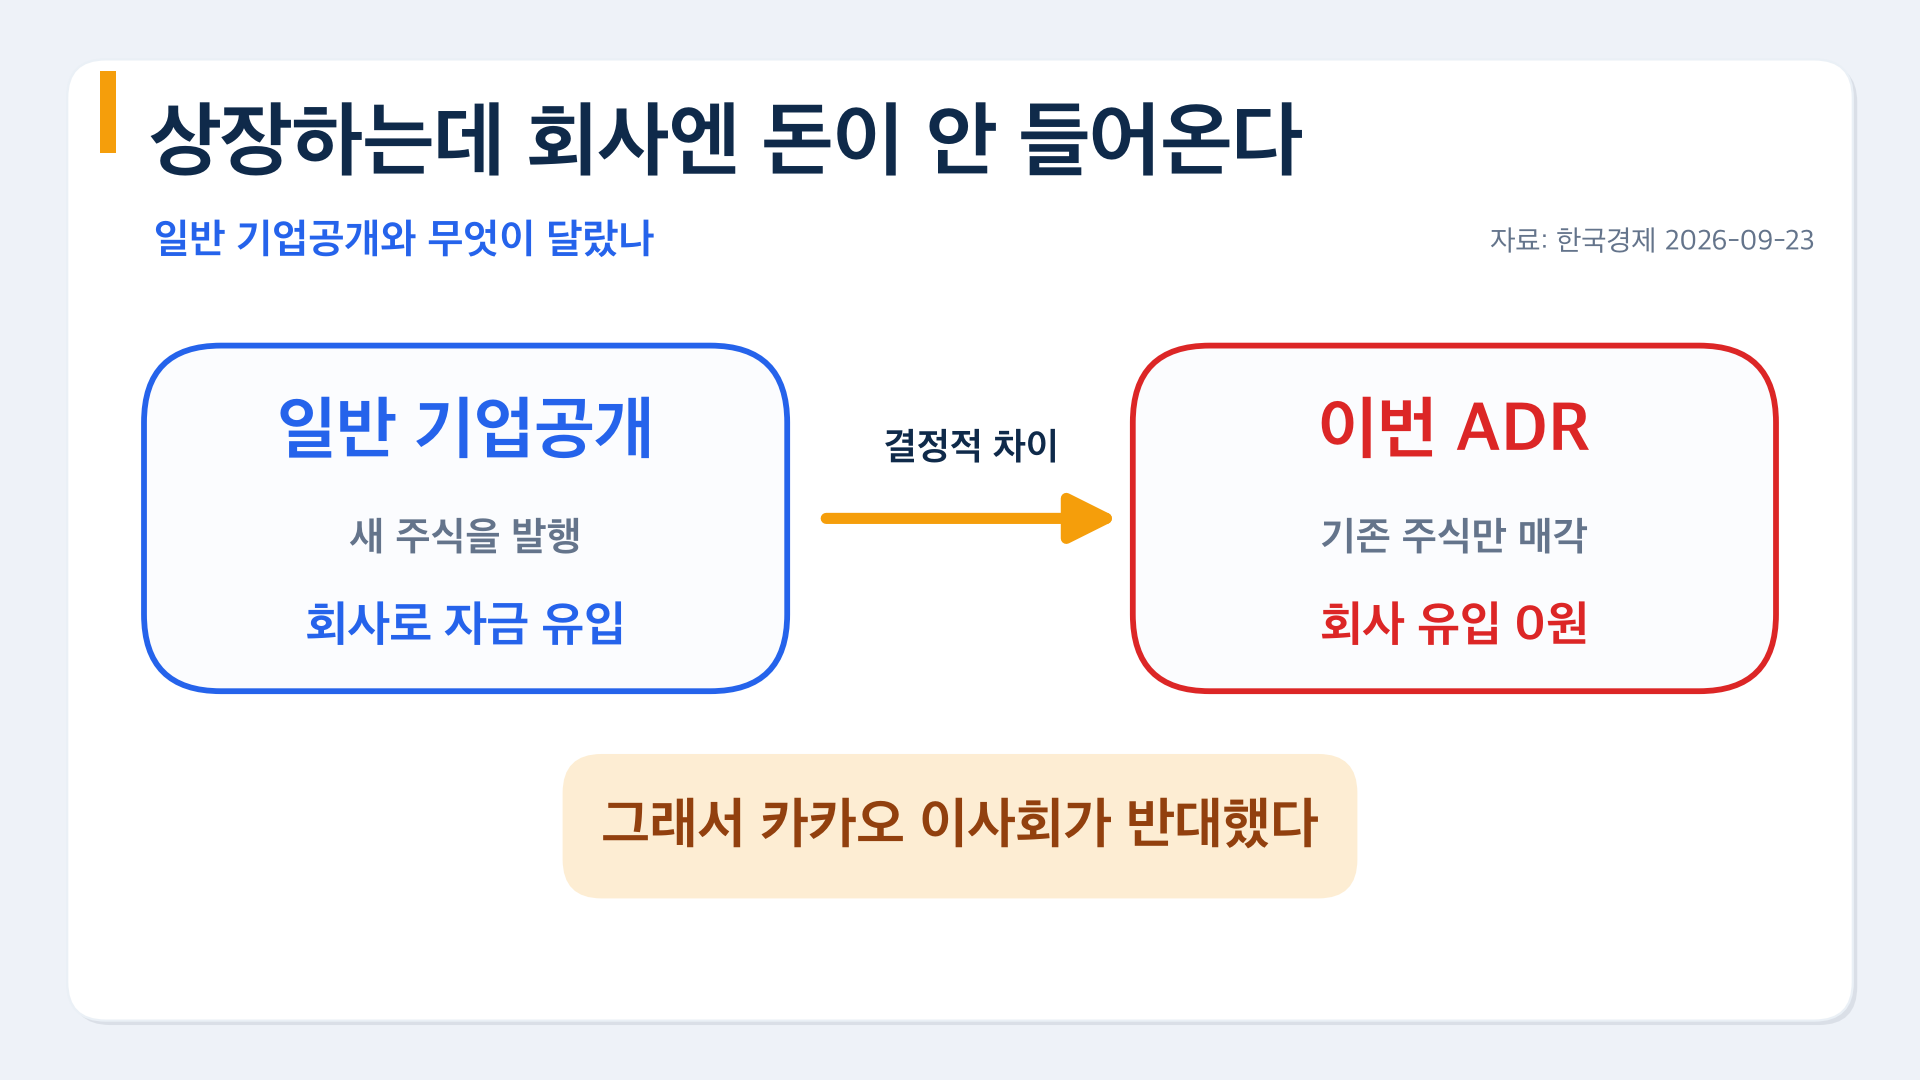
기업이 상장한다고 하면 대부분 '회사가 자금을 조달하는 것'으로 이해합니다. 그런데 구주매출과 신주발행 차이를 모르면 이 전제가 틀릴 수 있습니다. 상장이 성사돼도 회사로는 단 한 푼도 들어오지 않는 경우가 실제로 존재하기 때문입니다.
신주 발행은 회사가 새로 주식을 찍어 투자자에게 파는 방식입니다. 투자자가 낸 돈은 곧바로 회사 계좌로 들어오고, 회사는 그 자금으로 설비 투자나 채무 상환, 운영자금에 씁니다. 대신 기존 주주 입장에선 지분이 희석된다는 비용이 따릅니다.
구주 매출은 다릅니다. 기존 주주가 이미 들고 있던 주식을 시장에 내다 파는 것입니다. 투자자가 낸 돈은 그 주식을 판 주주의 계좌로 들어가고, 회사 금고에는 변화가 없습니다. 지분 희석도 없습니다. 주식의 주인만 바뀔 뿐입니다.
구주 비중이 높으면 무엇을 의심해야 할까요?
실제 공모는 대부분 신주와 구주를 혼합해 구성합니다. 그래서 투자자가 먼저 확인해야 할 것은 '신주와 구주의 비중'입니다. 구주 비중이 유독 높다면, 그 상장은 회사의 성장 자금 조달보다 기존 주주의 엑시트(자금 회수)가 주된 목적일 가능성이 있습니다.
이는 상장 이후 회사의 성장 여력과 주가 흐름이 기대와 다를 수 있다는 뜻입니다. 회사가 자금을 확보해 사업을 키우는 구조가 아니라, 특정 주주가 먼저 나가기 위한 통로로 상장이 활용되는 경우이기 때문입니다.
카카오모빌리티 ADR 사례 — 구주매출만 있는 상장이란 무엇인가요?
2026년 9월, 카카오 이사회는 자회사 카카오모빌리티의 미국 ADR(American Depositary Receipt, 미국예탁증서) 상장 추진에 반대하기로 결의했습니다(한국경제, 2026-09-23). ADR은 외국 기업의 주식을 미국 예탁기관에 맡기고 그에 대한 증서를 발행해 미국 시장에서 거래하게 하는 방식입니다.
이 상장의 구조가 핵심입니다. 추진 주체는 카카오가 아니라 카카오모빌리티의 2대 주주인 사모펀드 TPG였습니다. TPG가 요구한 방식은 자신이 이미 보유한 구주를 예탁증서로 전환해 미국 투자자에게 파는 것이었습니다. 신주를 새로 발행하는 계획은 없었습니다.
결론적으로 이 상장이 성사돼도 카카오모빌리티나 카카오로 새로 유입되는 자금은 없었습니다. TPG의 자금 회수가 전부였습니다.
카카오 이사회는 왜 반대했을까요?
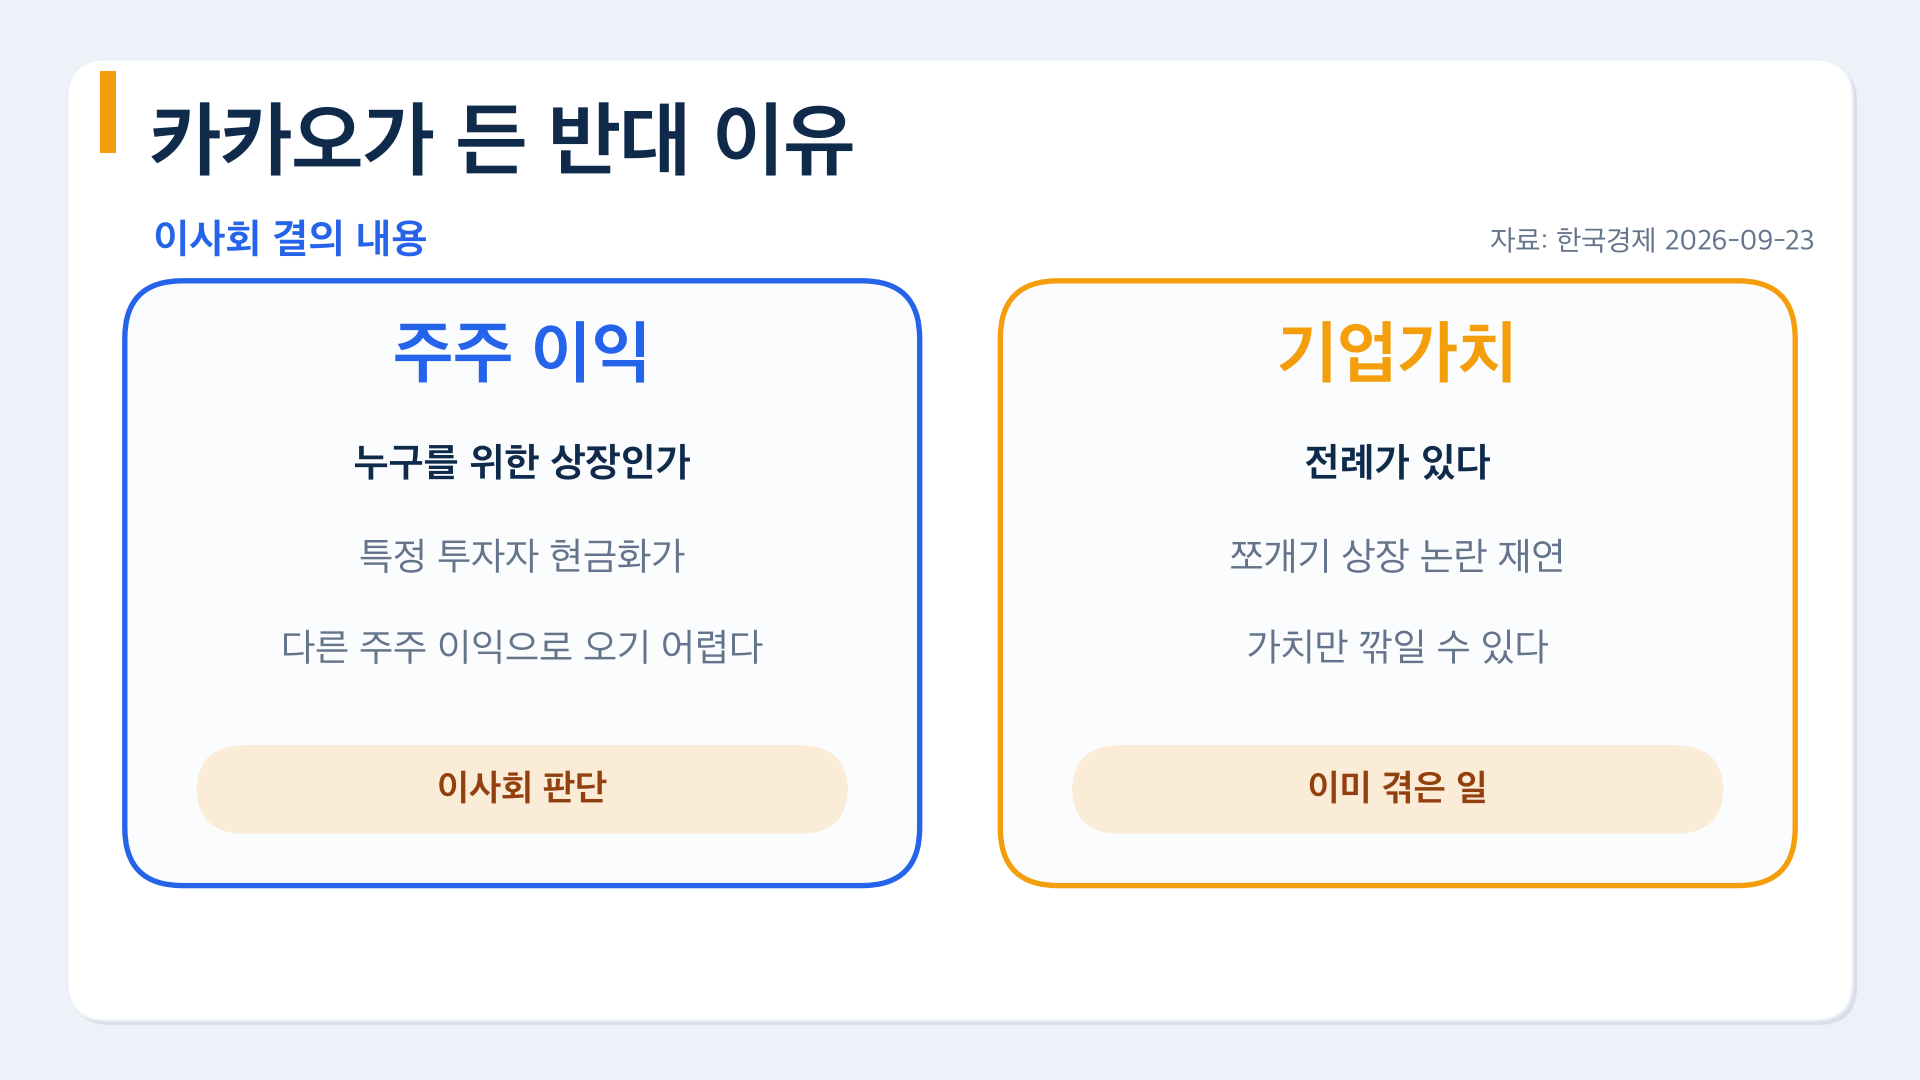
카카오 이사회의 논리는 이렇습니다. 상장을 하면 카카오모빌리티는 공시 의무가 생기고, 기업가치가 시장에 노출되며, 이미 논란이 됐던 '쪼개기 상장' 문제가 다시 수면 위로 올라옵니다. 이 부담은 회사와 다른 주주가 지게 됩니다. 그런데 그 대가로 회사에 돌아오는 자금은 0원이고, 편익은 TPG에만 귀속됩니다.
이사회는 특정 투자자의 지분을 유동화하는 것이 다른 주주들의 경제적 이익으로 연결되기 어렵다고 판단했습니다. 부담을 나눠 지는 구조인데 이익은 한쪽만 가져가는 방식에 동의하지 않은 것입니다.
TPG는 왜 이렇게까지 엑시트를 원했을까요?
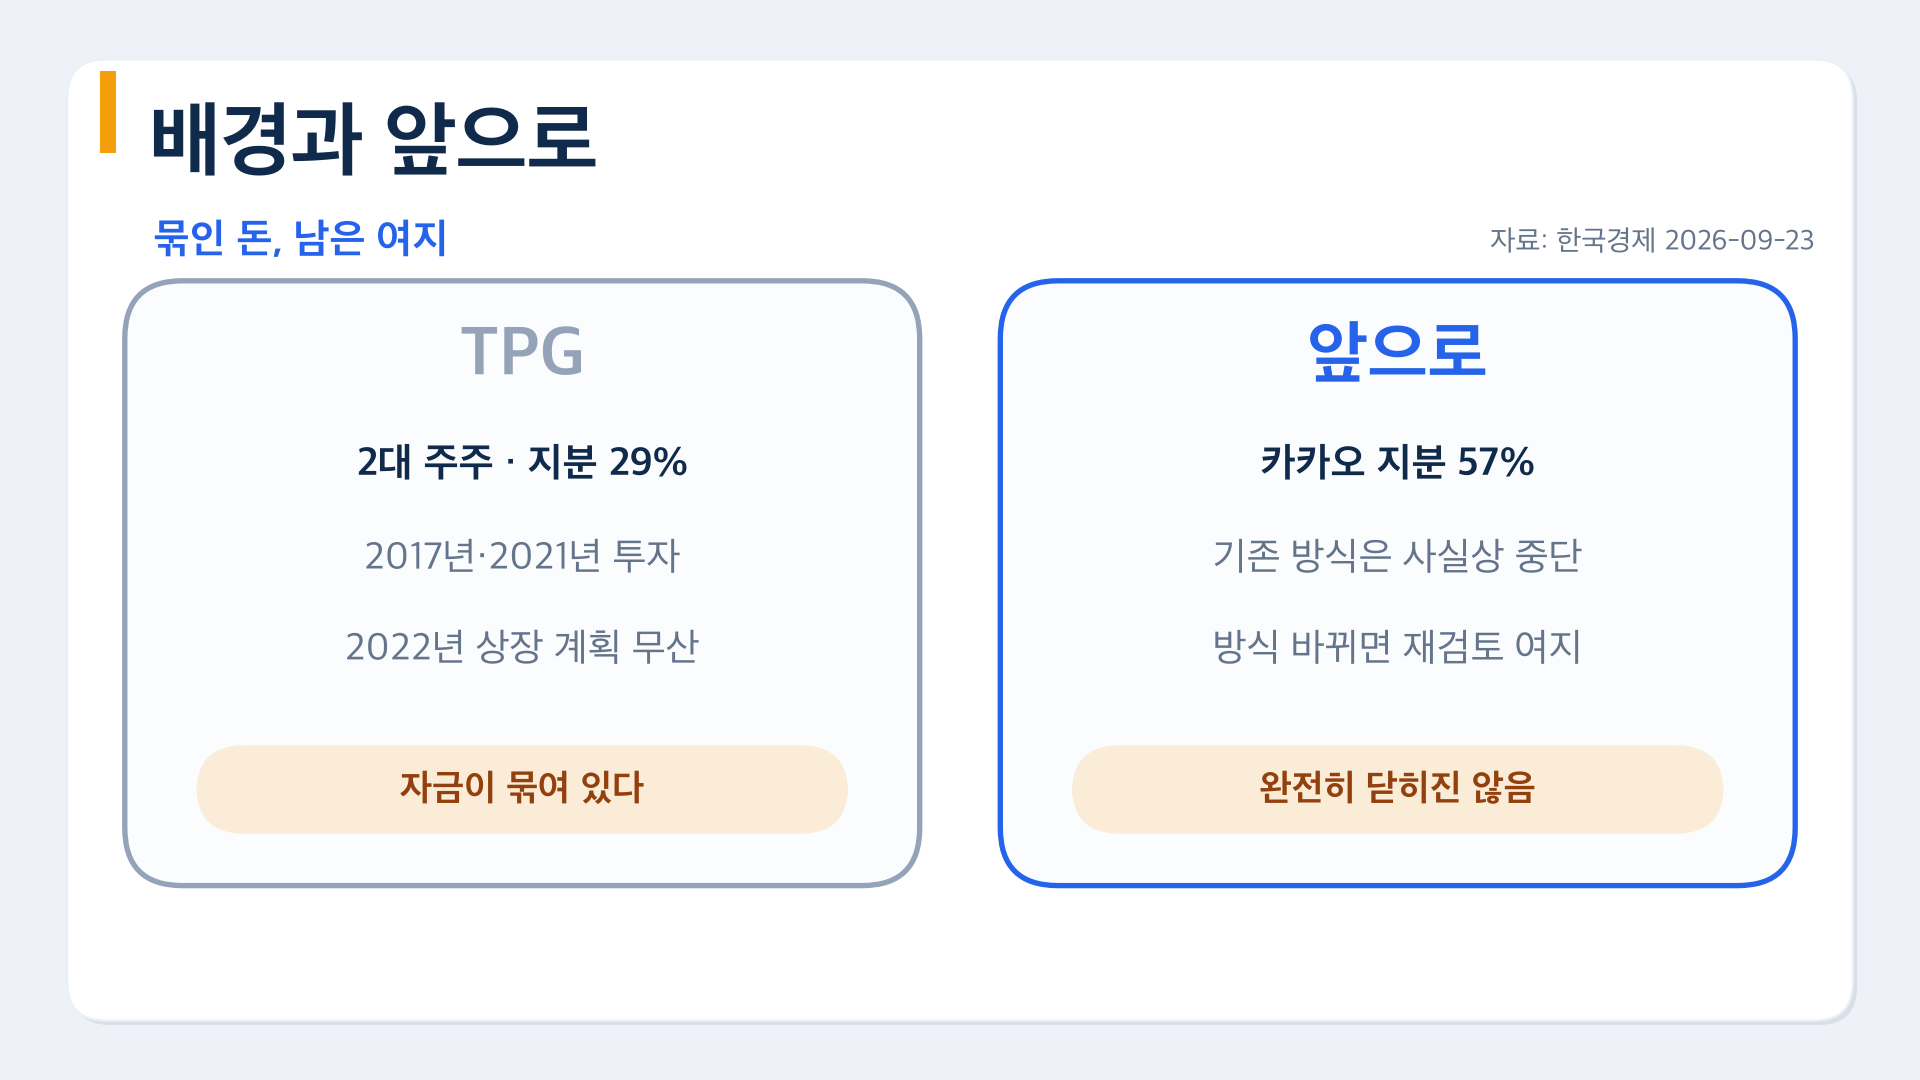
TPG는 컨소시엄을 통해 2017년 카카오모빌리티에 처음 투자했고, 2021년에 추가 투자해 현재 약 29% 지분을 보유하고 있습니다(한국경제, 2026-09-23). 원래는 2022년까지 상장을 마무리할 계획이었으나, 카카오가 여러 사안으로 구설에 오르면서 상장이 미뤄졌습니다.
2026년 기준으로 투자금이 9년 가까이 묶인 셈입니다. 사모펀드는 일정 기간 안에 투자금을 회수해 수익을 정산해야 하는 구조이므로, TPG 입장에서 엑시트 압박은 이해할 수 있는 상황입니다. 다만 카카오는 그 비용을 다른 주주가 나눠 져야 하는 이유가 없다고 판단했고, 이번 반대는 그 판단의 결과입니다.
이번 반대 이후 카카오모빌리티 상장은 어떻게 되나요?
카카오는 카카오모빌리티 지분 약 57%를 보유하고 있습니다(한국경제, 2026-09-23). 최대 주주가 반대한 만큼, 기존 방식의 ADR 상장은 사실상 중단될 것으로 보입니다. 다만 카카오는 상장 방식이 바뀌거나 다른 주주에게 돌아오는 편익이 늘어날 경우 재검토할 수 있다는 여지를 남겨뒀습니다.
완전히 닫힌 것은 아닙니다. 신주 발행을 포함하는 방식이거나, 구조 자체가 다수 주주의 이익에 부합하도록 설계된다면 논의가 다시 시작될 수 있습니다. 경제쏙쏙은 이후 카카오모빌리티의 상장 구조가 어떻게 변화하는지를 지켜보는 것이 이 사건을 이해하는 다음 단계라고 봅니다.
본 글은 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 결정 전 전문가와 상담하세요.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.