핵심 요약
- 커버드콜 분배율 ≠ 수익률. 주가 하락분을 빼면 실수령이 크게 줄 수 있다.
- QYLD는 역사상 최고 상승장 13년 동안 주가가 오히려 약 −26% 하락했다.
- QYLD 운용사 공시: 2024년 11월 분배금의 99%가 원금 반환(ROC)이었다.
- 옵션 커버 비중이 다르면—100% vs ~20% vs ~10%—주가 '모양'이 전혀 달라진다.
- 총수익률·NAV 추이·ROC 여부, 이 세 가지를 먼저 확인해야 한다.
같은 '커버드콜'이라는 이름을 달았는데, 어떤 상품은 몇 년째 주가(원금)가 녹아내리고 어떤 상품은 주가가 버팁니다. 이 차이는 운이 아니라 옵션을 얼마나 거느냐(커버 비중)의 구조 차이에서 나옵니다. 경제쏙쏙이 금융감독원 자료와 미국 운용사 공시 문서를 그대로 놓고 구조별로 비교해 봤습니다. 특정 상품을 추천하는 글이 아니라, 공시와 데이터로만 뜯어보는 글입니다.
먼저 이 거래의 정체부터 — '집 상승분을 팔고 월세를 받는' 구조
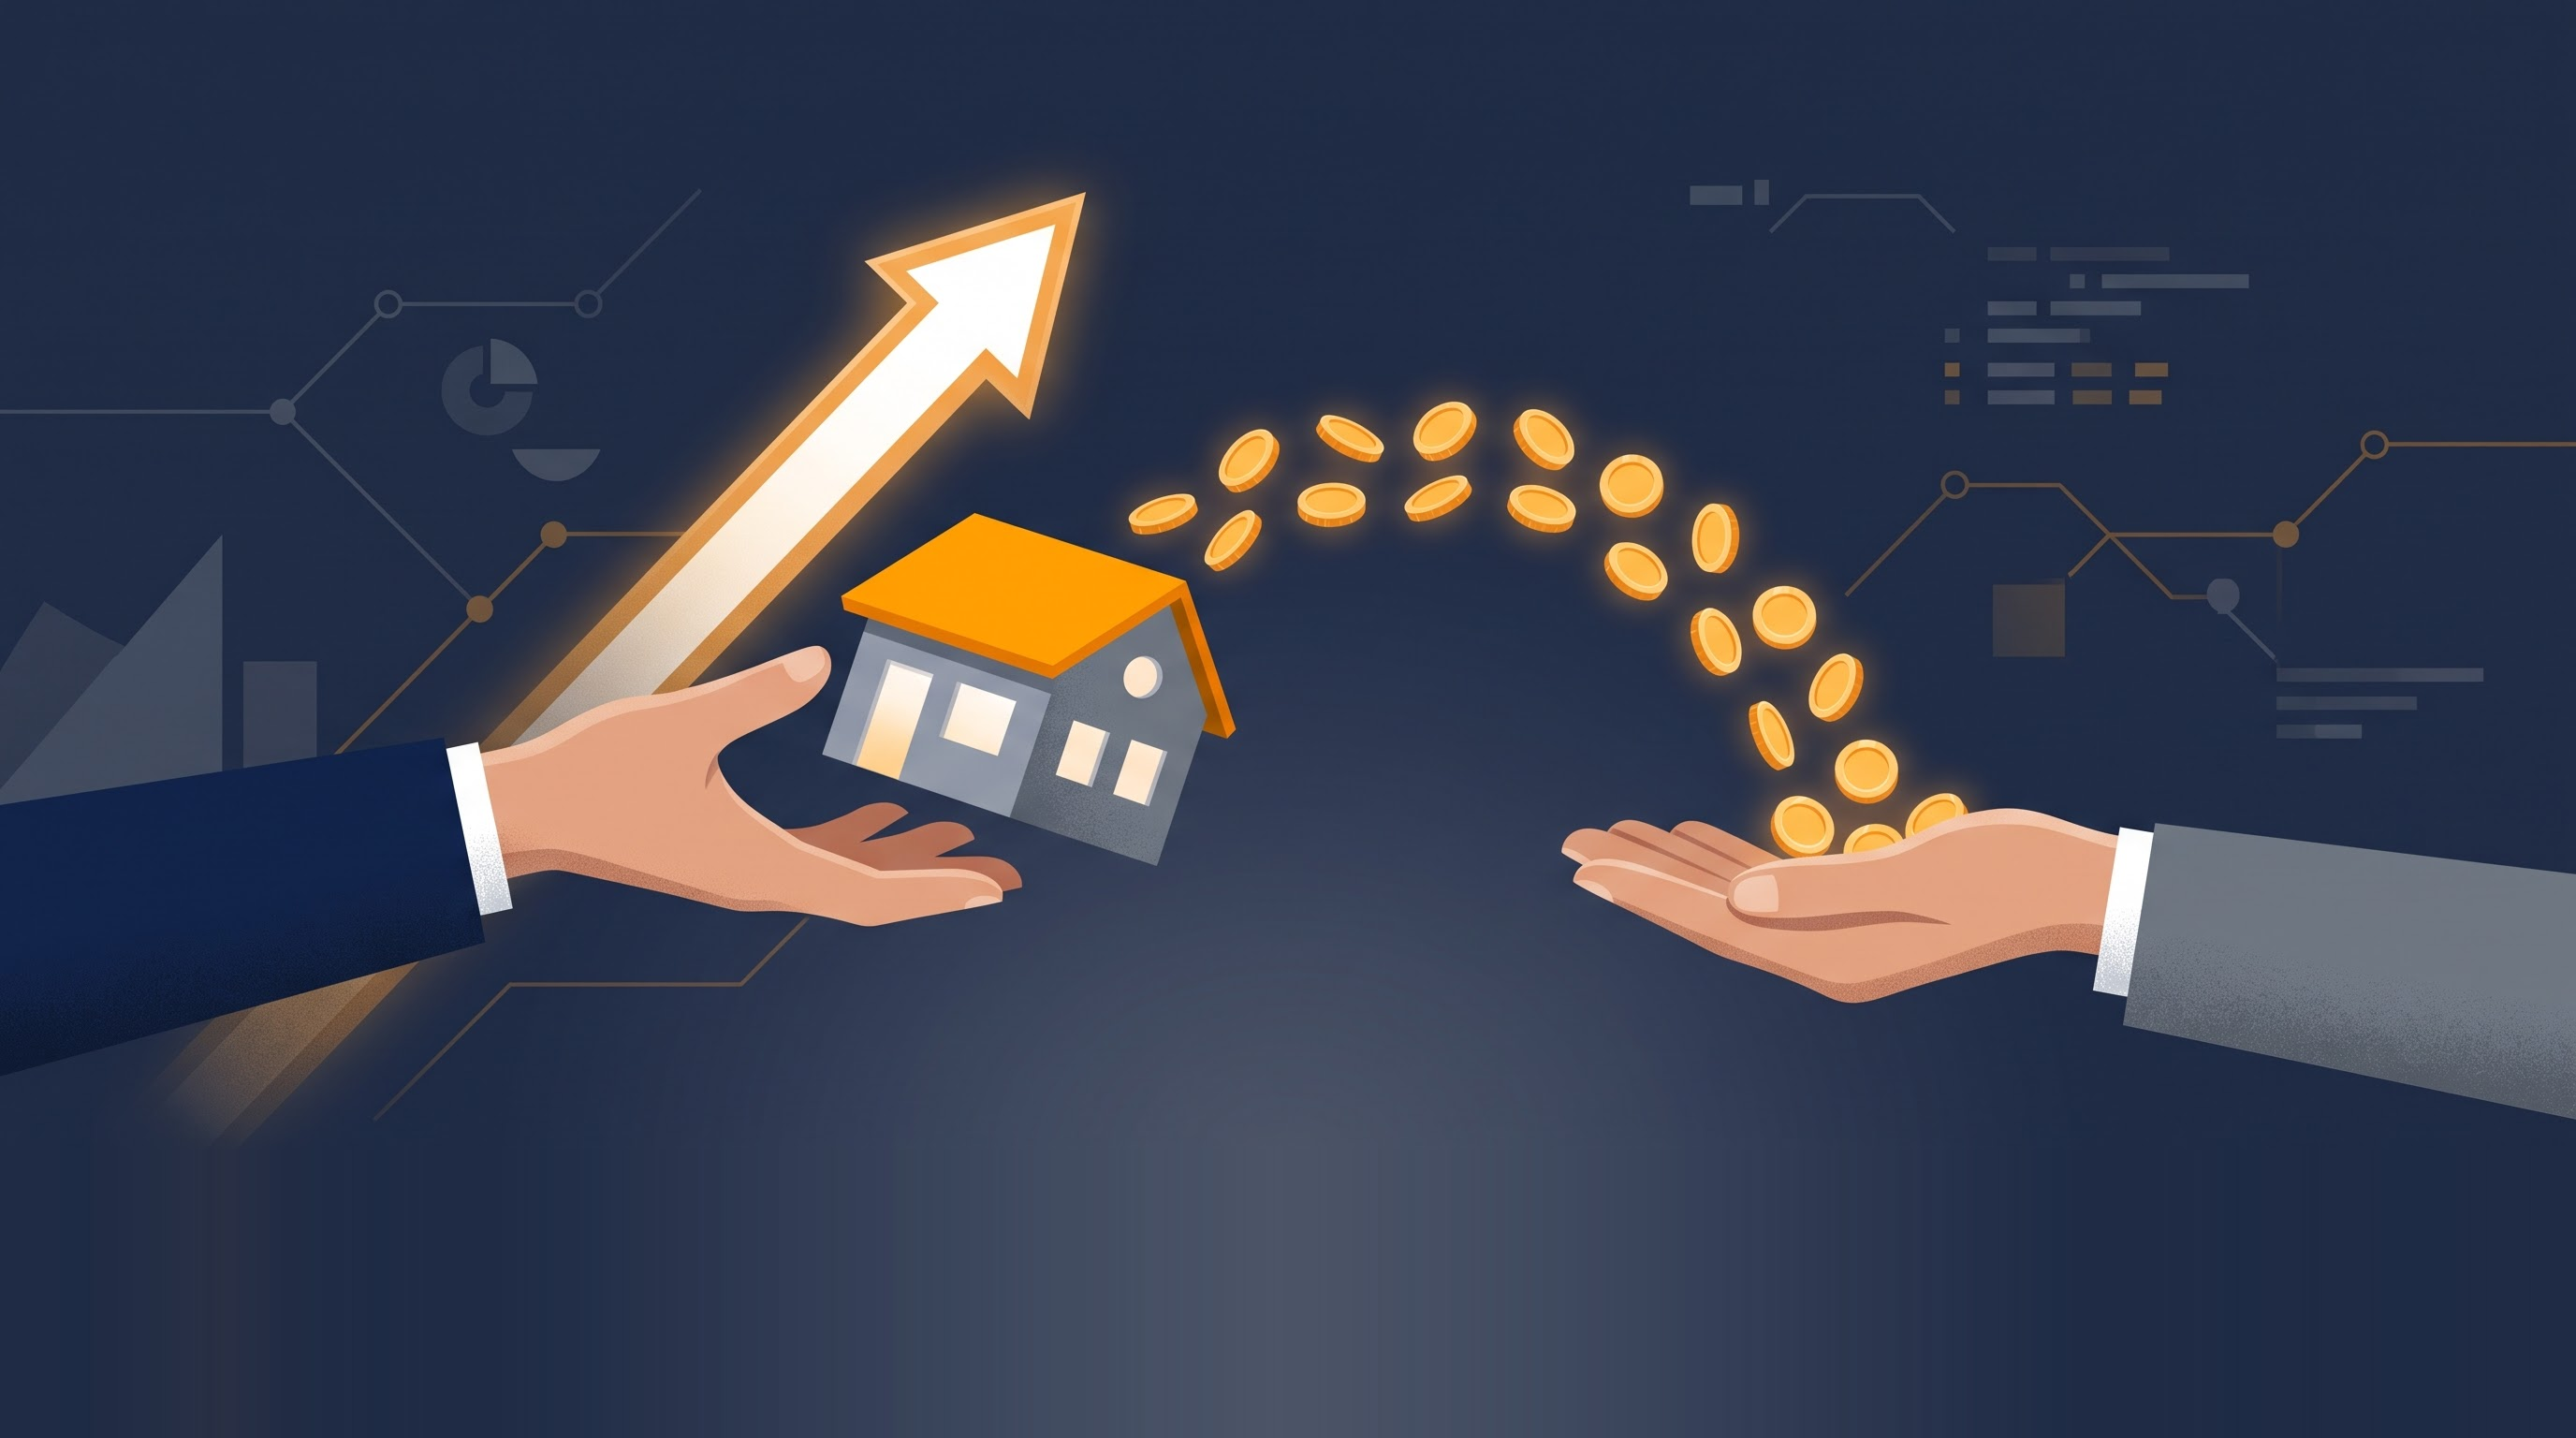
비유로 시작합니다. 내가 살고 있는 집이 한 채 있고, 이 집값이 앞으로 오를 수도 있습니다. 그런데 누가 와서 이렇게 제안합니다. "앞으로 오르는 만큼은 내가 가질게. 대신 매달 월세를 줄게." 솔깃하지만, 집값이 크게 뛰어도 그 상승분은 내 것이 아닙니다.
커버드콜이 딱 이 구조입니다. 내가 가진 주식이 '오를 권리(콜옵션)'를 팔아넘기고, 그 대가로 다달이 돈을 받는 것입니다. 이 분배금은 은행 이자와 성격이 다릅니다. 내 주식이 오를 기회를 판 값입니다. 금융감독원은 이를 "분배금은 기초자산 상승분을 포기하는 대가일 뿐이다"라고 명시합니다(금융감독원 소비자경보 2024-26호, 2024-07-29).
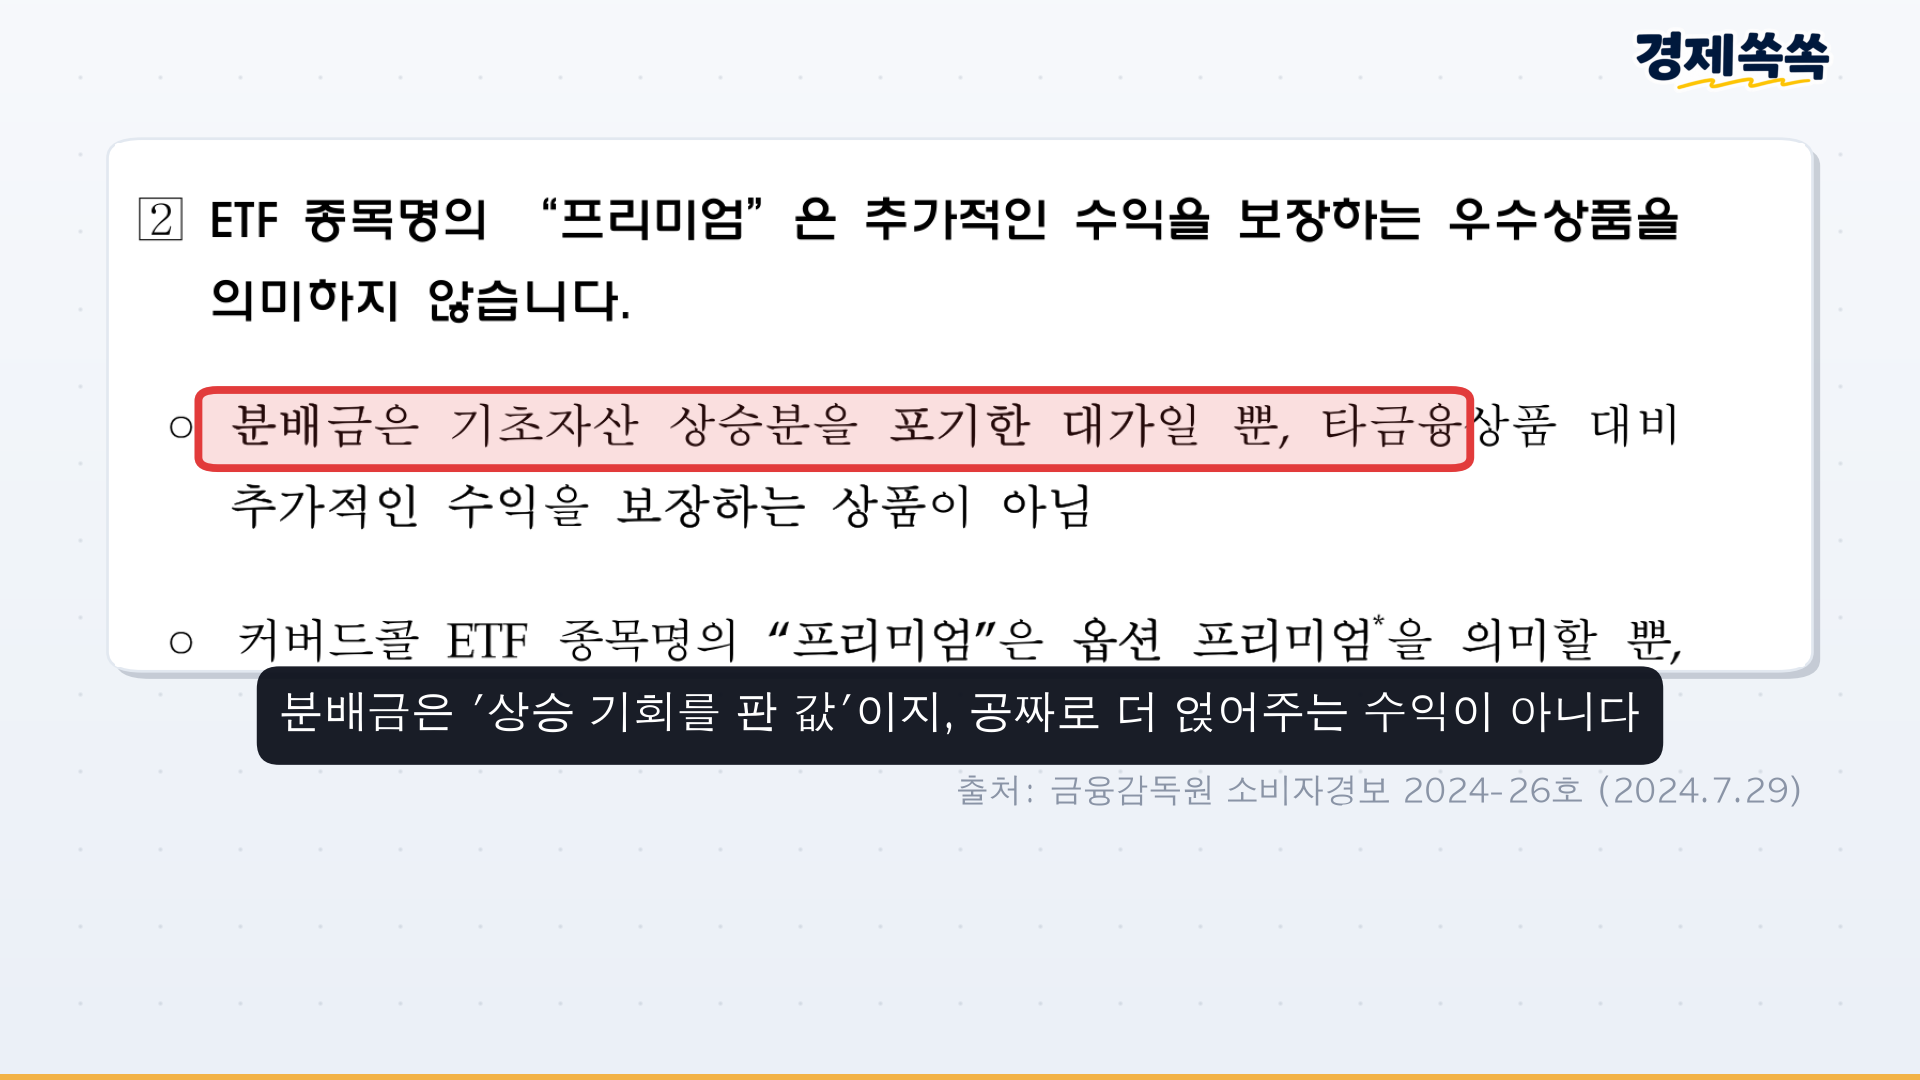
상품 이름에 자주 붙는 '프리미엄'도 마찬가지입니다. 고급스럽고 좋은 상품이란 뜻이 아니라, 상방(오를 기회)을 판 대가로 받는 돈—옵션 프리미엄을 가리키는 말입니다.
시나리오 ① 월 100만 원이 필요한 당신 — 예금이면 4억, 커버드콜이면 1억
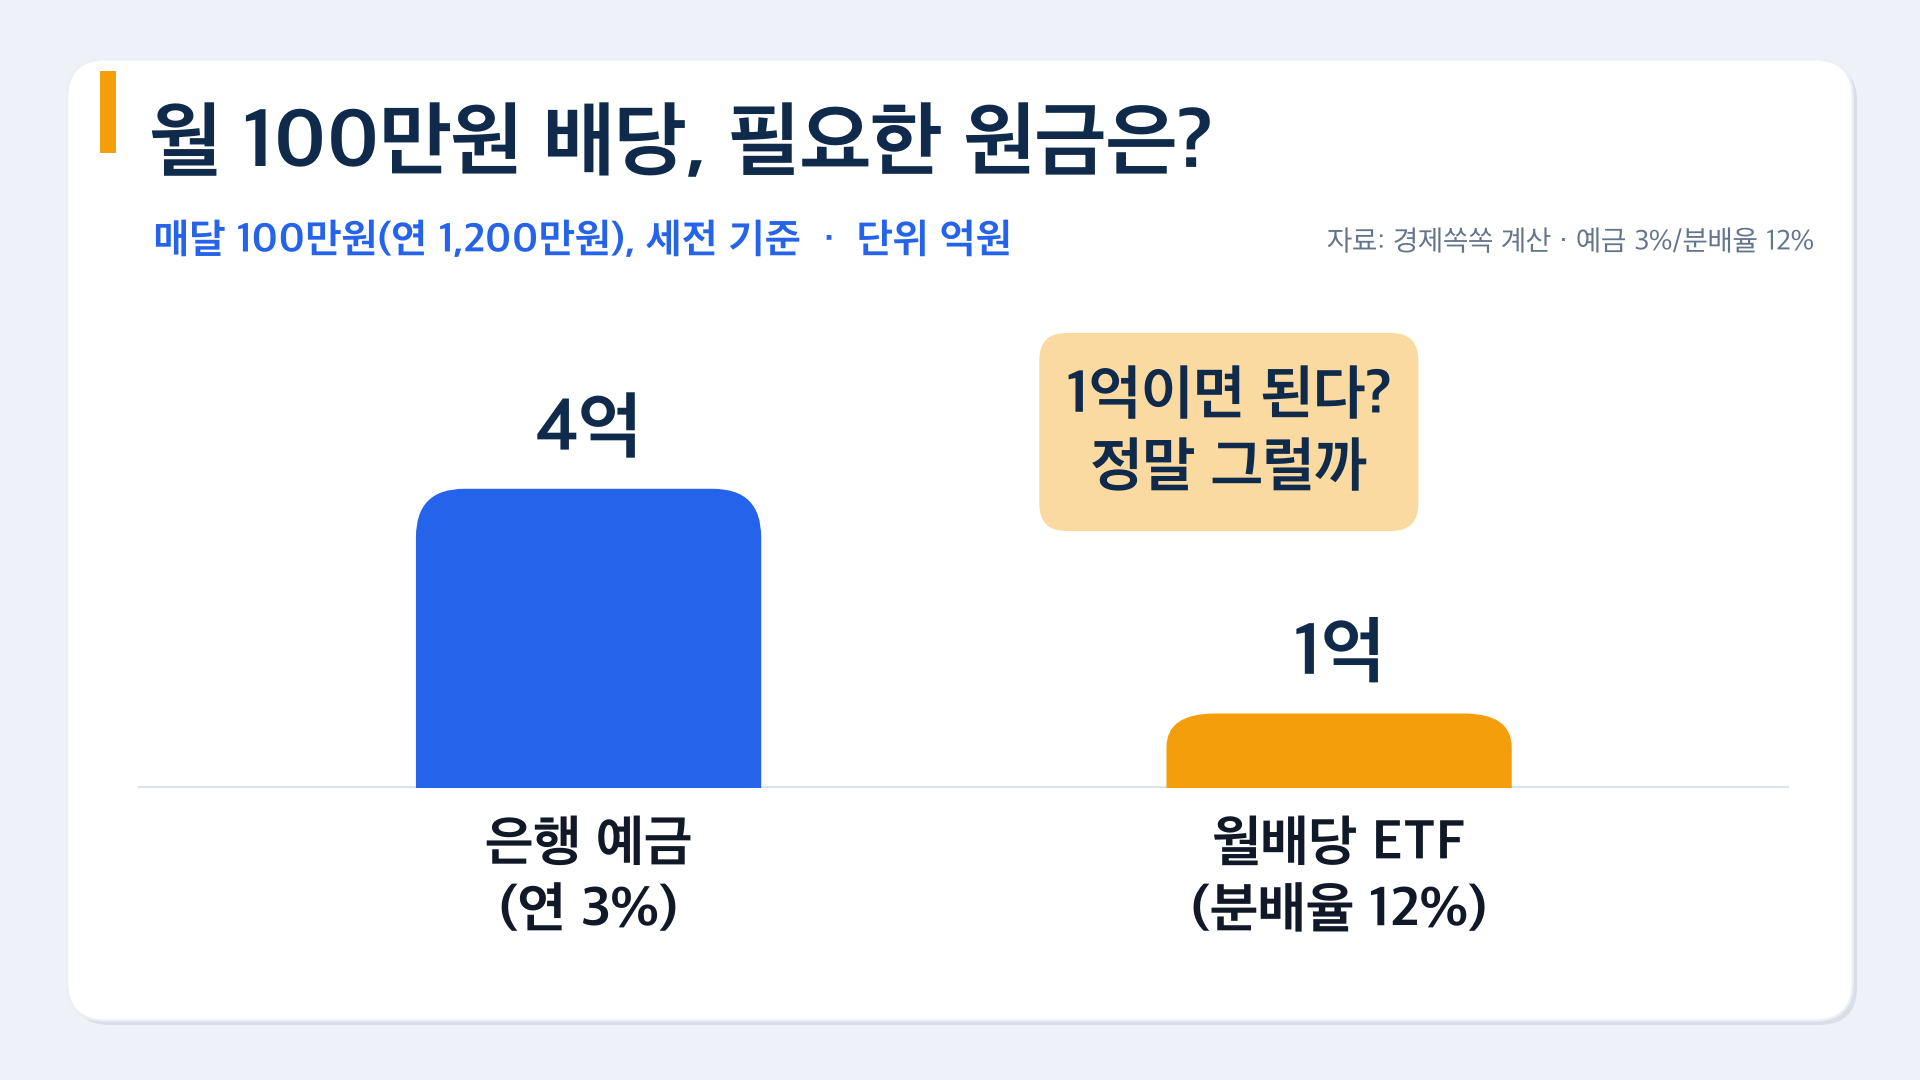
매달 100만 원, 1년에 1,200만 원을 배당으로 받고 싶다고 해봅시다.
- 은행 예금 금리 3%로는, 세금을 떼기 전에 원금이 약 4억 원은 있어야 합니다.
- 분배율 12%짜리 커버드콜이라면, 1,200만 원 ÷ 12% = 원금 딱 1억 원입니다.
다달이 현금흐름을 챙기려는 사람에게는 굉장히 매력적으로 들립니다. 그런데 여기서 멈춰야 합니다. '분배율 12%'가 곧 '수익률 12%'를 뜻하지는 않습니다. 주가가 조금씩 흘러내리면, 손에 쥐는 현금도 같이 쪼그라들기 때문입니다.
시나리오 ② QYLD를 13년 보유한 당신 — 역사상 최고 상승장에서 −26%
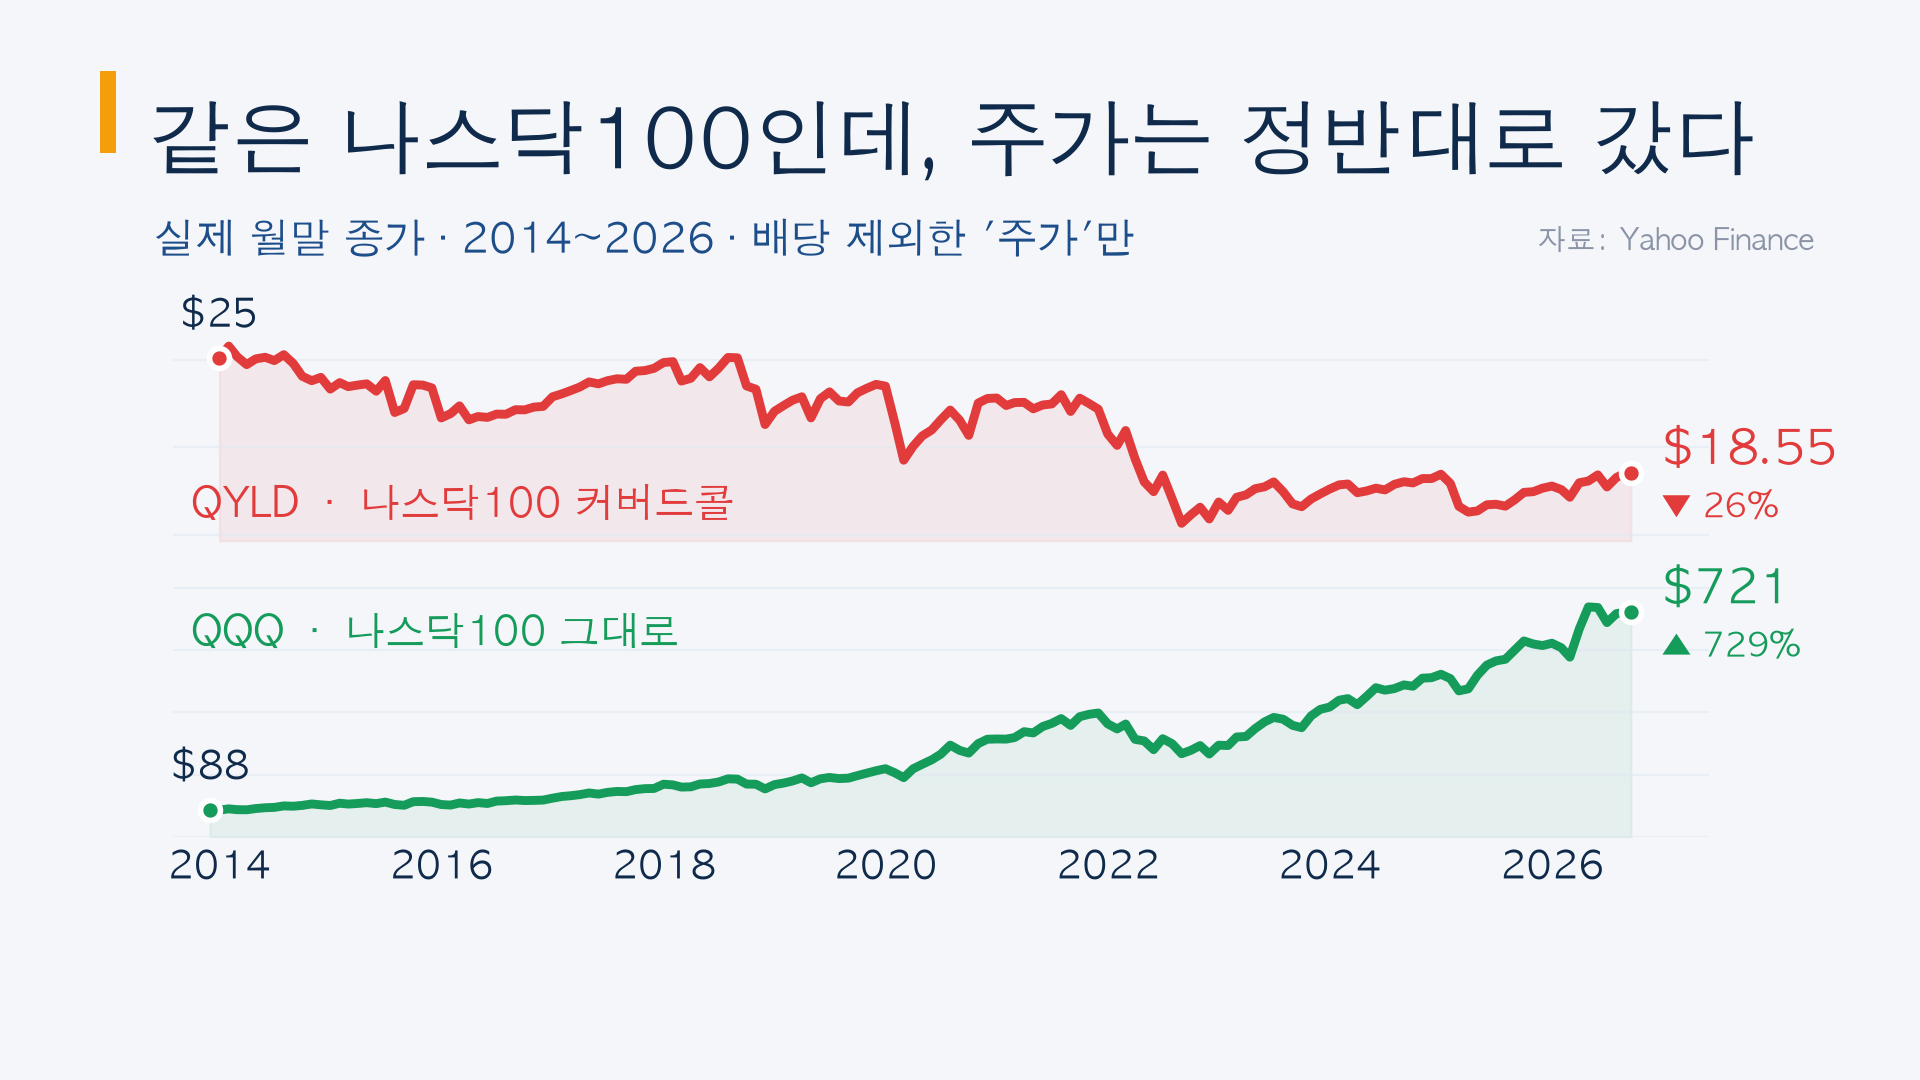
미국에 QYLD라는 상품이 있습니다. QQQ(미국 나스닥100, 엔비디아 같은 기술주 위주 빅테크 100개 기업을 담는 대표 ETF)를 똑같이 담되, 커버드콜을 씌운 버전입니다. QYLD가 상장한 2013년 12월부터 2026년 9월까지 약 13년은 나스닥이 역사상 가장 크게 오른 대세 상승장이었습니다. QQQ는 이 기간에 몇 배로 치솟았습니다.
그런데 QYLD는 상장 당시 25달러에서 약 18달러대로 내려앉았습니다. 올라가긴커녕 약 −26% 하락한 것입니다(Yahoo Finance, QYLD 월말 종가 기준). 매달 분배금은 나왔지만, 정작 원금이 조금씩 녹았습니다.
왜 이런 일이 생기는 걸까요. 결정적인 단서가 운용사 공시에 있습니다.
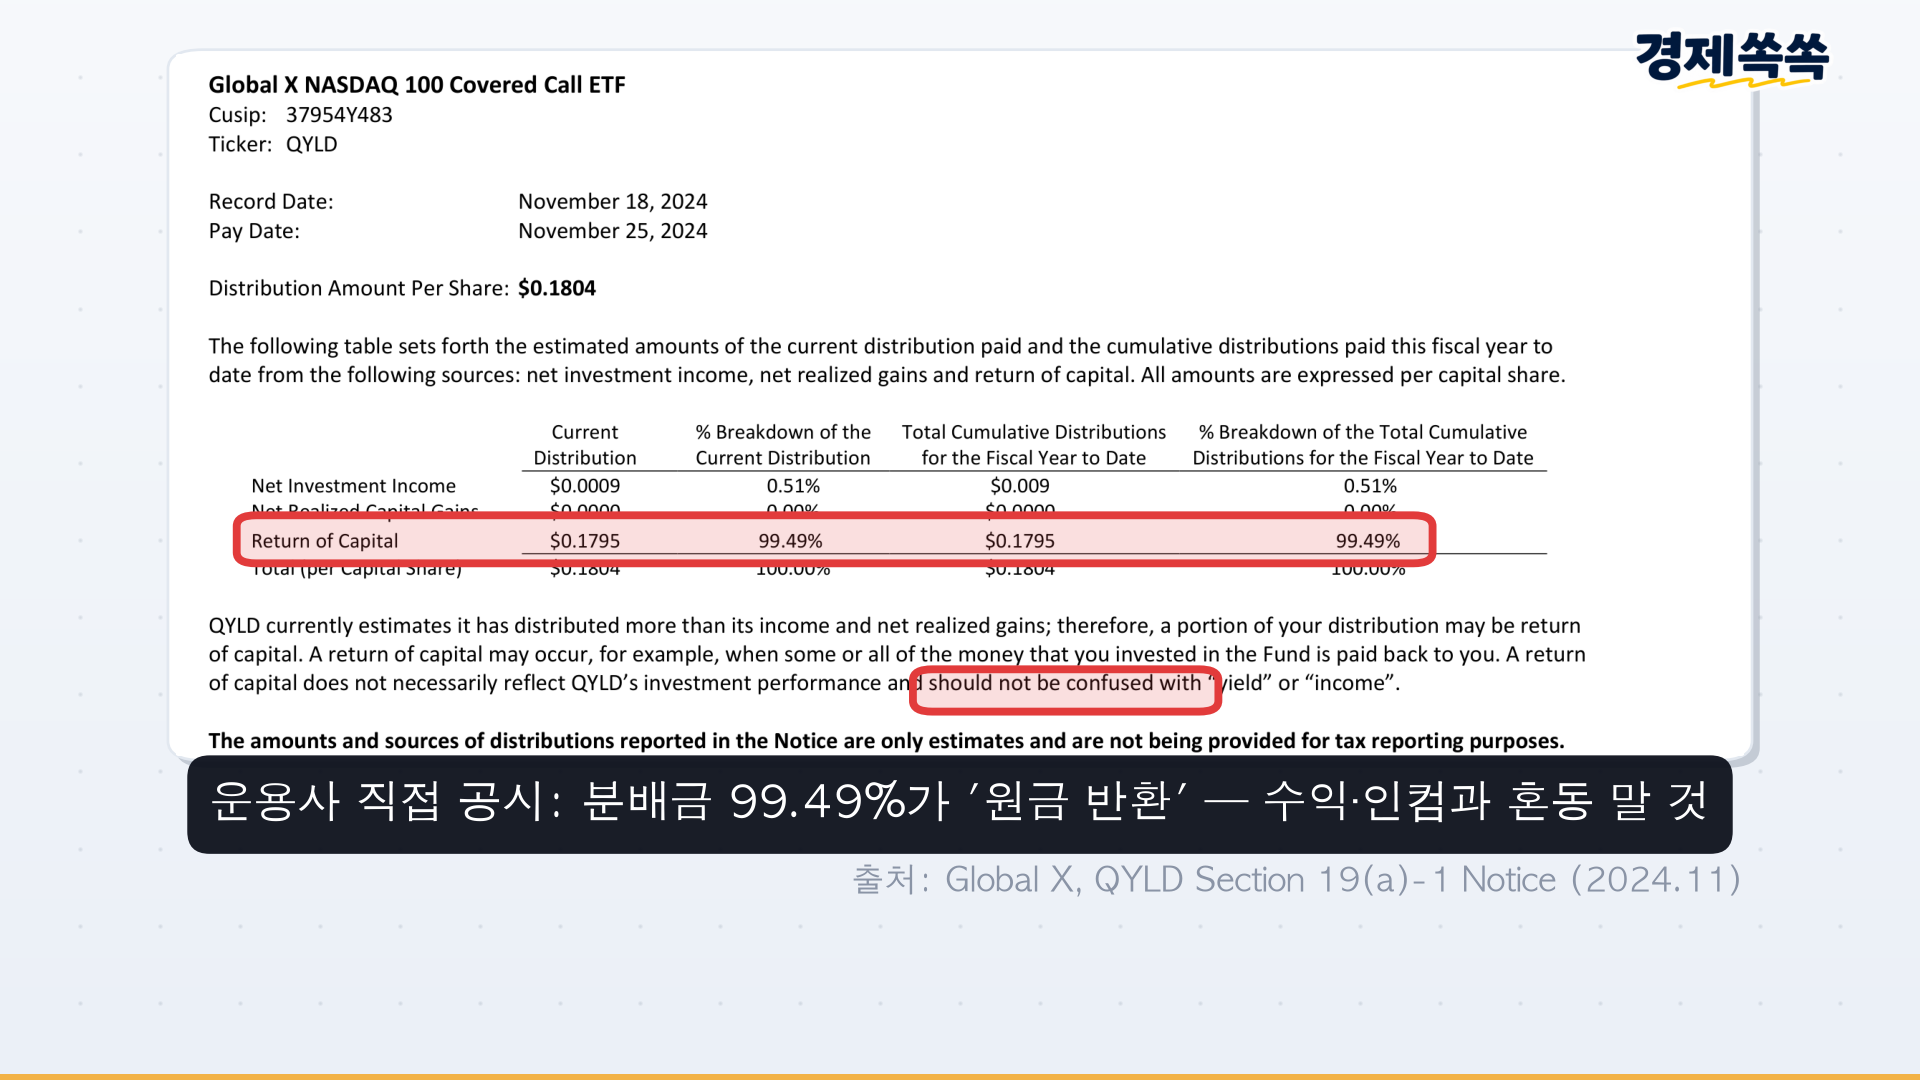
이건 누군가의 해석이 아니라 QYLD 운용사(Global X)가 직접 공시한 Section 19(a)-1 문서입니다. 2024년 11월 분배금 내역을 보면, 그 달에 나눠준 돈의 99%가 리턴 오브 캐피탈(ROC), 즉 원금의 반환이라고 적혀 있습니다. 문서에는 "이 분배금을 수익(income)이나 이익과 혼동하지 말라"는 문구까지 있습니다(Global X, QYLD Section 19(a)-1 Notice, 2024년 11월).
그 달 통장에 찍힌 돈은 새로 번 수익이 아니라, 내가 넣은 원금을 도로 꺼내준 것일 수 있다는 뜻입니다. 왼쪽 주머니에 있던 돈을 오른쪽 주머니로 옮겨주고 '배당'이라 부른 셈입니다.
금융감독원의 계산 — 1,200원인 줄 알았는데 실수령 919원
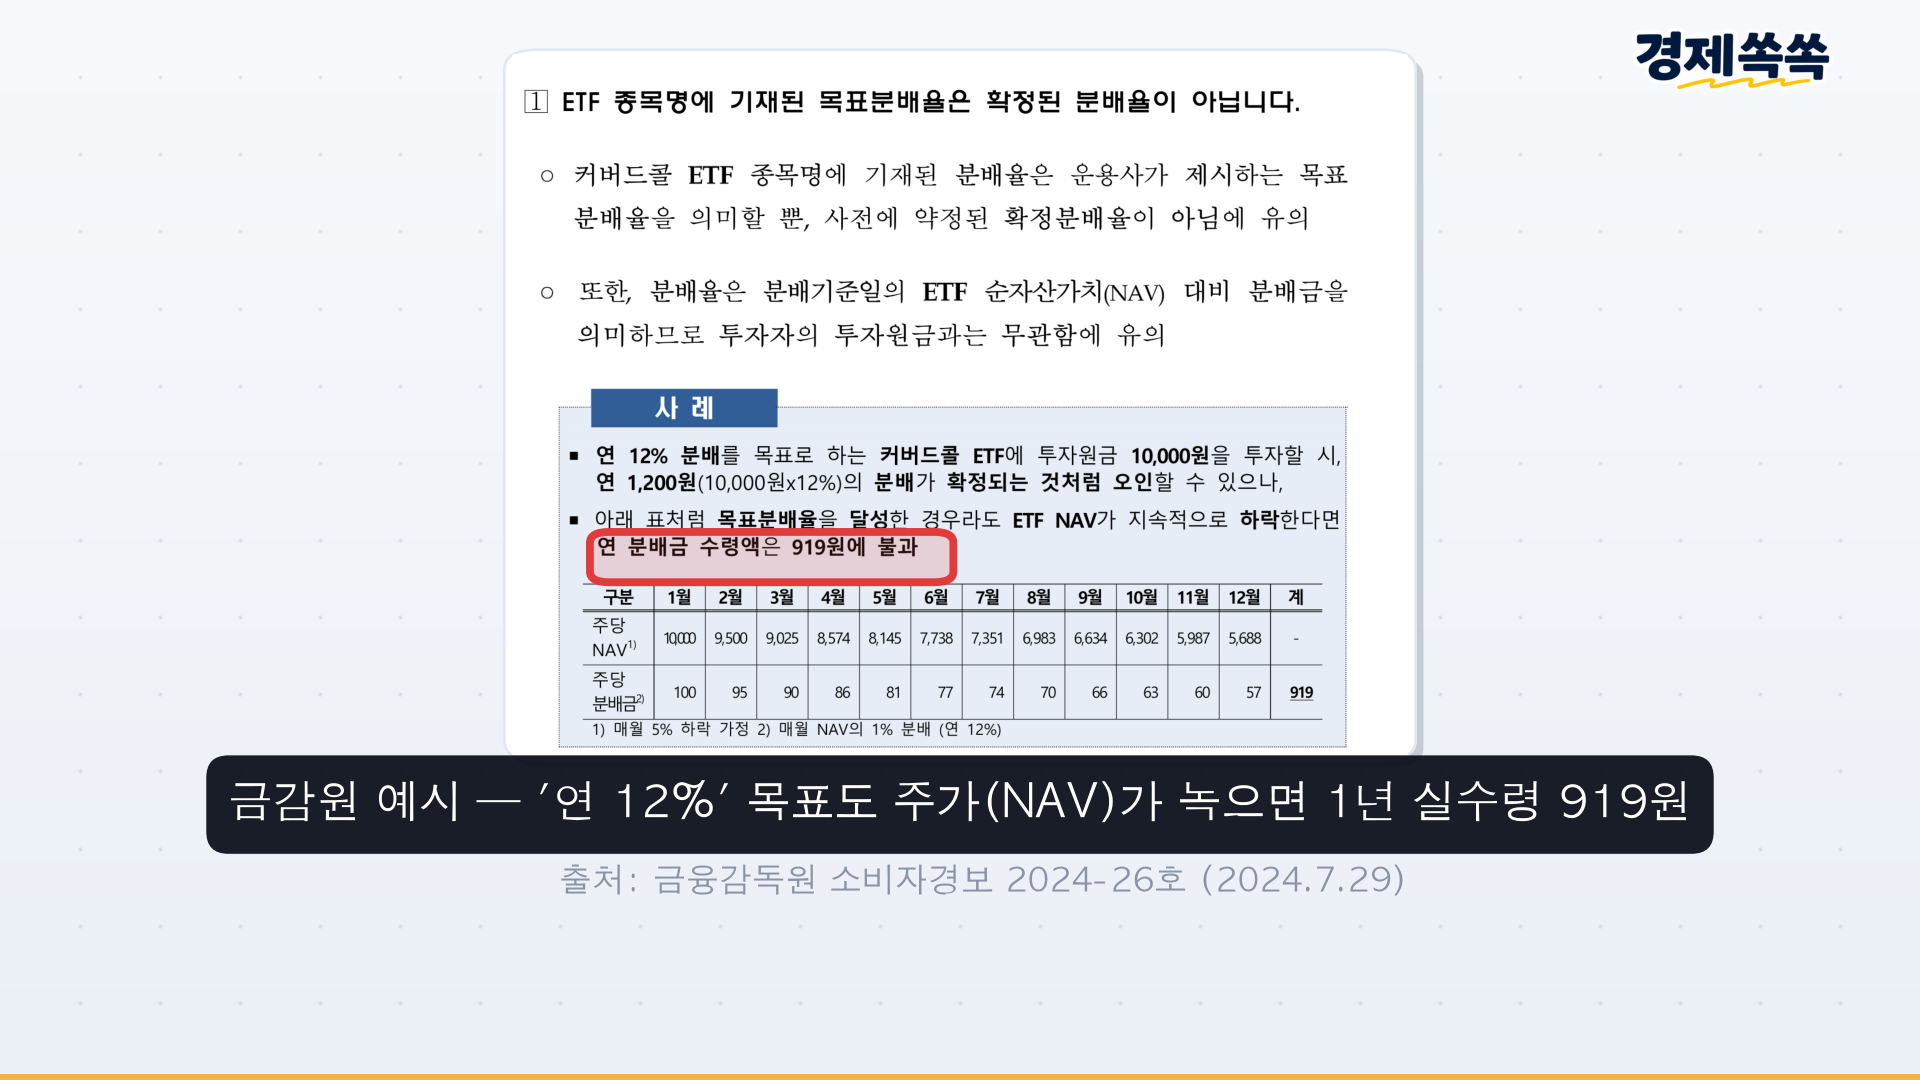
그래서 금융감독원은 아예 표까지 만들어 두었습니다. 연 12%를 주는 상품에 1만 원을 넣으면 얼핏 1년에 1,200원을 받겠거니 싶습니다. 그런데 이 상품의 주가가 매달 흘러내리면 분배금도 같이 쪼그라들어서, 실제로 1년간 손에 쥐는 돈은 1,200원이 아니라 919원이라는 계산이 나옵니다(금융감독원 소비자경보 2024-26호, 2024-07-29).
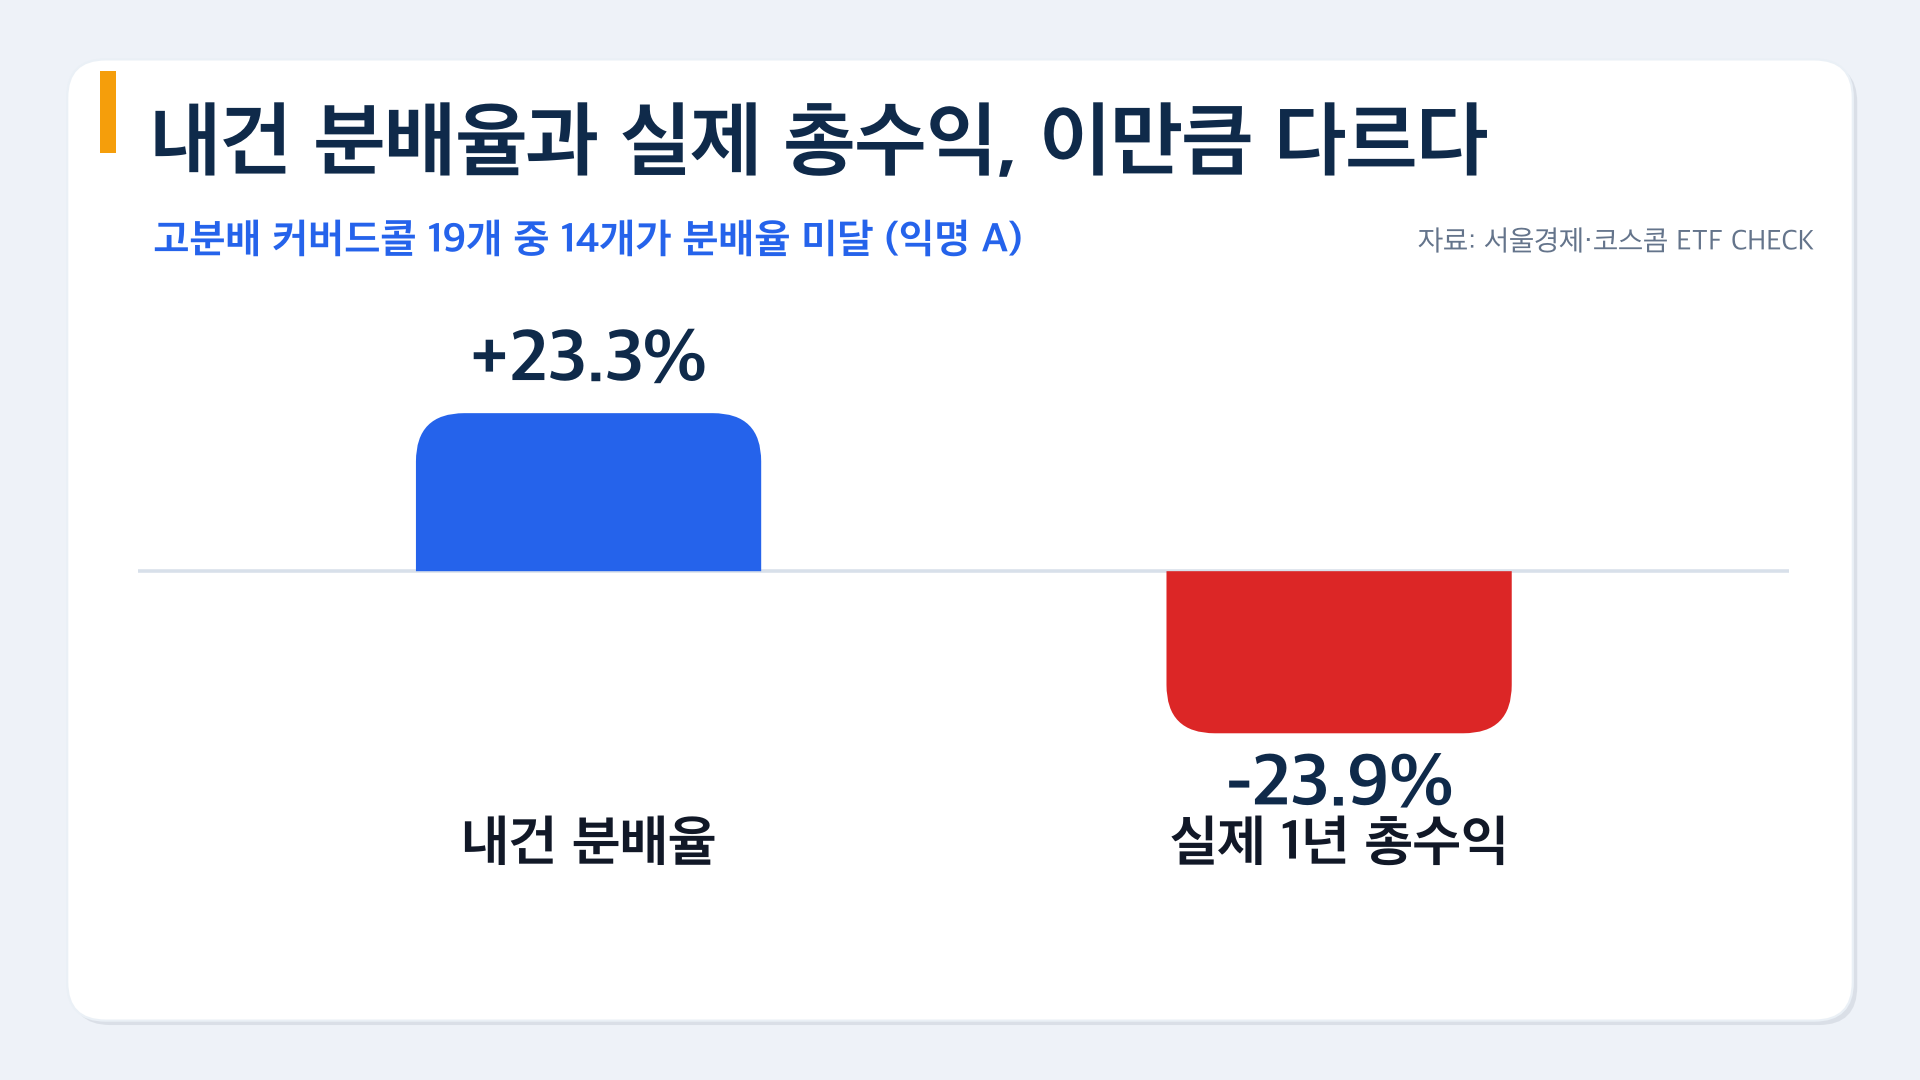
국내로 좁혀도 마찬가지입니다. 상장한 지 1년이 넘은 고분배 커버드콜 19개를 조사한 자료에서, 그중 14개(약 74%)는 실제 1년 총수익이 자기가 내건 분배율보다 낮았습니다. 어떤 상품은 분배율 23% 넘게 내걸었는데 1년 총수익은 오히려 −24%였습니다(코스콤 ETF CHECK 집계 보도 기준). 겉에 적힌 분배율과 실제로 손에 남은 돈이 이렇게 다를 수 있습니다.
시나리오 ③ '다 나쁜 거야?' 라고 묻는 당신 — 구조가 다르면 결과도 다르다
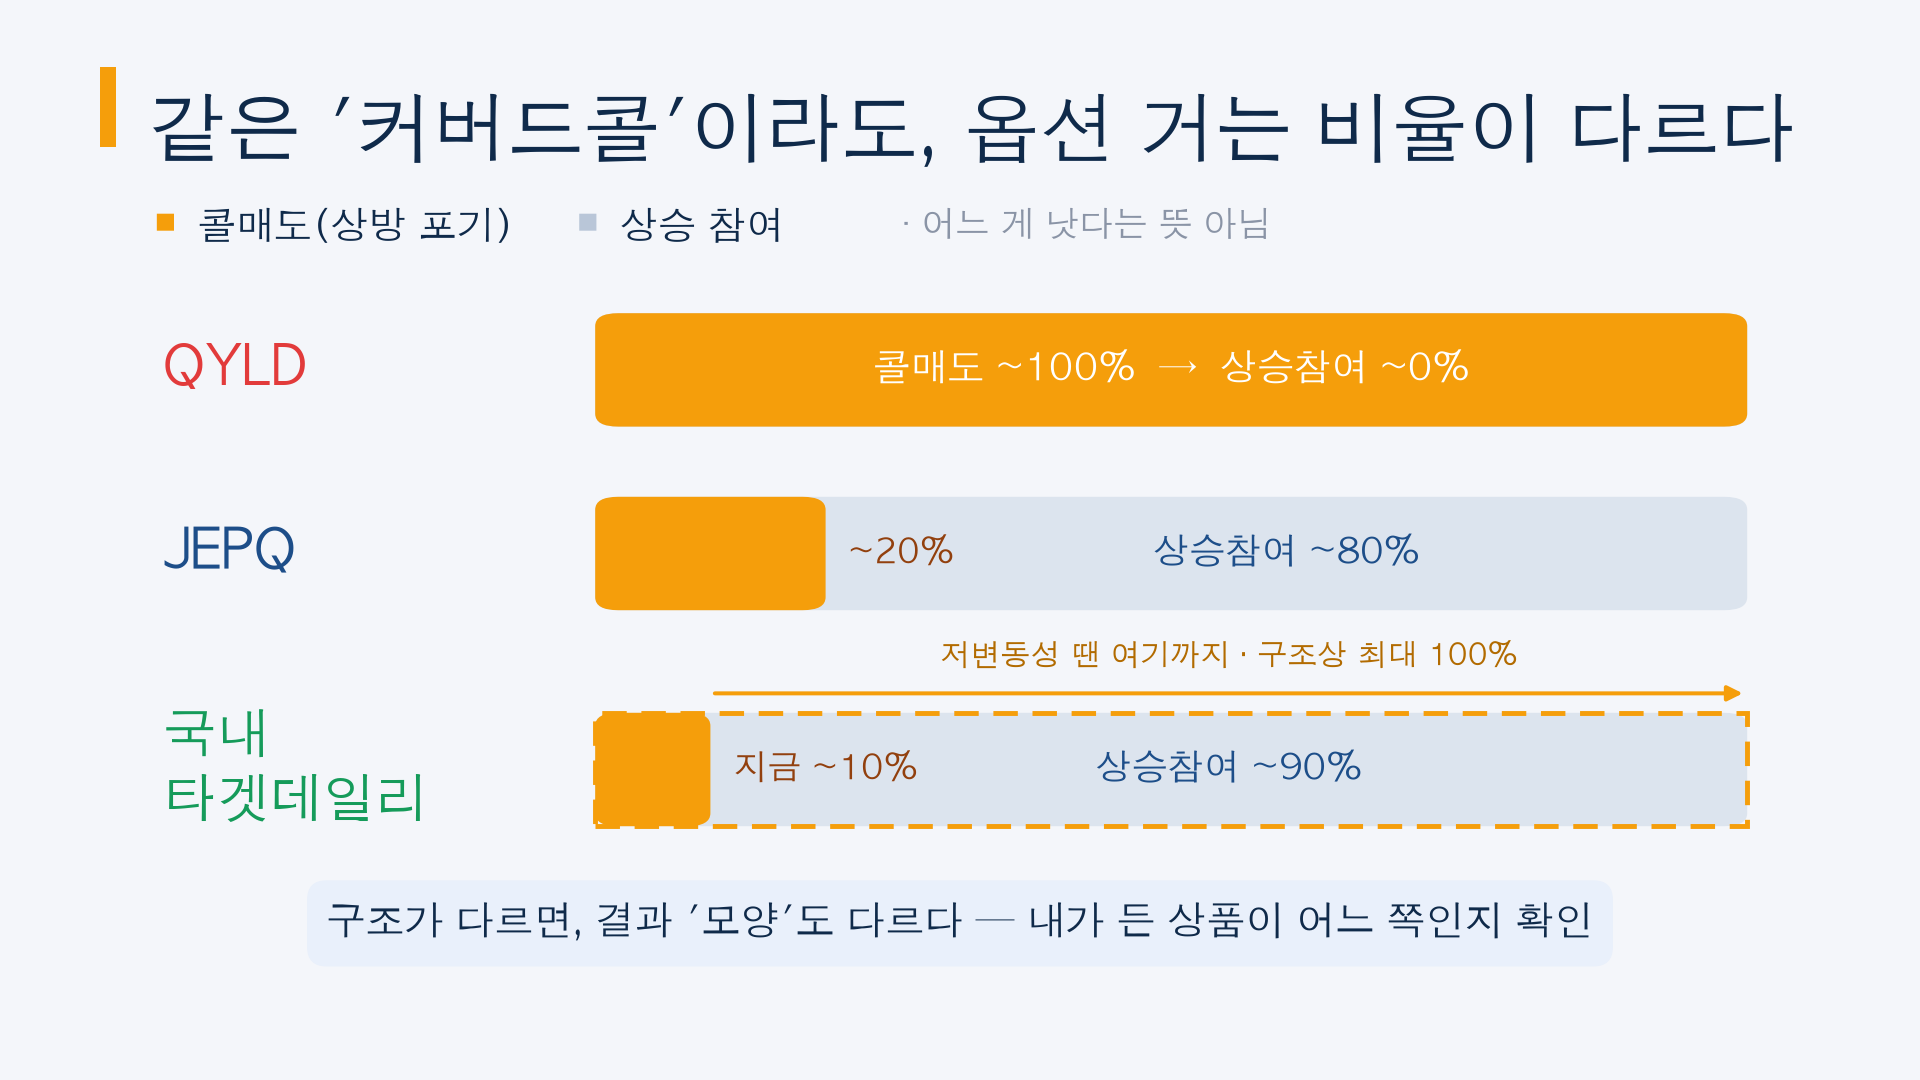
"그럼 이거 다 사면 안 되는 거야?" 그건 또 아닙니다. 핵심은 옵션을 얼마나 거느냐—커버 비중—에 따라 주가 '모양'이 전혀 달라진다는 점입니다.
| 상품 | 기초자산 | 커버 방식 | 커버 비중 | 상승 참여 |
|---|---|---|---|---|
| QYLD | 나스닥100 | 등가격(ATM) 콜옵션 직접 매도 | ~100% | ≈ 0% |
| JEPQ | 나스닥100 | ELN(주가연계증권), 외가격(OTM) 콜 | ~16~20% | ≈ 80% |
| 국내 타겟데일리 | 나스닥100 | 매일 초단기 등가격 옵션, 목표치만큼만 | 현재 ~10%* | ≈ 90%* |
*나스닥 지수 방법론 기준. 목표 분배 15%를 채울 만큼 조정되며, 구조상 최대 100%까지 열려 있음(Nasdaq, NASDAQ-100 Daily Covered Call Target Premium 15% Index Methodology).
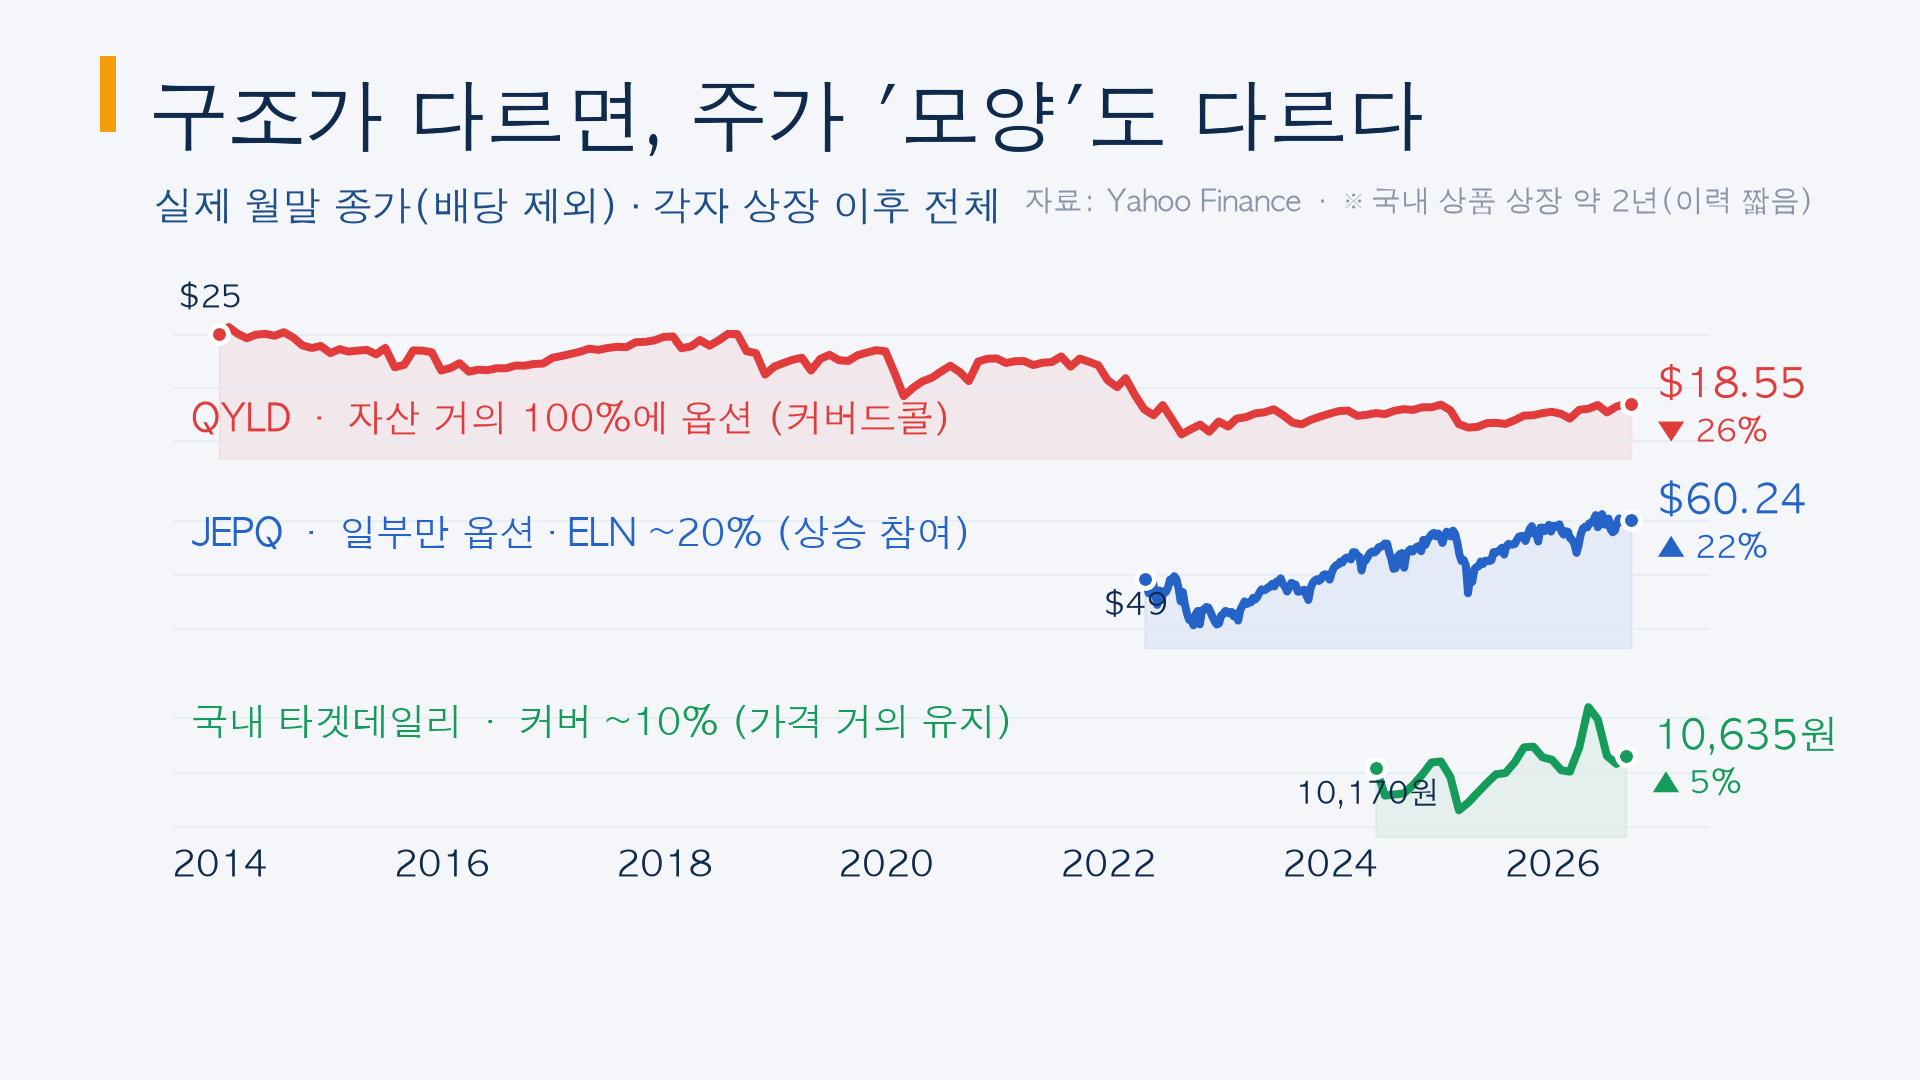
실제 주가로 확인하면 차이가 눈에 보입니다. QYLD는 상장 이후 약 −26%로 흘러내렸고, JEPQ는 상장(2022년) 이후 주가가 상승했으며, 국내 타겟데일리는 상장(2024년) 이후 주가가 거의 유지되는 흐름을 보였습니다(Yahoo Finance 월말 종가 기준). 다만 국내 상품은 상장 약 2년으로 이력이 짧다는 점은 감안해서 봐야 합니다.
JEPQ는 옵션을 직접 팔지 않고 ELN(주가연계증권)을 통해 자산의 약 16~20% 정도만 커버합니다. 그것도 외가격 콜이라 나머지는 지수를 그대로 따라갑니다(J.P.Morgan Asset Management, JEPQ Fund Story). 구조가 다르면 결과의 '모양'도 다릅니다. 그러니 내가 든 상품이 어느 쪽인지 꼭 확인해야 합니다.
당신의 상황이라면 — 세 가지 확인부터
경제쏙쏙이 정리한 확인 순서입니다. 분배율 숫자 하나에 휘둘리지 않으려면, 상품을 보기 전에 이 세 가지를 먼저 짚어보세요.
- ① 총수익률을 보라. 분배율은 '이만큼 나눠주겠다'는 목표치입니다. 주가 변화까지 합친 진짜 총수익률(주가 손익 + 분배금)을 봐야 합니다.
- ② 순자산가치(NAV)가 흘러내리지 않는지 보라. 시간이 갈수록 NAV가 계속 미끄러진다면, 분배금이 원금을 갉아먹고 있다는 신호일 수 있습니다.
- ③ 분배금의 성격을 따져보라. 새로 번 수익인지, 아니면 내 원금을 꺼내준(ROC) 것인지—운용사 공시(Section 19(a)-1)에 명시됩니다.
마침 금융감독원도 이달 말부터 이런 신규 상품에 위험을 더 눈에 띄게 표시하도록 규칙을 바꿉니다(금융감독원, 2024).
매달 현금이 필요한 당신이라면
생활비 보완 목적으로 현금흐름이 절실하다면 커버드콜은 하나의 도구가 될 수 있습니다. 다만 배당을 생활비로 써버리는 구조라면, 원금 회복의 기회는 그만큼 줄어듭니다. 배당을 전부 재투자하는 사람과, 배당을 꺼내 쓰는 사람의 최종 결과는 크게 다를 수 있다는 점을 미리 계산해 두는 것이 현명합니다.
장기 자산 성장을 원하는 당신이라면
긴 시간 동안 자산을 불리는 것이 목표라면, 상승분을 거의 다 포기하는 구조—QYLD형—는 결과가 크게 다를 수 있습니다. QYLD가 13년 최고 상승장에서 주가 기준 −26%를 기록한 사실이 이를 단적으로 보여줍니다. 커버 비중이 낮은 상품을 고를 것인지, 아니면 인덱스 ETF를 직접 보유할 것인지를 비교해 보는 것이 출발점입니다.
본 글은 정보 제공·교육 목적이며 특정 상품의 매수·매도 권유가 아닙니다. 수치·분배율·주가는 공시 및 집계 시점 기준이며 변동될 수 있습니다. 투자 결정 전 금융투자 전문가와 상담하시기 바랍니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.