핵심 요약
- 채권값과 금리는 시소 — 값이 오르면 금리는 내린다
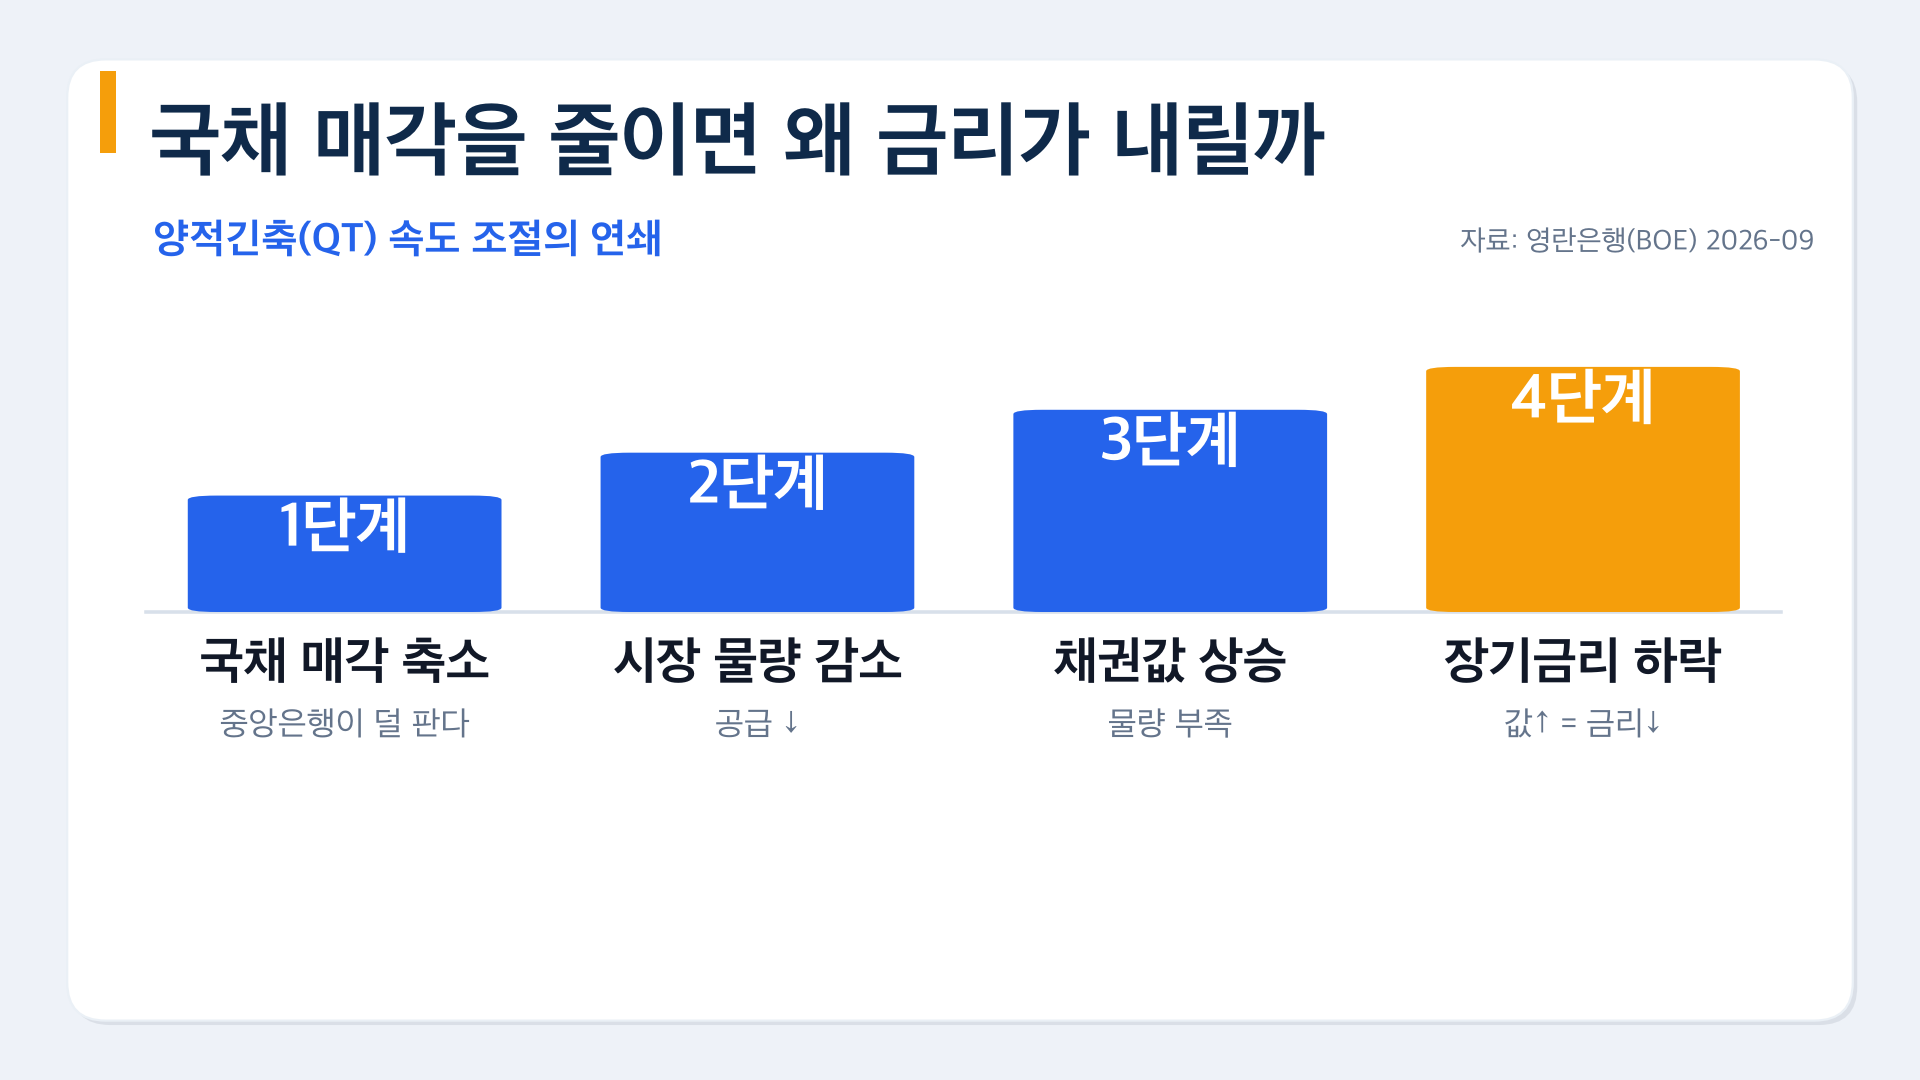
- 중앙은행이 국채를 덜 팔면 공급이 줄어 장기금리가 내려간다(QT 축소)
- 2026년 9월 영란은행: 기준금리 3.75% 동결, QT 속도 연 £700억→£460억 축소, 30년물 금리 약 12bp 하락(Saxo Bank, 2026)
- 글로벌 투자자들이 국채 수익률을 저울질하며 갈아타기 때문에 영국 금리 하락이 한국 장기금리에도 영향을 준다
- 주담대 금리의 기준은 이 장기금리 — 남의 나라 뉴스가 내 이자와 이어지는 경로가 바로 이것이다
채권값과 금리는 왜 반대로 움직이는가?
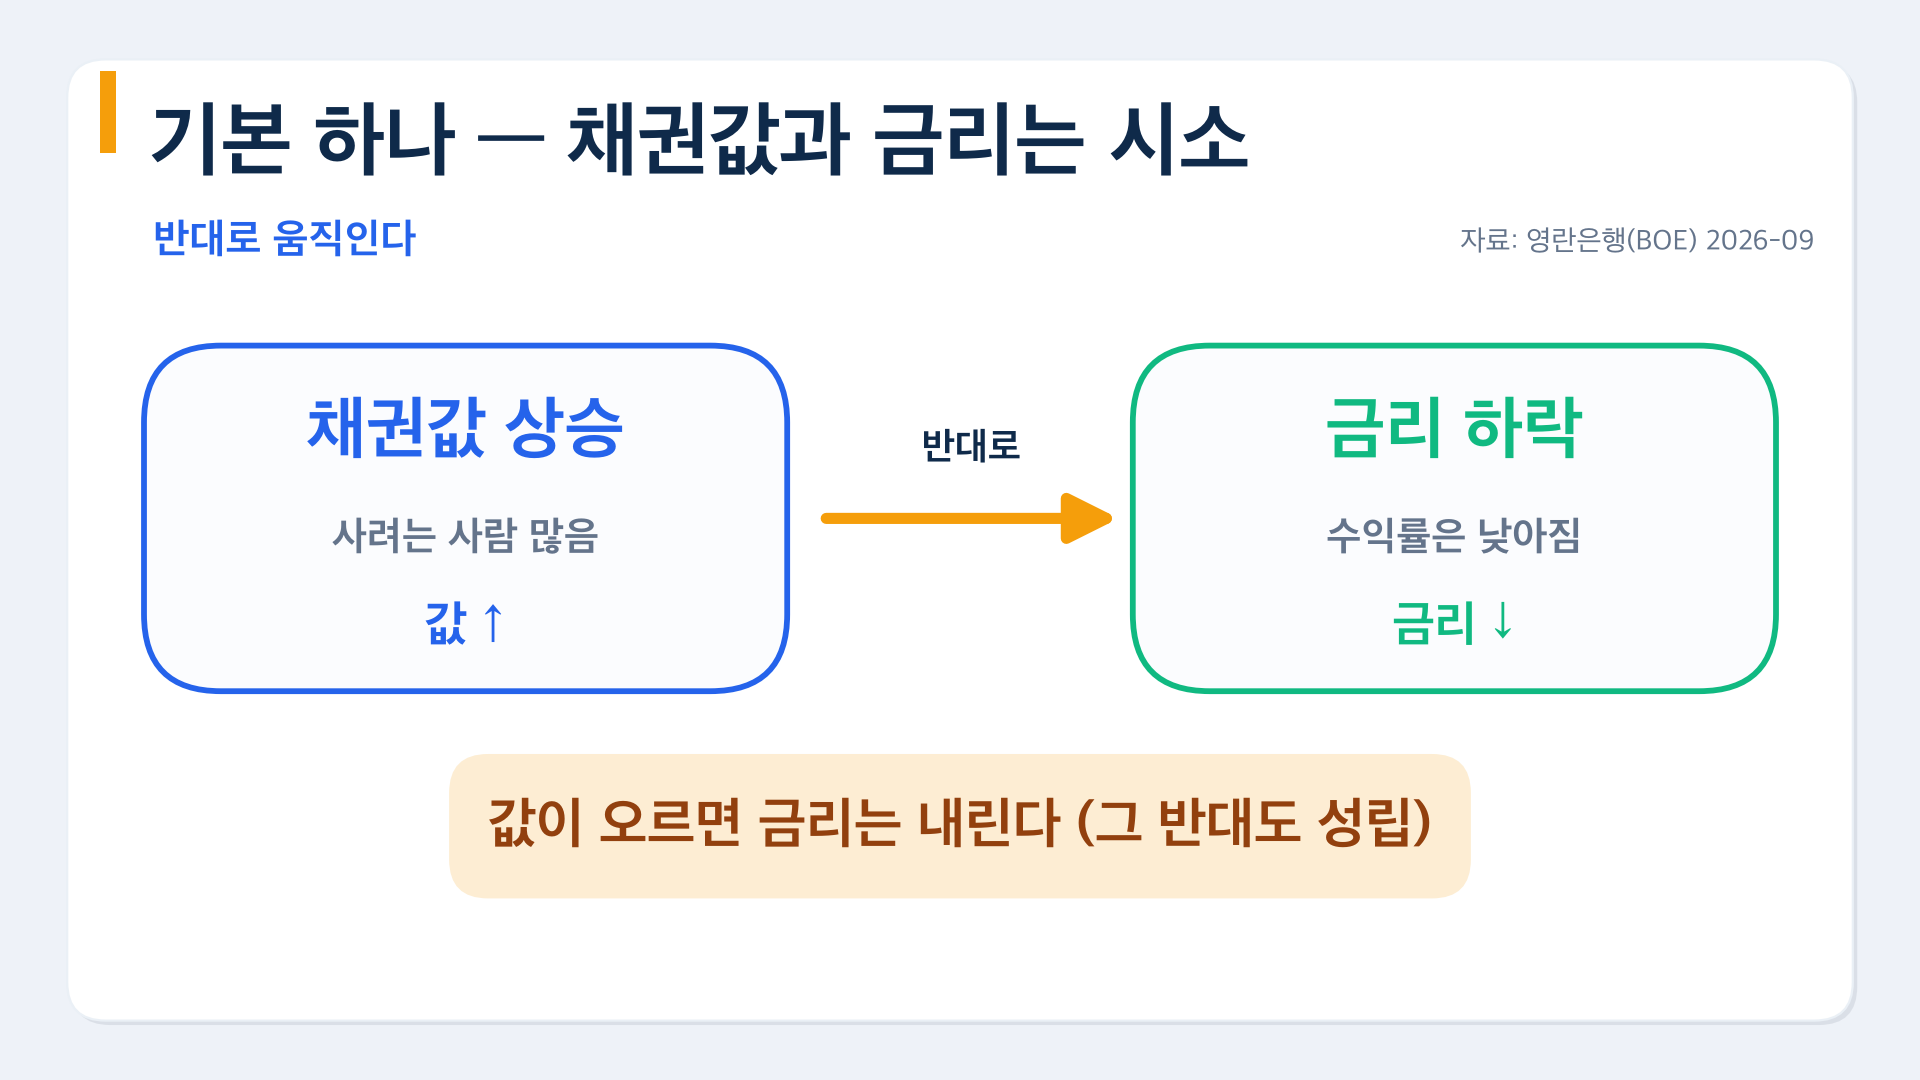
채권은 미래에 정해진 이자를 주기로 약속한 증서입니다. 이 증서를 더 비싸게 샀다면, 같은 이자를 받더라도 내가 얻는 수익률은 그만큼 낮아집니다. 반대로 값이 떨어지면 같은 이자가 상대적으로 커지므로 수익률, 즉 금리는 올라갑니다. 채권값과 금리가 시소처럼 반대로 움직이는 이유입니다.
이 관계 하나만 이해하면 이후 설명은 자동으로 따라옵니다. 국채 공급이 늘면 값이 눌리고 금리가 오른다. 공급이 줄면 값이 오르고 금리가 내린다. 구조는 단순합니다.
중앙은행이 국채를 '덜 파는 것'이 왜 금리를 낮추는가?
금융위기 이후 각국 중앙은행은 국채를 대량 매입해 시장에 돈을 풀었습니다. 이것이 양적완화(QE)입니다. 그 반대 방향, 즉 사들인 국채를 다시 시장에 내다 파는 과정이 양적긴축(QT)입니다.
중앙은행이 국채를 시장에 팔면 공급이 늘어납니다. 공급이 늘면 채권값이 눌리고, 값이 눌리면 장기금리는 올라갑니다. 반대로 매각 속도를 줄이면 그 압력이 사라지며 장기금리가 내려오는 방향으로 작용합니다.
연쇄를 순서대로 따라가면 이렇습니다.
- ① 중앙은행이 국채 매각을 줄인다
- ② 시장에 풀릴 채권 물량이 감소한다
- ③ 채권값이 오른다 (물량 부족 → 수요 대비 공급 감소)
- ④ 장기금리가 내려간다 (값↑ = 수익률↓)
2026년 9월 영란은행은 실제로 무엇을 결정했는가?
2026년 9월 17일, 영란은행(Bank of England)은 기준금리를 3.75%로 유지했습니다. 표결은 6대 3이었고, 인하를 주장한 소수 의견도 있었습니다(세계일보 영문판·Saxo Bank, 2026). 여기까지는 흔한 동결 결정처럼 보입니다. 핵심은 그다음입니다.
영란은행은 QT 속도를 연간 £700억에서 £460억으로 낮추고, 영국 국채(길트)의 직접 매각을 2027년 4월까지 중단하기로 했습니다(Yahoo Finance, 2026). 시장이 반응한 방식은 교과서에 나오는 그대로였습니다. 팔릴 물량이 줄어든다는 소식에 길트가 강세를 보였고, 30년 만기 국채 금리는 약 12bp 내려갔습니다(Saxo Bank, 2026). 12bp는 수치로는 작아 보이지만, 수십조 원이 오가는 장기채 시장에서는 상당한 움직임입니다.
영국 국채 금리가 내리면 왜 다른 나라 금리도 움직이는가?
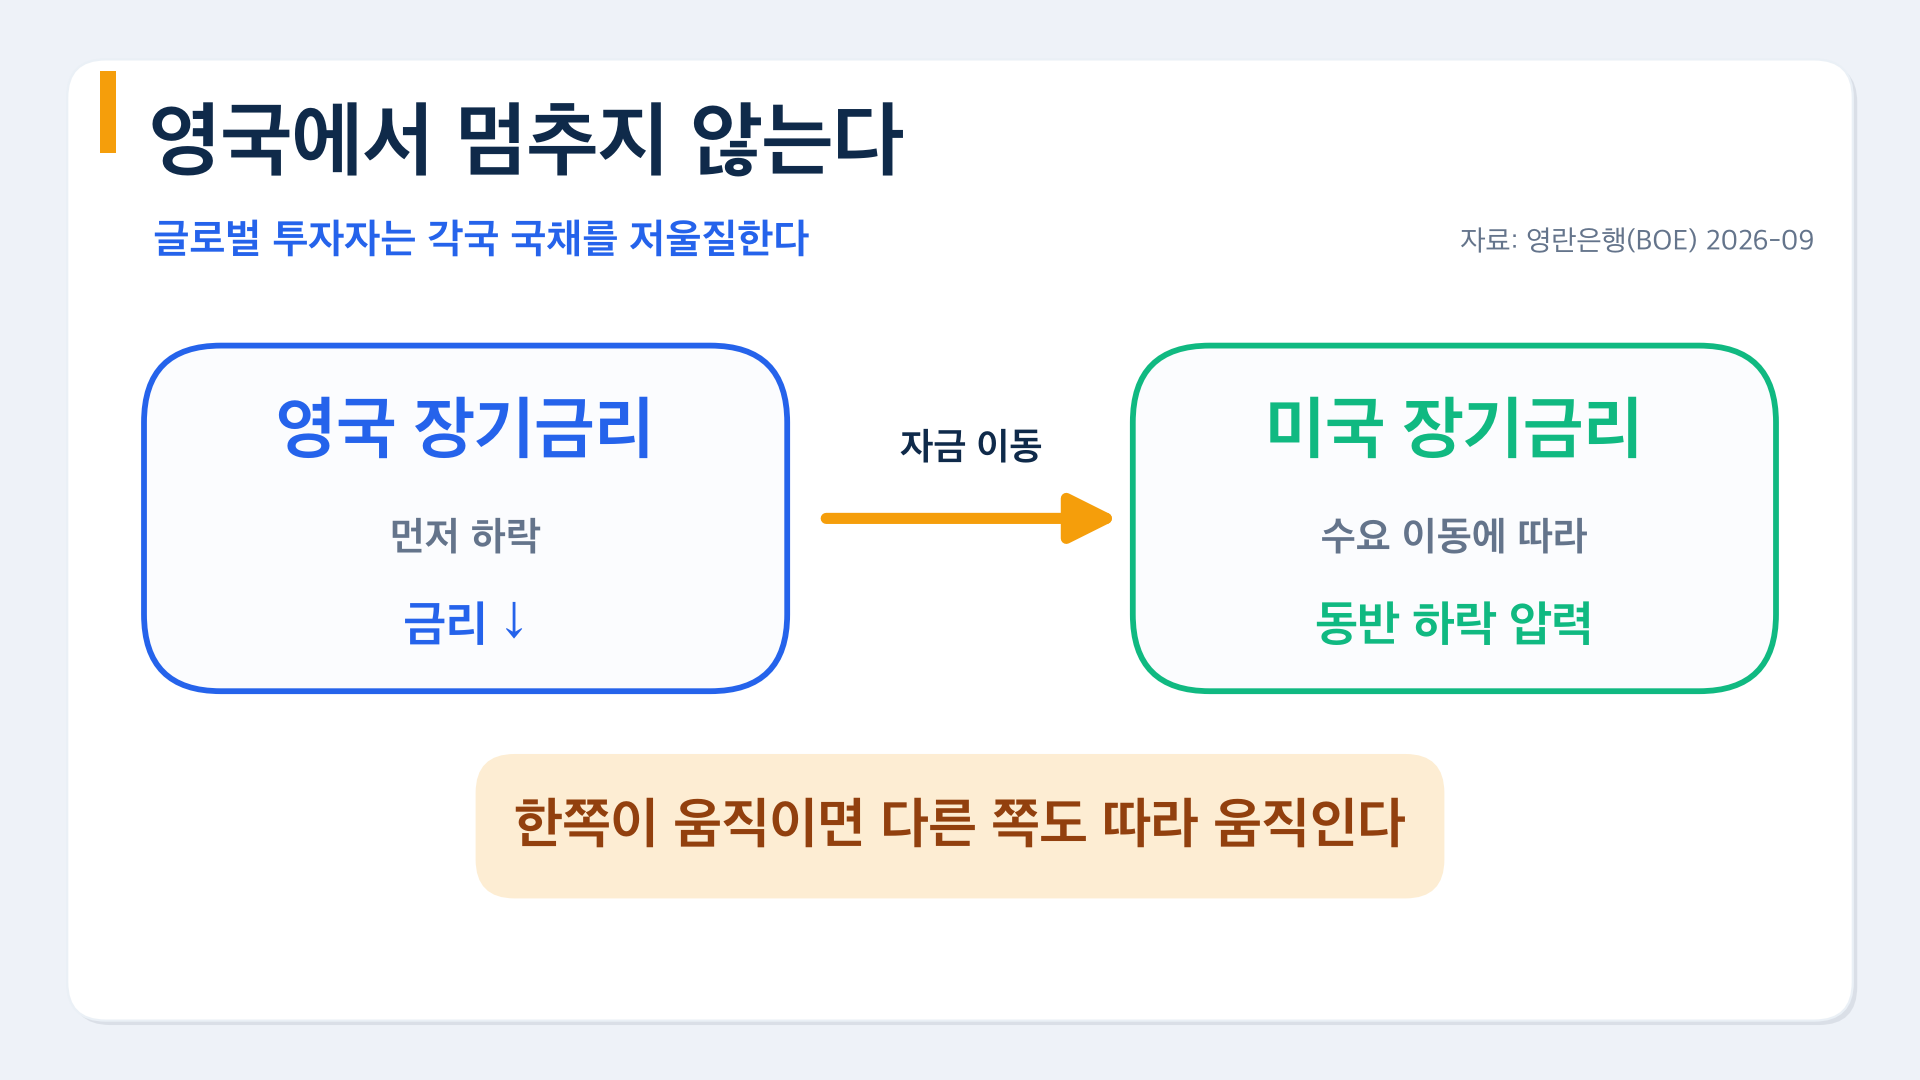
글로벌 대형 투자자들은 영국 국채, 미국 국채, 독일 국채, 한국 국채를 한 화면에 놓고 수익률을 비교합니다. 어느 한쪽 수익률이 내려오면 상대적으로 더 높아진 다른 쪽이 매력적으로 보이기 시작합니다. 투자자들이 자금을 그쪽으로 옮기면, 그 채권은 수요가 늘면서 값이 오르고 금리가 내려옵니다. 한 나라의 금리 변화가 다른 나라 장기금리까지 눌러주는 연결고리입니다.
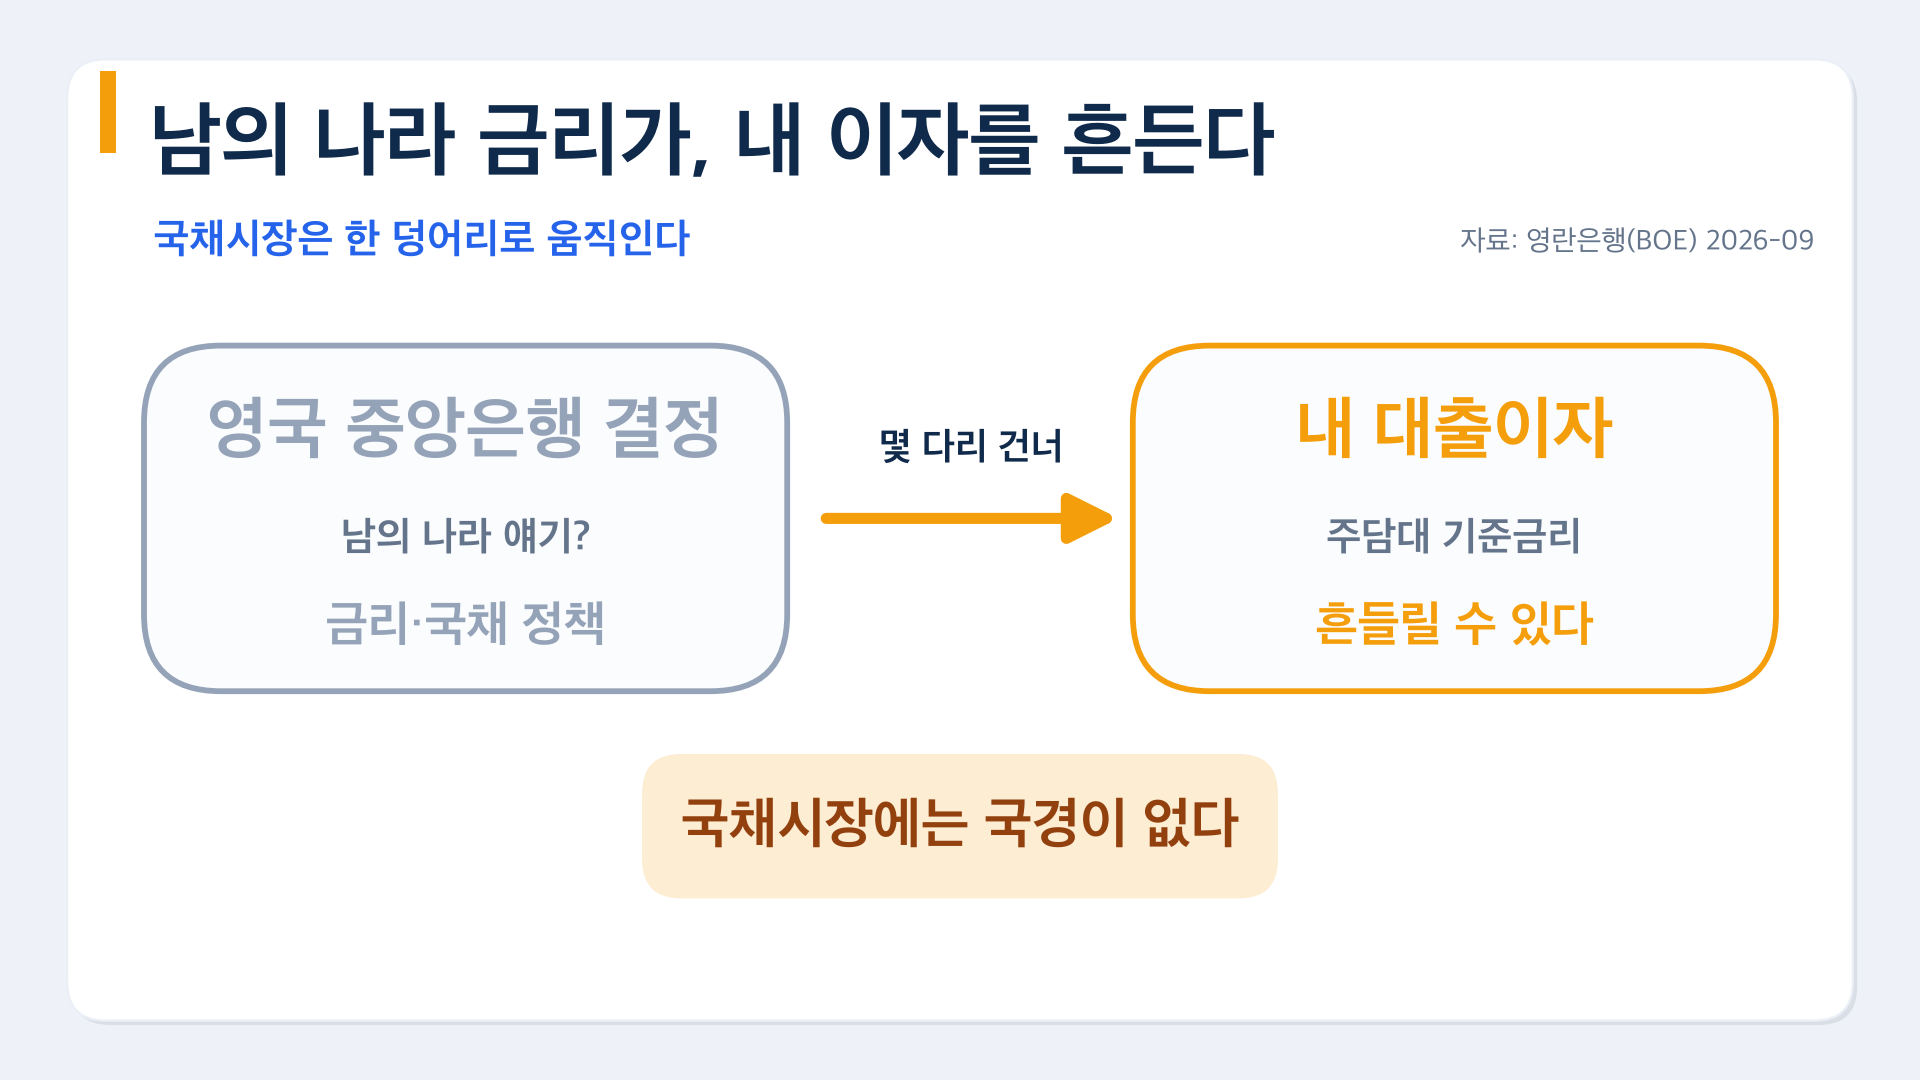
이 현상을 두고 경제학자들은 '국채시장에는 국경이 없다'고 표현합니다. 자본이 국경을 넘어 수익률이 더 나은 쪽으로 이동하기 때문입니다. 영국 길트의 금리가 내려오면 미국 10년물, 독일 분트, 한국 국고채 금리도 같은 방향으로 끌려가는 경향이 나타납니다.
이것이 내 주택담보대출 이자와 어떻게 연결되는가?
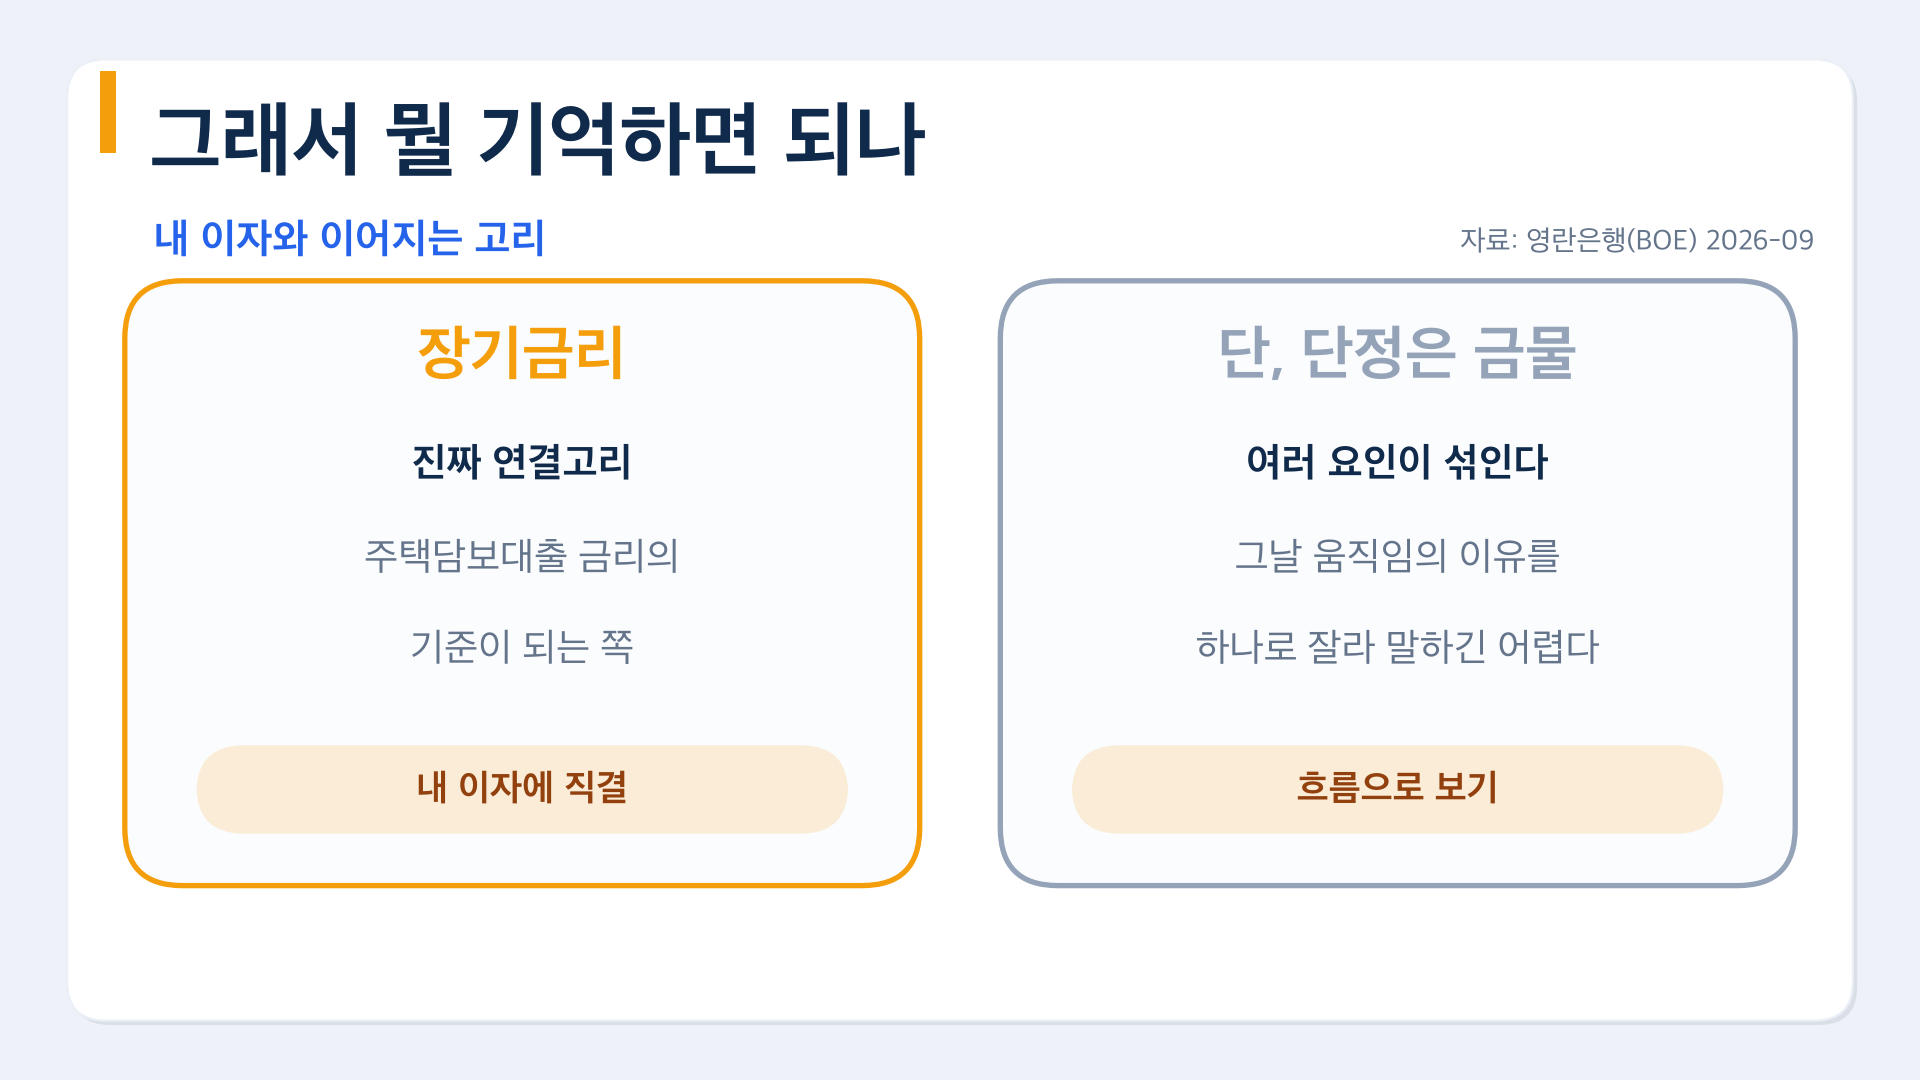
국내 은행이 주택담보대출 금리를 정할 때는 단기 기준금리만 보지 않습니다. 10년, 20년, 30년짜리 장기 자금 조달 비용, 즉 장기금리가 중요한 기준이 됩니다. 장기금리가 내려오면 은행의 장기 조달 비용이 줄어들고, 그 영향이 고정형 주담대 금리에 반영됩니다.
경로를 한 줄로 정리하면 이렇습니다. 영란은행 QT 축소 → 영국 장기금리 하락 → 글로벌 자금 이동 → 미국·한국 등 장기금리 동반 하락 압력 → 국내 주담대 기준 장기금리 하락 → 내 대출이자 변동 가능성. 몇 다리 건너지만 연결 고리는 끊어져 있지 않습니다.
그렇다면 매번 외신을 챙겨봐야 하는가?
외신의 모든 중앙은행 회의를 추적할 필요는 없습니다. 다만 미국 연준(Fed), 영란은행(BoE), 유럽중앙은행(ECB), 일본은행(BoJ) — 이 네 곳의 결정은 글로벌 채권시장 수급에 직접 영향을 주기 때문에, 기준금리 발표보다 QT 규모나 국채 매입 계획 변경에 주목할 필요가 있습니다.
경제쏙쏙에서 다루는 이유가 여기 있습니다. '남의 나라 금리는 남의 일'이라고 넘기면 정작 내 이자가 왜 움직이는지, 고정금리로 갈아탈 시점이 언제인지 보이지 않습니다. 구조를 한 번 알면 뉴스가 다르게 읽힙니다.
본 글은 정보 제공 목적이며 투자·재무 자문이 아닙니다. 금리 변동과 금융 상품 선택은 개인 상황에 따라 다르므로, 결정 전 전문가와 상담하시기 바랍니다. 수치와 제도는 발행 시점 기준이며 이후 변경될 수 있습니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.