핵심 요약
- S&P500에 2006~2025년 20년간 1만 달러를 그대로 뒀으면 최종 잔고 80,619달러(연 11.0%)
- 가장 많이 오른 단 10일만 빠졌으면 35,866달러 — 절반 아래로 감소
- 최고의 10일 중 6일은 최악의 10일 이후 2주 안에 나왔다
- 급등일 40일을 놓치면 원금 1만 달러 아래(9,462달러)로 하락
- 출처: J.P.모건 자산운용, 「Guide to Retirement 2026」, 데이터 기준 2025.12.31
20년 굴린 돈, 딱 10일 비웠다고 반토막 — 이 말이 과장처럼 들린다면 숫자부터 보자. J.P.모건 자산운용이 정리한 미국 S&P500 20년 데이터는, '잠깐 빠져나오는' 선택이 장기 수익에 어떤 흔적을 남기는지 기록으로 보여준다. 이 글은 사고팔라는 조언이 아니라 지나간 데이터를 단계별로 따라가는 정보 글이다. 해석과 판단은 각자의 몫이다.
STEP 1 — 기준선 확인: 20년 동안 그냥 뒀으면
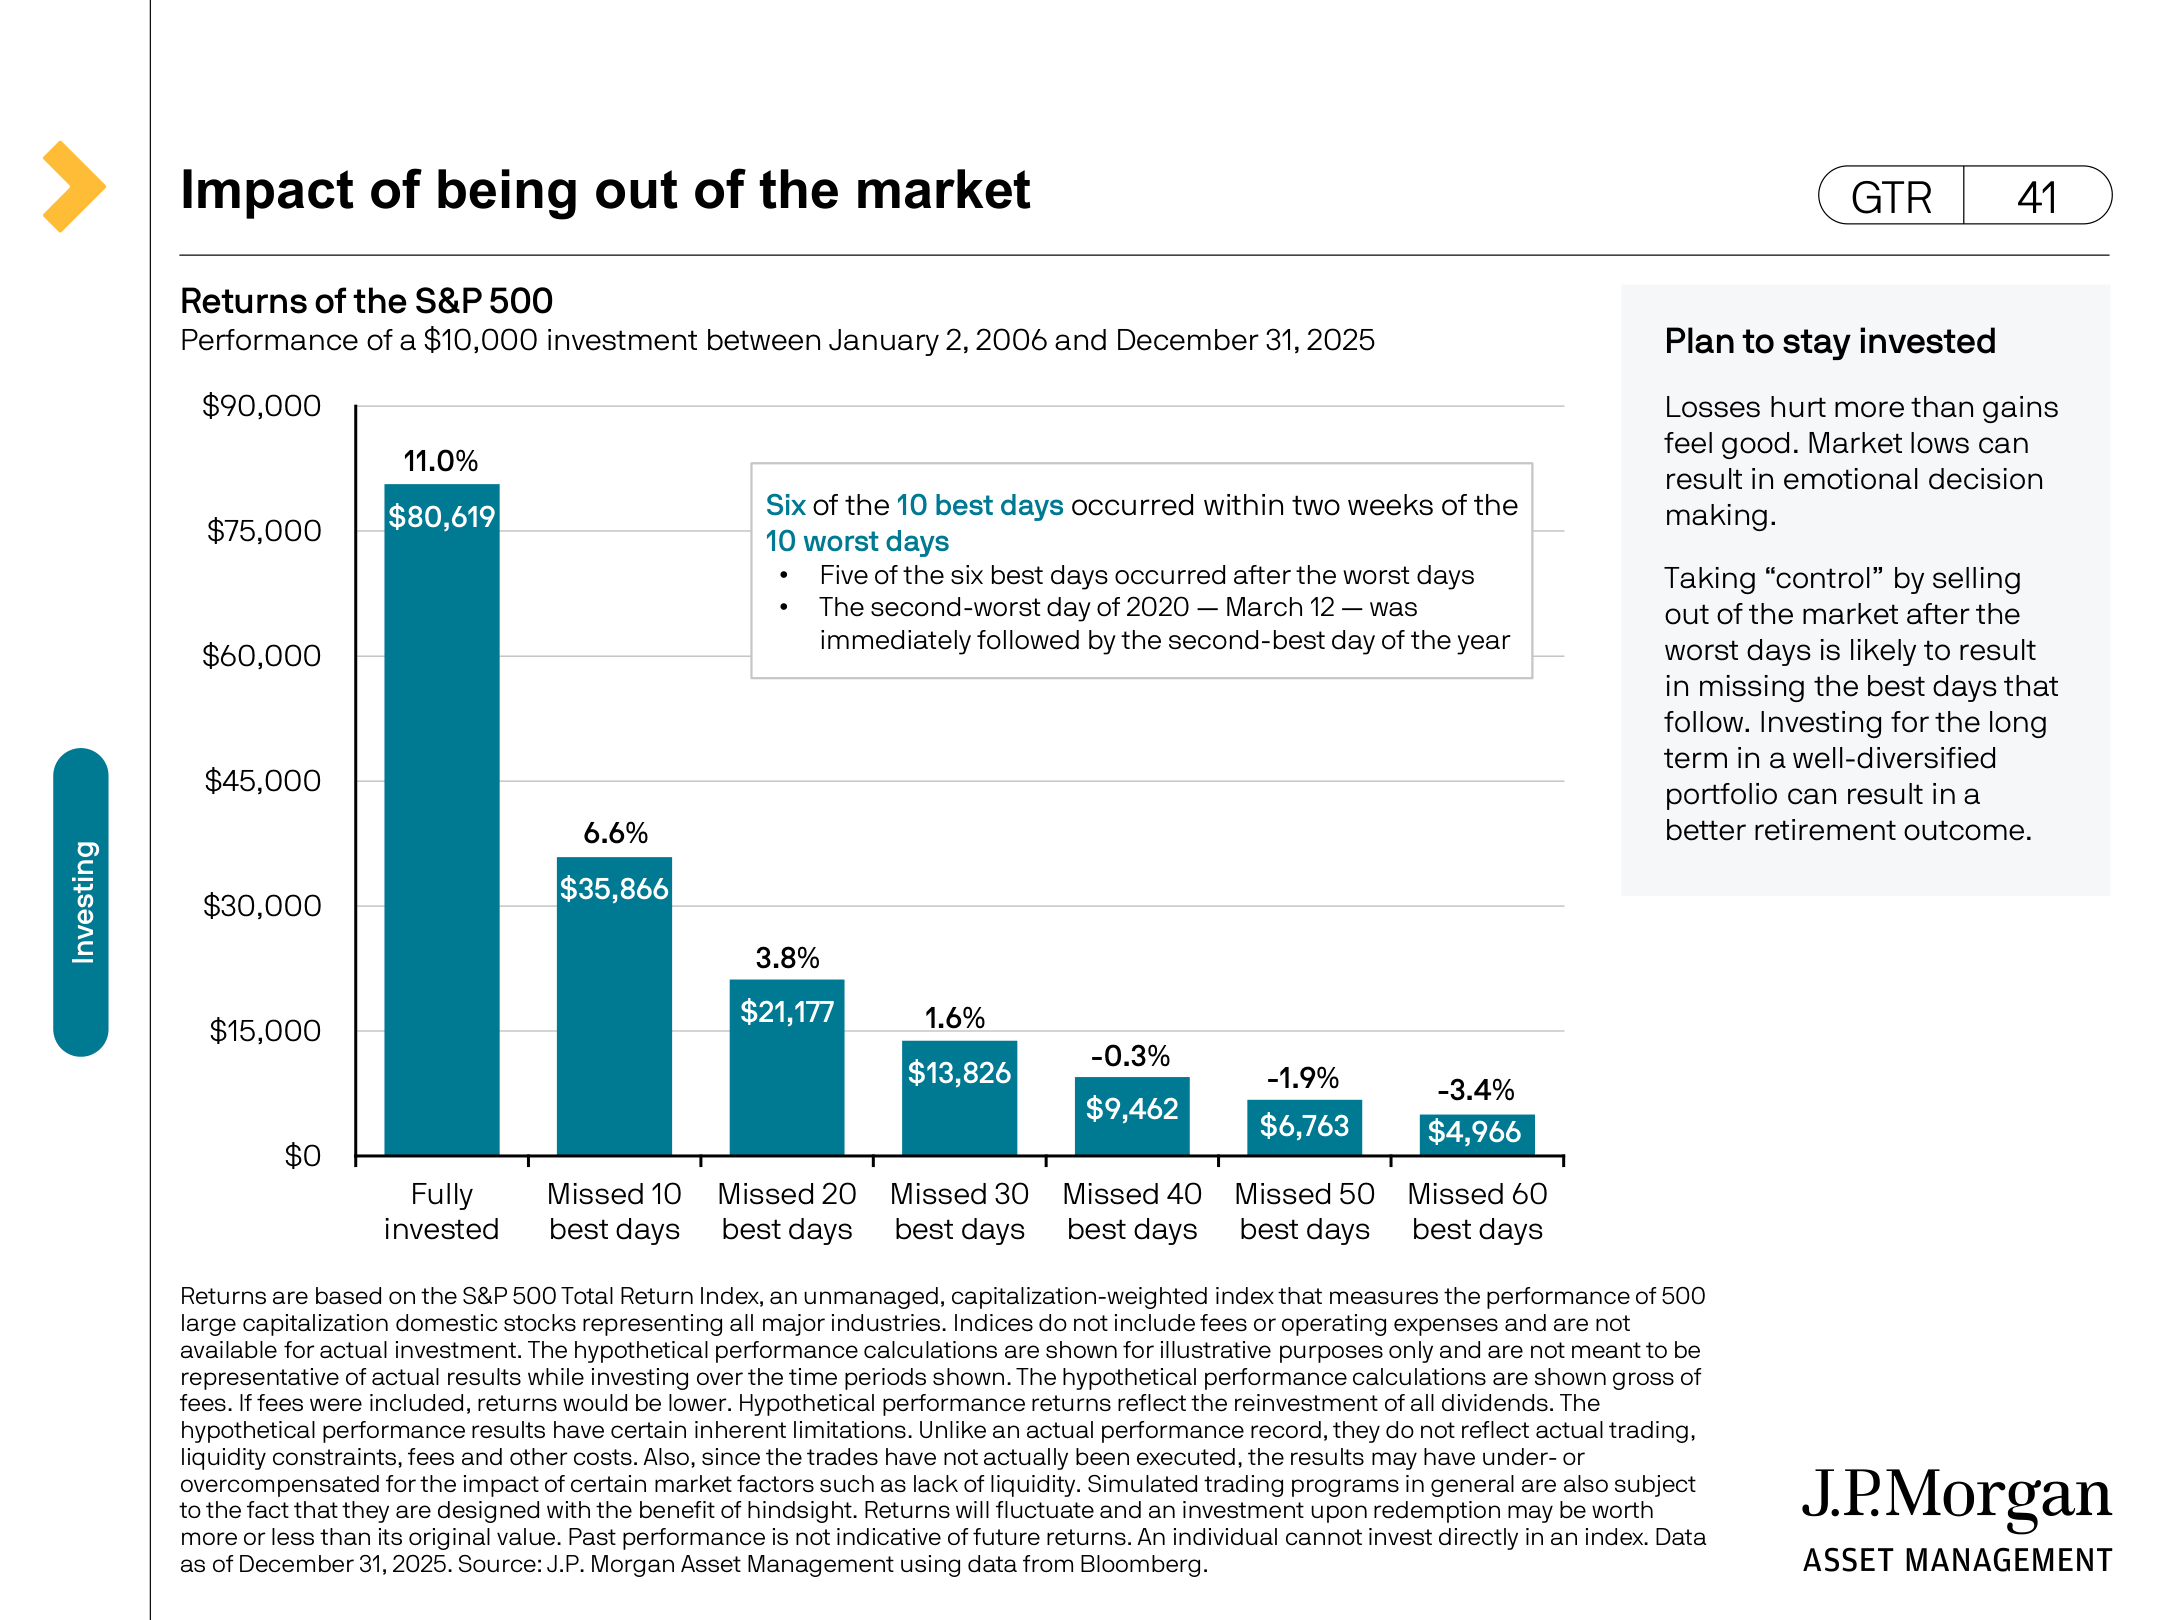
J.P.모건 자산운용의 「Guide to Retirement 2026」(데이터 기준 2025년 12월 31일, 원자료 Bloomberg)은 다음 조건으로 계산했다. 미국 S&P500 총수익 지수, 2006년 1월 2일 ~ 2025년 12월 31일, 초기 투자금 1만 달러, 배당 재투자 포함.
이 조건에서 20년 내내 그대로 보유했을 때 최종 잔고는 80,619달러(연평균 11.0%)였다. 원금의 약 여덟 배다. 이 숫자가 이 글 전체의 기준선이다.
STEP 2 — 핵심 실험: 가장 많이 오른 날부터 하나씩 빼보기
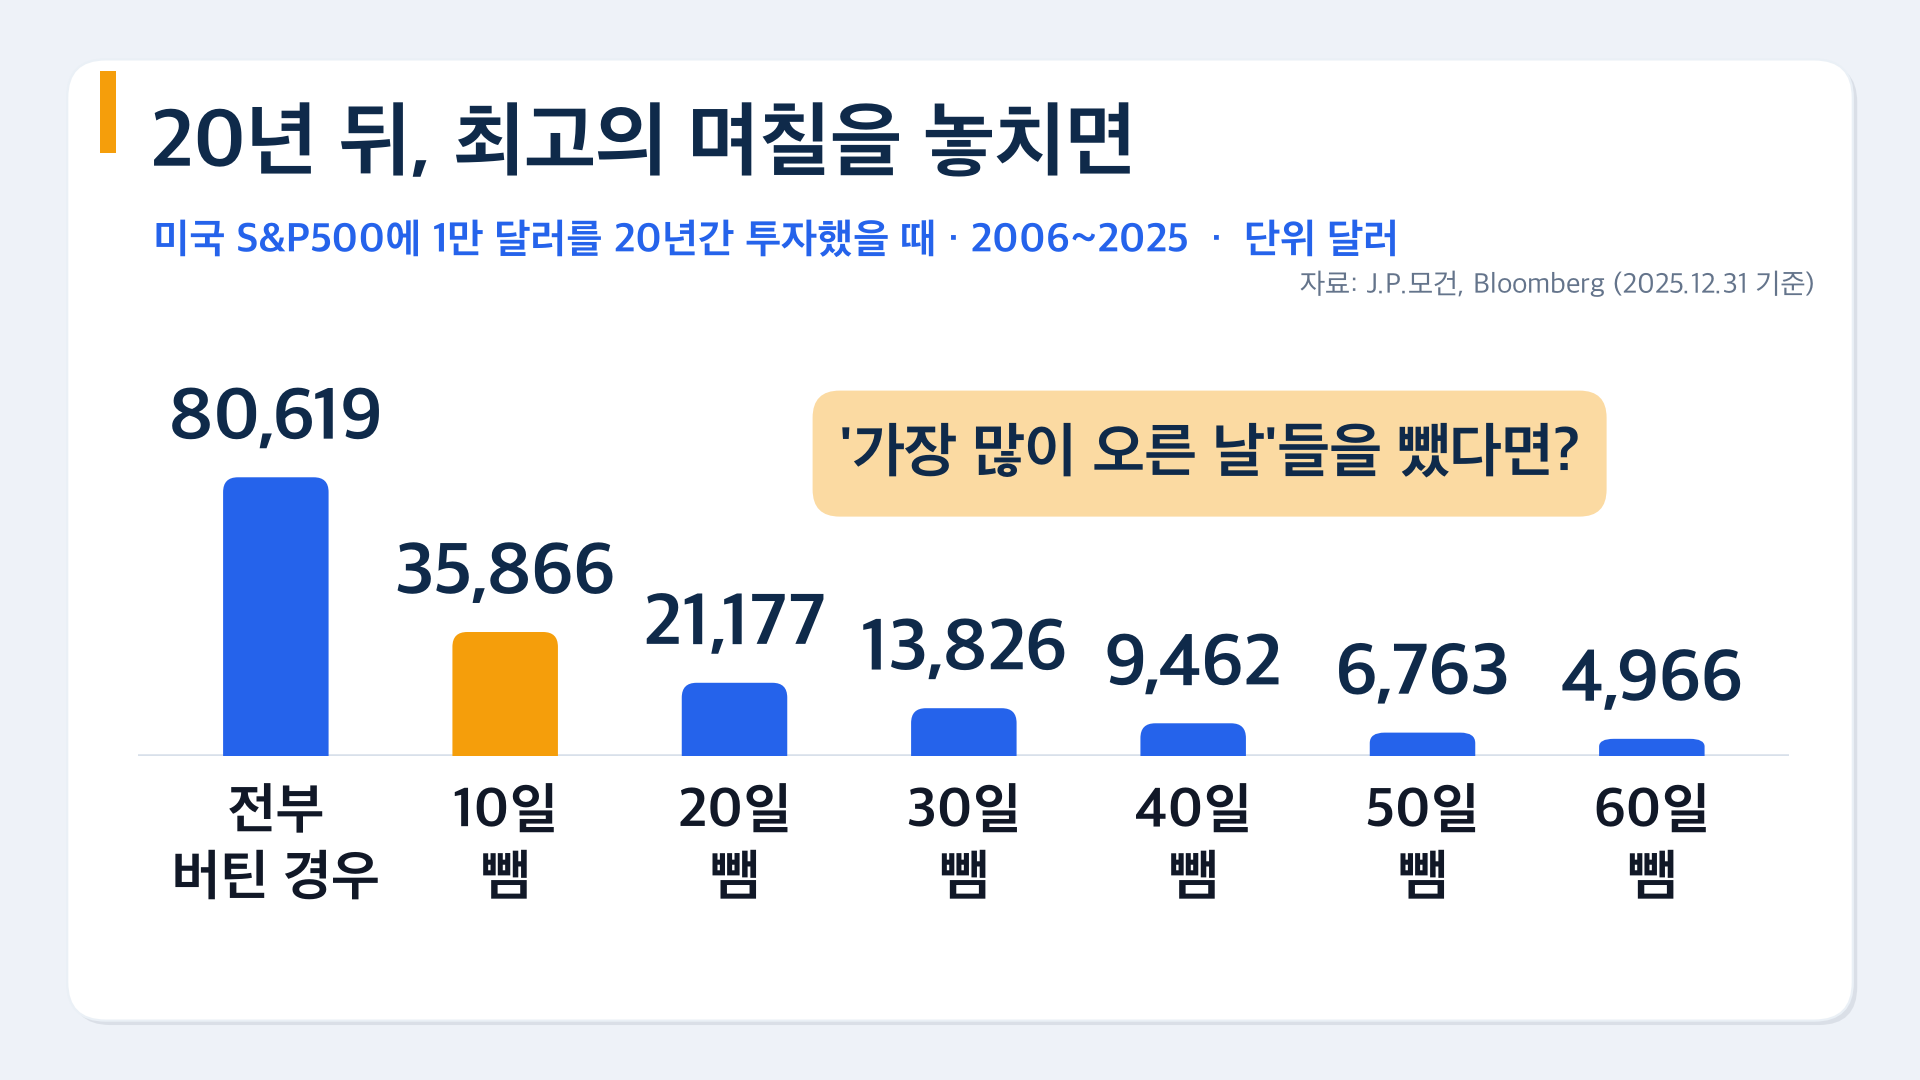
이제 경제쏙쏙이 이 데이터에서 주목한 실험이다. 20년 중 '가장 많이 오른 날(급등일)'을 순서대로 빼가면 잔고가 어떻게 달라지는지 확인했다.
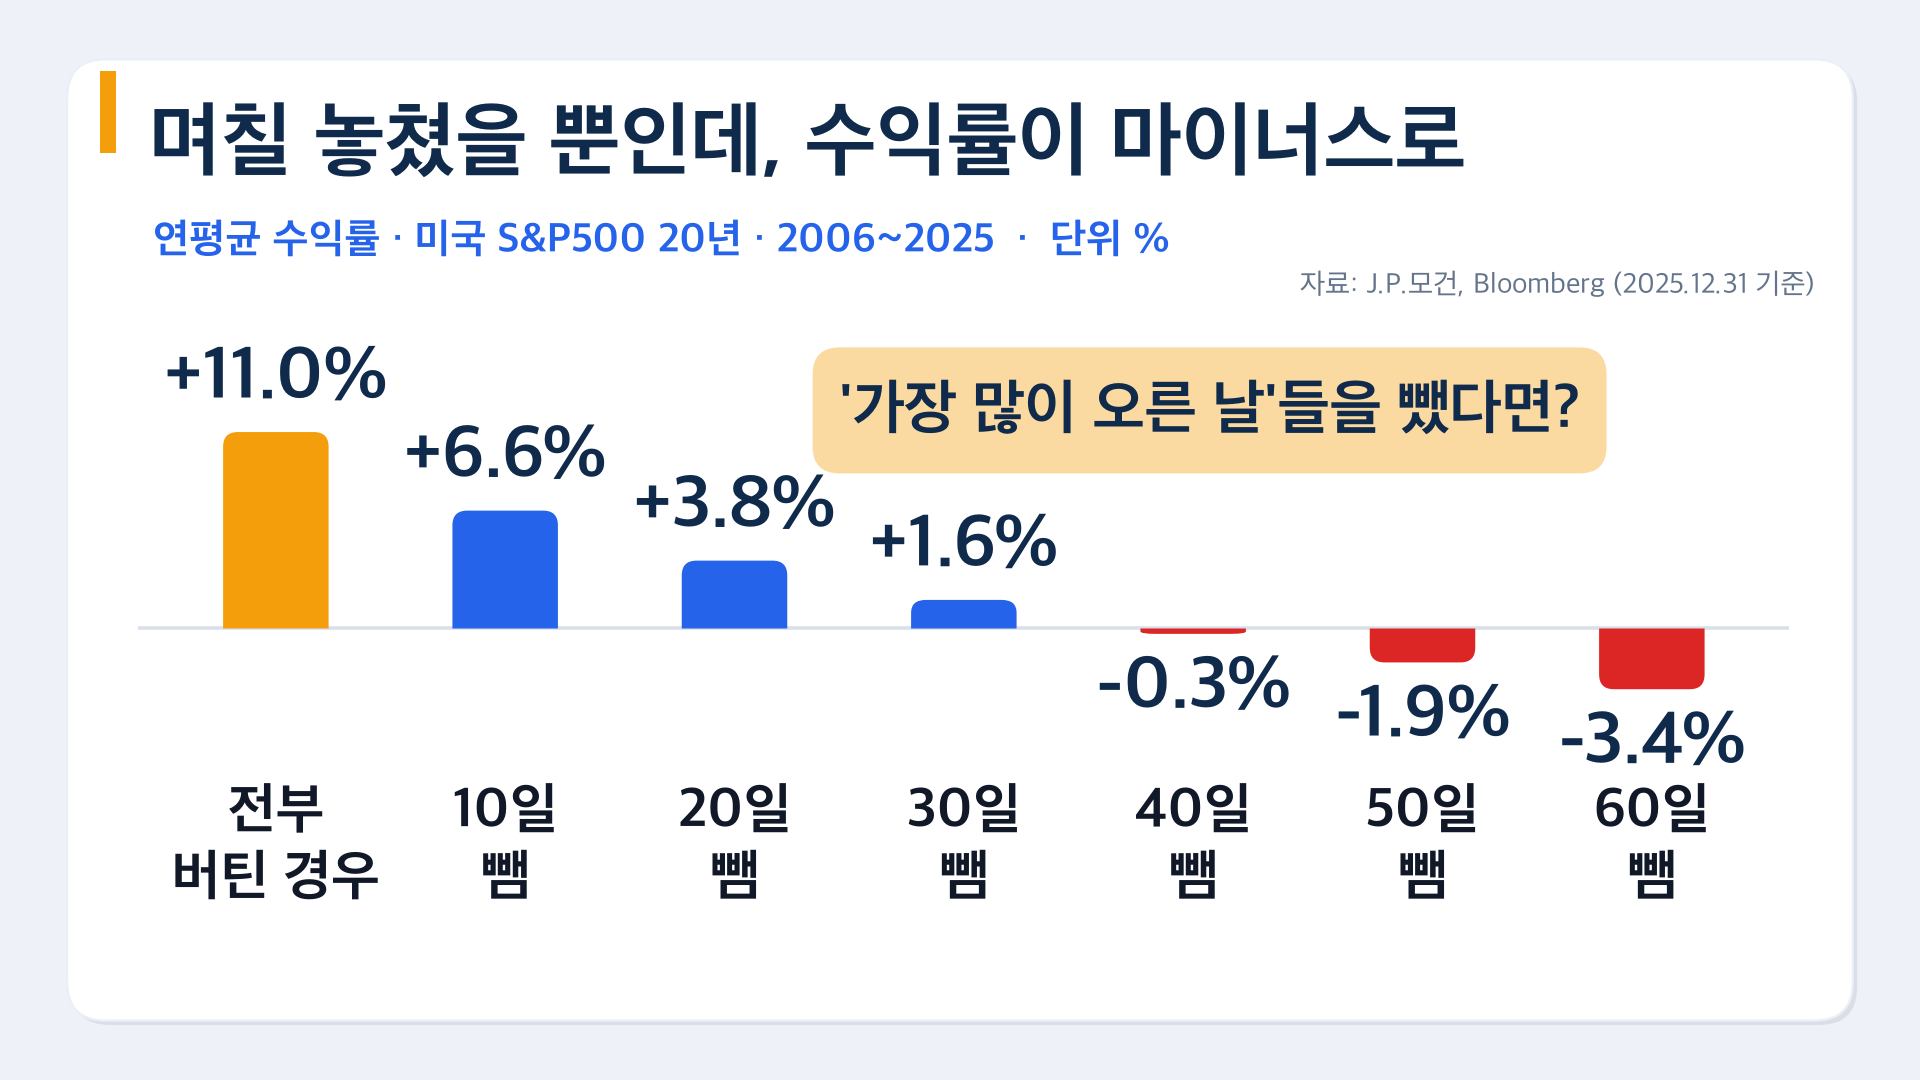
- 급등일 10일 제외: 35,866달러 (연 6.6%) — 전액 보유 대비 절반 아래
- 급등일 20일 제외: 21,177달러 (연 3.8%)
- 급등일 30일 제외: 13,826달러 (연 1.6%)
- 급등일 40일 제외: 9,462달러 (연 −0.3%) — 원금 1만 달러 아래로 하락
- 급등일 50일 제외: 6,763달러 (연 −1.9%)
- 급등일 60일 제외: 4,966달러 (연 −3.4%)
20년간 거래일은 약 5,000일이다. 그 5,000일 중 단 10일(전체의 0.2%)이 최종 잔고를 80,619달러와 35,866달러로 갈랐다. 40일을 놓치면 20년 투자 후 원금에도 못 미친다는 것이 이 데이터가 보여주는 수치다(J.P.모건 자산운용, 「Guide to Retirement 2026」, 41번 슬라이드).
STEP 3 — 결정적 질문: 그 '급등일'은 언제 왔나
여기가 이 데이터의 핵심이다. 가장 크게 오른 날들이 언제 몰려 있었는지를 알면, 왜 '잠깐 빠져나오는' 선택이 어려운지 이해할 수 있다.
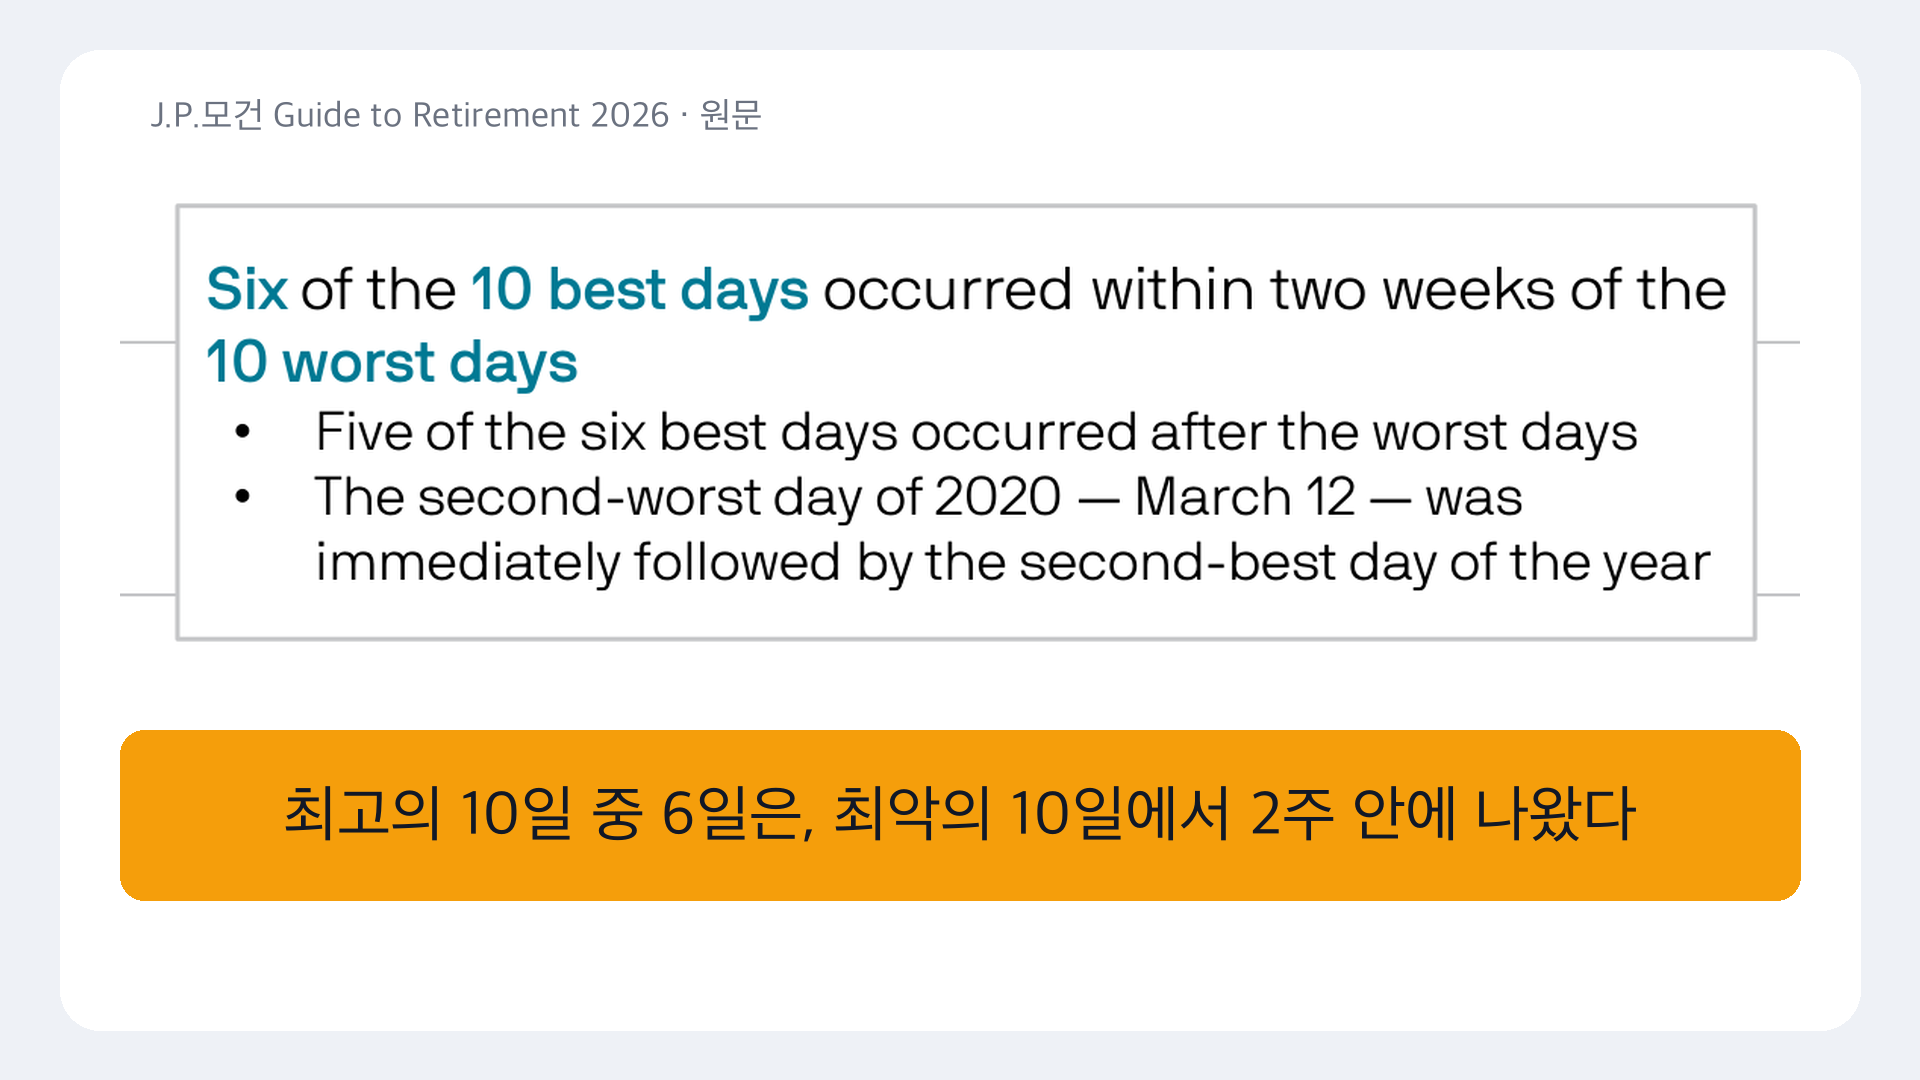
같은 자료의 각주는 이렇게 적고 있다. "최고의 10일 중 6일은 최악의 10일이 발생한 지 2주 안에 나왔다. 그 6일 중 5일은 최악의 날 이후에 왔다." 가장 크게 오르는 날은 시장이 가장 무섭게 빠진 직후에 몰려 있었다는 기록이다.
- 사례 — 2020년 3월 코로나 폭락: 그해 두 번째로 크게 빠진 날은 3월 12일이었다. 계좌가 새파랗게 물들고 뉴스는 패닉을 쏟아냈다.
- 그 바로 다음 날: 3월 13일은 그해 두 번째로 크게 오른 날이었다. 3월 12일에 판 사람은 하루 차이로 그해 최대 수준의 반등을 통째로 놓쳤다.
왜 폭락 직후에 급등일이 몰리는지에 대해서는, 공포가 극에 달하면 팔 사람이 이미 다 팔아 매도 물량이 마르고 정책 대응 기대가 붙으면서 바닥 근처에서 반등이 세게 나오곤 한다는 시각이 있다. 법칙이 아니라 자주 관찰된 패턴까지다.
STEP 4 — 반론 검토: "그럼 최악의 날만 피하면 되지 않나"
이론상 옳다. 최악의 날만 골라 피하고 최고의 날은 전부 잡는다면 수익률은 더 좋아진다. 문제는 현실에서 이 두 날이 며칠 간격으로 붙어 있다는 점이다.
- 지나고 나서 달력을 보면: 어떤 날이 최고였고 어떤 날이 최악이었는지 구분된다. 쉬워 보인다.
- 그 순간에는: 시장이 폭락하는 날이 바닥인지, 더 내려갈 신호인지 알 수 없다. 두 날을 그 자리에서 분리하는 것은 구조적으로 어렵다.
- 실전 결과: 최악을 피하려다 최고까지 함께 놓치는 경우가 많다는 것이 이 데이터가 담고 있는 함의다. 팔고 싶어지는 그 바닥이, 급등일 바로 앞자리인 경우가 많다.
STEP 5 — 한계와 주의 사항
이 데이터를 읽을 때 반드시 같이 놓아야 할 조건들이 있다.
- 특정 20년의 기록이다: 이 수치는 2006~2025년 미국 시장에 한정된 과거 데이터다. 과거 수익률이 미래를 보장하지 않는다.
- 지수 전체 기준이다: S&P500 지수 총수익 기준이며 개별 종목에 동일하게 적용되지 않는다.
- 세금·수수료는 포함되지 않았다: 실제 투자에서는 세금과 거래 비용이 수익률에 영향을 준다.
- 한국(코스피) 데이터는 확인되지 않았다: 동일한 방법으로 계산한 코스피 공식 데이터는 확인되지 않아 이 글에서 단정하지 않는다. 이 글의 수치는 미국 시장 기준이다.
- 모든 사람에게 장기 보유가 정답은 아니다: 단기간 내 써야 할 자금이라면 전제가 달라진다. 개인 상황에 따라 접근이 다르다.
이 순서를 따라가면 보이는 것
기준선 확인 → 급등일 제거 실험 → 그 날이 언제 왔는지 확인 → 반론 검토 → 한계 인식. 이 다섯 단계를 따라가면 '20년 굴린 돈, 딱 10일 비웠다고 반토막'이라는 말이 어디서 나왔는지 숫자로 확인된다.
오랜 격언 하나가 있다. "시장을 맞히려 애쓰는 것보다, 시장에 남아 있는 시간이 더 중요하다." 이 데이터가 그 말을 수치로 뒷받침하는지 판단은 각자에게 달려 있다. 경제쏙쏙은 데이터를 정리하는 역할까지다.
| 급등일 제외 수 | 최종 잔고 (달러) | 연평균 수익률 |
|---|---|---|
| 0일 (전액 보유) | 80,619 | 연 11.0% |
| 10일 제외 | 35,866 | 연 6.6% |
| 20일 제외 | 21,177 | 연 3.8% |
| 30일 제외 | 13,826 | 연 1.6% |
| 40일 제외 | 9,462 | 연 −0.3% (원금 손실) |
| 50일 제외 | 6,763 | 연 −1.9% |
| 60일 제외 | 4,966 | 연 −3.4% |
출처: J.P.모건 자산운용, 「Guide to Retirement 2026」, S&P500 Total Return, 초기 투자금 $10,000, 2006.1.2~2025.12.31, 원자료 Bloomberg. 세금·수수료 미반영.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.