핵심 요약
- 2021년 5년 고정 주담대 만기가 2026년부터 줄줄이 도래 — 낮은 고정금리가 현재 변동금리로 전환
- 3억 원 기준 월 상환액이 약 128만 원에서 약 178만 원으로 상승, 월 50만 원·연 600만 원 추가 부담
- 신규 대출에서 변동금리 선택 비중은 2026년 7월 기준 68.3%로 다시 증가
- 고정·변동 선택에 정답은 없으나, 갱신 전 본인 대출 조건 기준 월 상환액을 먼저 계산해야 함
지금 이 달, 무슨 일이 시작됐나요?
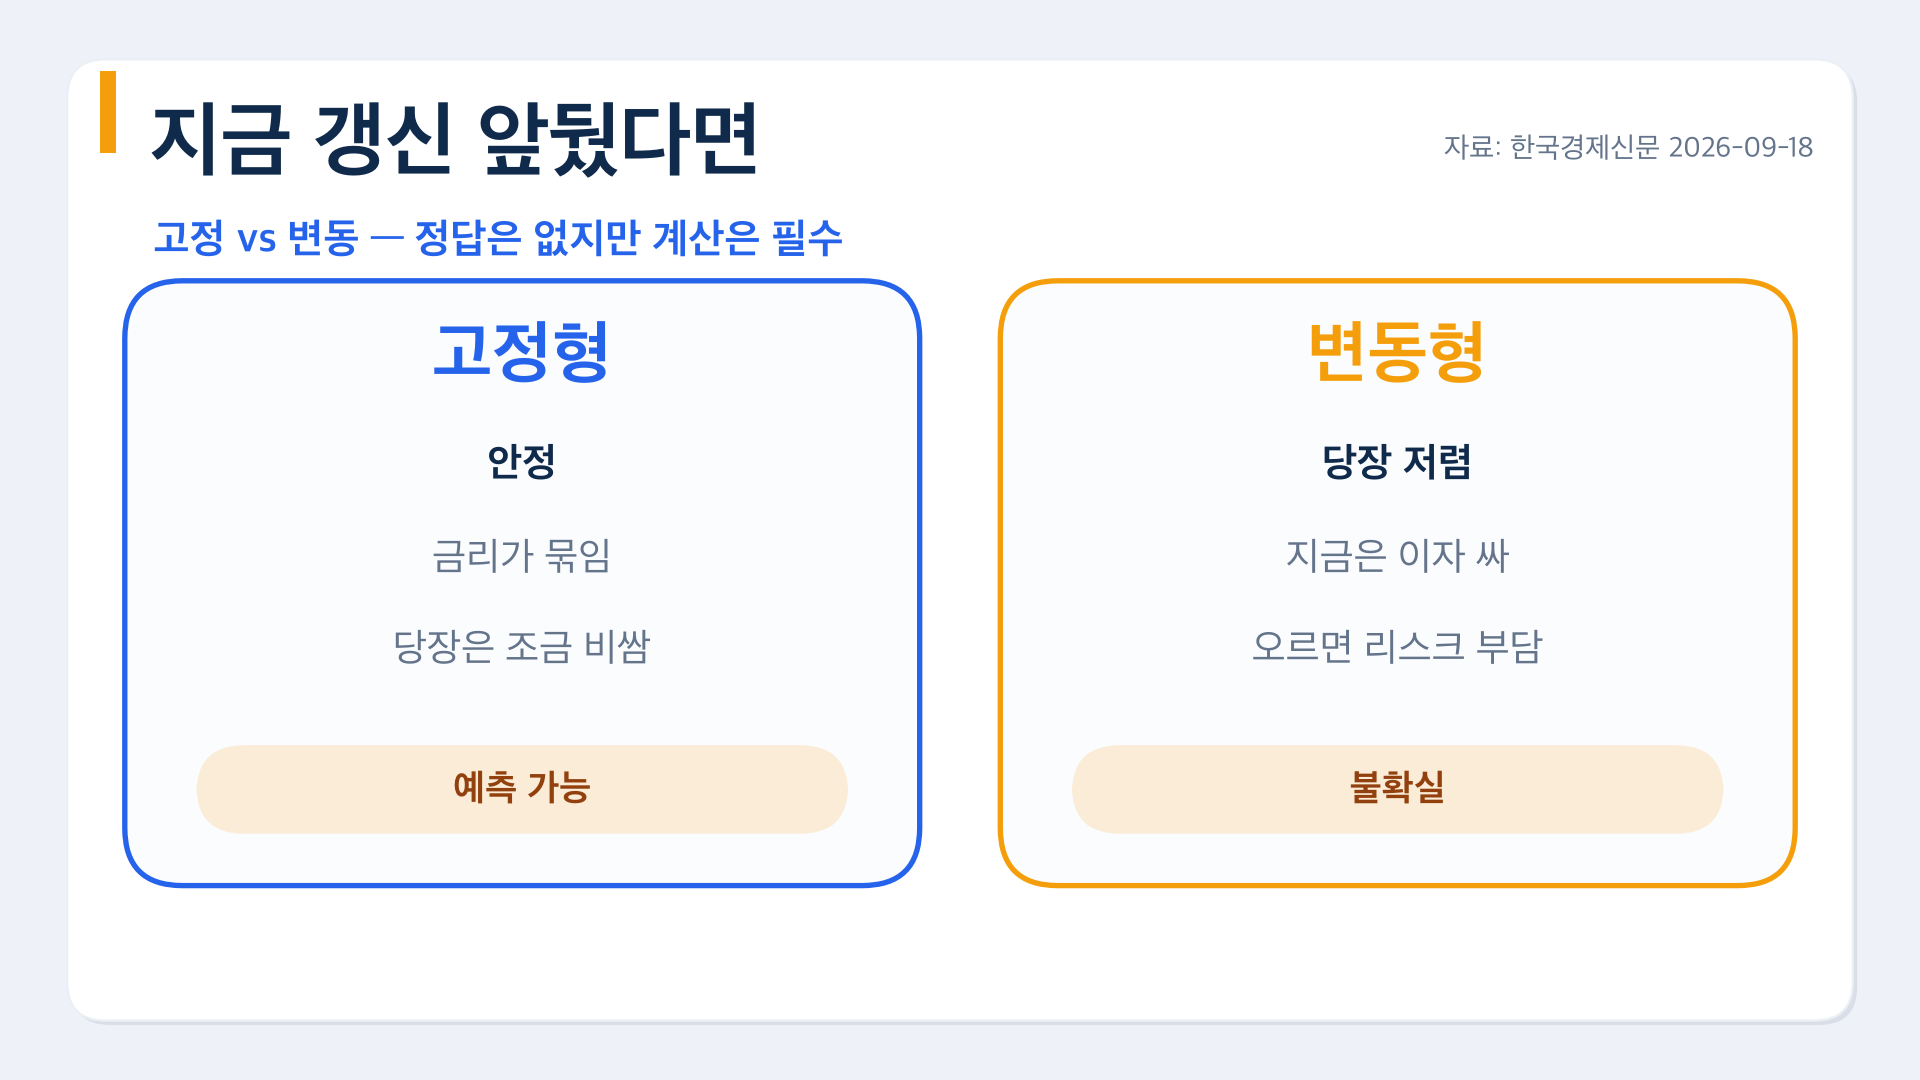
코로나 영끌족의 이자폭탄이 숫자로 현실화되기 시작한 시점이 바로 지금입니다. 2021년 저금리 시절 5년 고정형(혼합형) 주택담보대출을 받은 사람들의 고정 기간이 2026년 들어 만료되고 있고, 그 순간 금리는 그때의 낮은 수준에서 현재의 변동금리로 자동 교체됩니다.
국내 주택담보대출의 30% 이상이 이 5년 고정형 구조입니다(한국경제신문 모닝루틴 방송, 2026-09-18). 처음 5년은 고정금리가 유지되다가 기간이 끝나면 그 시점의 변동금리로 전환되는 방식인데, 2021년과 2026년의 금리 격차가 생각보다 크게 벌어져 있습니다.
금리 차이가 실제로 얼마나 됩니까?
수치를 먼저 보면 차이가 분명해집니다. 2021년 9월 평균 주택담보대출 금리는 약 3.11%였습니다. 같은 대출이 2026년 9월 현재 변동금리로 전환되면 약 5.9% 수준이 됩니다(한국경제신문 모닝루틴 방송, 2026-09-18; 한국은행 경제통계시스템(ECOS), https://ecos.bok.or.kr).
2.79%포인트 차이가 작게 느껴질 수도 있습니다. 그런데 이 차이가 30년 원리금균등 상환 구조 위에 얹히면 매달 나가는 돈이 달라집니다. 퍼센트가 아니라 통장에서 빠져나가는 금액으로 바꿔봐야 체감이 됩니다.
3억을 빌렸다면 매달 얼마가 더 나갑니까?
3억 원을 30년 만기·원리금균등 조건으로 빌렸다고 가정하면, 갱신 전 월 상환액은 약 128만 원입니다. 갱신 후 5.9% 변동금리가 적용되면 약 178만 원으로 올라갑니다(한국경제신문 모닝루틴 방송, 2026-09-18 — 방송 수치와 원리금균등 계산식 직접 대조 확인).
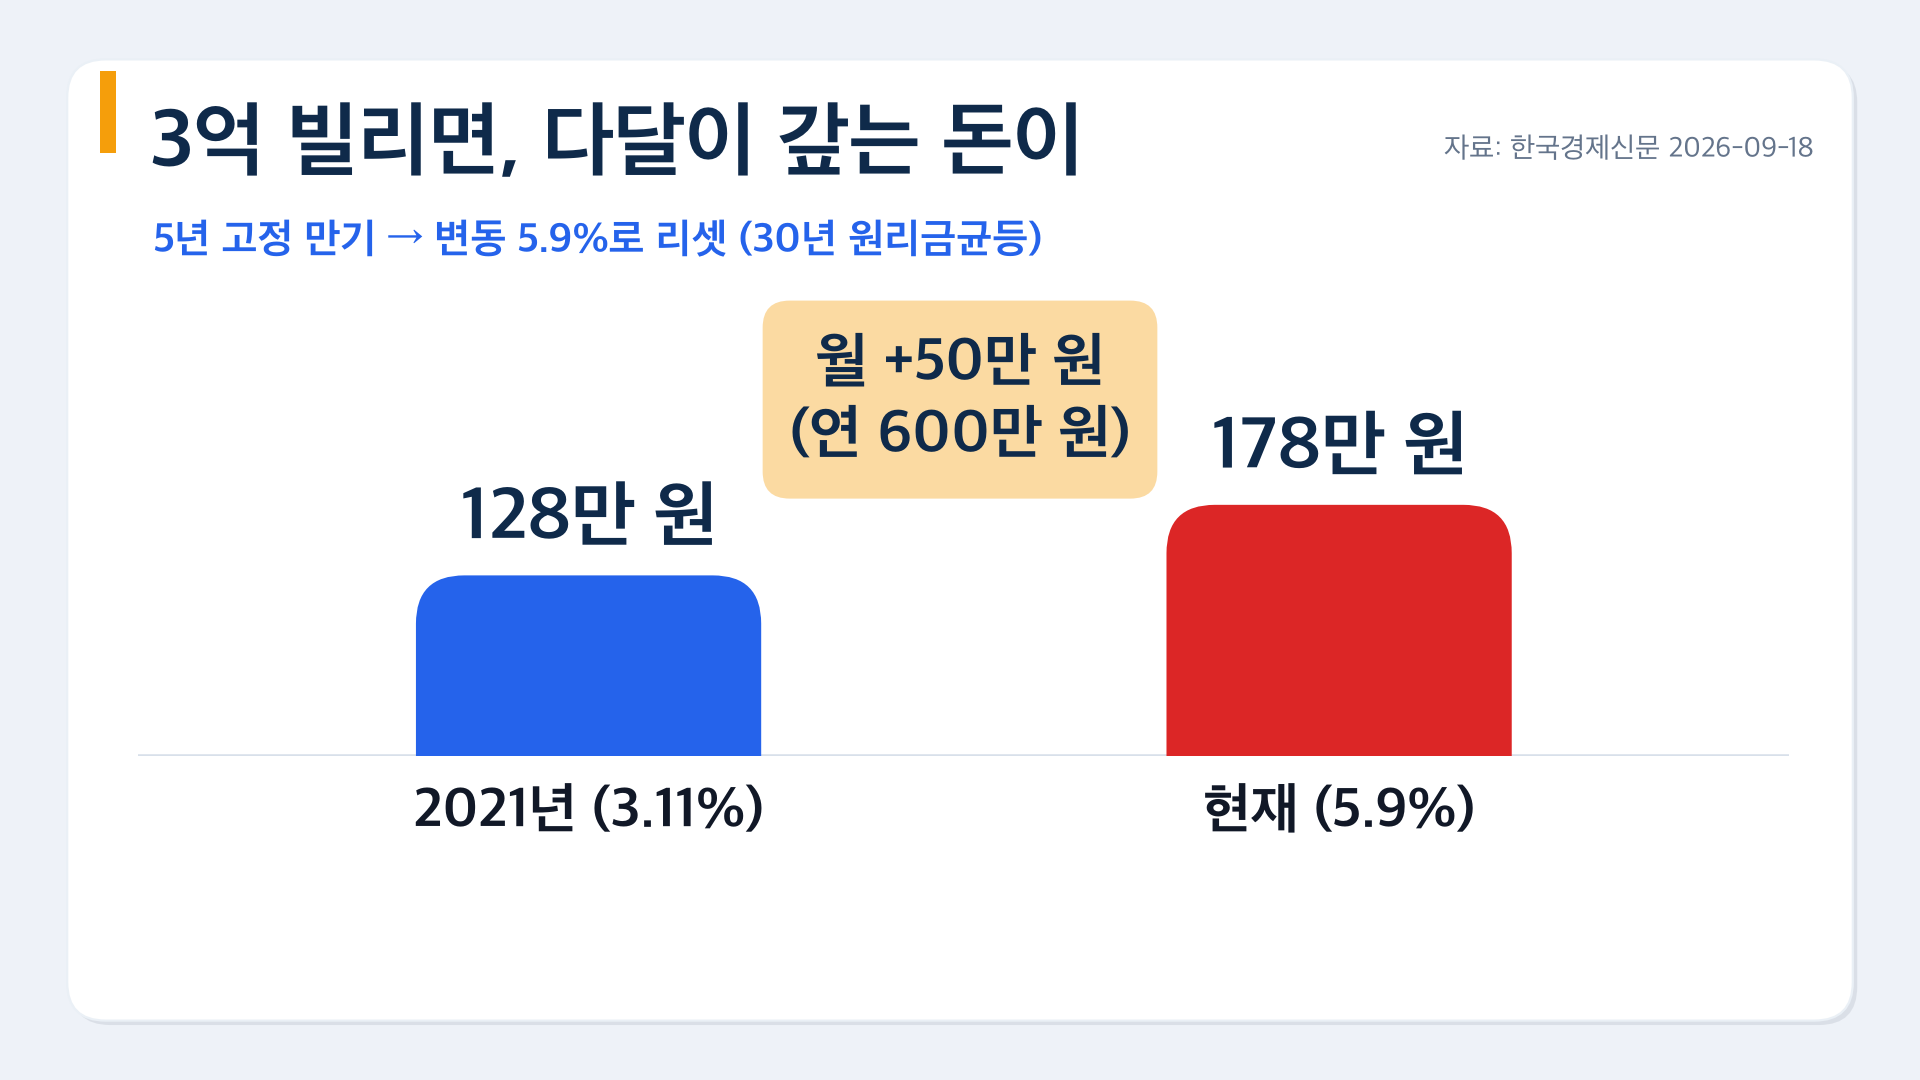
매달 약 50만 원, 1년이면 약 600만 원이 추가로 빠져나갑니다. 대출 원금이 늘어난 것도, 조건이 바뀐 것도 아닙니다. 금리 전환 하나만으로 생긴 차이입니다. 경제쏙쏙이 이 수치에 주목하는 이유는 단순한 금리 비교가 아니라, 이미 대출을 가진 사람들의 실제 월 현금 흐름이 이달부터 달라지기 때문입니다.
그런데 왜 지금 변동금리를 고르는 사람이 더 많아졌나요?
역설적으로, 고정 대출자들이 높은 변동금리로 전환되는 바로 이 시점에, 신규 대출을 받는 사람들 사이에서는 변동금리 선택 비중이 다시 오르고 있습니다. 2026년 7월 기준 신규 주택담보대출에서 변동금리를 선택한 비중은 68.3%입니다(한국경제신문 모닝루틴 방송, 2026-09-18).
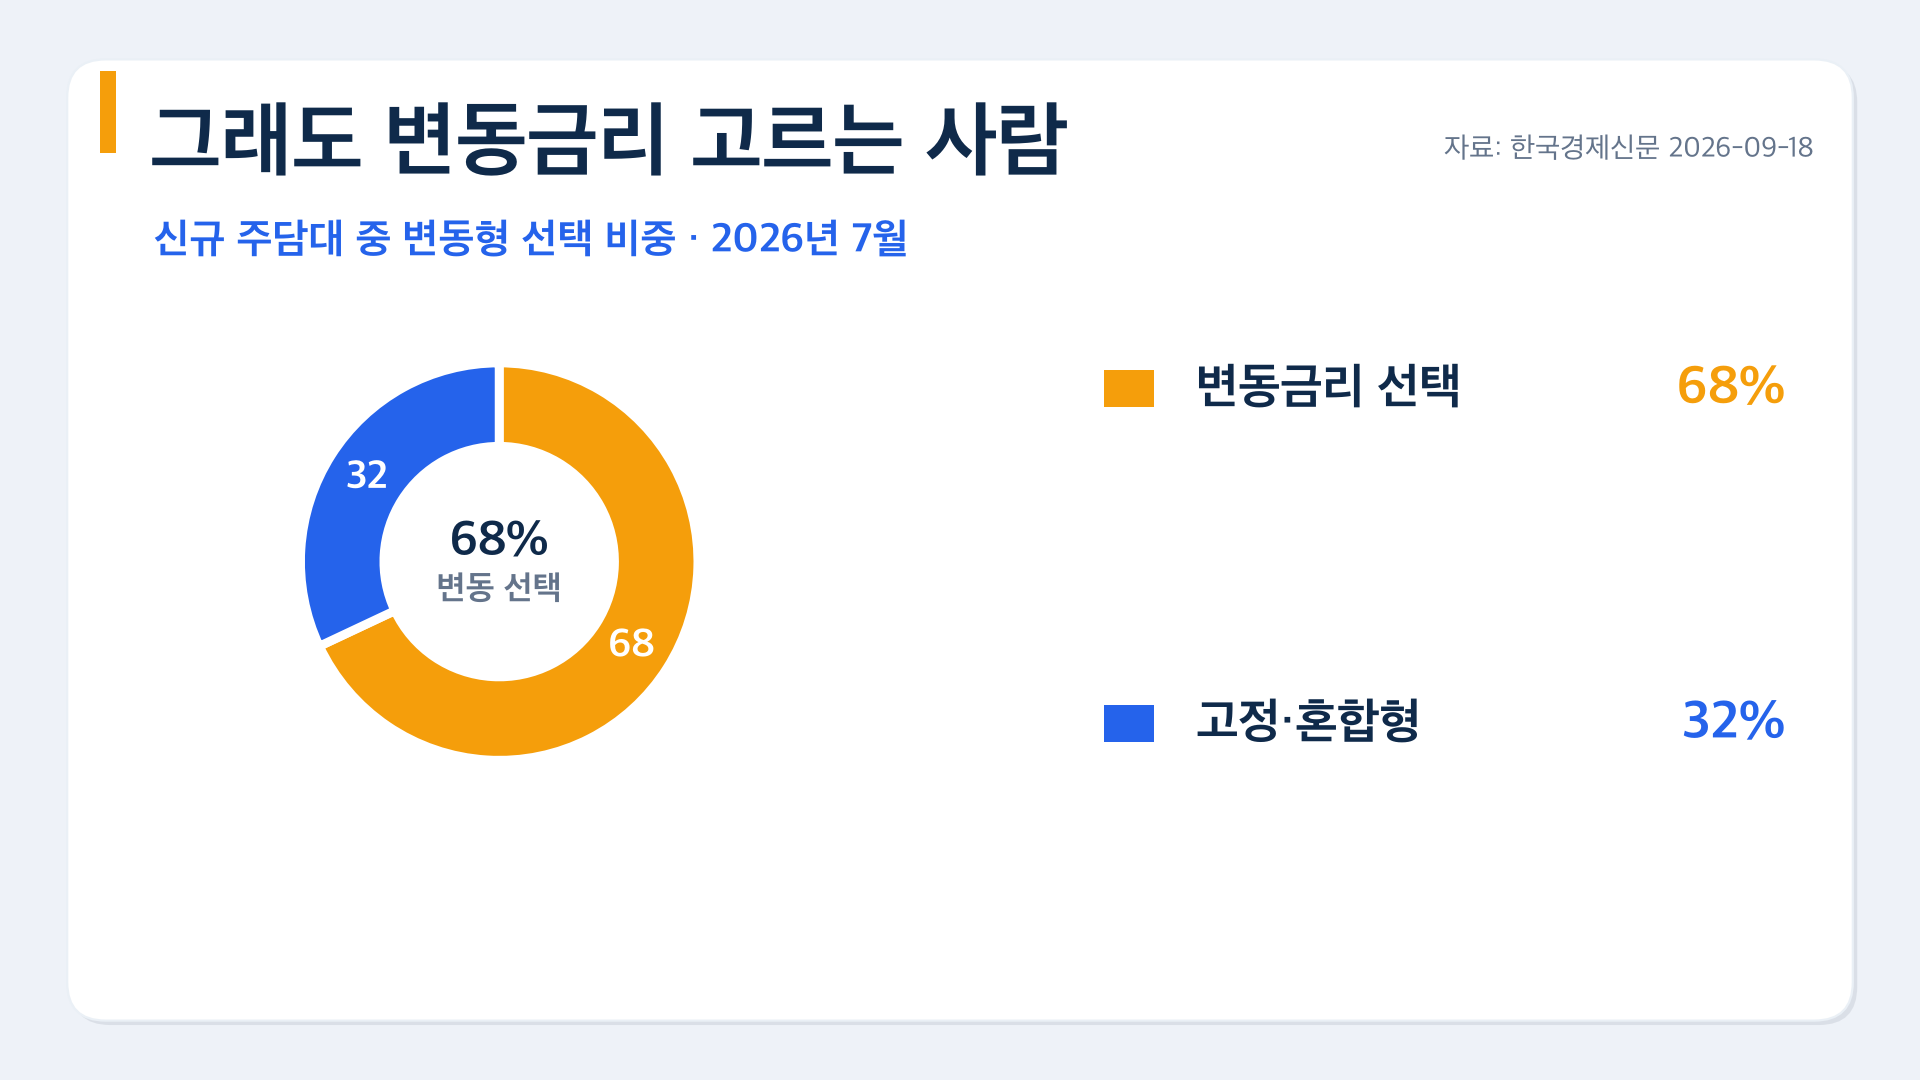
변동금리가 나쁜 선택이라는 뜻은 아닙니다. 지금 이 시점에는 고정금리보다 변동금리가 낮게 적용되는 경우가 많기 때문에 단기 부담을 줄이려는 선택으로 이해할 수 있습니다. 다만 앞으로 금리가 오르면 그 상승분을 그대로 떠안는 구조라는 점, 2021년 고정 선택자들이 지금 경험하는 것과 반대 방향의 리스크가 잠재해 있다는 점은 함께 봐야 합니다.
갱신이 다가오는 사람이라면 지금 무엇을 해야 하나요?
고정·변동 중 어느 쪽이 항상 낫다고 단정할 수 없습니다. 금리 방향, 본인의 대출 잔액, 남은 만기, 월 현금 흐름 여유 등 조건이 사람마다 다르기 때문입니다. 경제쏙쏙이 권하는 첫 번째 체크는 단 하나입니다 — 내 대출 금액과 잔여 만기 기준으로 변동 전환 후 월 상환액이 얼마로 바뀌는지를 먼저 계산하는 것입니다.
은행별 금리 조건과 전환 시점 적용 기준은 기관마다 다를 수 있으므로, 구체적인 수치와 전환 조건은 거래 금융기관에 직접 확인하는 것이 안전합니다. 일반적인 금리 추이는 한국은행 경제통계시스템(ECOS, https://ecos.bok.or.kr)에서 확인할 수 있습니다.
본 글은 정보 제공 목적이며 특정 금융상품의 가입·해지·전환을 권유하지 않습니다. 금융 결정 전 금융기관 또는 전문가와 상담하세요.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.