
핵심 요약
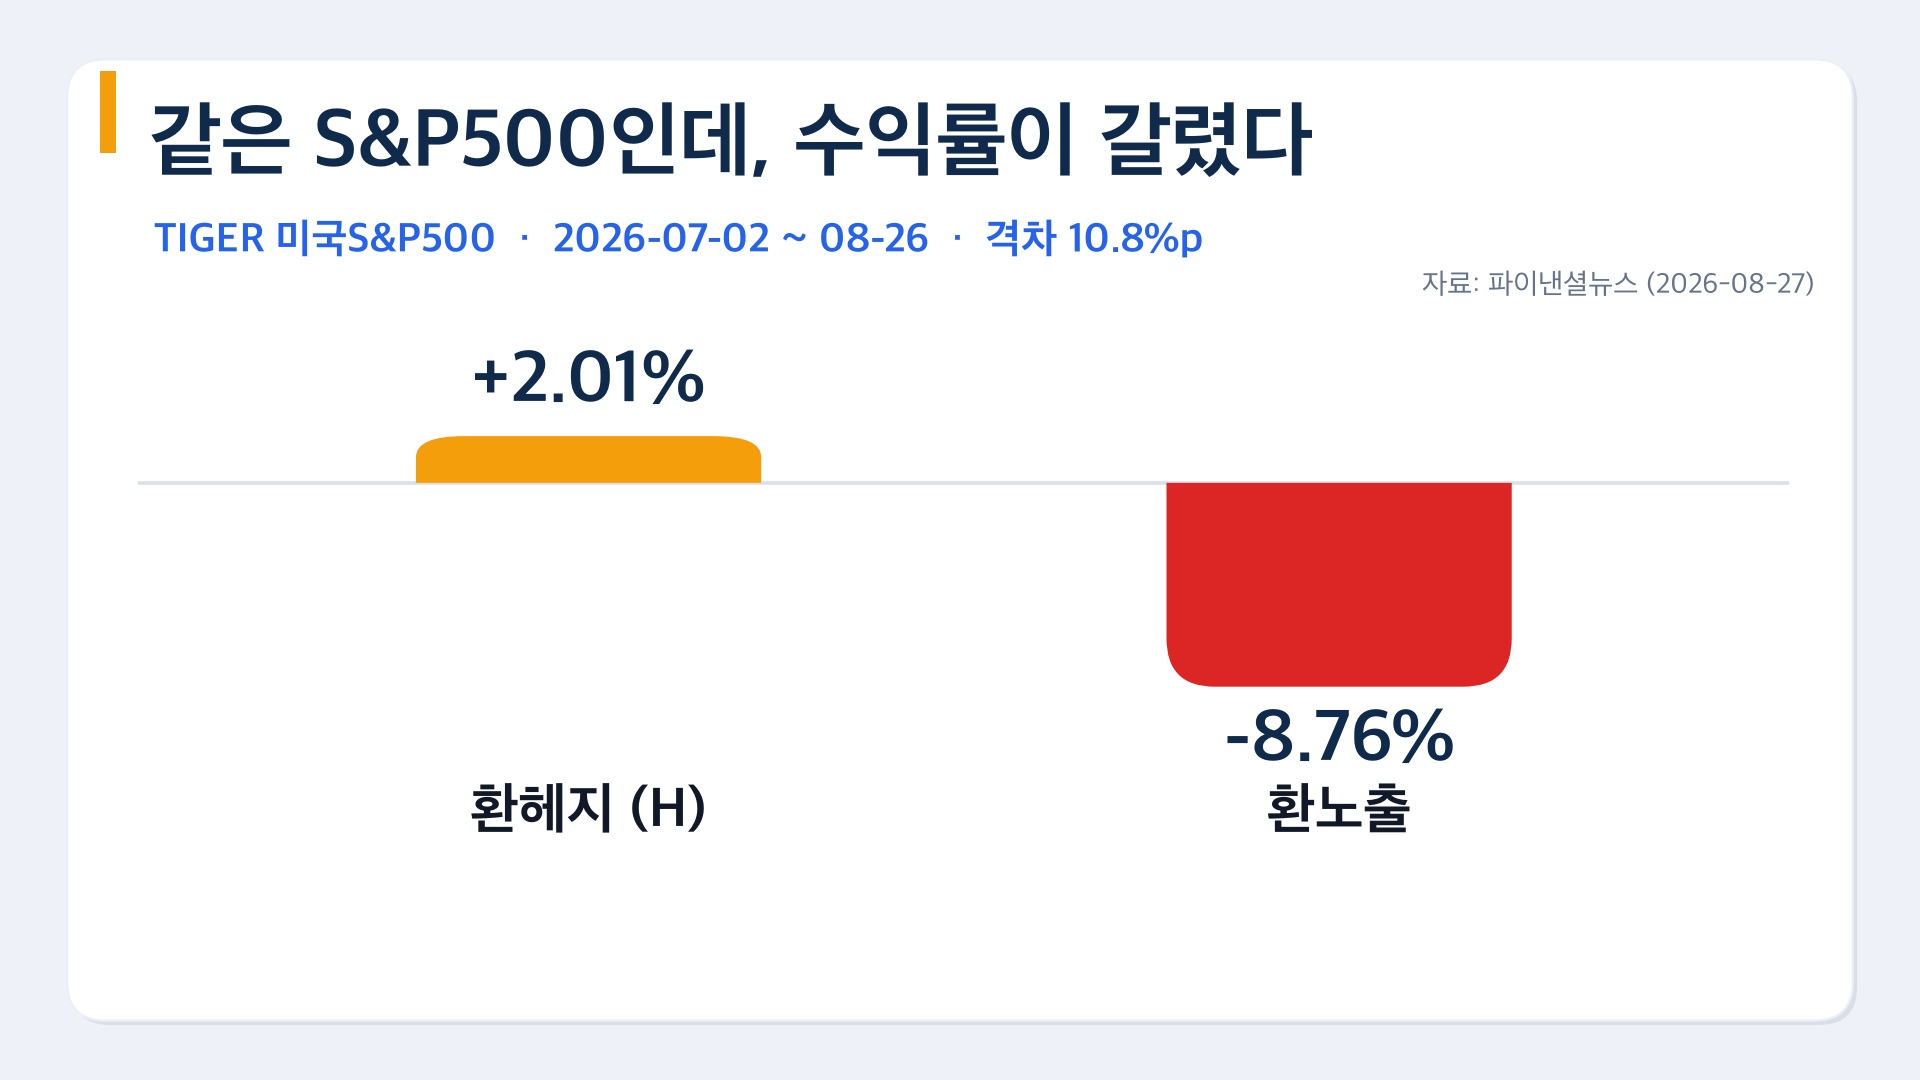
- 2026년 7~8월, 같은 S&P500 ETF가 (H) 유무 하나로 수익률 +2.01% vs -8.76%로 갈렸습니다.
- 환율이 빠진 건 달러 약세(-3%)가 아니라 원화 강세(-14%) 때문입니다.
- (H)에는 연 0.75%p 안팎의 숨은 통행료가 있어 '무조건 좋다'고 할 수 없습니다.
- 국민연금도 고환율 구간에서 환헤지 비율을 10%→15%로 올렸습니다.
같은 S&P500을 담은 ETF인데 두 달 수익이 11%p 가까이 갈렸습니다. 차이는 이름 끝의 (H) 한 글자였습니다. 경제쏙쏙에서 이 구조를 5단계로 풀어드립니다.
STEP 1 — 먼저 숫자부터 확인: 얼마나 갈렸나
2026년 7월 2일부터 8월 26일까지, TIGER 미국S&P500(환노출)은 -8.76%를 기록했습니다. 같은 기간 TIGER 미국S&P500(H)(환헤지)는 +2.01%였습니다. 격차가 10.77%p입니다. KODEX 쌍도 비슷합니다. -9.08% vs +2.18%로 최대 11.26%p 차이가 났습니다.
1,000만 원을 넣었다면 (H) 쪽은 201,000원 수익이고 언헤지 쪽은 876,000원 손실입니다. 같은 지수를 담았는데 약 108만 원 차이가 벌어졌습니다.
STEP 2 — 왜 갈렸나: 미국 ETF에 달린 엔진 두 개
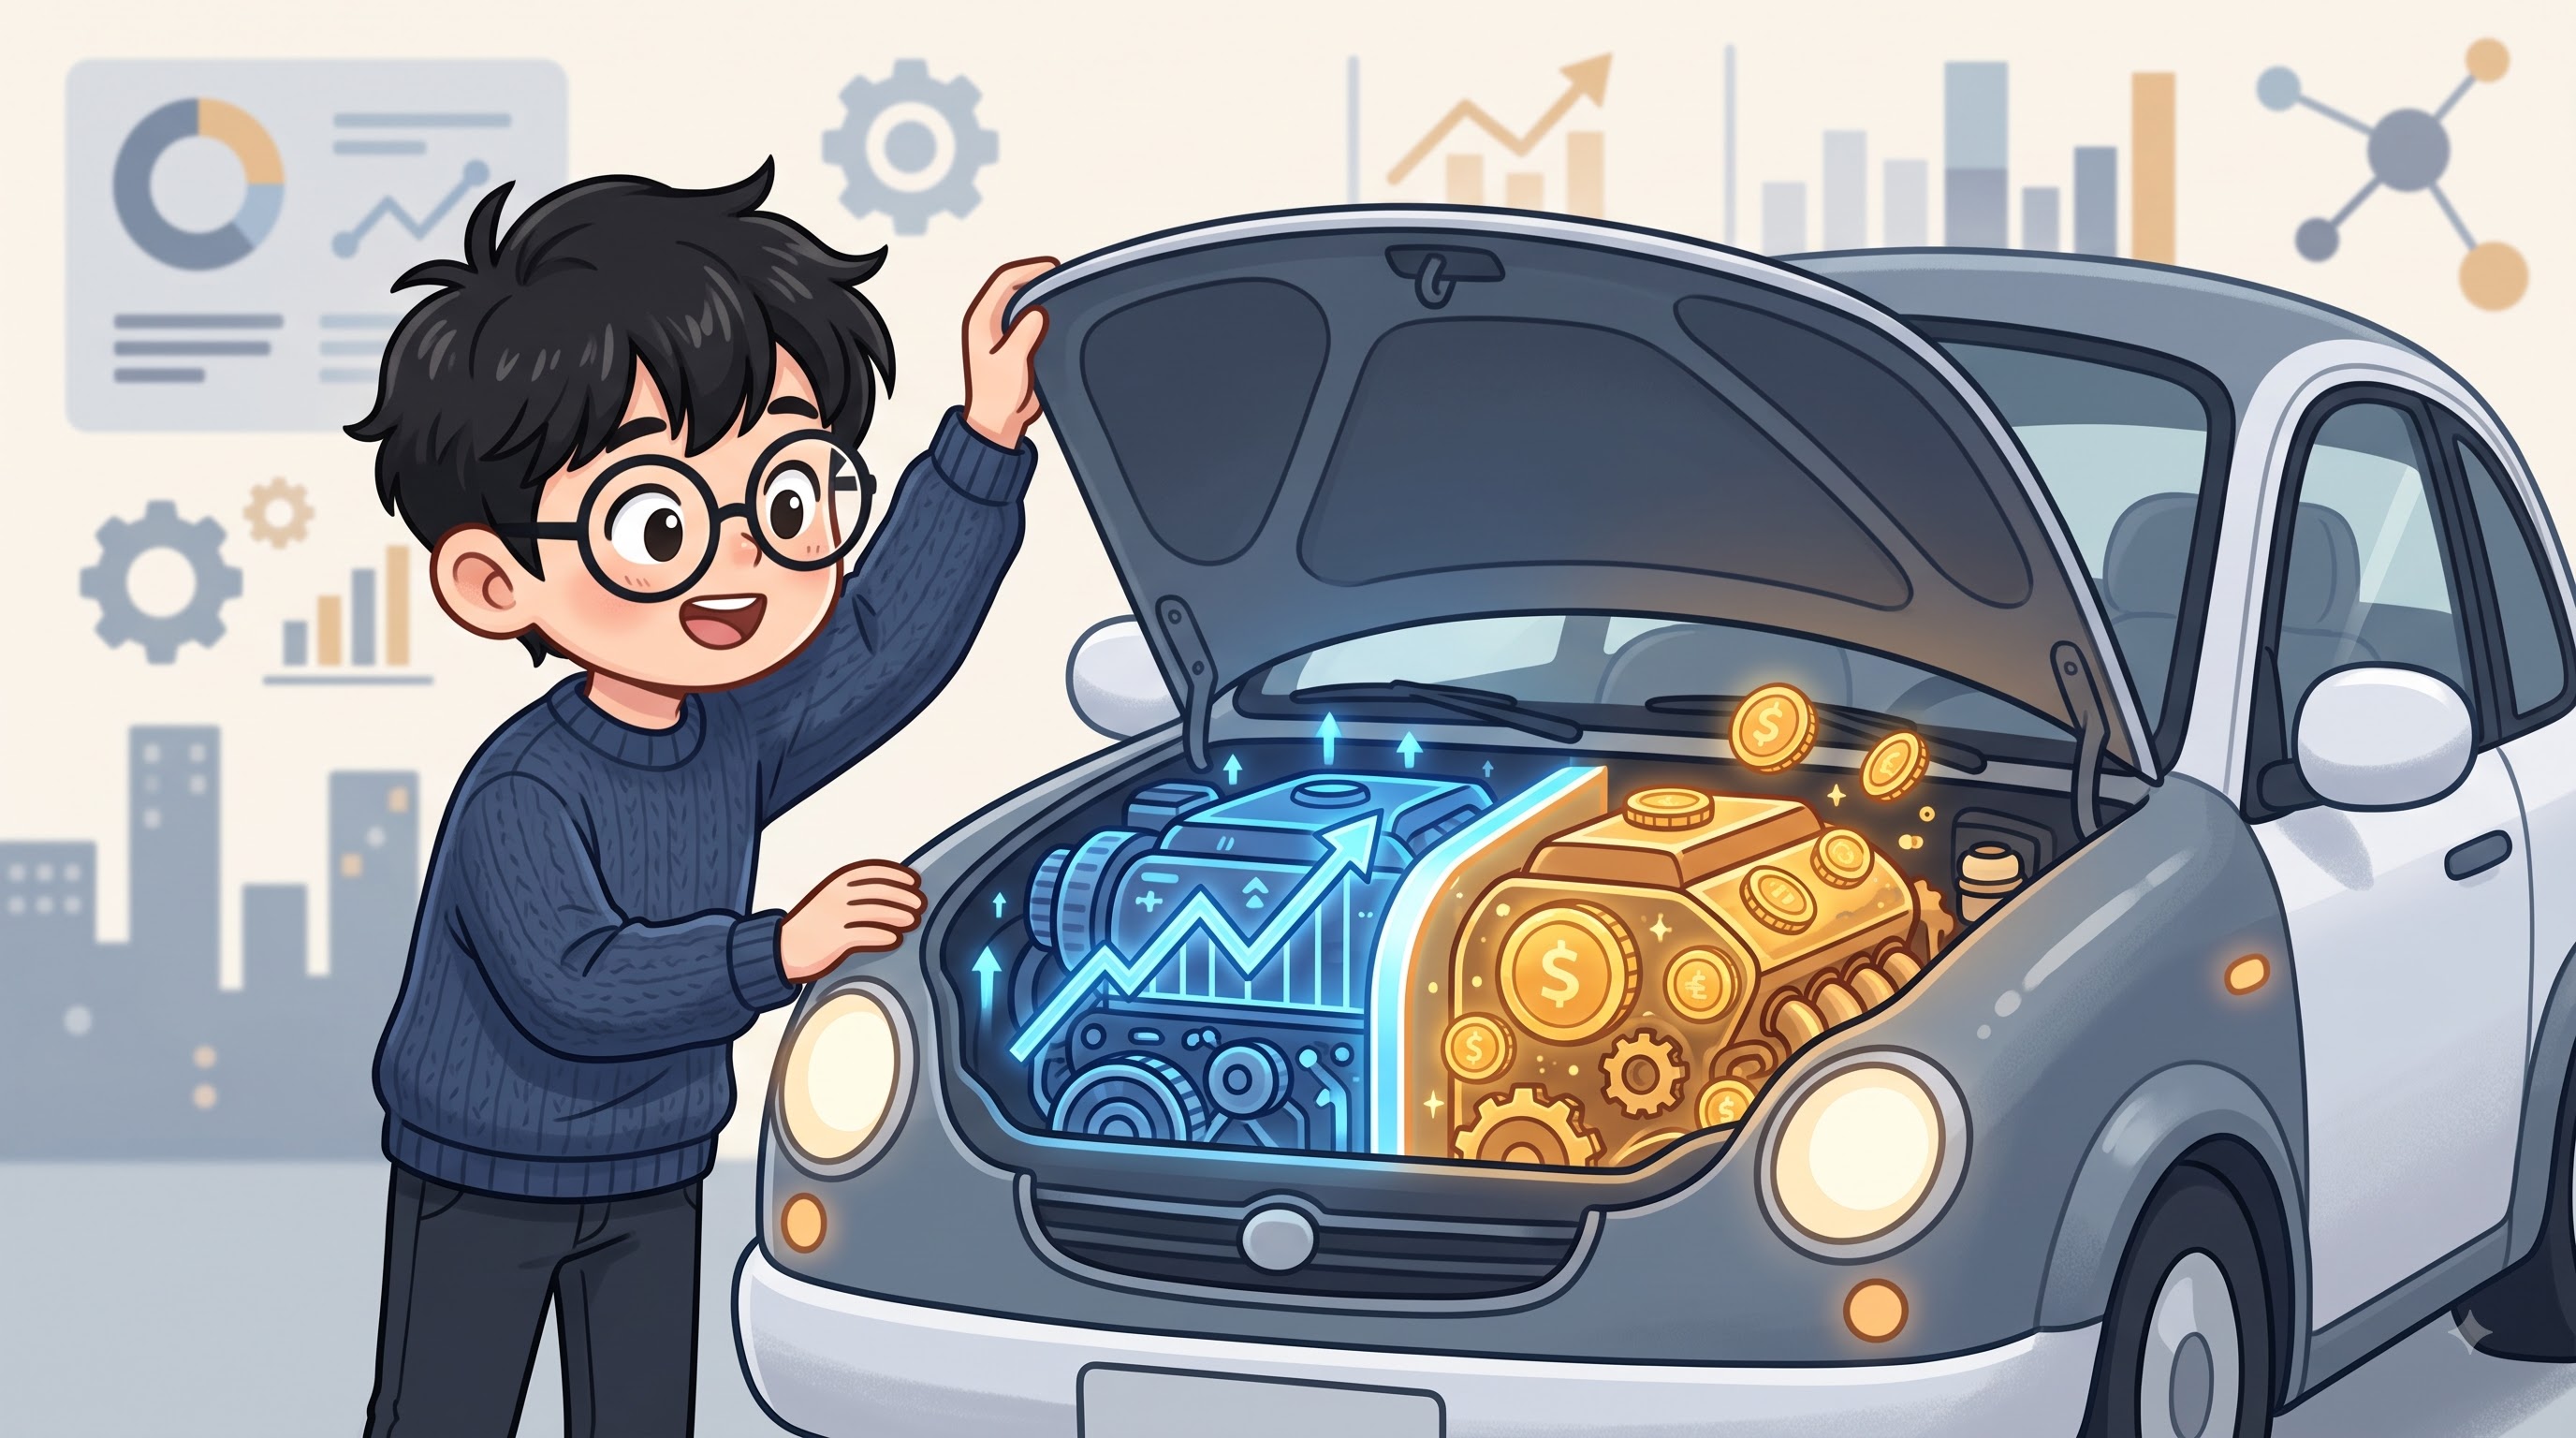
미국 ETF에는 수익을 결정하는 엔진이 두 개 달려 있습니다.
- 지수 엔진 — S&P500 지수가 오르면 계좌도 오릅니다. 이번 구간(7/2~8/26)에 S&P500은 약 +2% 움직였습니다.
- 환율 엔진 — 달러가 비싸지면 원화 환산 가치가 올라가고, 달러가 싸지면 깎입니다. 이번 구간에 원/달러가 약 -11% 빠졌습니다.
두 엔진이 동시에 돌아갑니다. 지수가 +2%여도 환율이 -11% 빠지면 결과는 마이너스가 됩니다. 이번에 환노출 ETF가 -8.76%를 기록한 이유가 바로 이것입니다.
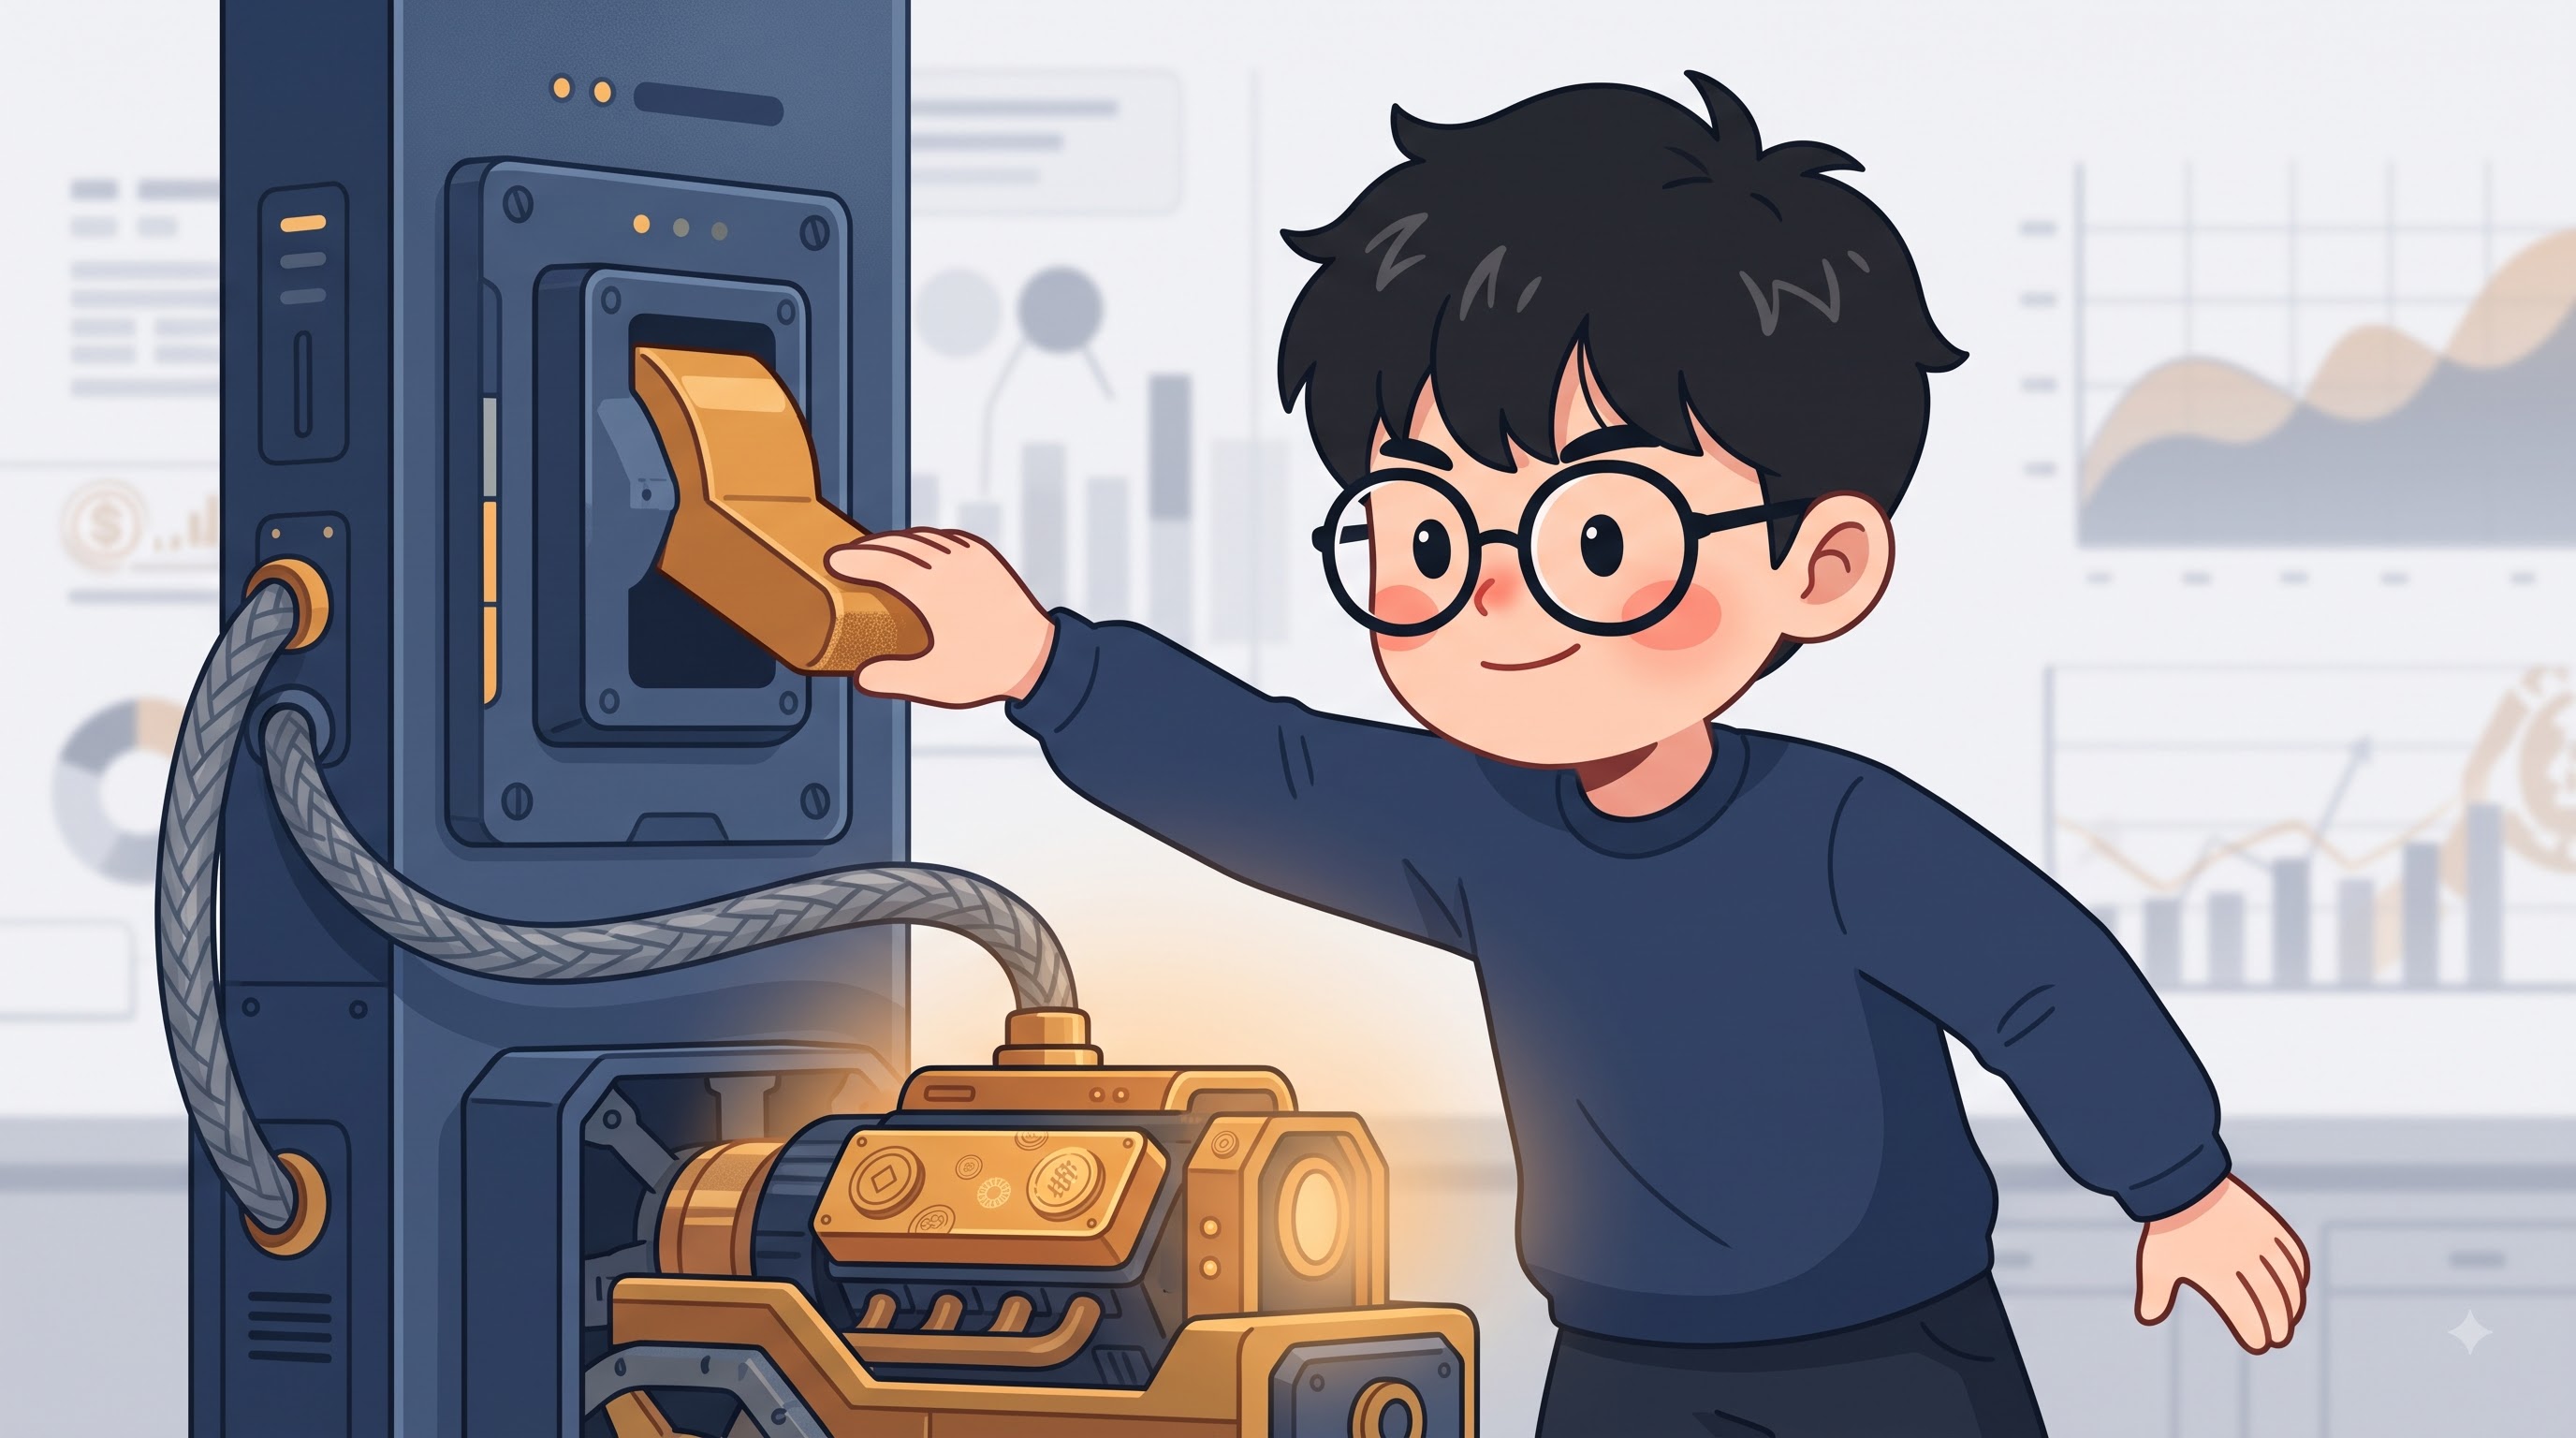
(H)는 환헤지의 H입니다. 이 환율 엔진을 꺼버리는 스위치 역할을 합니다. (H)가 붙은 ETF는 환율 변동을 계좌에 반영하지 않아서, 지수가 오른 만큼만 수익으로 잡힙니다. 이번 구간처럼 원화가 강해질 때 유리합니다.
STEP 3 — 환율은 왜 이렇게 빠졌나: 달러가 아니라 원화 문제입니다
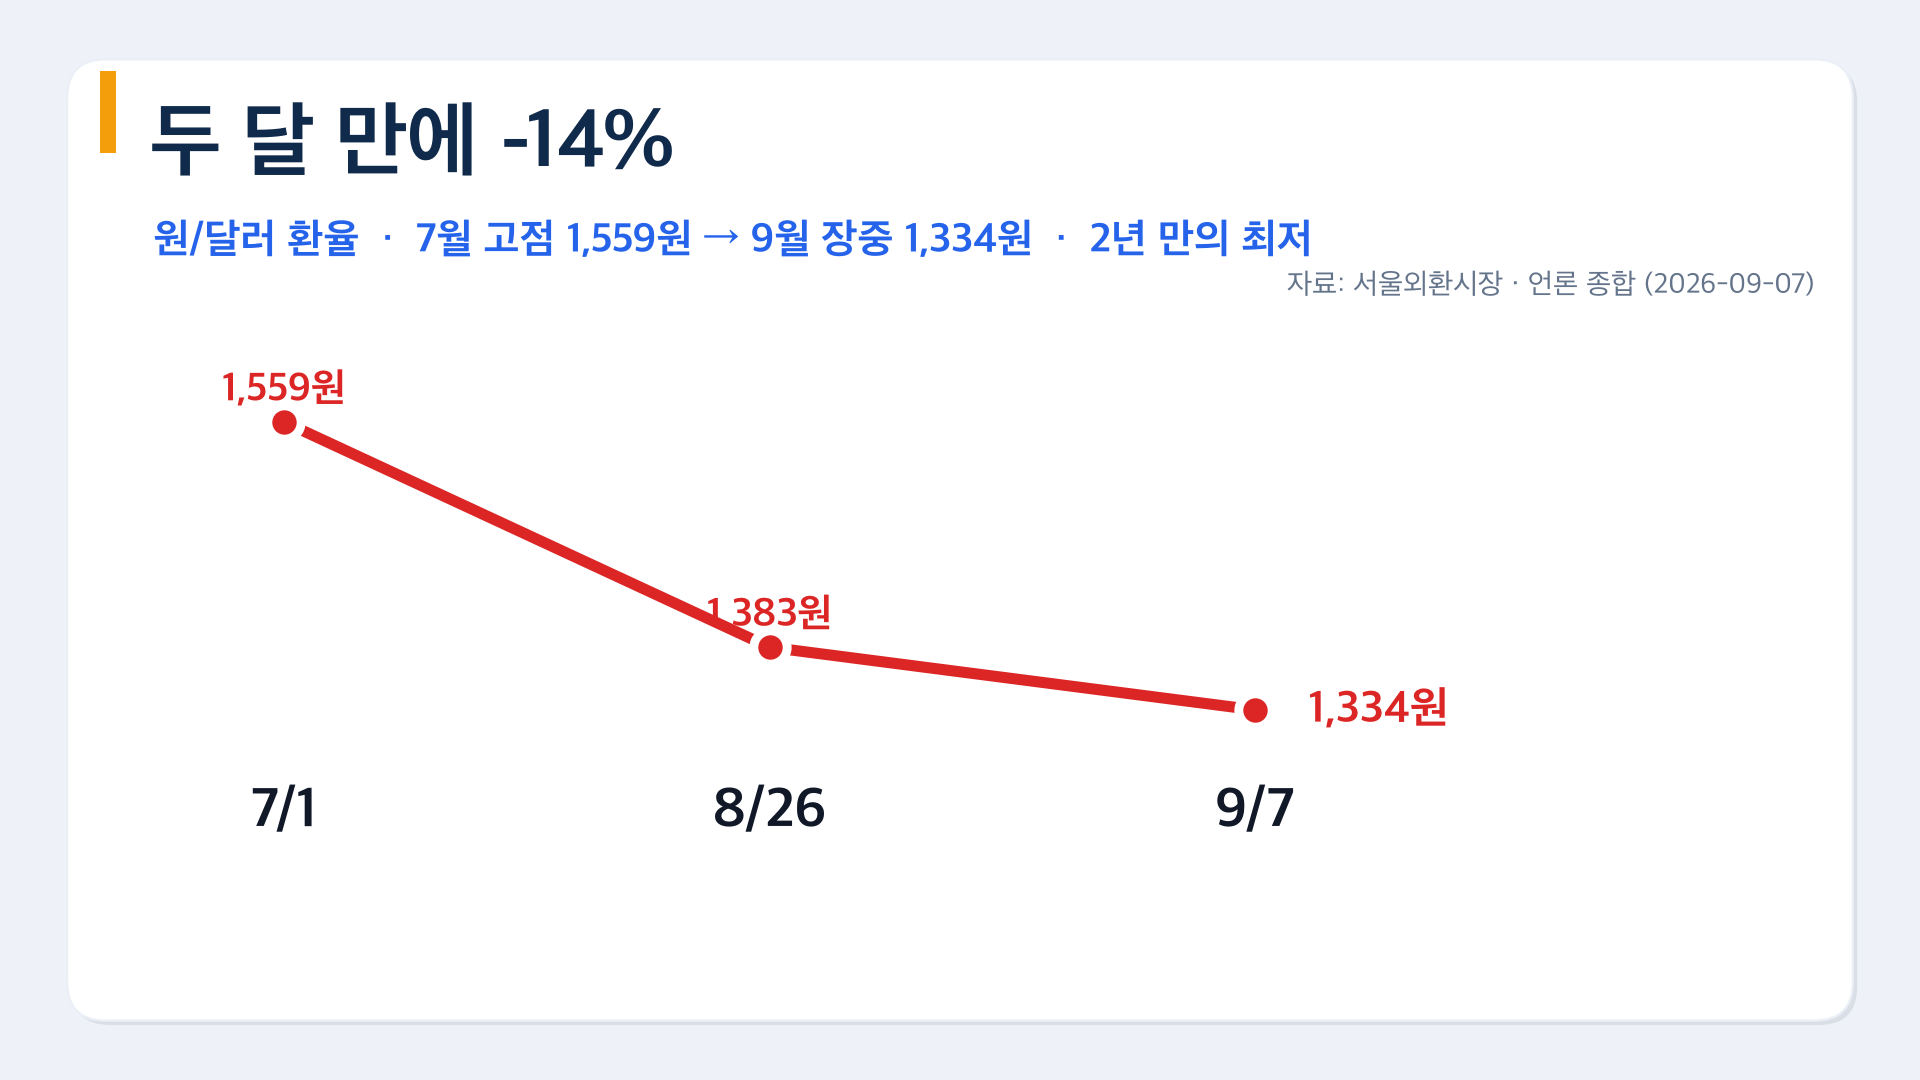
원/달러 환율은 2026년 7월 1일 장중 1,559원까지 갔다가, 9월 장중 1,334원까지 빠졌습니다. 두 달 만에 약 14% 하락입니다.
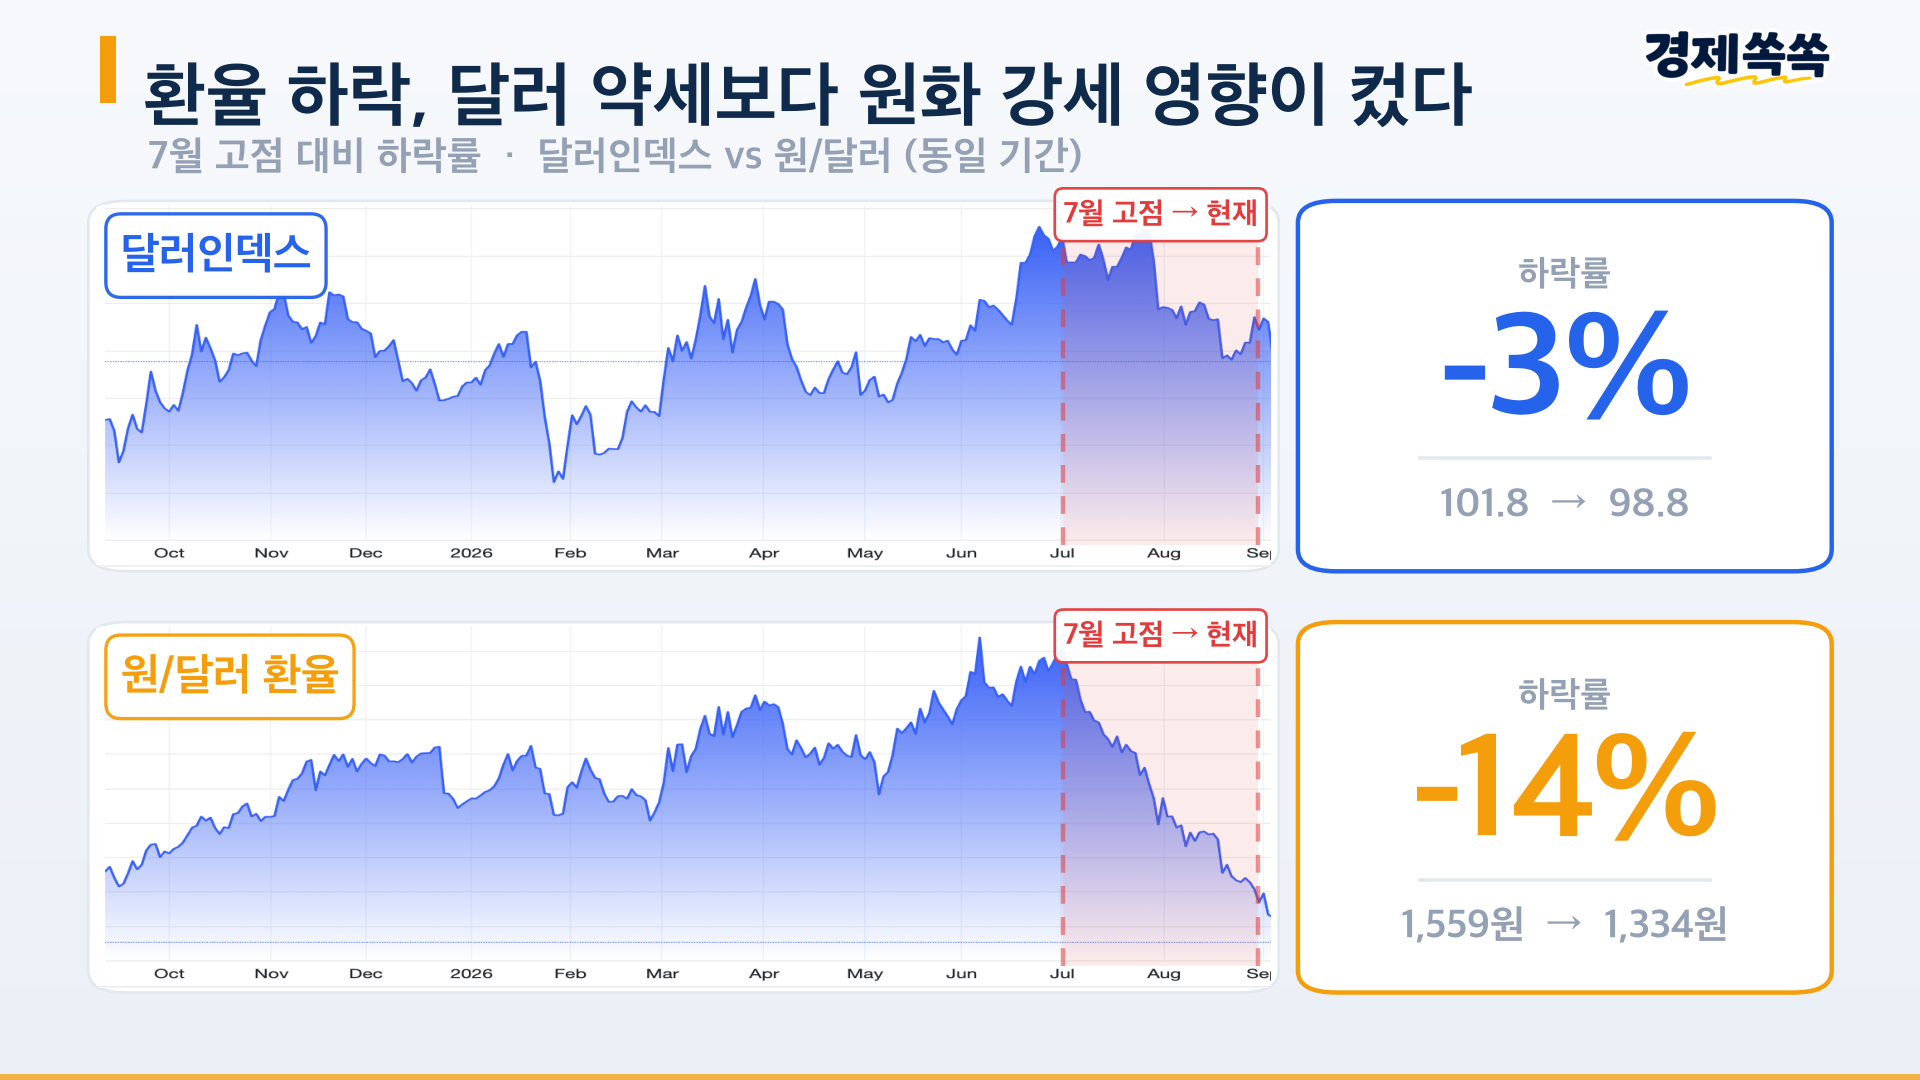
같은 기간 달러인덱스(DXY)는 약 -3%에 그쳤습니다. 달러 전체가 약해진 게 아니라 원화가 그 몇 배로 강해진 겁니다. 원화 강세의 이유는 크게 세 가지입니다.
- 반도체 수출 달러 매도 — 삼성전자가 2026년 약 90조~110조 원 규모의 주주환원을 발표했습니다. 배당과 자사주 매입을 집행하려면 원화가 필요하고, 수출로 번 달러를 원화로 바꾸는 물량이 쏟아졌습니다. SK하이닉스도 용인 반도체 클러스터 투자 재원으로 약 40조 원어치를 원화 환전하는 수요가 생겼습니다.
- 한국은행 금리 연속 인상 — 한국은행이 7월과 8월 연속으로 기준금리를 인상해 3.00%까지 올렸습니다. 미국 연준이 3.50~3.75%로 동결 중인 상황에서 한미 금리차가 1.25%p에서 0.75%p로 좁혀졌고, 원화 매력이 높아졌습니다.
- 외국인 자금 유입 — 수출 호조와 금리차 축소가 맞물리며 외국인 주식자금과 해외 조달자금이 국내로 들어왔습니다.
STEP 4 — 달러 위상론 짚기: '달러의 시대가 저문다'는 말은 얼마나 맞나
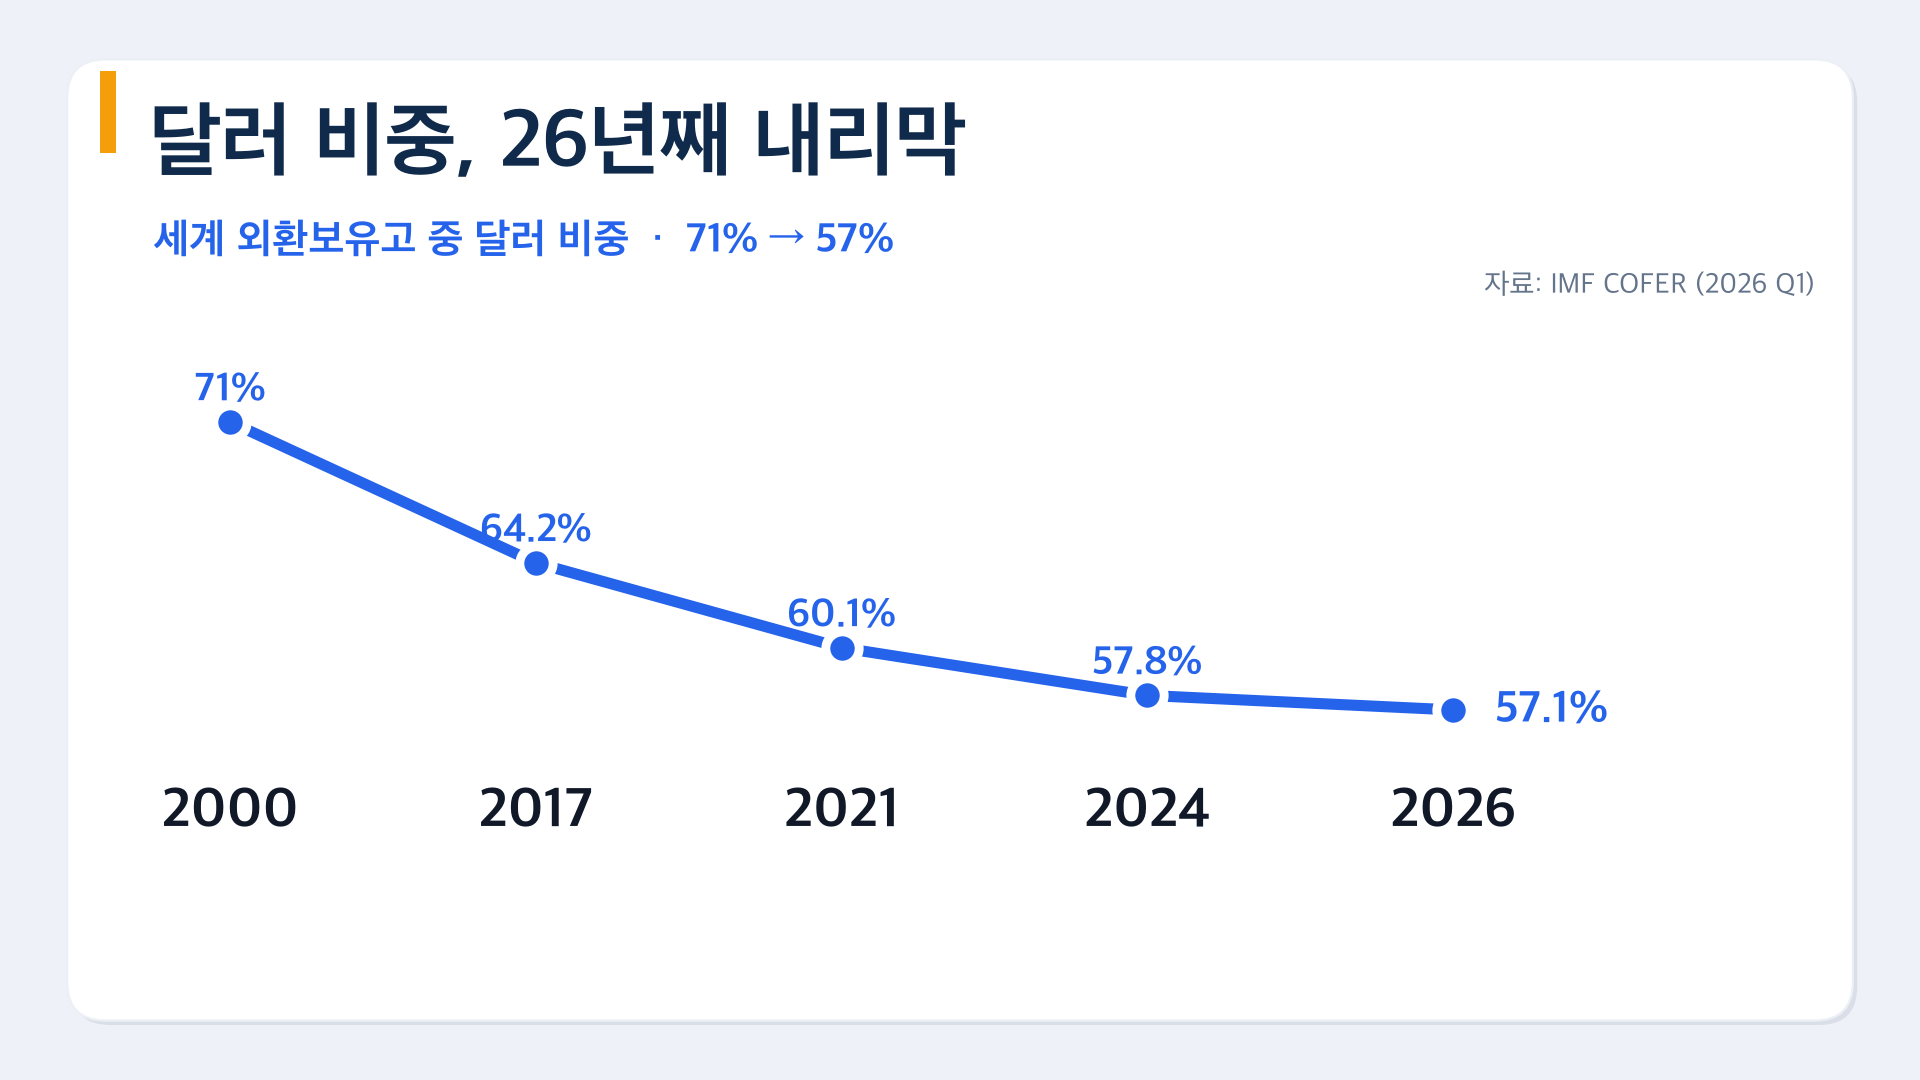
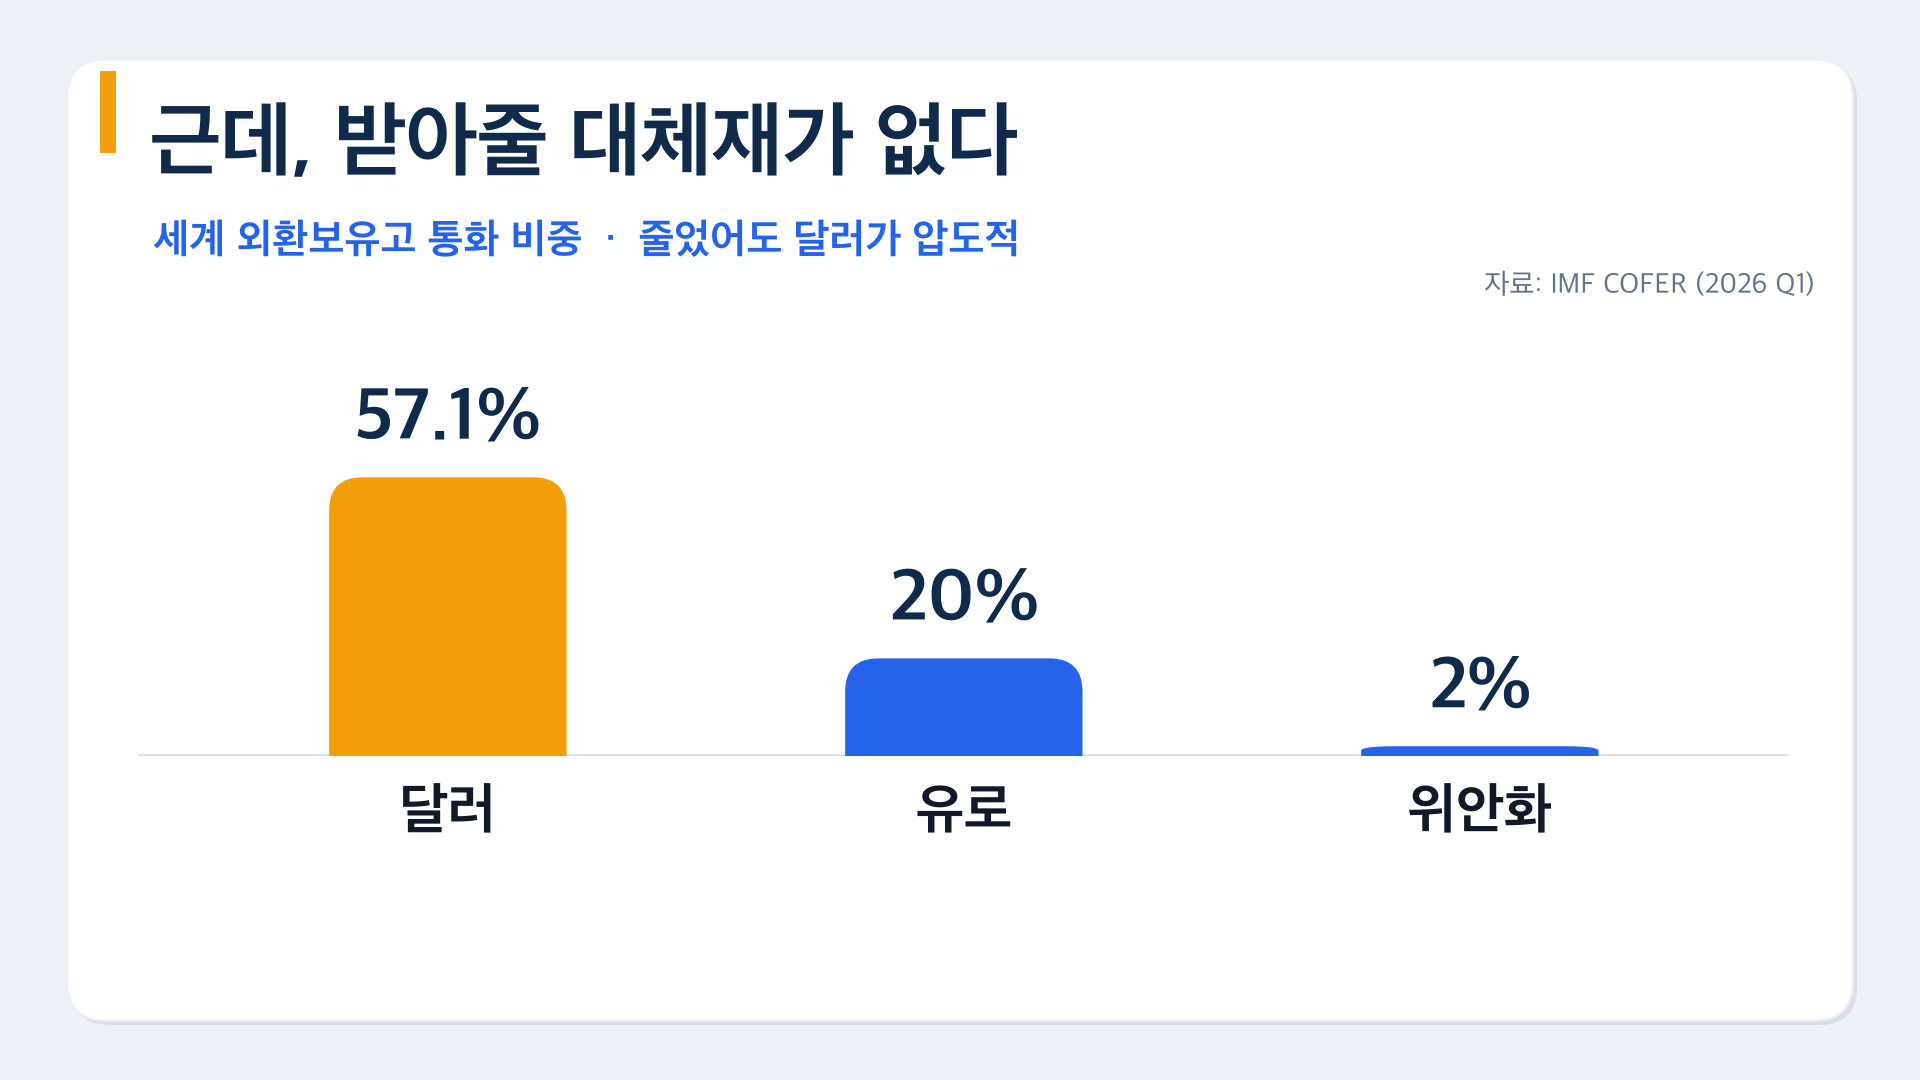
세계 중앙은행 외환보유고에서 달러 비중은 2000년 약 71%에서 2026년 1분기 57.13%까지 낮아진 것은 사실입니다. 그러나 2등 유로가 20%, 위안화는 1.99%에 불과합니다. 위안화 비중은 2021년 이후 오히려 정체·하락했습니다. 달러를 대신할 수 있는 통화는 아직 없습니다.
미국 연방정부 부채는 약 40조 달러로 GDP의 125% 수준까지 불었고, 연간 순이자 비용이 1조 달러를 넘길 전망입니다(미국 CRFB 전망). 노르웨이 국부펀드가 미 국채 비중을 줄이는 방안을 제안했다는 보도도 나왔지만, 이는 실행이 아니라 '벤치마크 개편 제안' 단계이며 실제 거래는 빠르면 2027년 이후입니다.
2011년 미국이 사상 처음 국가 신용등급을 강등당했을 때, 시장의 돈은 오히려 미 국채로 몰렸습니다. 10년물 금리가 2.56%에서 2.34%로 하락했습니다. 달러를 의심해도 갈 곳이 달러밖에 없었기 때문입니다. 미국 자산에 투자하는 한, 환율은 피할 수 없는 동승자입니다.
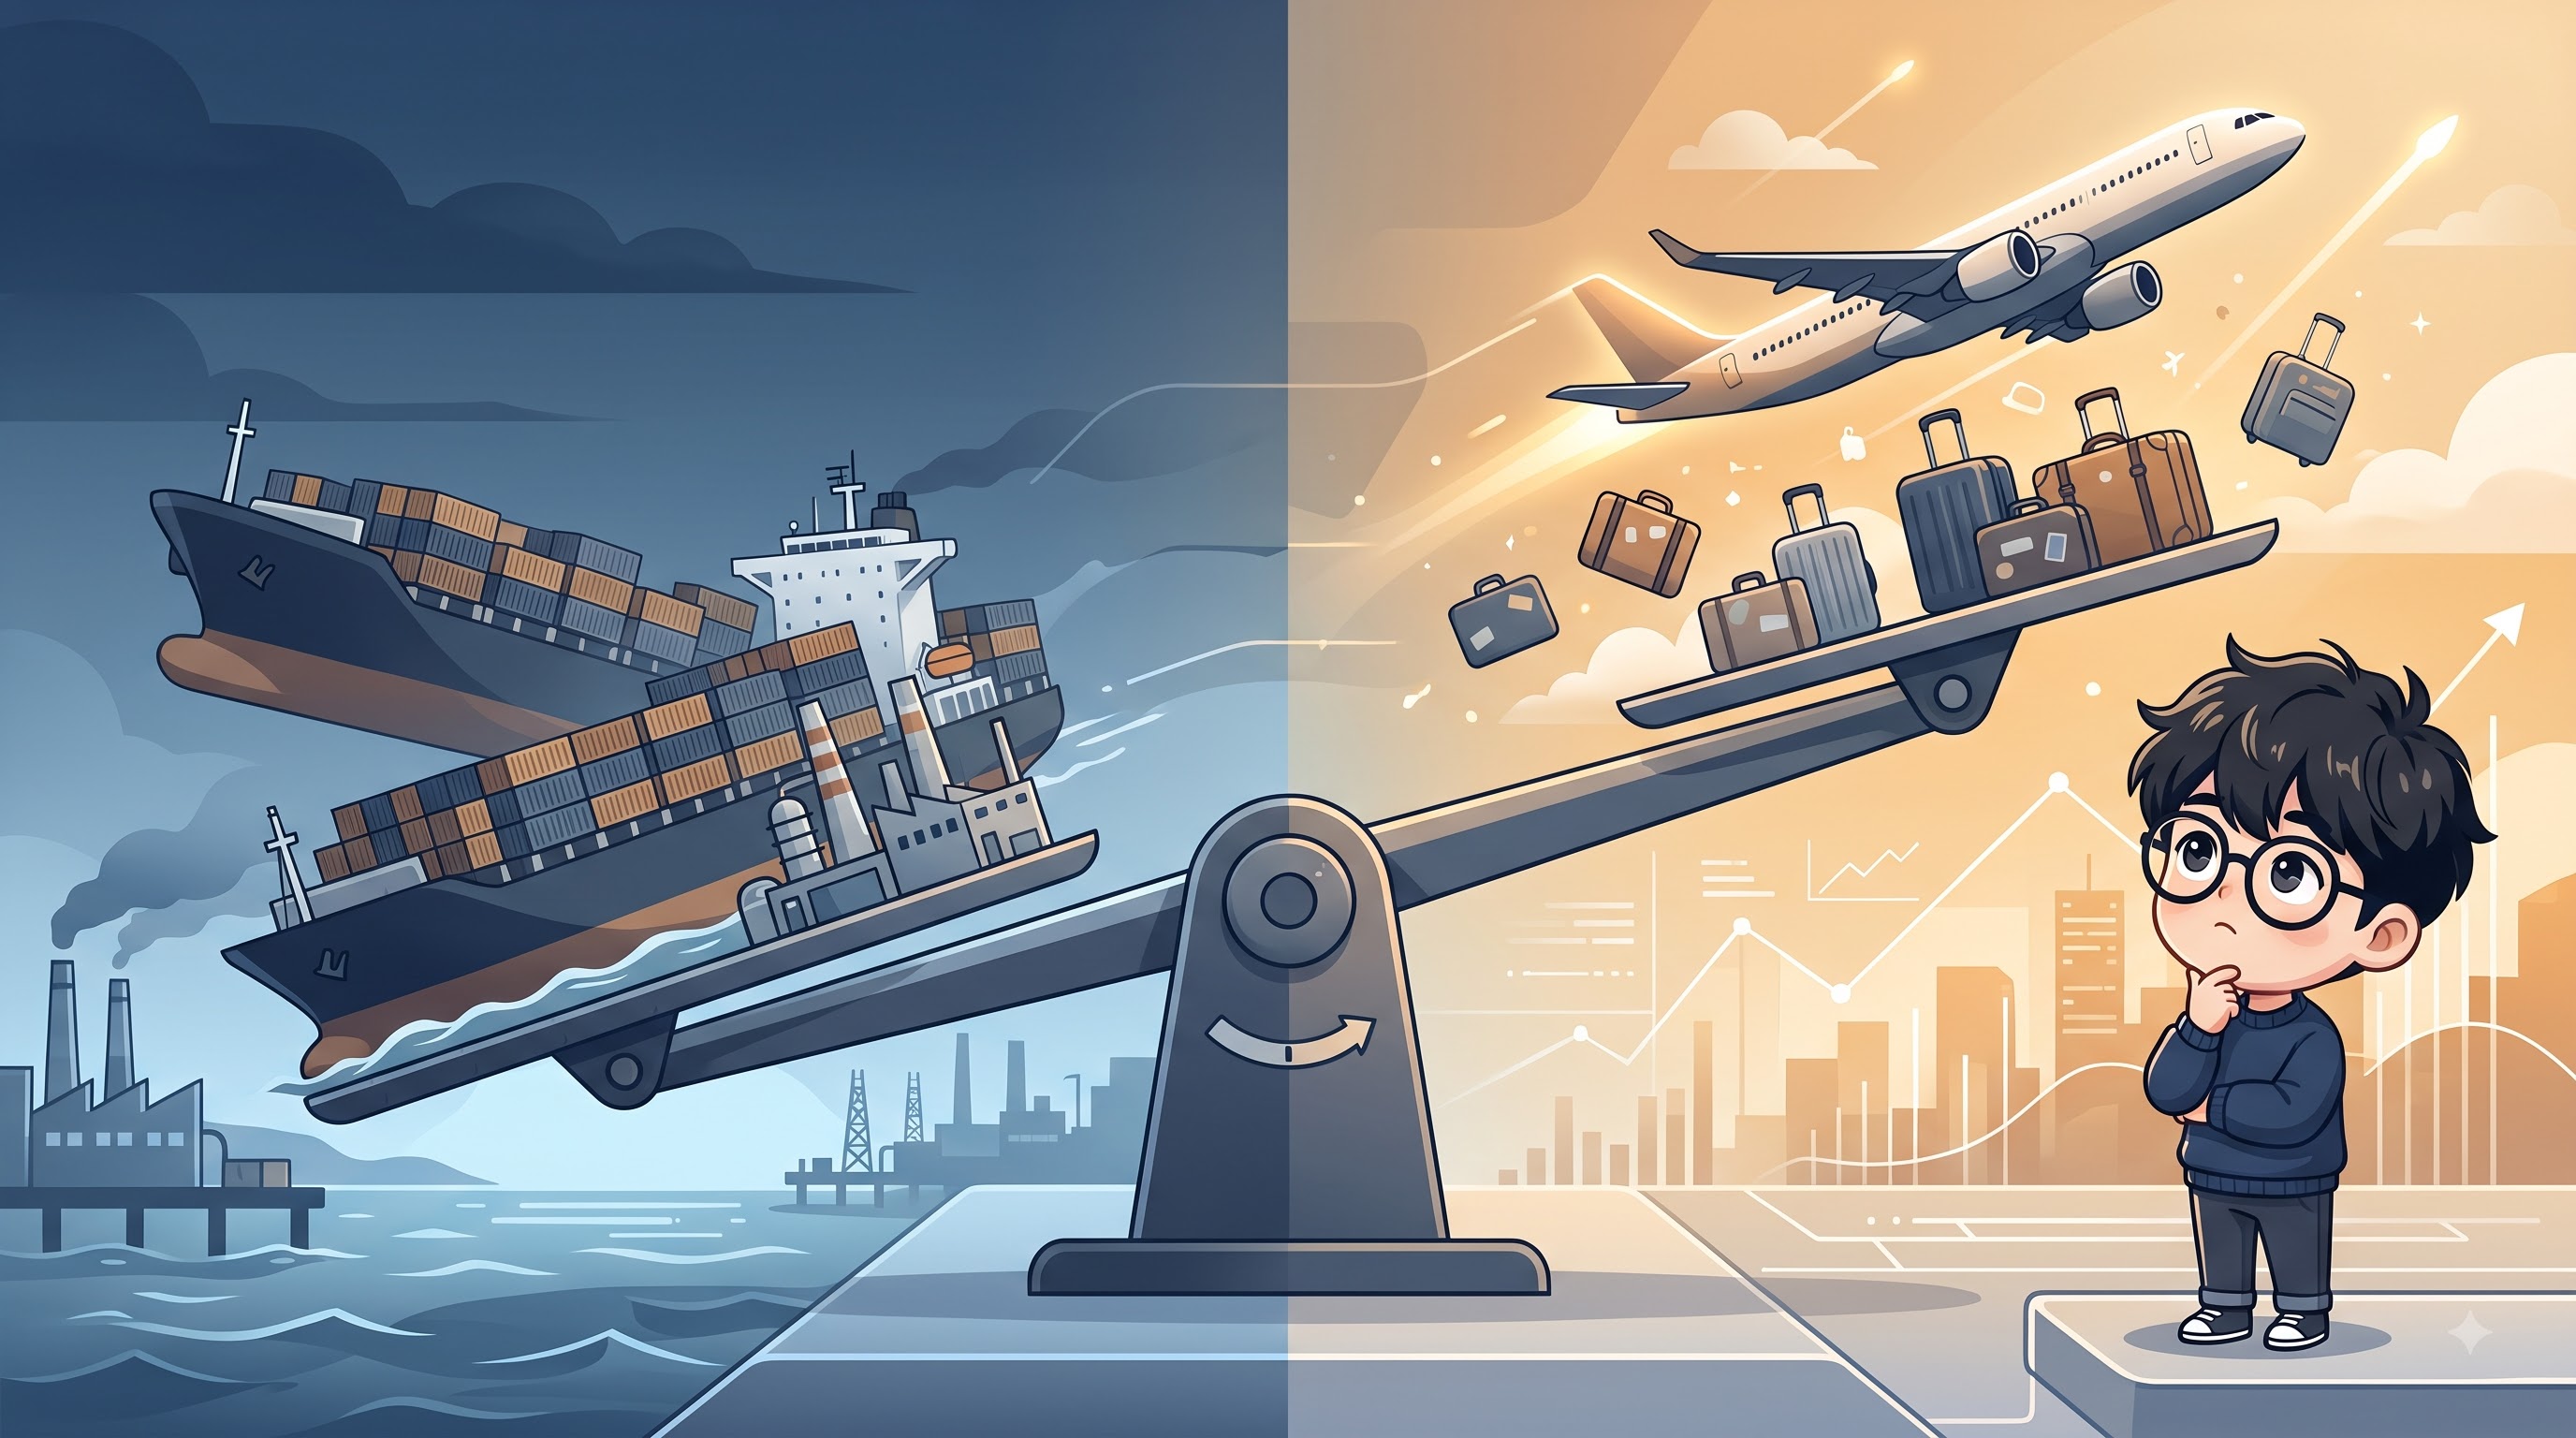
원화 강세는 산업마다 희비를 가릅니다. 해외 매출이 2분기 기준 84%인 삼양식품은 8월 초 대비 주가가 15% 넘게 빠졌습니다. 환차손 우려가 커졌다는 분석이 나왔지만, KB증권은 판매량 성장세가 워낙 강해 부담은 제한적이라는 반론도 제시했습니다. 반대로 기름값과 항공기 리스비를 달러로 내는 대한항공은 비용 부담이 줄며 신고가를 찍었습니다. 한편 반도체 수출주는 교과서와 달리 강세였습니다. AI 사이클이 환율 변수를 압도했기 때문입니다. 교과서는 방향만 알려줄 뿐 정답표는 아닙니다.
STEP 5 — 그래서 (H)를 어떻게 다룰까: 카드 네 장과 통행료
(H)를 고를 때 먼저 알아야 할 것이 있습니다. 환율 엔진을 끄는 데는 숨은 통행료가 있습니다.
- 보수 차이 — TIGER 미국S&P500 총보수는 연 0.0068%인데, TIGER 미국S&P500(H)는 연 0.07%입니다. 약 10배 차이입니다.
- 환헤지 비용 — 환율을 고정하는 스왑 거래에 드는 비용이 한미 금리차만큼 매년 나갑니다. 현재 한미 금리차가 약 0.75%p이므로 이 비용이 연간 수익에서 추가로 빠집니다.
- 환율 상승 시 수익 포기 — 환율이 다시 오르면 (H) 보유자는 그 수익을 전혀 가져가지 못합니다. 2026년 초 환율이 1,559원까지 치솟던 구간에는 언헤지가 이기는 게임이었습니다.
- 장기 적립의 경우 — 10년 넘게 적립하면 환율은 오르내리며 상쇄된다는 시각도 많습니다. 이 관점에서 (H)는 장기 투자자에게 매년 통행료만 내는 구조가 될 수 있습니다.
세계 3대 연기금인 국민연금도 이 문제를 비율로 접근합니다. 환율이 1,500원대까지 치솟자 올봄(2026-04-14 기금운용위 의결 보도 기준) 환헤지 비율을 10%에서 15%로 올렸습니다. 켜거나 끄거나가 아니라, 상황을 보며 비율을 조정하는 방식입니다. 최대 한도는 20%(전략 15%+전술 5%)입니다.
이 순서를 지키면 선택이 달라집니다. ① 지금 내 계좌에 환율 엔진이 켜져 있는지 확인 → ② 환율 추세와 통행료를 비교 → ③ 전부 스위치하거나 비율을 나누는 방식으로 대응하면 됩니다. 환율은 맞히는 게 아니라 이해하고 구조를 파악하는 것입니다. 경제쏙쏙에서 전하는 오늘의 핵심이 바로 이 지점입니다.
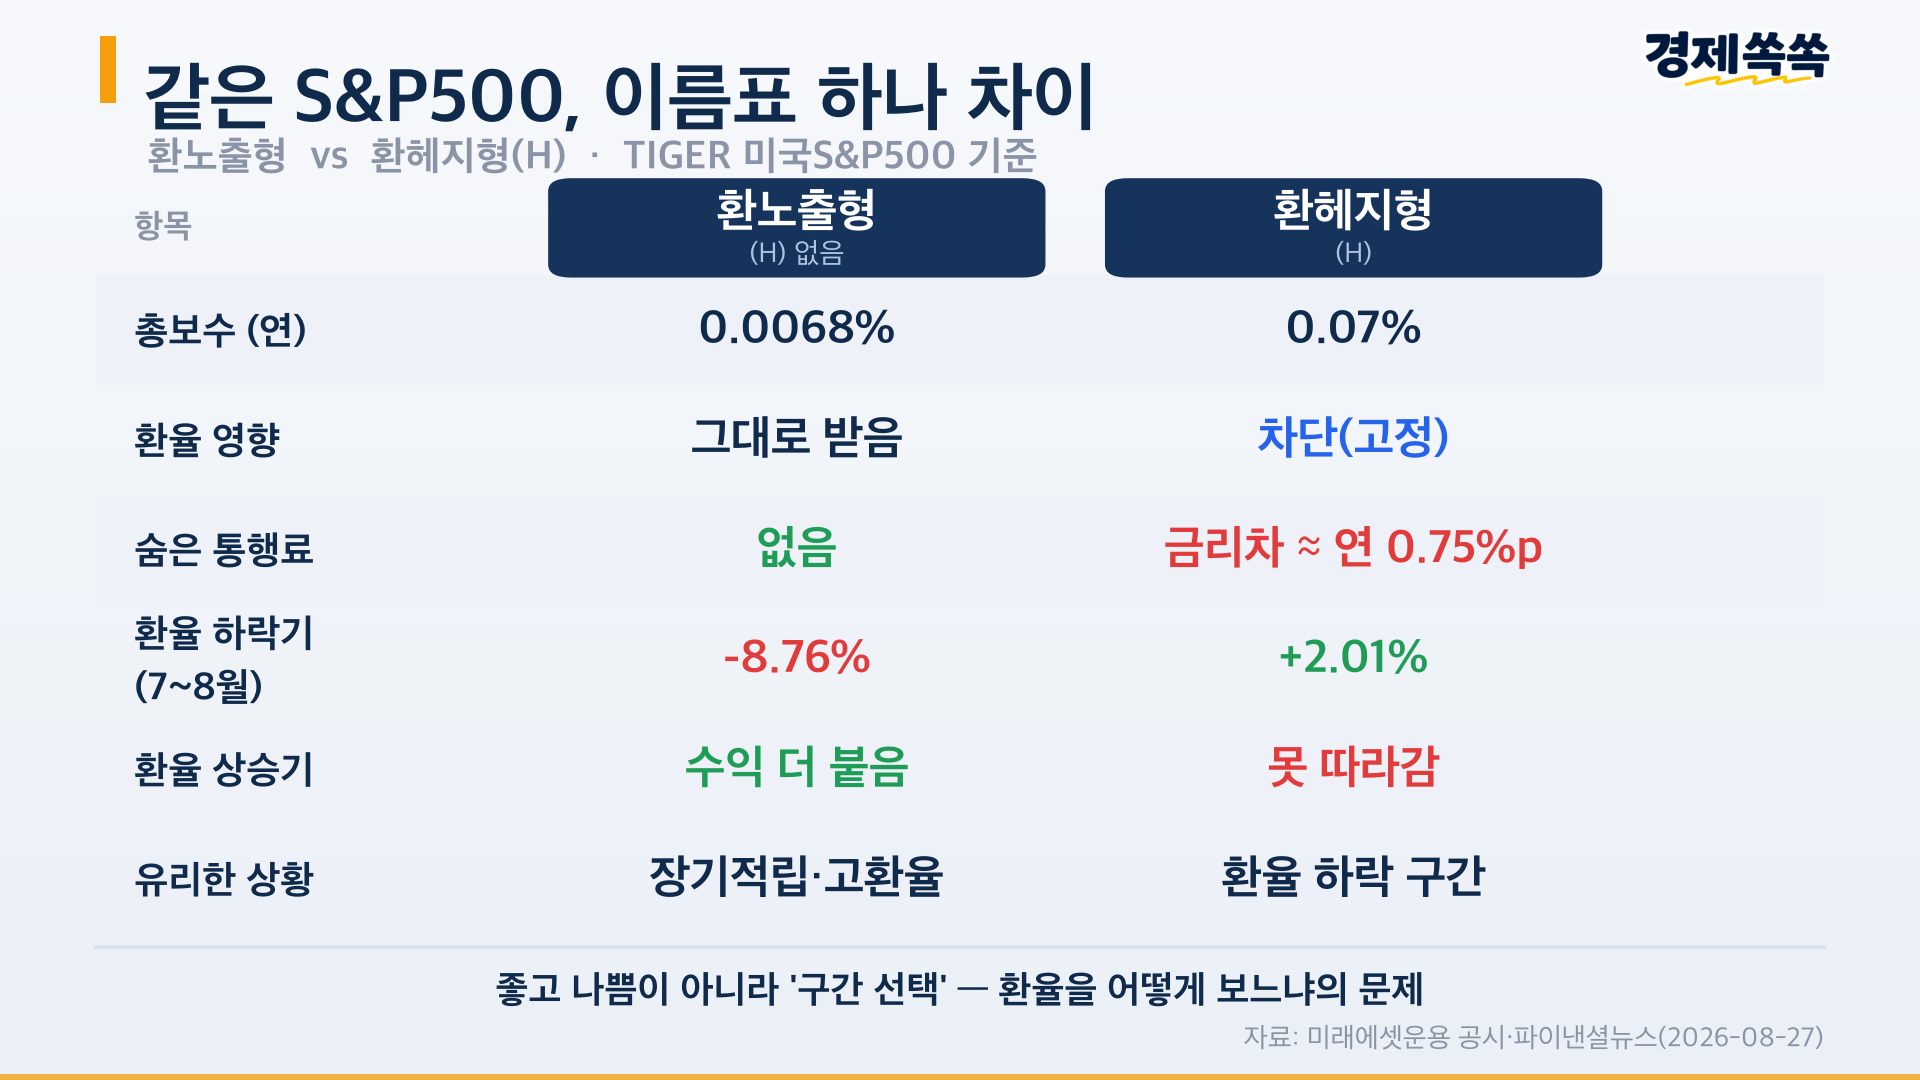
| 항목 | 환노출 (언헤지) | 환헤지 (H) |
|---|---|---|
| 환율 영향 | 그대로 반영 | 차단 |
| 원화 강세 구간 | 불리 | 유리 |
| 원화 약세 구간 | 유리 | 불리 (수익 포기) |
| 총보수 (TIGER 기준) | 연 0.0068% | 연 0.07% |
| 추가 환헤지 비용 | 없음 | 한미 금리차 수준 (현재 약 0.75%p) |
| 장기 적립 적합성 | 환율 상쇄 기대 가능 | 통행료 누적 주의 |
| 국민연금 접근법 | 비율 조정 (10%→15%, 최대 20%) | |
출처
- 파이낸셜뉴스, 2026-08-27
- 기금운용위 의결, 2026-04-14
- 머니투데이, 2026-09-07
- 삼성전자 뉴스룸, 2026-08
- 인베스트조선, 2026-07-22
- IMF COFER, 2026 Q1
- 미 재무부 FiscalData
- IMF, 2026
- CNBC, 2026-09-04
- CNN Money, 2011-08-08 당시 보도
- 뉴시스, 2026-09-08
- 미래에셋운용 공식 공시, 2026-09
- 이데일리, 2026-04-14