핵심 요약
- 2026년 8월 27일, 한국은행이 기준금리를 2.75% → 3.00%로 올렸습니다. 인상 개시 직후 연속 인상은 사상 처음입니다(한국은행, 2026.8.27).
- 5대 은행 최고 금리 3.30%에서 이자소득세(15.4%)를 빼면 세후 2.79%, 여기서 물가상승률 2.8%를 빼면 실질금리는 마이너스입니다(은행연합회 공시·통계청, 2026.8).
- 기본금리 2.30%짜리 상품은 세후 1.95%, 물가를 빼면 −0.85%까지 벌어집니다.
- 같은 날 공시에 연 3.85% 상품도 있었습니다. 세후 3.26%에서 물가를 빼면 +0.46%p — 물가를 이기는 예금입니다.
- 계산법: 세후 이자율(= 금리 × 0.846)에서 물가상승률을 빼세요. 플러스면 돈의 힘이 자랍니다.
2026년 8월 27일, 한국은행이 기준금리를 2.75%에서 3.00%로 올렸습니다(한국은행 통화정책방향 의결문, 2026.8.27). 긴축 전환 직후 연속 인상은 한국은행 역사상 처음 있는 일입니다. 뉴스를 보고 "그럼 예금이나 넣어둘까?" 하는 생각이 드셨다면 — 통장에 돈을 넣기 전에, 계산 하나만 같이 해보시죠. 은행이 먼저 보여주지 않는 계산입니다. 그 끝에 나오는 숫자가 생각과 다를 수 있습니다.
시나리오 ①: 처음으로 목돈을 예금에 넣으려는 당신
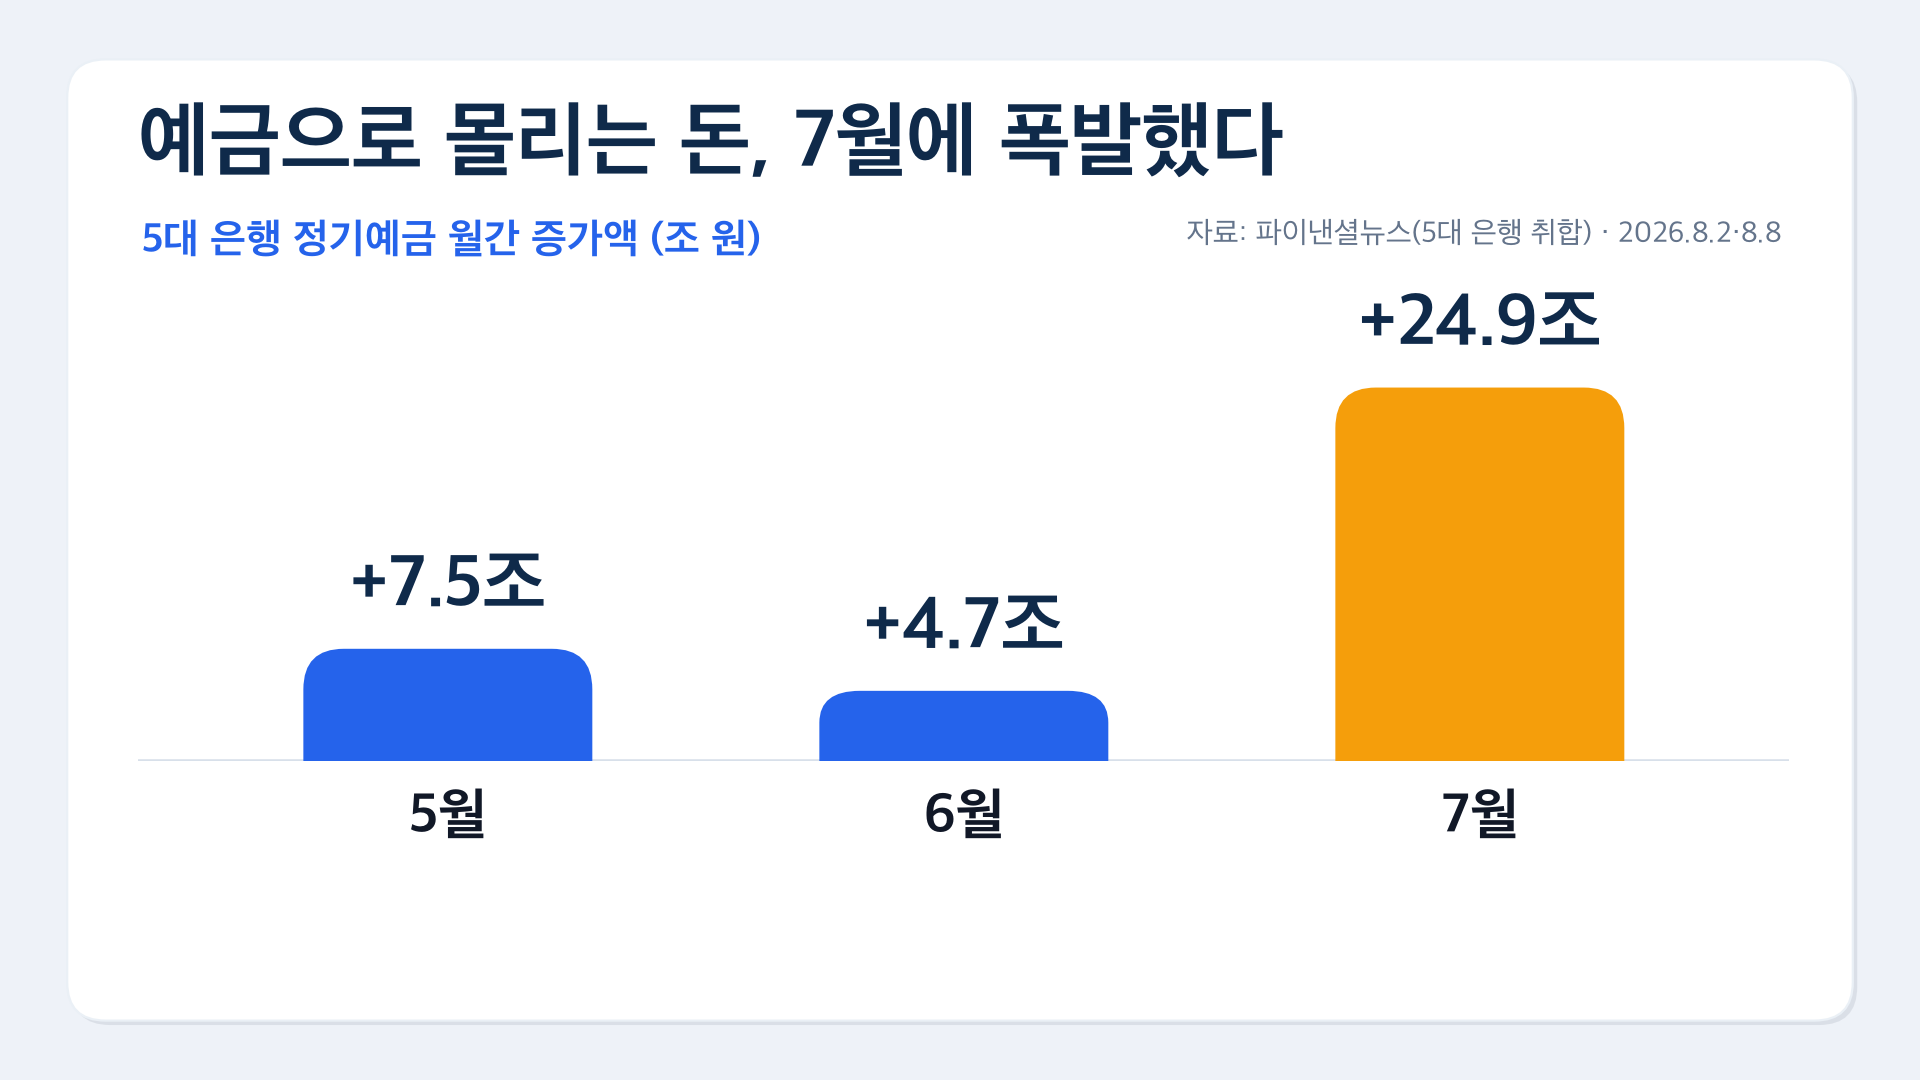
직장 3년 차, 모은 돈 1,000만 원이 생겼습니다. 주식에서 손실을 본 선배들을 보니 예금이 제일 안전해 보입니다. 실제로 돈이 몰리고 있습니다. 5대 은행 정기예금에 2026년 7월 한 달에만 약 25조 원이 유입됐고(파이낸셜뉴스, 2026.8.2), 8월 들어서는 잔액이 991조 원을 넘었습니다. 월간 기준 3년 9개월 만에 가장 큰 증가폭입니다.
그런데 이 시점에서 꼭 해봐야 할 계산이 있습니다. 두 번의 빼기입니다.
2026년 8월 27일 은행연합회 소비자포털 공시 기준, 5대 은행 1년 정기예금 최고 금리는 연 3.30%(우대 조건 전부 포함)입니다.
- 첫 번째 빼기 — 세금. 이자에는 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 붙습니다. 3.30% × 0.846 = 세후 2.79%.
- 두 번째 빼기 — 물가. 2026년 7월 소비자물가 상승률은 2.8%였습니다(국가데이터처(통계청), 2026.8.4). 2.79 − 2.8 = −0.01%p.
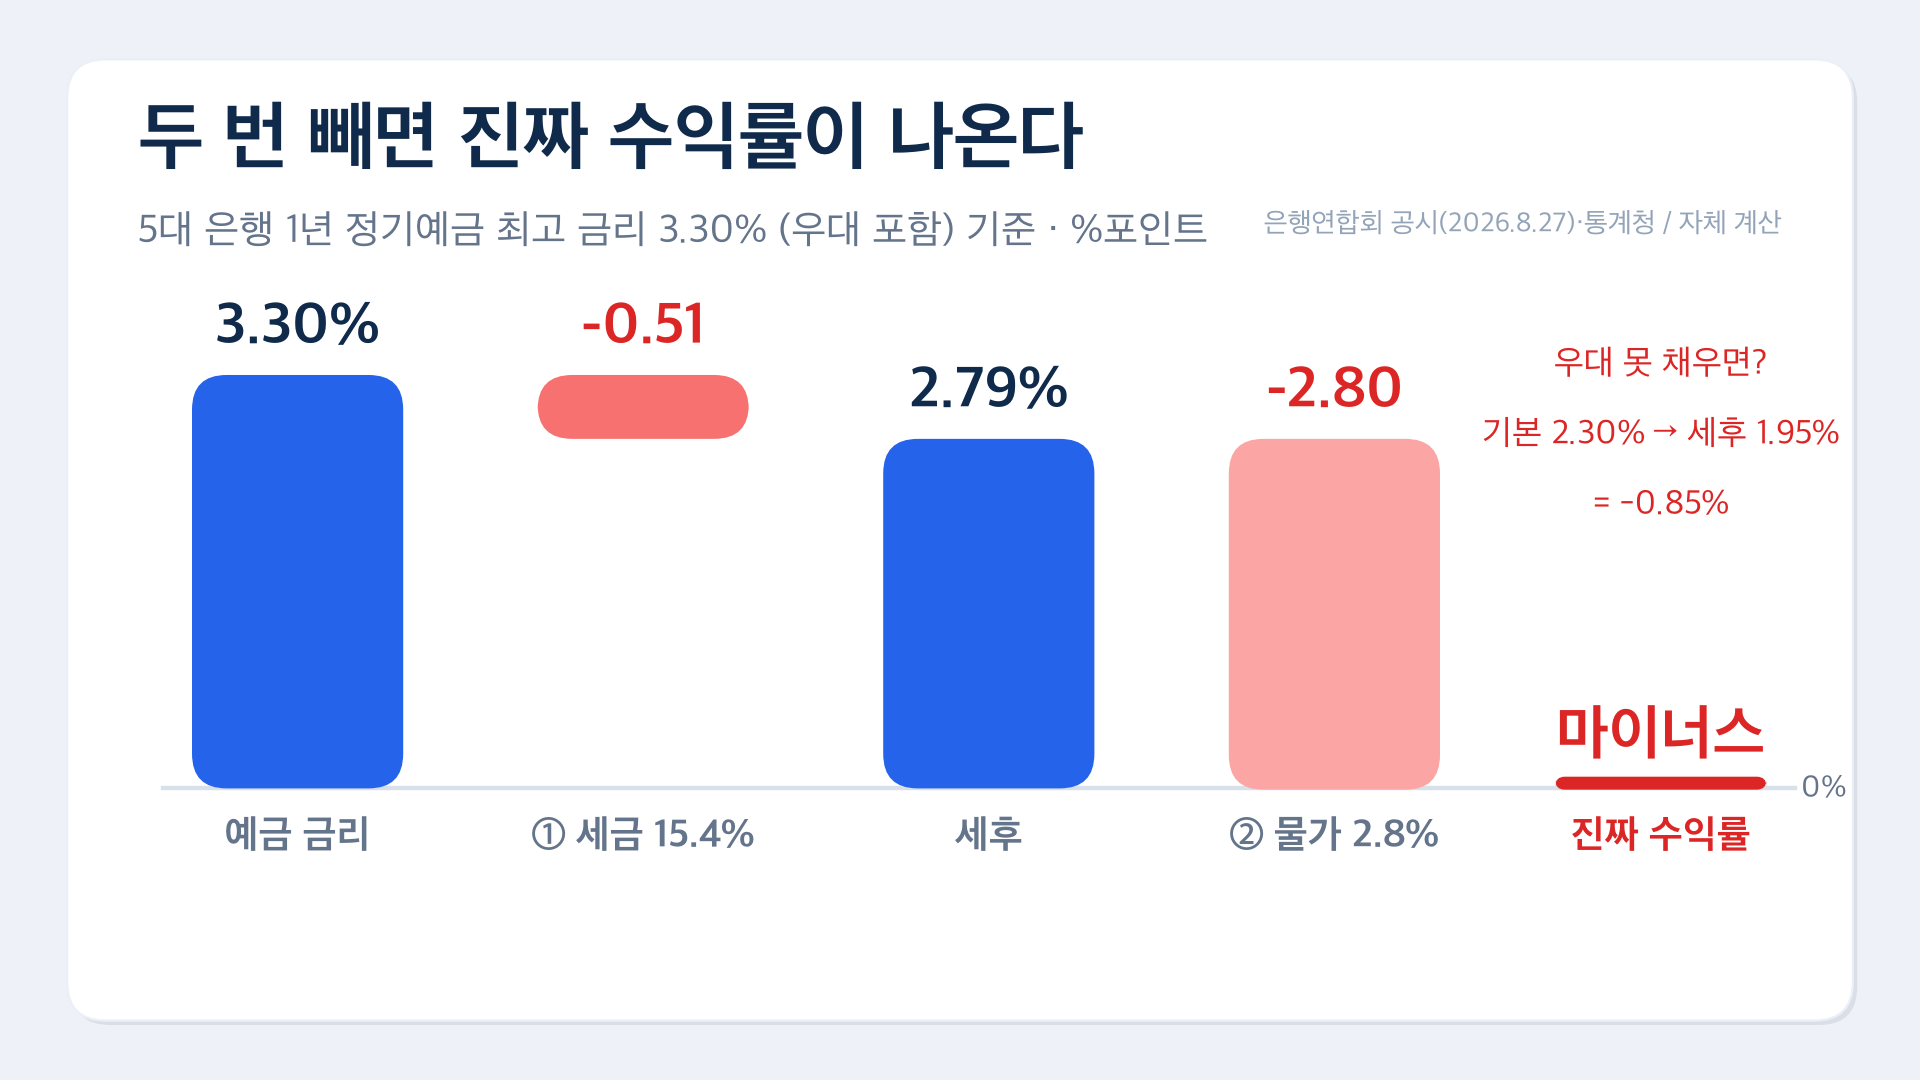
우대 조건을 전부 채운 가장 유리한 조건이, 간발의 차로 물가에 집니다. 통장 숫자는 늘어나는데 내 돈의 구매력은 줄어드는 구조입니다. 잔고에는 마이너스로 찍히지 않으니 눈치채기 어렵습니다.
1,000만 원을 금리 3.0%로 1년 넣으면 이자 30만 원, 세금을 떼면 25만 3,800원이 남습니다. 그 사이 물가가 2.8% 올랐다면 작년에 1,000만 원이던 장바구니는 1,028만 원이 됩니다. 통장은 25만 원 벌었고, 세상 물가는 28만 원 올랐습니다. 실질 구매력은 2만 6,200원 줄어든 겁니다.
이것이 예금의 보이지 않는 비용입니다. 잔고에 절대 마이너스로 찍히지 않기 때문에, 대부분 모르고 지나칩니다.
시나리오 ②: 10년 뒤에 쓸 돈까지 예금에 묶어둔 당신
비상금도 아니고, 은퇴 자금이나 자녀 교육비처럼 기간이 긴 돈까지 보통예금에 그대로 두는 경우가 있습니다. 이 경우 '보이지 않는 마이너스'가 복리로 쌓입니다.
이자가 거의 없는 보통예금에 1,000만 원을 두고, 물가가 연 2.8%씩 오른다고 가정하면 — 10년 뒤에도 통장에는 1,000만 원이 찍혀 있습니다. 그런데 그 돈으로 살 수 있는 것은 지금 기준으로 약 760만 원어치입니다. 아무것도 하지 않았는데 구매력의 4분의 1이 사라진 셈입니다.
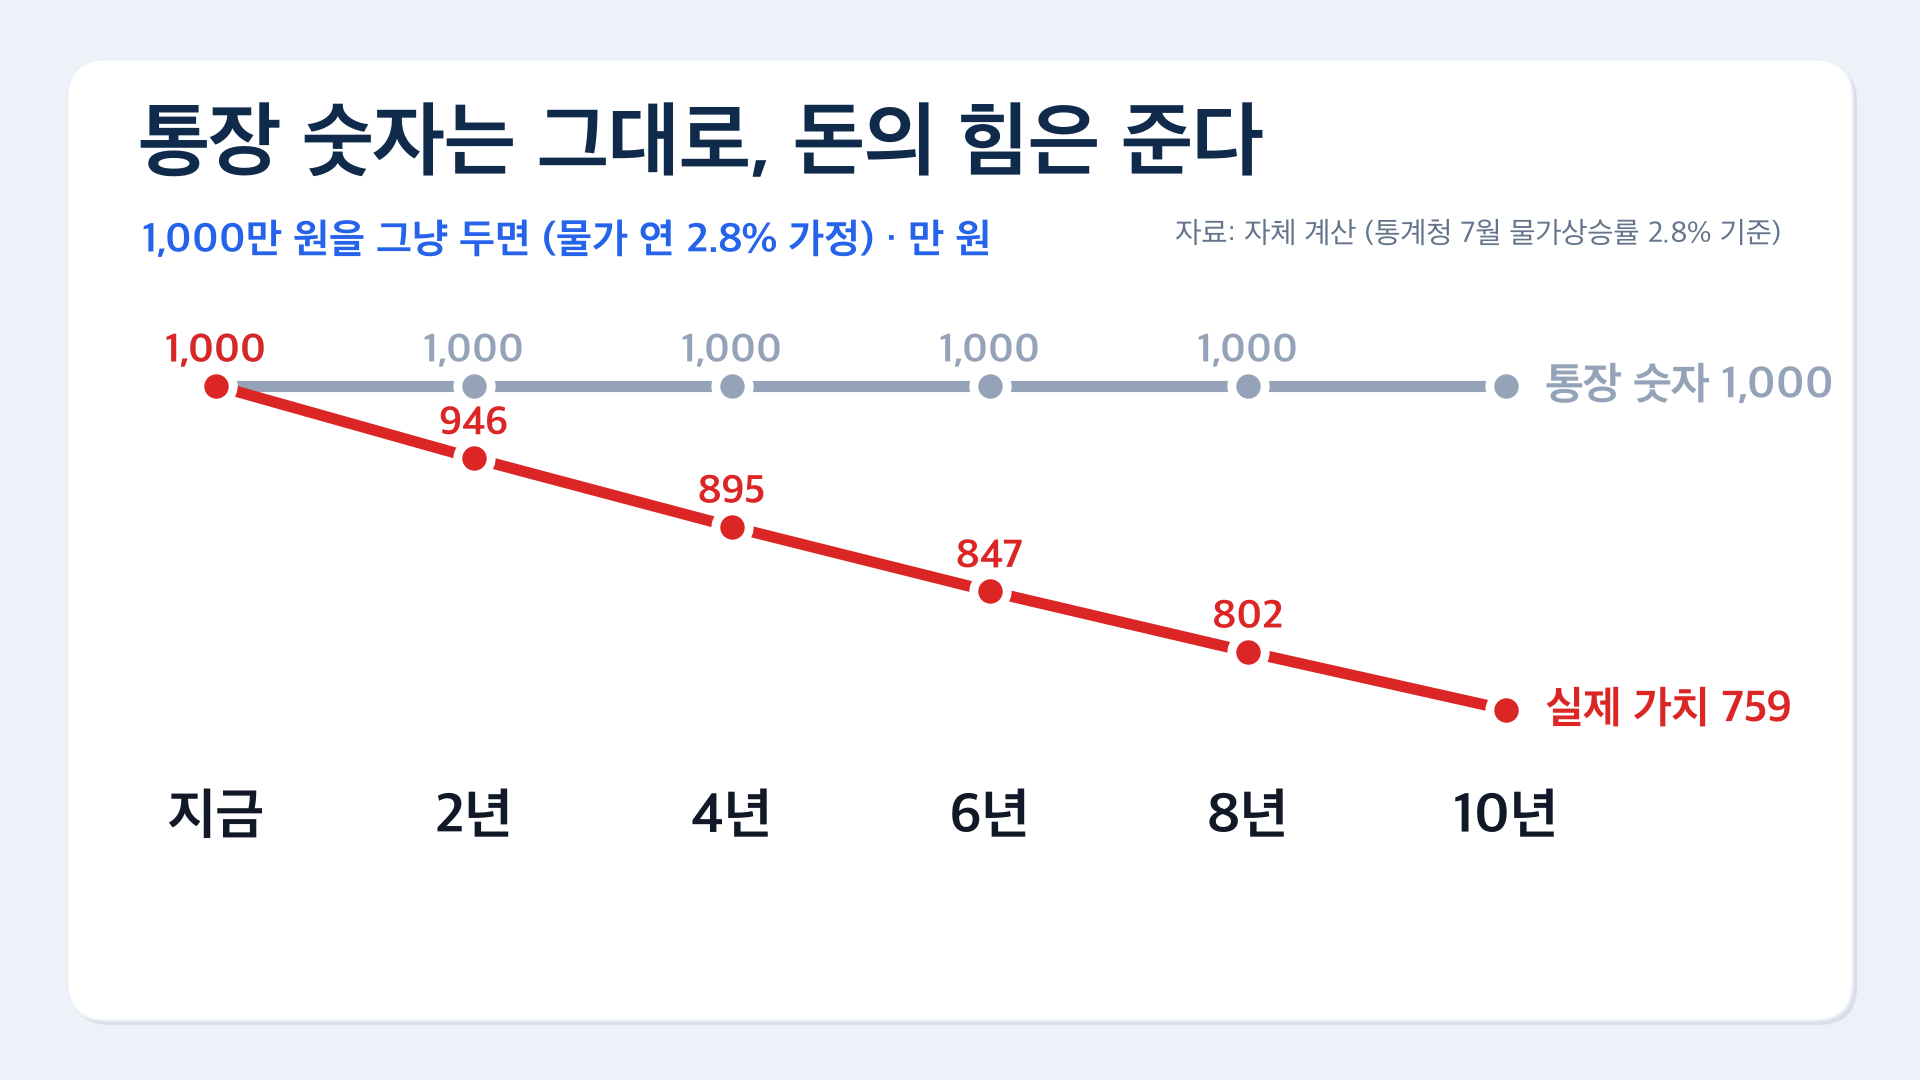
"그래도 주식은 반토막도 나잖아요?" — 맞는 말입니다. 다만 위험의 종류가 다릅니다. 투자는 짧은 시간에 크게 잃을 수 있는 '보이는 위험', 예금만 하는 건 천천히 그러나 꽤 확실하게 줄어드는 '보이지 않는 위험'입니다. 보이지 않는 쪽이 무서운 이유는, 대비를 안 하게 되기 때문입니다.
한 가지 더. 한국은행이 이번에 금리를 올린 이유 자체가 물가가 아직 잡히지 않았다는 신호이기도 합니다. 이자를 더 주는 시대가 온 게 아니라, 물가가 그만큼 끈질기다는 뜻으로 읽을 수 있습니다.
시나리오 ③: 물가를 이기는 예금을 찾으려는 당신
기준금리가 오르면 예금 금리도 따라 오릅니다. 그때 바로 쓸 수 있는 무기가 이 계산법입니다. 같은 날 같은 공시에서도 결과가 갈리는 걸 직접 확인해 보겠습니다.
2026년 8월 27일 공시 기준, SC제일은행 e-그린세이브 정기예금 최고 금리는 연 3.85%였습니다(은행연합회 소비자포털, 2026.8.27). 1,000만 원 기준으로 계산합니다.
- 이자: 38만 5,000원
- 이자소득세 15.4%(5만 9,290원) 차감 후: 32만 5,710원
- 세후 금리: 약 3.26%
- 물가(2.8%) 차감 후: +0.46%p
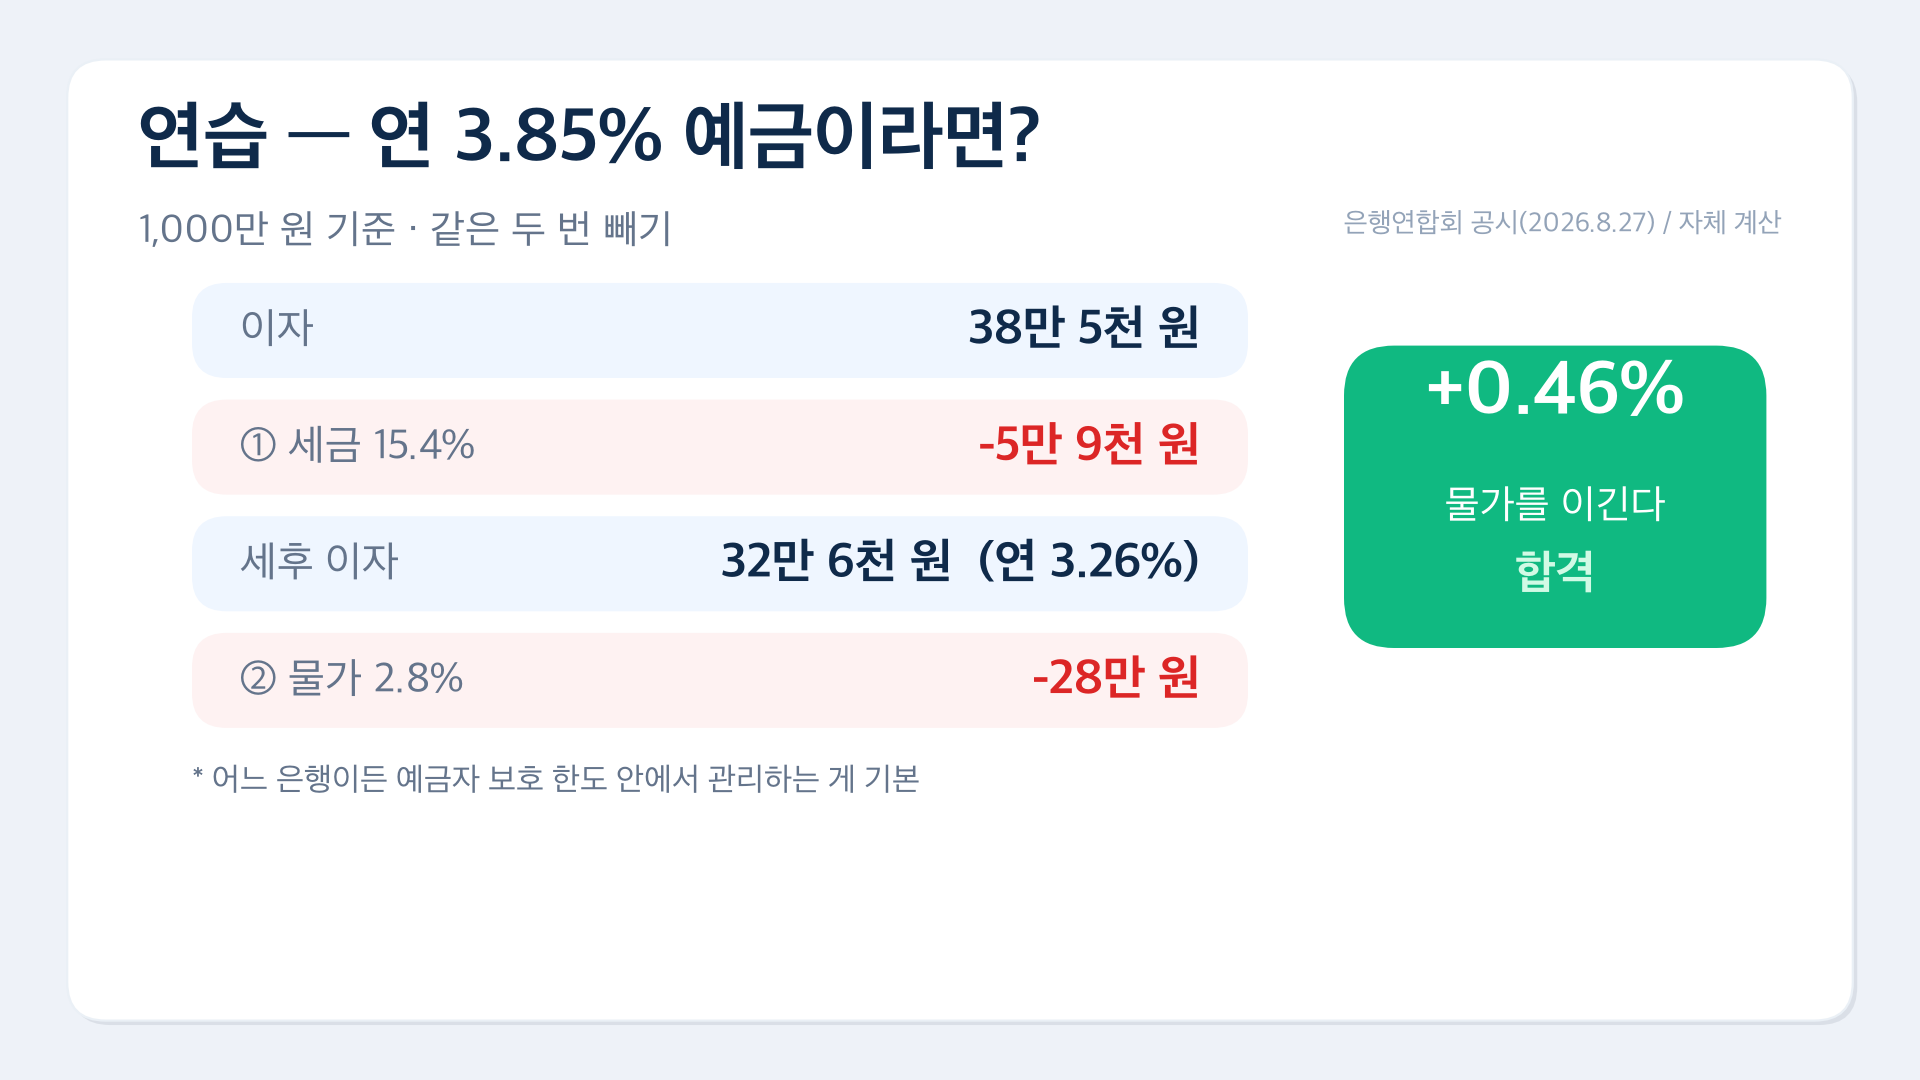
같은 날 공시에 올라온 예금인데도 5대 은행 기본금리 하단(2.30%)은 세후 실질금리 −0.85%p, 이 상품은 +0.46%p로 결과가 완전히 갈립니다. 예금이 좋다 나쁘다가 아니라, 계산해 본 예금과 안 해본 예금이 있는 겁니다. 단, 어느 은행이든 예금자 보호 한도(예금보험공사 기준) 안에서 관리하는 것이 기본입니다.
돈에게 자리를 정해줘야 하는 이유
예금 하지 말라는 얘기가 아닙니다. 돈의 성격에 따라 자리가 달라야 한다는 얘기입니다.
| 돈의 성격 | 우선순위 | 적합한 자리 |
|---|---|---|
| 비상금 · 1~2년 안에 쓸 목돈 | 원금 보전 | 예금 (원금이 안 깨지는 것이 최우선) |
| 5~10년 이상 쓸 긴 돈 | 구매력 방어 | 물가를 이기는 곳 (세후 실질금리 플러스 확인 후 선택) |
기간이 길어질수록 보이지 않는 마이너스가 쌓입니다. 짧은 돈은 안전하게, 긴 돈은 물가를 이길 수 있는 곳에 — 목적별로 자리를 나눠주는 것이 출발점입니다. 어떤 상품이 본인의 기간·조건에 맞는지는 각 금융기관에서 구체적인 내용을 확인하세요.
경제쏙쏙은 어려운 경제를 누구나 이해할 수 있도록 핵심만 쉽고 빠르게 정리합니다. 복리 원칙, 자산배분, 금리와 물가의 관계 — 다음 편에서도 이어서 다룹니다.
본 글은 정보 제공 목적이며 특정 금융상품의 가입·해지 권유가 아닙니다. 투자 판단과 책임은 본인에게 있으며, 정확한 금리·조건은 각 금융기관 공시를 직접 확인하세요.
출처: 한국은행 통화정책방향 의결문(2026.8.27) · 은행연합회 소비자포털 공시(2026.8.27 조회) · 국가데이터처(통계청) 2026년 7월 소비자물가동향(2026.8.4) · 파이낸셜뉴스 등 5대 은행 취합 보도(2026.8) · 이자소득세 15.4% 반영 자체 계산
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.