핵심 요약
- 위기 때 돈은 사라지지 않고 '버틸 수 있는 사람'에게 주인이 바뀐다
- 경제엔 4가지 날씨가 있고, 날씨마다 강한 자산이 다르다 — 한 곳 몰빵은 그 자산이 약한 계절에 통째로 젖는다
- 분산은 만능이 아니다 — 2022년엔 주식·채권이 동시에 -16~17% 무너졌다
- 버티는 구조의 삼각형: 분산 + 현금 + 리밸런싱
- 복잡하면 '현금 30~40% + 지수 적립 + 하락 시 추가매수' 최소 버전부터
폭락장에서 살아남는 사람들은 타이밍을 잘 맞힌 게 아닙니다. 어떤 상황이 와도 무너지지 않는 구조를 미리 만들어뒀습니다. 이 글은 위기 때 자산배분을 어떻게 설계하느냐를 단계별로 정리합니다. 목표는 '한 푼도 안 잃기'가 아니라, 위기가 와도 버텨서 회복까지 살아남는 것입니다.
STEP 1. 위기 때 돈이 어디로 가는지 먼저 이해한다
시장이 반토막 나면 '돈이 증발했다'고들 합니다. 하지만 그 돈은 사라진 게 아닙니다. 겁먹고 헐값에 던진 사람에게서, 버틸 수 있는 사람에게로 주인이 바뀌는 것입니다.
2008년 금융위기가 그 사례입니다. 모두가 패닉 상태일 때 워런 버핏은 골드만삭스에 50억 달러, GE(제너럴 일렉트릭)에 30억 달러를 투자했습니다. 두 건 모두 연 10% 배당을 받는 우선주 조건이었습니다(Goldman Sachs 공식 IR·SEC 공시). 다들 팔았기 때문에 그런 조건이 가능했고, 버크셔는 골드만삭스 투자만으로 약 37억 달러의 이익을 거뒀습니다(Bloomberg, 2011). 버핏이 당시 남긴 말은 명확합니다. "Be fearful when others are greedy, and be greedy when others are fearful."(뉴욕타임스 기고 'Buy American. I Am.', 2008-10-17)
위기는 돈이 사라지는 시간이 아니라 자리를 옮기는 시간입니다. 그 이동에서 '버티는 쪽'에 서려면 구조가 필요합니다.
STEP 2. 경제의 4가지 날씨를 지도로 삼는다
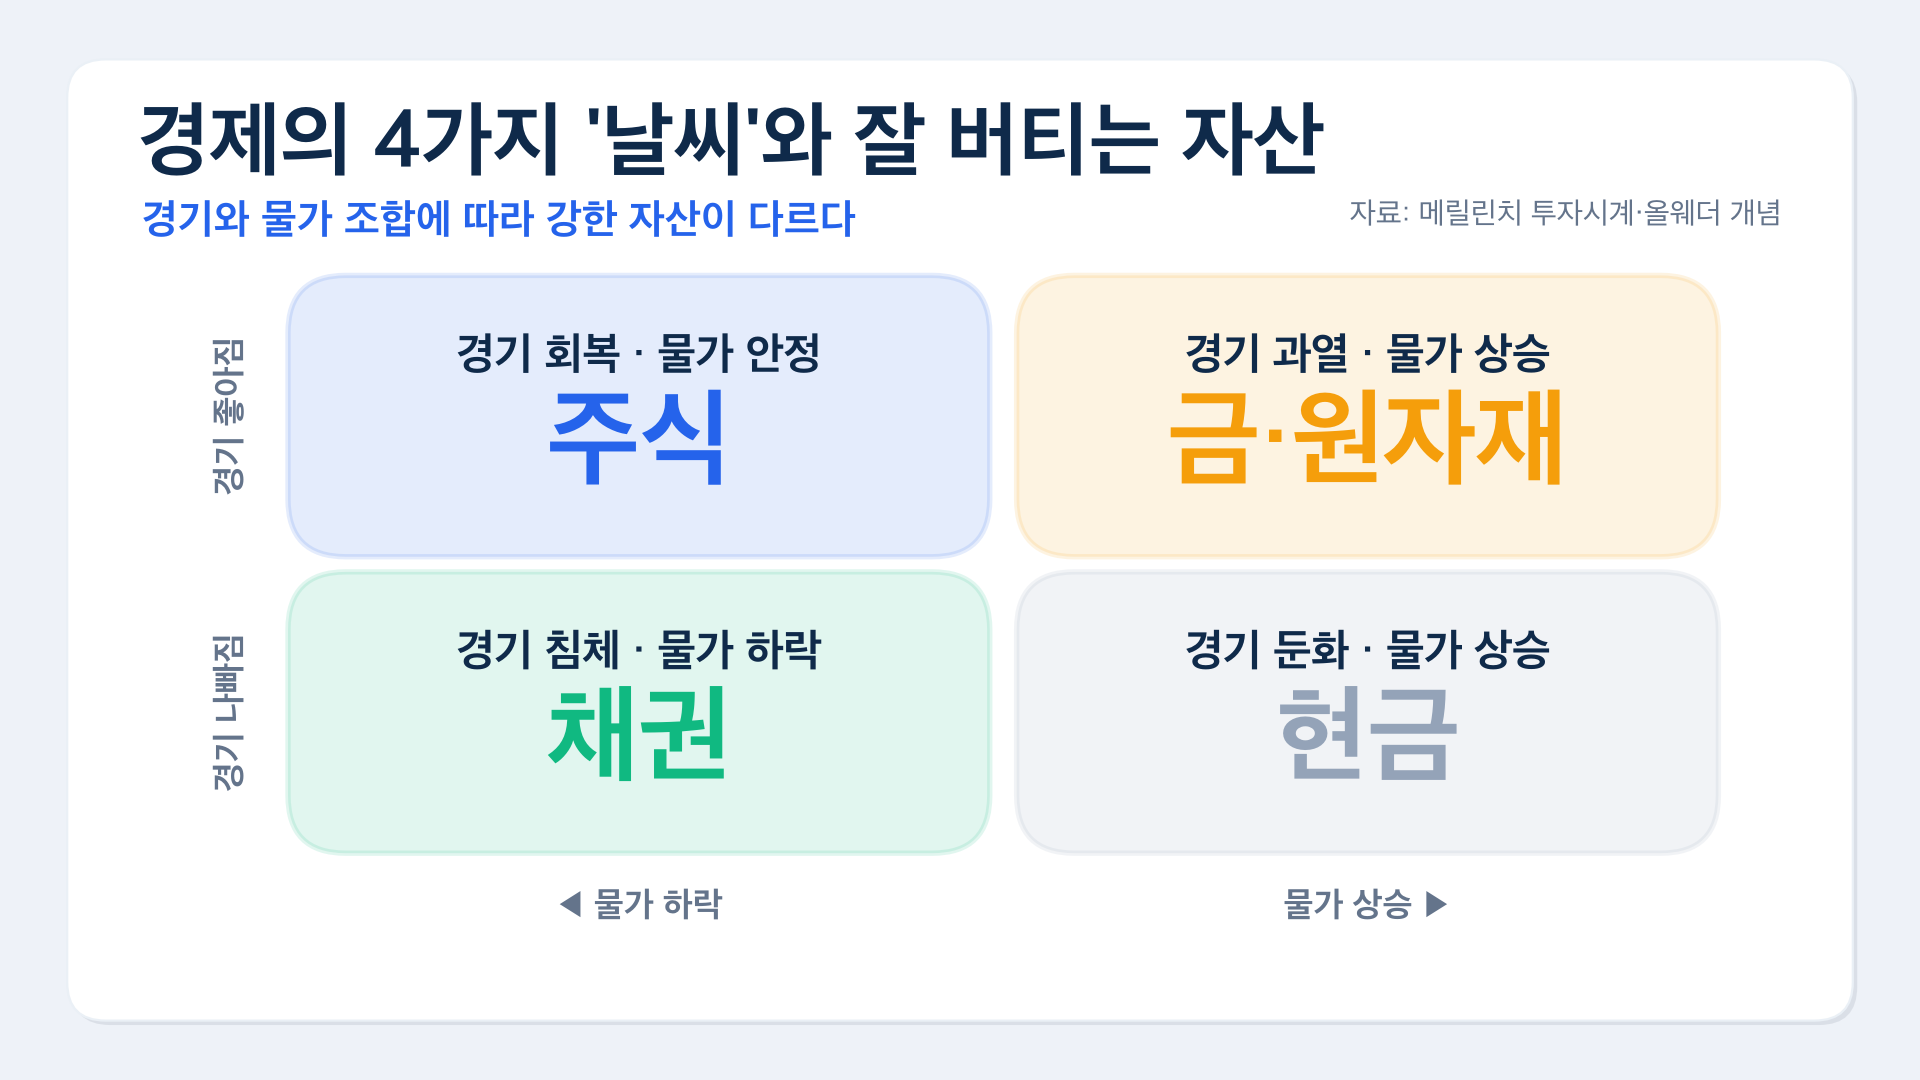
자산배분의 출발점은 단순합니다. 경제엔 4가지 날씨가 있고, 날씨마다 강한 자산이 다릅니다. 기준은 두 가지입니다. 경기가 좋아지냐 나빠지냐, 물가가 오르냐 내리냐.
- 경기 회복·성장 → 주식이 강하다
- 물가 급등(인플레이션) → 금·원자재 같은 실물이 힘을 낸다
- 경기 침체·성장 둔화 → 현금과 장기국채가 방어한다
- 금리 하락·디플레이션 → 채권 가격이 올라간다
이 틀은 메릴린치의 '투자 시계(Investment Clock, Trevor Greetham, 2004)'와 레이 달리오의 4환경 프레임에서 공통으로 나오는 오래된 교과서입니다. 핵심 교훈은 하나입니다. 어떤 자산도 모든 날씨에 강하지 않습니다. 한 곳에 몰아넣으면, 그 자산이 약한 계절이 왔을 때 통째로 젖습니다.
STEP 3. '분산만으로 충분하다'는 착각을 버린다
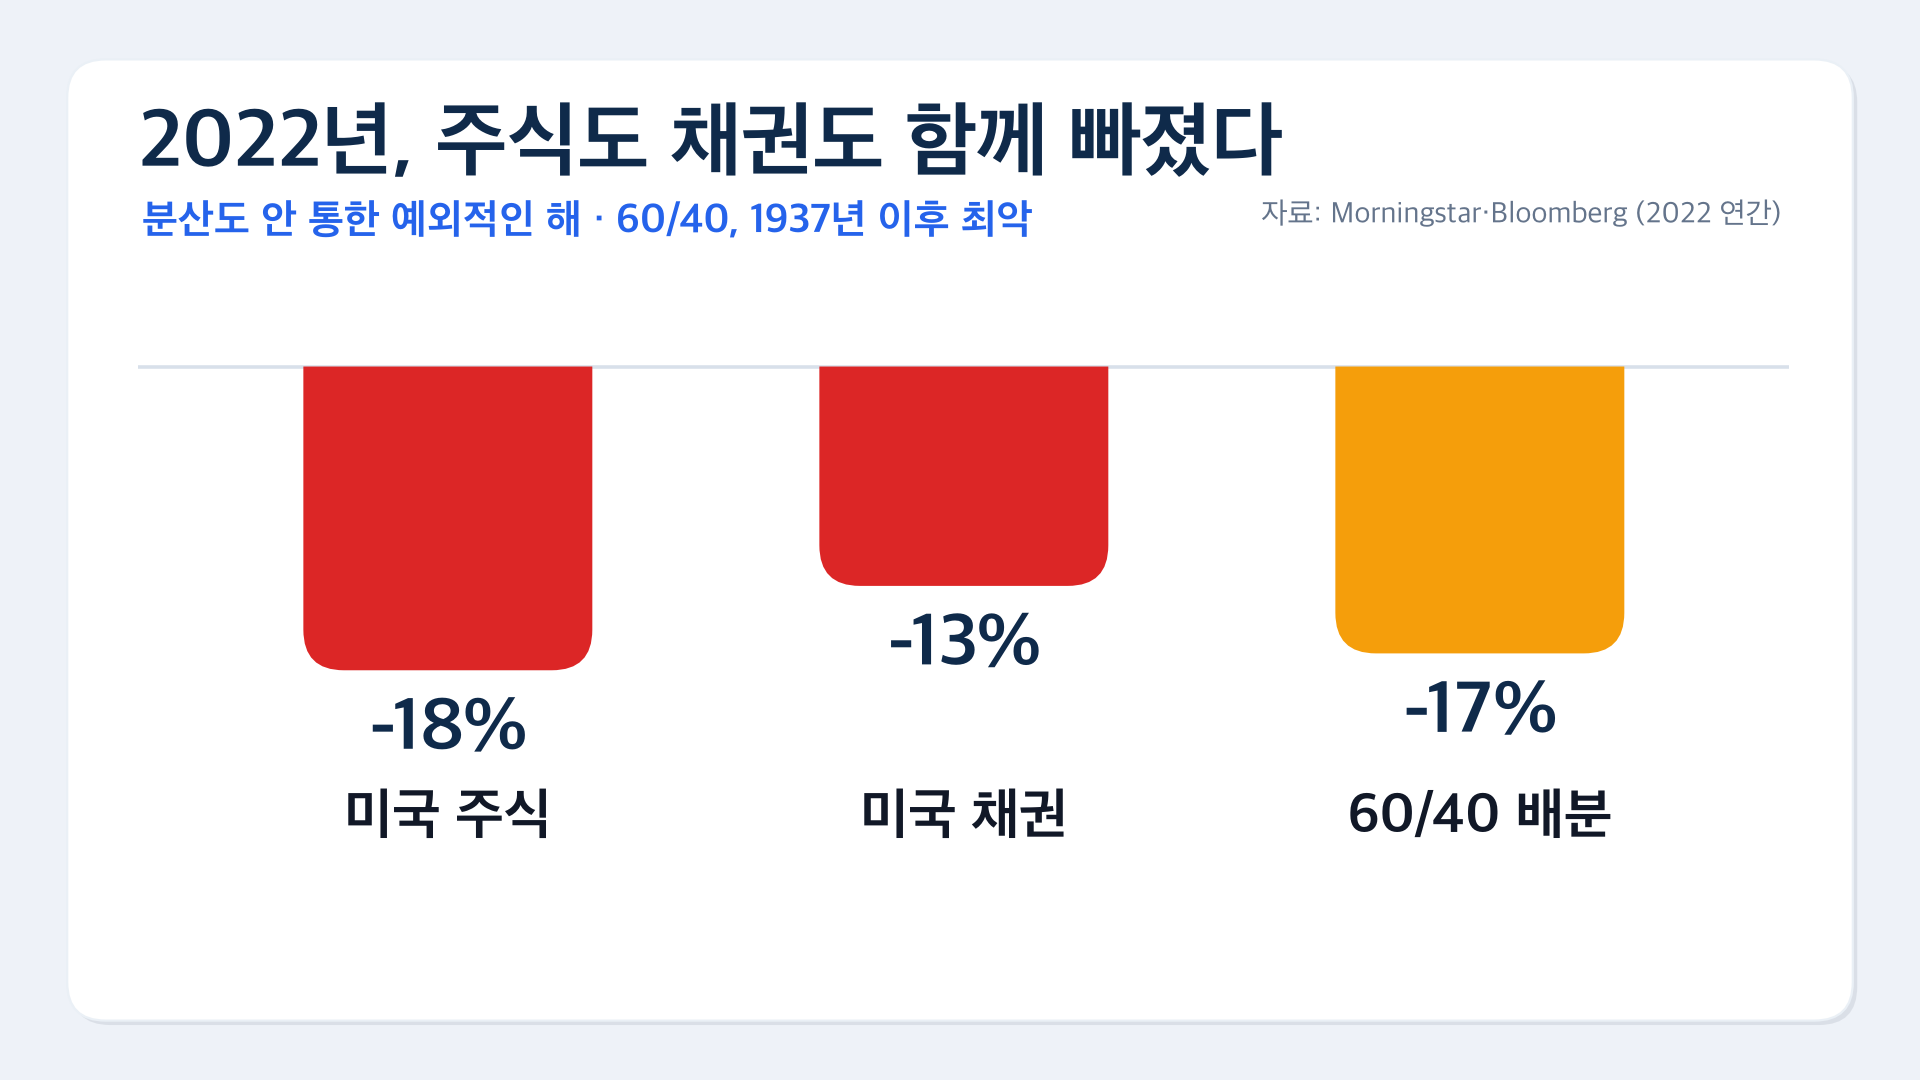
"달걀을 한 바구니에 담지 마라"는 맞는 말이지만, 시작일 뿐입니다. 그냥 나눠 담는다고 모든 위기가 막히지는 않습니다. 2022년이 그 증거입니다.
2022년엔 나눠 담은 사람도 같이 깨졌습니다. 코로나 대응으로 풀린 막대한 유동성에 공급망 차질이 겹쳤고, 러시아-우크라이나 전쟁이 에너지·식량 가격을 끌어올렸습니다. 인플레이션을 잡으려 연준이 40년 만에 가장 빠른 속도로 금리를 올리자 주식과 채권이 동시에 무너졌습니다.
반면 그해 오른 자산은 정확히 '인플레이션 날씨'의 자산이었습니다. 에너지 섹터 약 +59%, 달러(DXY) 약 +8%, 금은 대략 보합이었습니다(Bloomberg Commodity Index, DXY 연말 집계). 2022년은 '4가지 날씨' 논리를 깨뜨린 해가 아니라 오히려 증명한 해입니다. 무너진 건 '주식+채권' 조합이었고, 원자재·현금까지 담은 쪽은 버텼습니다.
교훈: 분산은 만능이 아니라 '대부분의 위기에서의 완충'입니다. 여기에 현금과 규칙을 더해야 버티는 구조가 완성됩니다.
STEP 4. 검증된 자산배분 틀 3가지 중 내 성격에 맞는 것을 고른다
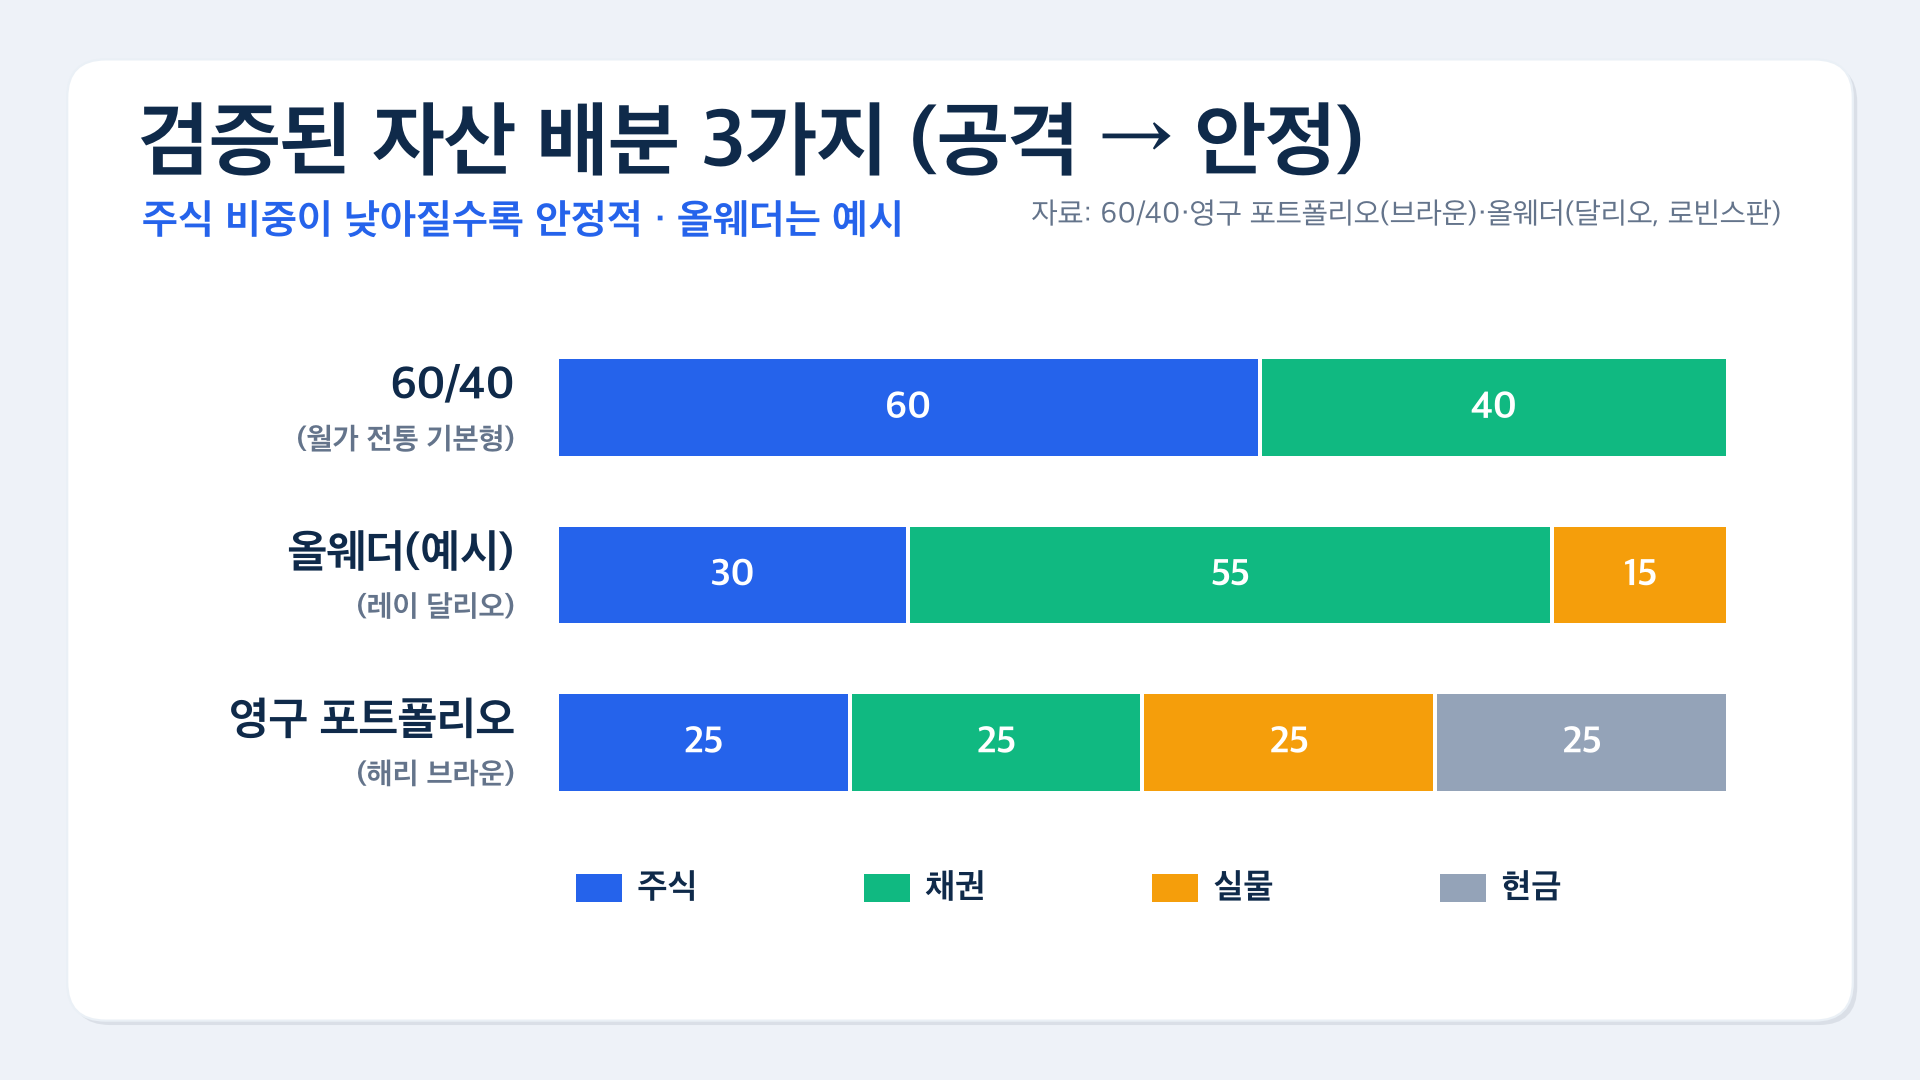
국면을 맞히려 들지 말고, 애초에 어떻게 배분해 둘지가 진짜 답입니다. 오래 검증된 세 가지 틀이 있습니다. 공격적인 순서로 나열합니다.
-
60/40 (월가 전통 기본형)
주식 60%, 채권 40%. 성장은 주식이 끌고, 흔들릴 땐 채권이 받쳐주는 구조입니다. 주식 비중이 높은 만큼 성장 중심이고, 그만큼 변동도 큽니다. -
올웨더 포트폴리오 (레이 달리오, 토니 로빈스 대중화 예시 기준)
주식 30% / 장기국채 40% / 중기국채 15% / 금 7.5% / 원자재 7.5%. 주식을 줄이고 채권과 실물로 균형을 더 잡습니다. 단, 이 숫자는 토니 로빈스 저서 『MONEY: Master the Game(2014)』에서 소개된 간이 예시이며, 브리지워터의 실제 올웨더 펀드(레버리지 포함, 비공개)와는 다릅니다. -
영구 포트폴리오 (해리 브라운)
주식 25% / 장기국채 25% / 금 25% / 현금 25%. 경제의 4가지 날씨에 각각 하나씩 대응시킨 구조입니다. 성장엔 주식, 디플레이션엔 장기국채, 인플레이션엔 금, 경기 침체엔 현금. 연 1회 리밸런싱으로 유지합니다(lazyportfolioetf.com, optimizedportfolio.com).
세 틀의 공통 메시지는 명확합니다. 안전판(채권·금·현금)을 최소 40%, 보수적이라면 절반 이상 함께 들고 가라는 것입니다. 정답은 없습니다. 내 나이, 투자 기간, 감내할 수 있는 손실 폭에 따라 출발점이 달라집니다.
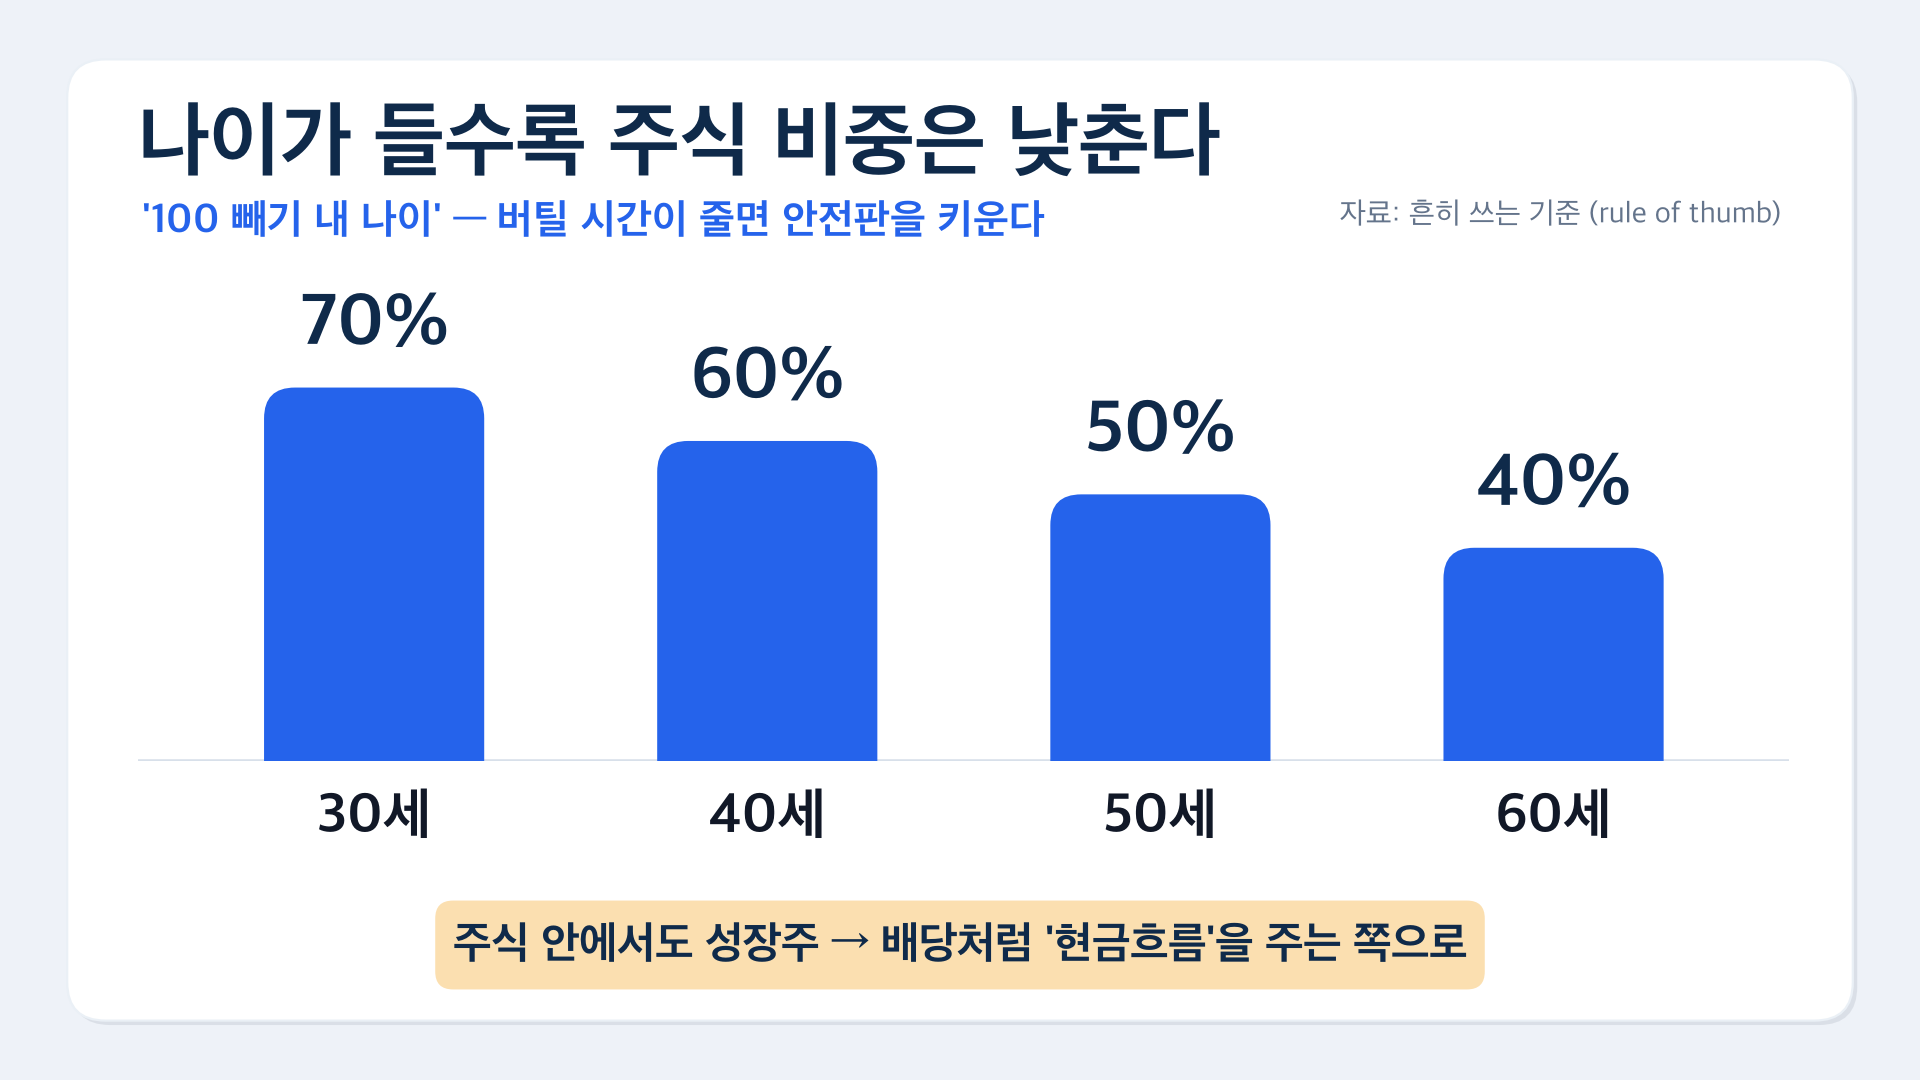
나이와 비중의 관계는 간단한 기준이 있습니다. '100에서 내 나이를 뺀 값'을 주식 비중으로 삼는 방식입니다(흔히 쓰는 휴리스틱이며 정답은 아닙니다). 30세라면 주식 약 70%, 60세라면 약 40%입니다. 젊을수록 폭락 뒤 회복을 기다릴 시간이 길기 때문에 공격적으로 가도 됩니다. 은퇴가 가까울수록 그 회복 기간을 버틸 여유가 줄어드므로, 주식 안에서도 성장주보다 배당주처럼 꾸준한 현금흐름을 주는 쪽으로 무게를 옮기는 것이 일반적입니다.
STEP 5. 현금을 '노는 돈'이 아닌 무기로 배치한다
현금은 위기에서 가장 강력한 역할 두 가지를 합니다.
- 버틸 여유를 만들어줍니다. 현금이 있어야 폭락한 자산을 헐값에 팔지 않고 버틸 수 있습니다. 이 여유가 없으면 마진콜이든 생활비 부족이든 어쩔 수 없이 팔게 됩니다.
- 싸졌을 때 줍는 실탄이 됩니다. 2008년 버핏이 골드만삭스·GE에 파격 조건으로 투자할 수 있었던 것도 결국 실탄이 있었기 때문입니다.
영구 포트폴리오가 현금을 25%나 배치하는 이유가 여기 있습니다. 투자용 현금 이전에, 생활비 3~6개월치는 투자 자금과 완전히 분리해 비상금으로 두는 것이 재무설계의 기본 기준입니다(Fidelity, Vanguard 등). 이 쿠션이 없으면, 위기 때 투자 자산을 팔아 생활비를 충당해야 하는 최악의 타이밍 매도가 발생합니다.
STEP 6. 리밸런싱 — 규칙이 타이밍을 대신 잡게 한다
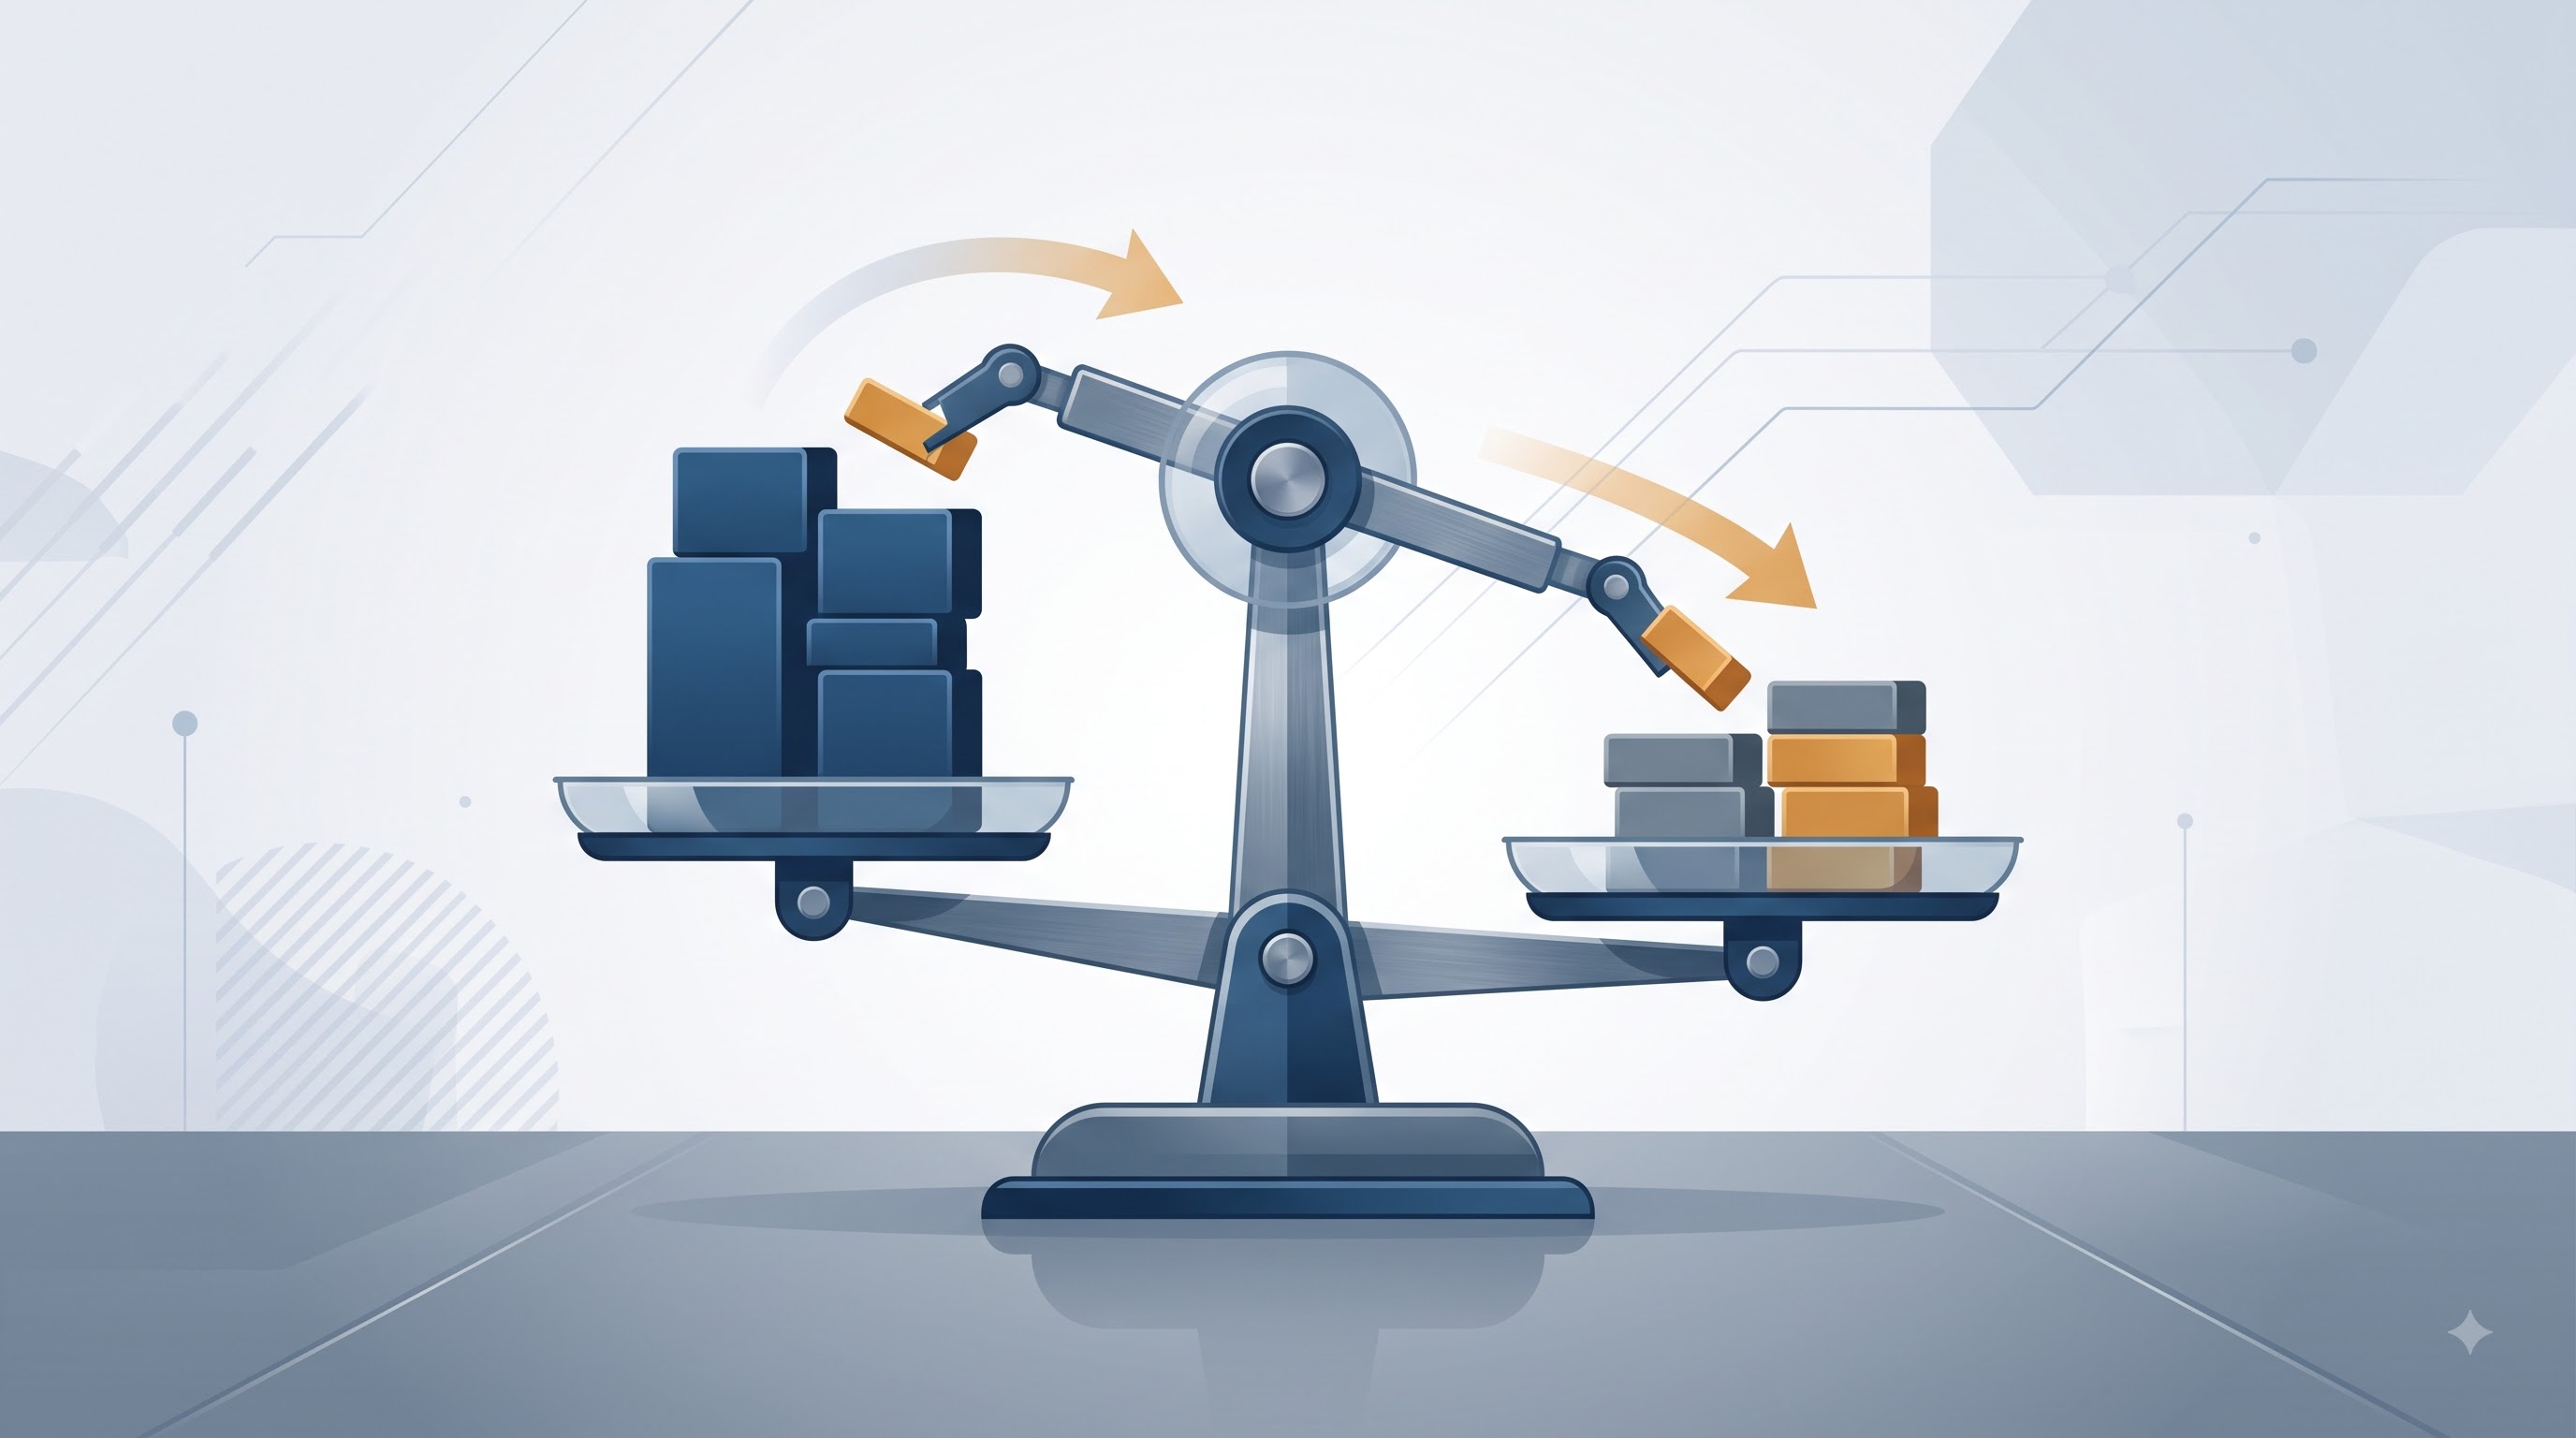
리밸런싱은 처음 정한 자산 비중을 주기적으로(예: 연 1회) 원위치시키는 작업입니다. 단순해 보이지만, 이 안에 핵심 원리가 들어 있습니다.
비중을 되돌리려면 자연스럽게 많이 오른 자산을 덜고, 값이 빠진 자산을 더 담게 됩니다. 이것이 바로 비싸진 것을 팔고 싸진 것을 사는 행동입니다. 내가 바닥을 맞혀서가 아니라 규칙이 시켜서 일어나는 일입니다.
위기로 특정 자산이 폭락하면 감정은 '팔아'라고 소리칩니다. 하지만 리밸런싱 규칙은 반대로 '더 담아'라고 말합니다. 타이밍을 사람이 잡는 게 아니라 구조가 대신 잡아주는 것입니다. 경제쏙쏙에서 강조하는 '버티는 구조'의 핵심이 바로 이 자동화된 규칙입니다.
STEP 7. 복잡하면 가장 단순한 버전부터 시작한다
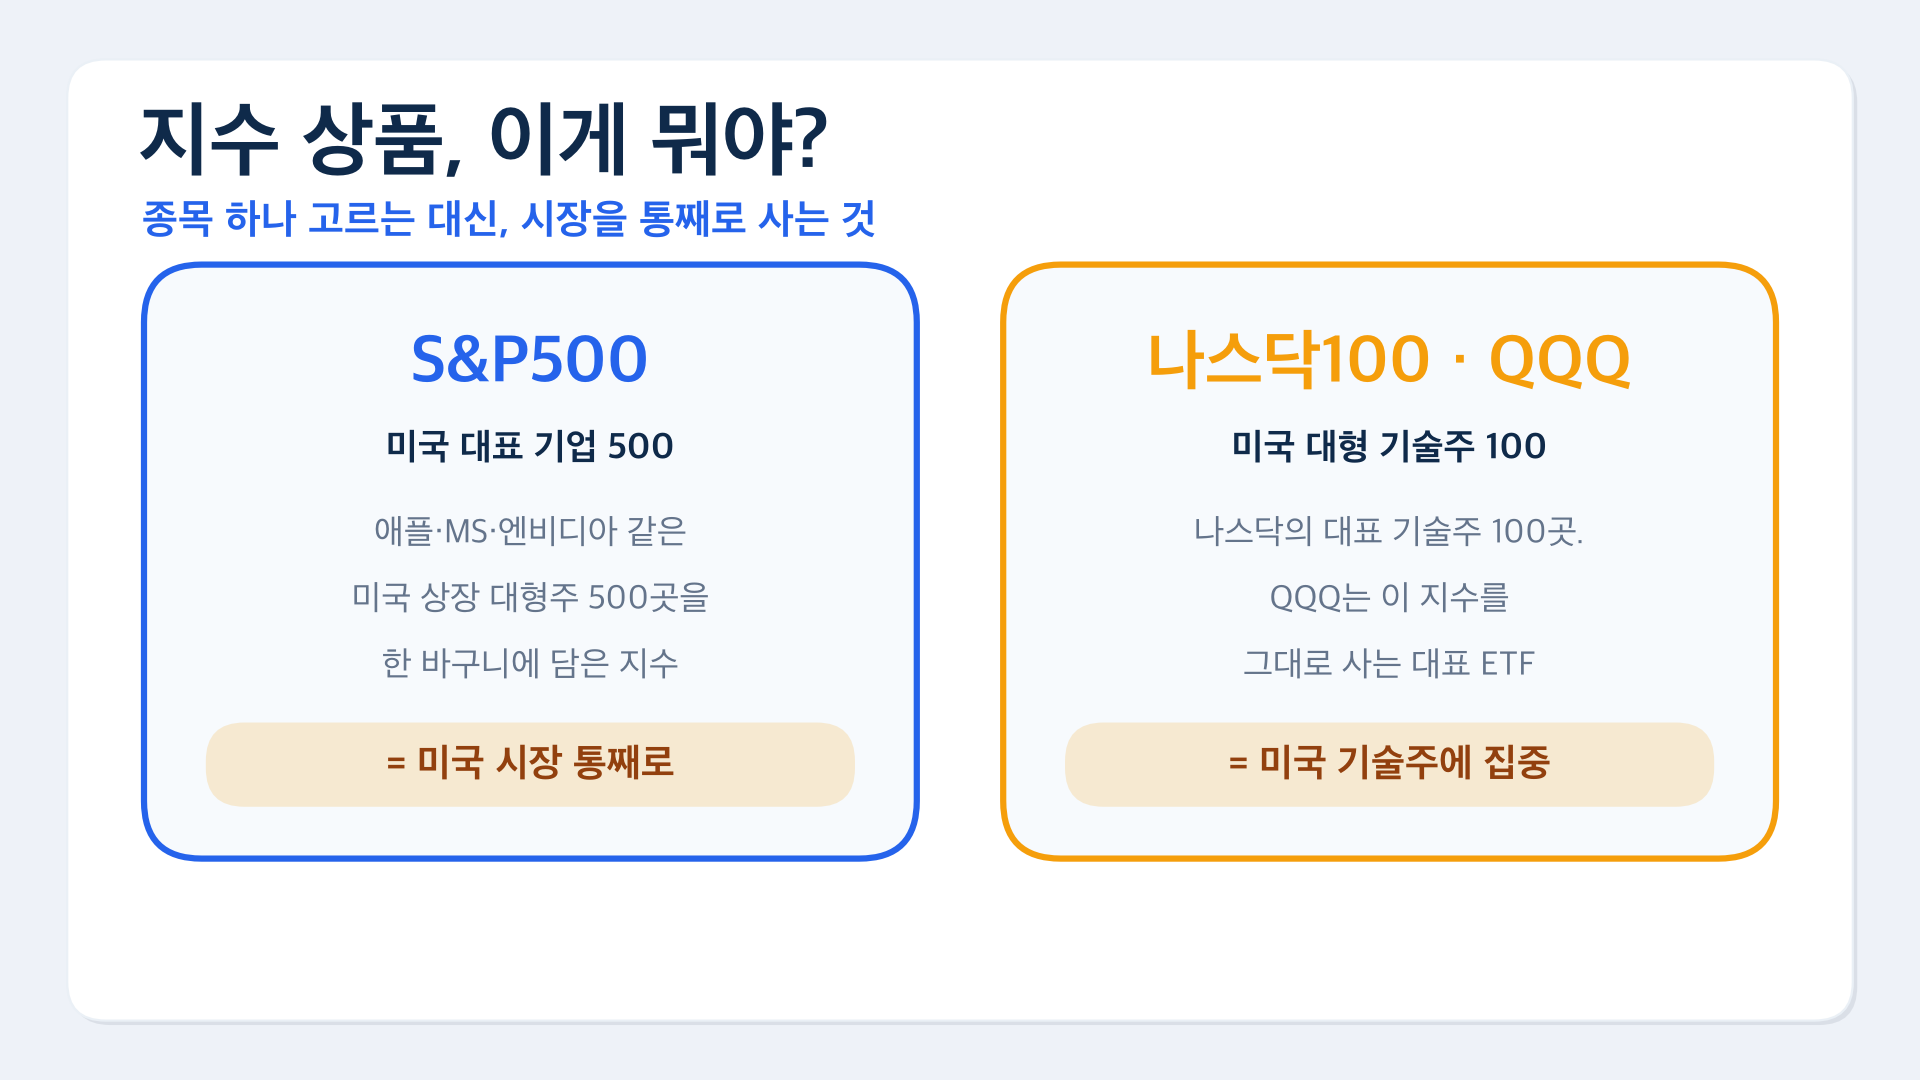
여기까지 챙길 여유가 없다면, 가장 단순한 실전 버전이 있습니다.
- 현금을 30~40%쯤 넉넉히 쥐고 간다. 이것이 버틸 여유이자 줍는 실탄입니다.
- 나머지는 S&P500이나 나스닥100(QQQ) 같은 지수 상품을 정해진 날에 꾸준히 사서 모은다. 종목 고르기 대신 시장 전체를 통째로 담는 방식입니다. 목돈이 있다면 여러 번에 나눠 담는 분할매수, 소득에서 매달 담는다면 적립식입니다. 이름은 달라도 원리는 같습니다 — 사는 시점을 쪼개 고점 몰빵의 최악을 피하는 것입니다.
- 지수가 크게 빠지는 때가 오면, 쥐고 있던 현금으로 좀 더 담는다. 경기는 사이클이 있으니 하락장은 언젠가 반드시 옵니다.
이 방법의 강점은 개인이 이기기 어려운 '종목 고르기'와 '타이밍 맞히기'를 둘 다 건너뛴다는 점입니다. 다만 여기엔 금·원자재가 없습니다. 앞의 4계절 논리와 어긋나 보이지만, 이는 의도된 단순화입니다. 목표가 '모든 계절에 수익 내기'가 아니라 '안 무너지고 계속 사 모으기'이기 때문입니다. 더 촘촘하게 구성하고 싶다면 채권과 금을 추가하면 됩니다.
STEP 8. 한계까지 정직하게 확인하고 전제를 지킨다
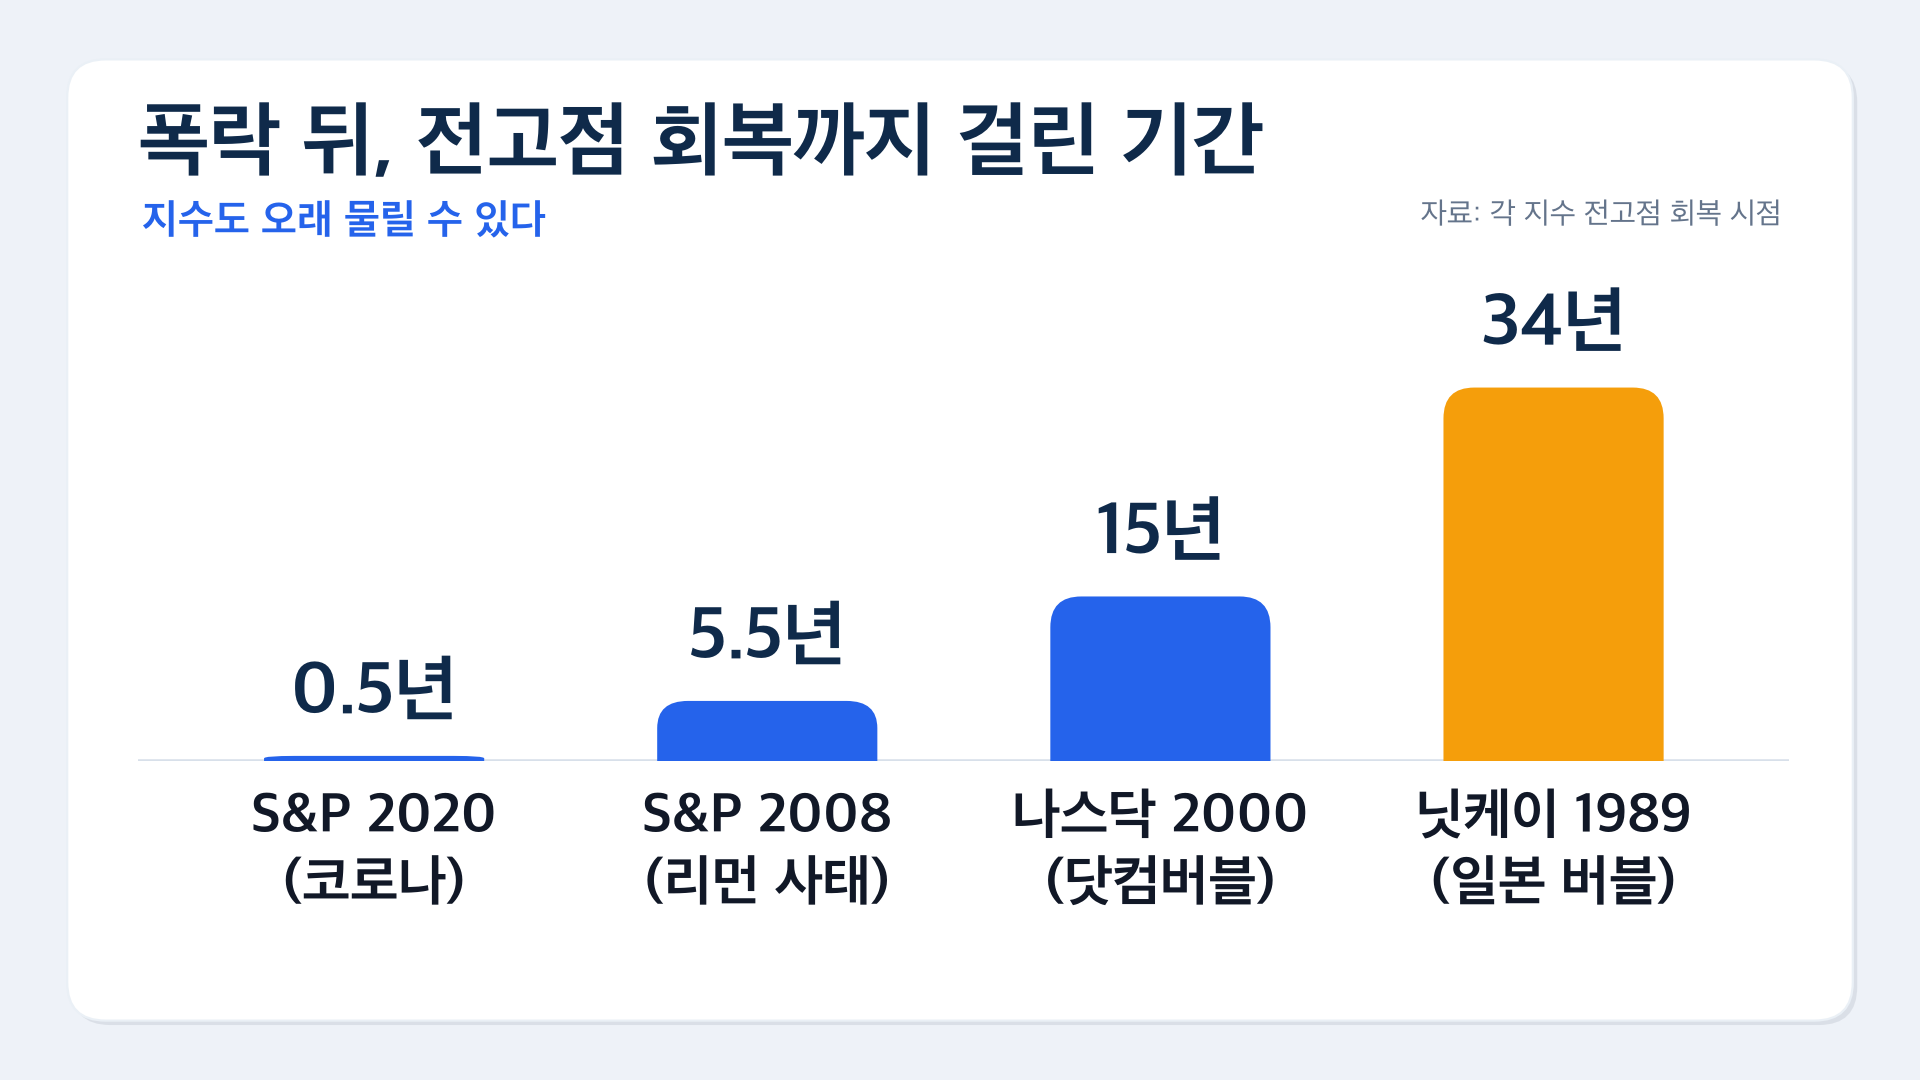
이 방법도 '절대 안 잃는다'는 마법은 아닙니다. 지수도 아주 오래 물릴 수 있습니다.
닛케이가 34년 걸린 이유를 보면, 오히려 구조의 필요성이 드러납니다. ① 한 나라에 몰빵 ② 거품 고점에 한 방 ③ 이후 더 사지 않고 멈춤. 우리가 짜는 구조 — 여러 시장 분산, 꾸준한 적립, 현금 실탄, 긴 호흡 — 는 정확히 이 세 가지를 피하는 설계입니다.
이 방법이 작동하는 전제는 두 가지입니다.
- 당장 쓸 돈이 아니라 오래 묻어둘 수 있는 돈일 것.
- 하락장에 더 담을 현금과 꾸준한 소득이 있을 것.
이 전제가 지켜질 때, 이 단순한 구조는 역사적으로 개인 투자자에게 가장 강력한 방법 중 하나였습니다. '절대'는 없지만, '버틸 수 있으면 이길 확률이 높다'는 것은 꽤 믿을 만한 명제입니다.
이 순서를 지키면 — 3줄 정리
| 단계 | 핵심 행동 | 역할 |
|---|---|---|
| STEP 1~2 | 위기의 본질 이해 + 4가지 날씨 지도 확인 | 방향 설정 |
| STEP 3 | '분산만으로 충분하다'는 착각 버리기 | 오류 제거 |
| STEP 4 | 60/40 · 올웨더 · 영구 포트폴리오 중 내 성격에 맞는 틀 선택 | 구조 설계 |
| STEP 5 | 비상금 3~6개월 분리 + 투자 현금 비중 확보 | 버틸 여유 + 실탄 |
| STEP 6 | 연 1회 리밸런싱 규칙 설정 | 자동 타이밍 장치 |
| STEP 7 | 복잡하면 현금 + 지수 적립 + 하락 시 추가매수 | 최소 실전 버전 |
| STEP 8 | 한계 확인 + 두 가지 전제 지키기 | 현실 점검 |
이 순서를 지키면 시장을 매번 맞히지 않아도 됩니다. 위기가 와도 덜 흔들리고, 남들이 팔 때 오히려 줍는 쪽에 서 있게 됩니다. 결국 돈은 시장을 잘 맞히는 사람이 아니라, 어떤 상황에서도 버틸 준비가 된 사람 쪽으로 흘러갑니다. 경제쏙쏙에서는 이 구조를 더 다양한 사례와 함께 계속 정리해드립니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.