핵심 요약
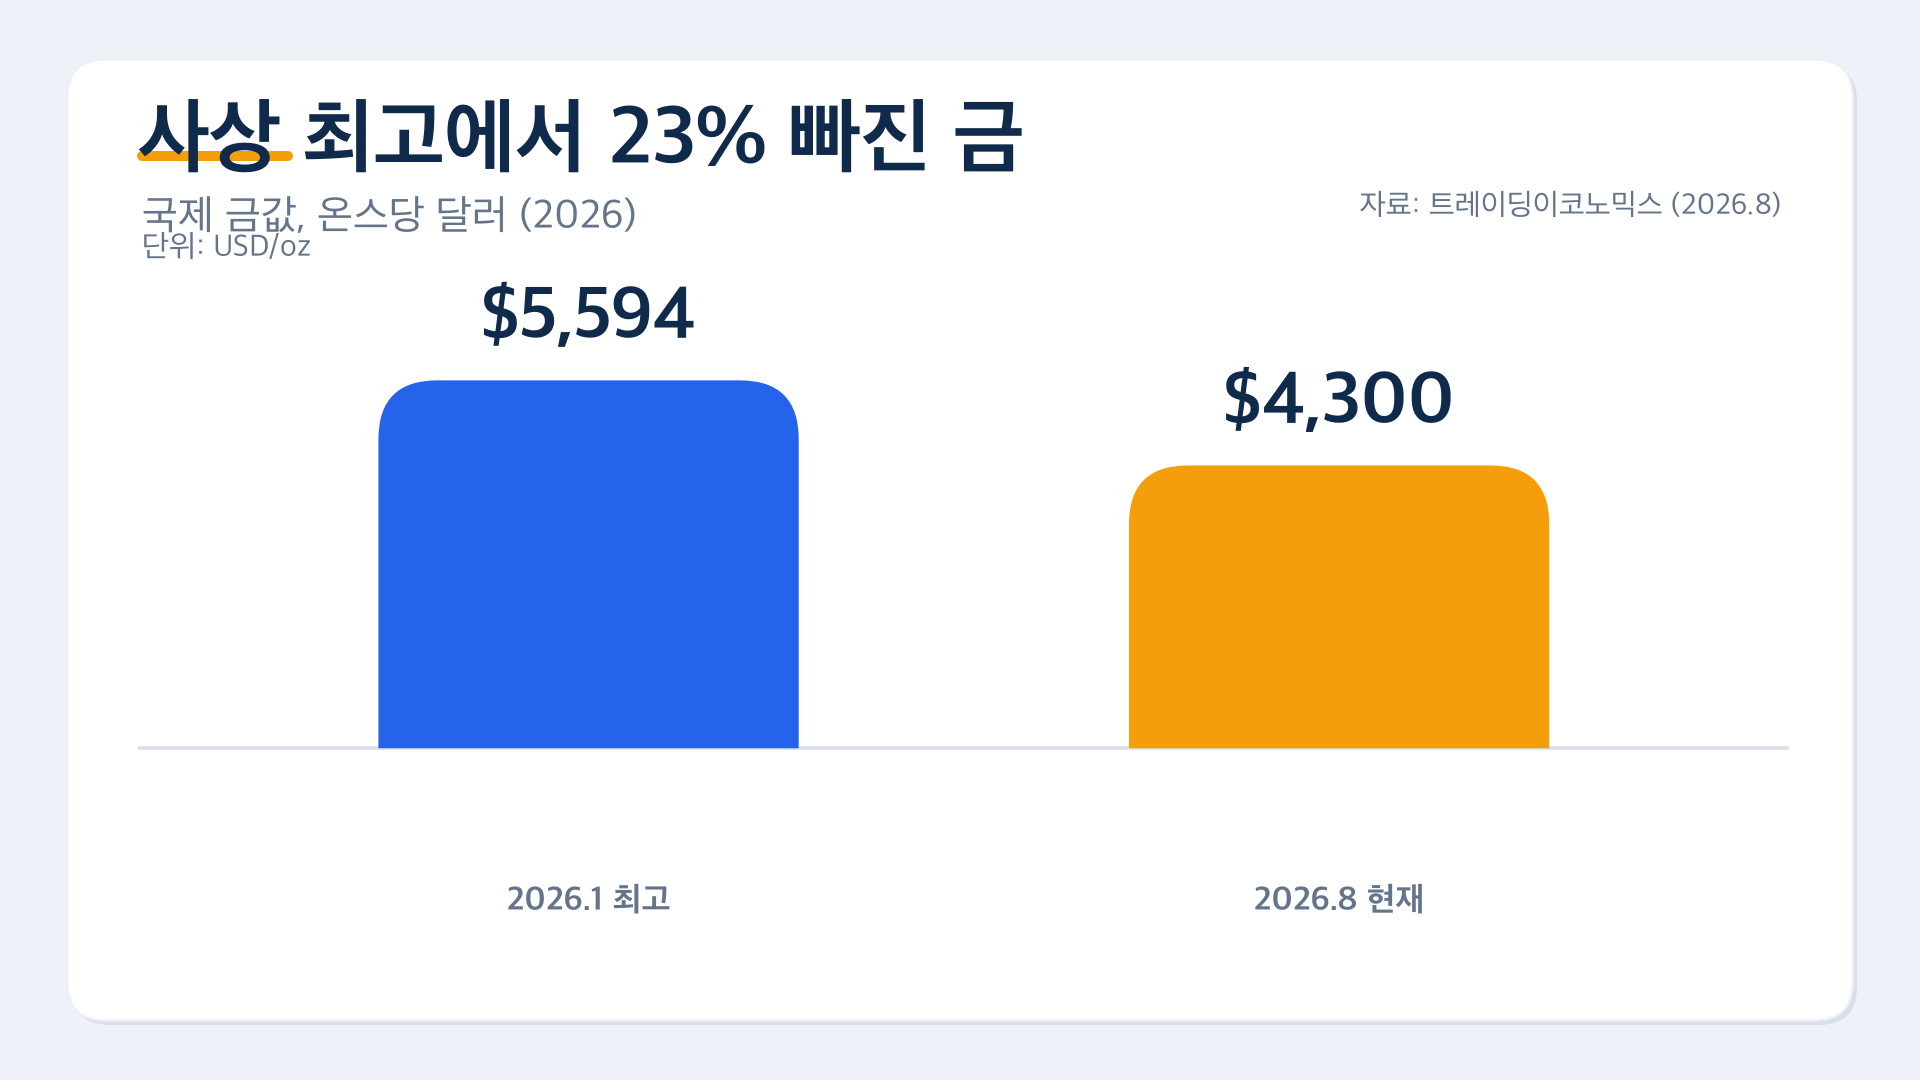
- 금은 2026년 1월 온스당 약 5,594달러로 사상 최고를 찍은 뒤, 2026년 8월 기준 약 4,300달러로 고점 대비 약 23% 하락했습니다(트레이딩이코노믹스, 2026.8).
- 금값의 핵심 엔진은 '실질금리(명목금리 − 기대인플레)'입니다. 실질금리와 금값의 장기 상관계수는 −0.73(World Gold Council·goldsilver, 2003~2021).
- 각국 중앙은행은 2022~2024년 매년 1,000톤 이상 금을 매입했으며, 2026년 2분기에만 289톤을 사들여 분기 기준 사상 최대를 기록했습니다(WGC, 2026).
- 장기 약세는 '금리 급등기'에만 발생했습니다(1980년, 2011년). 지금처럼 금리 하락이 논의되는 국면과는 성격이 다릅니다.
- JP모건은 5,500달러 이상을 전망하고, UBS는 2027년 상반기 5,000달러로 신중하게 봅니다. 정답은 없습니다.
금, 고점 대비 -23% — 지금 이 숫자를 어떻게 읽을까
2026년 1월, 금은 온스당 약 5,594달러로 사상 최고가를 찍었습니다. 그리고 2026년 8월 기준 약 4,300달러, 고점 대비 약 23% 내려와 있습니다(트레이딩이코노믹스, 2026.8). 이 숫자 하나에 사람들 반응이 갈립니다. '금 시대 끝났다'는 쪽과 '지금이 오히려 살 자리다'는 쪽으로요.
어느 쪽이 맞는지 판단하려면, 금값을 움직이는 구조를 먼저 이해해야 합니다. 금투자 관련 글을 찾을 때 흔히 '지금 금값이 얼마냐'만 보는데, 정작 중요한 건 금값이 왜 그 수준에 있는지, 그리고 어떤 조건에서 방향이 바뀌는지입니다. 경제쏙쏙이 세 가지 시나리오로 정리해 드립니다.
금값을 움직이는 단 하나의 엔진 — 실질금리
금은 이자도, 배당도 없습니다. 그냥 쥐고 있어도 아무것도 생겨나지 않습니다. 그래서 '기회비용'이 핵심입니다. 은행 금리가 높을 때 금을 들고 있다는 건, 그 이자를 포기한다는 뜻입니다. 금리가 내려가면 반대로, 금의 단점이 희미해집니다.
여기서 중요한 건 명목금리가 아니라 '실질금리'입니다. 실질금리란 명목금리에서 기대 인플레이션을 뺀 값입니다. 예금 이자가 3%인데 물가도 3% 올랐다면, 실제로 내 돈은 제자리입니다. 이렇게 실질금리가 낮아지거나 마이너스로 갈수록, 현금보다 금을 선호하는 흐름이 강해집니다.
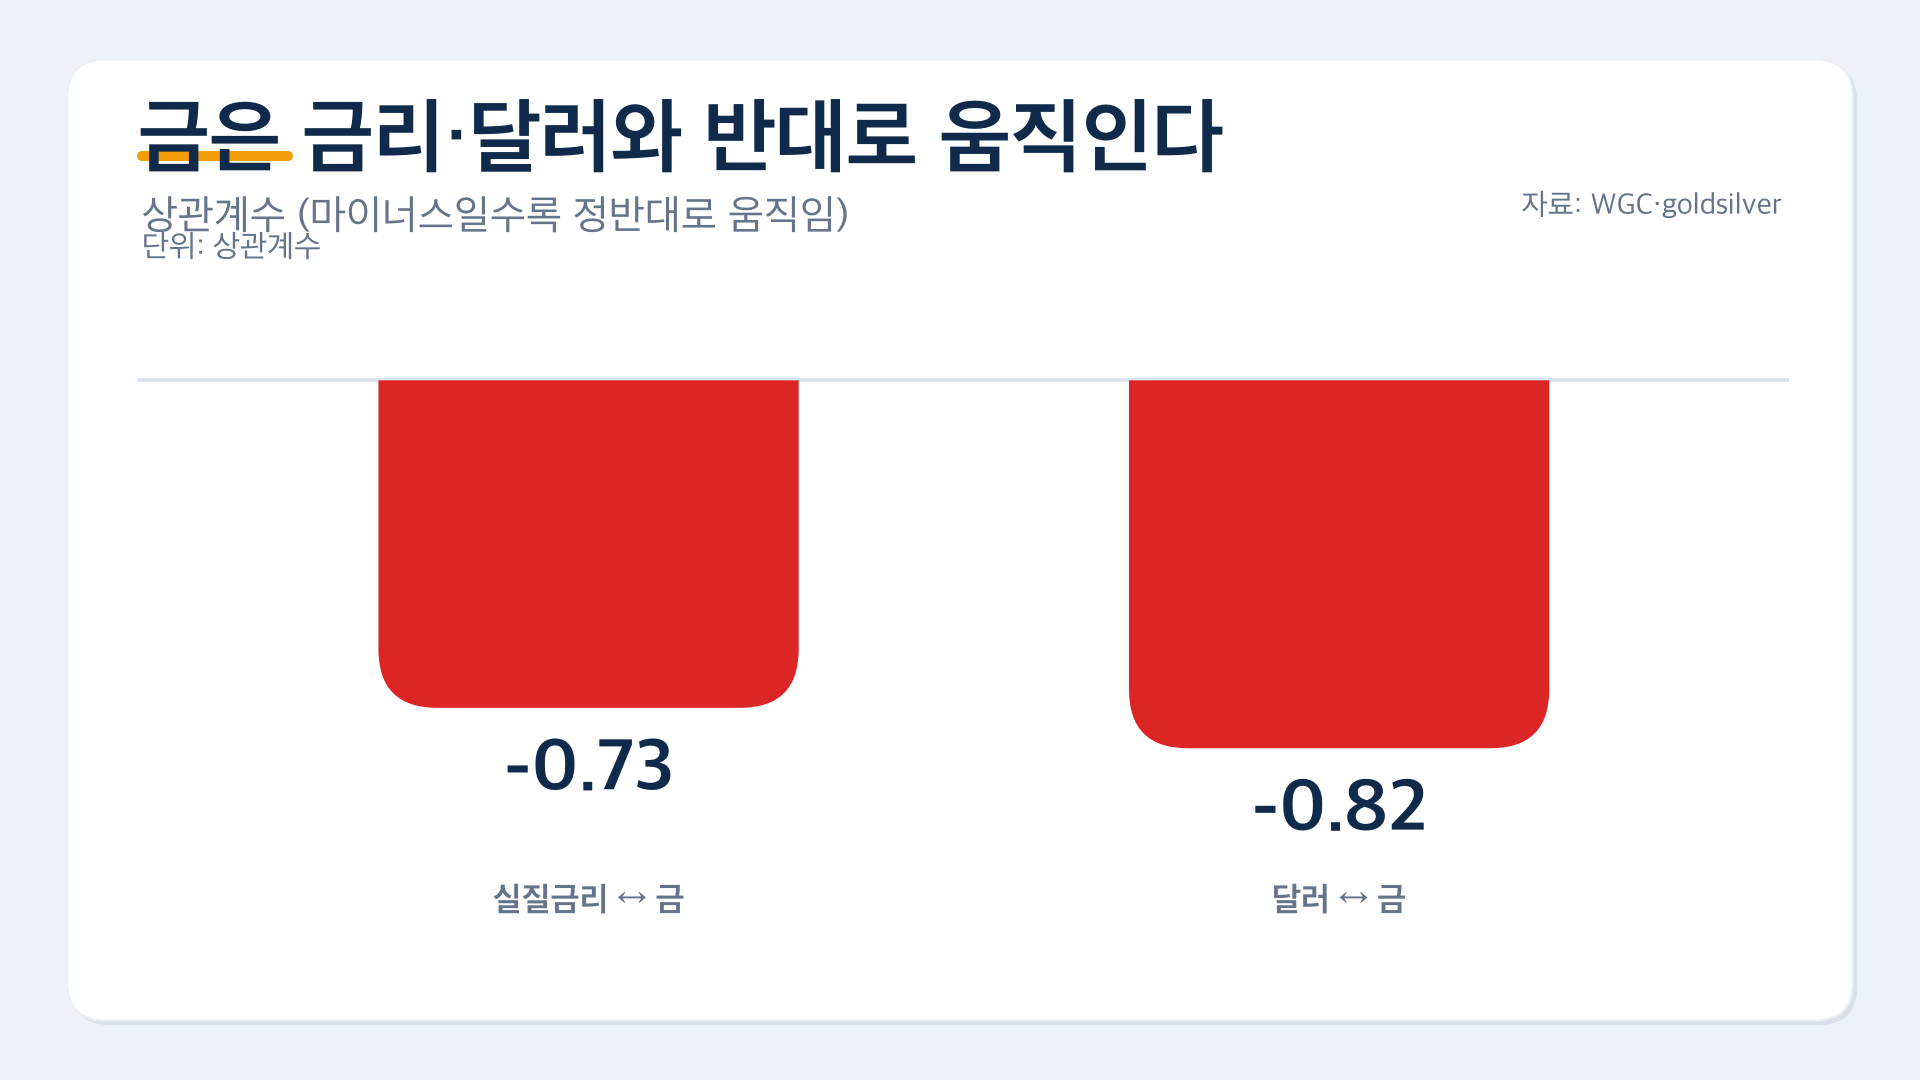
이건 이론이 아니라 데이터로 확인됩니다. 금값과 미국 10년 물가연동국채(TIPS) 수익률, 즉 실질금리의 장기 상관계수는 −0.73입니다(World Gold Council·goldsilver, 2003~2021 12개월 롤링 평균). 한쪽이 오르면 다른 쪽이 내려가는 경향이 매우 뚜렷합니다. 달러(DXY)와의 상관계수도 −0.82로, 달러가 약해지면 금이 힘을 받는 구도입니다(onlinegold·goldsilver).
2026년 7월 미국 소비자물가지수(CPI)가 2.9%로 2%대에 진입하면서, 시장에서는 금리 인하 기대가 커지고 있습니다. 이 방향성 자체가 금에는 구조적 순풍입니다. 다만 인하 시점은 여전히 논쟁 중입니다.
중앙은행이 금을 쓸어담는 이유
개인 투자자의 심리와 별개로, 금값 밑을 받쳐주는 큰 힘이 있습니다. 각국 중앙은행입니다.
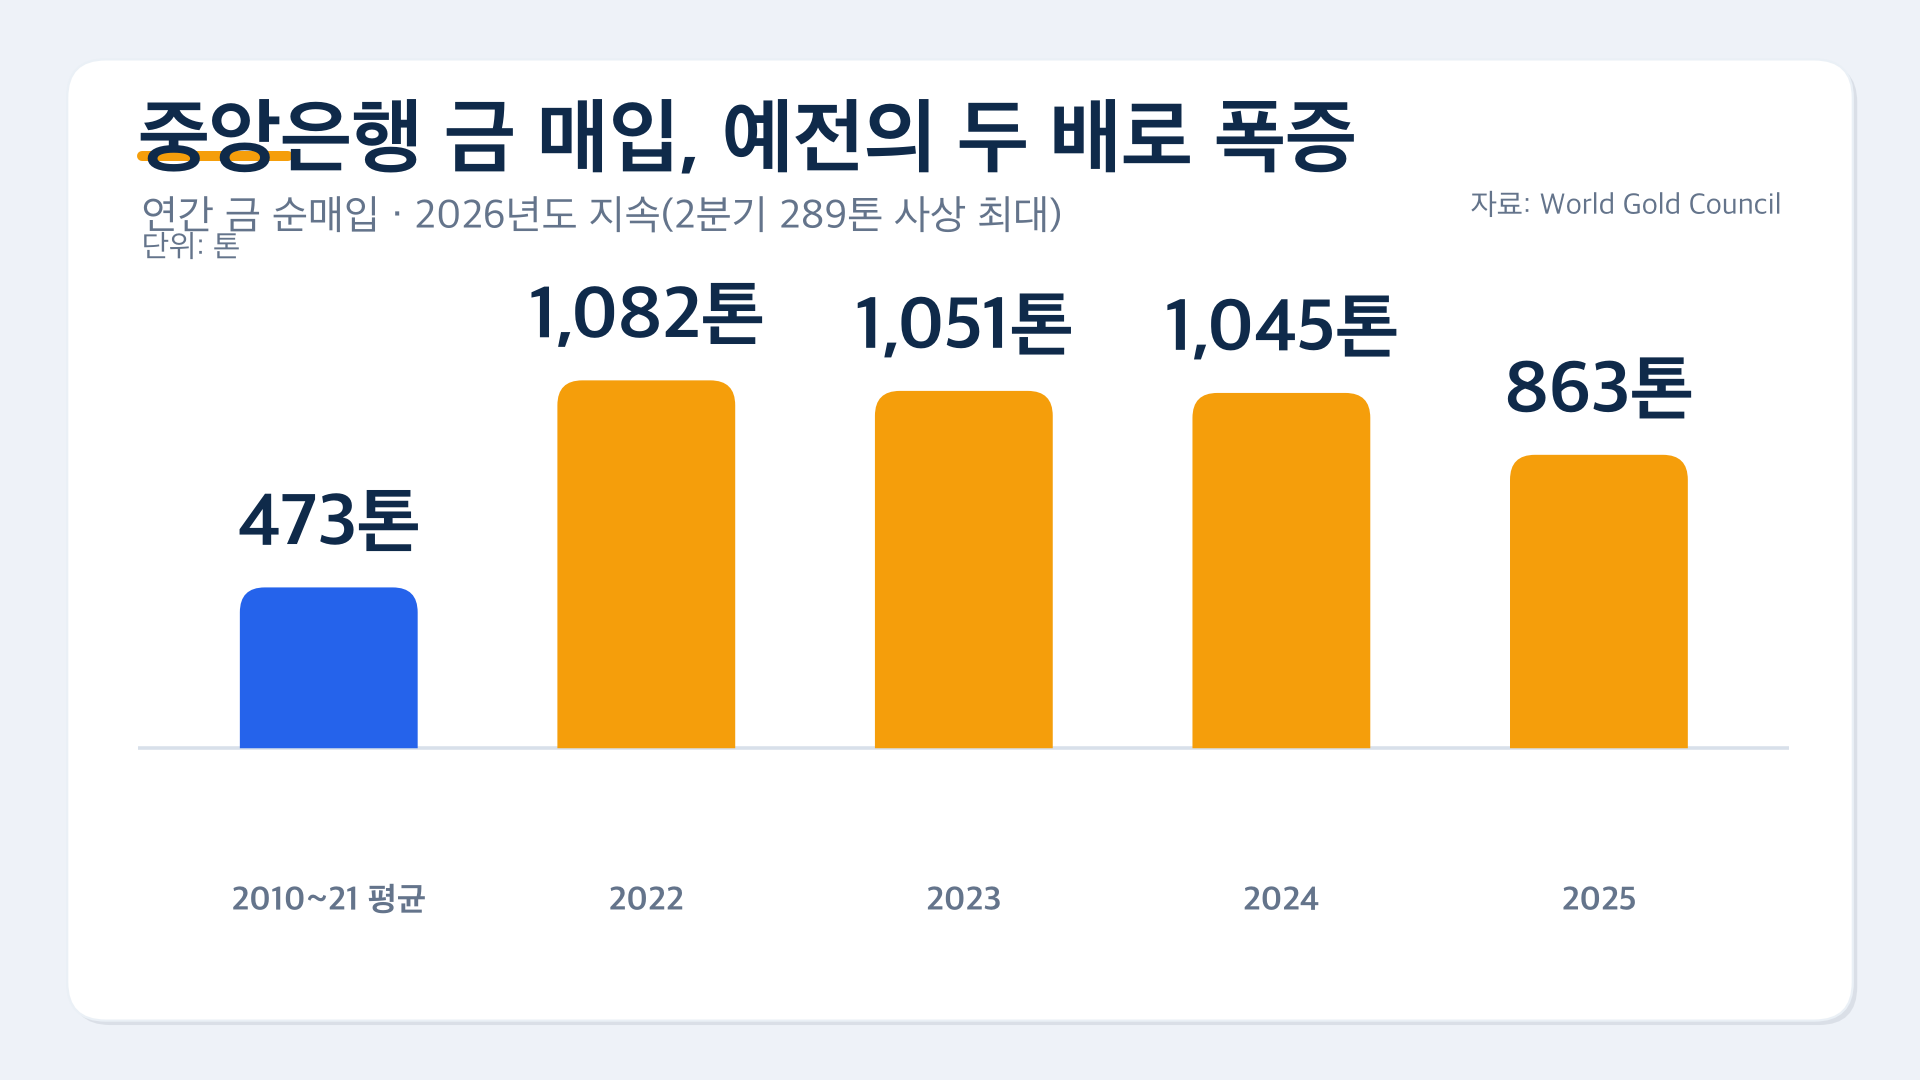
2010~2021년, 중앙은행들의 연평균 금 매입량은 473톤이었습니다(WGC). 그런데 2022년부터 이 숫자가 두 배 이상으로 뛰었습니다. 2022년 약 1,082톤, 2023년 약 1,051톤, 2024년 약 1,045톤, 2025년 863톤으로 매년 대규모 매입이 이어지고 있고, 16년 연속 순매수라는 기록도 세웠습니다(WGC·블록미디어·KCIF).
2026년 2분기에는 289톤을 매입해 분기 기준 사상 최대를 기록했습니다(WGC, 2026). 금값이 빠지는 와중에 오히려 더 사들인 겁니다. 폴란드, 중국 등이 가격 하락을 매수 기회로 활용했습니다. 그 결과 2026년 초 기준 전 세계 중앙은행의 금 보유액은 약 4조 달러로, 미국 국채 보유액(약 3.9조 달러)을 사상 처음 앞질렀습니다.
왜 이럴까요? 달러 하나에만 의존하기 불안한 나라들이 '진짜 안전자산'으로 금을 곳간에 채워 넣는 구조입니다. 이 큰손들이 계속 매입하는 한, 금값이 아래로 크게 무너지기는 쉽지 않습니다.
시나리오별로 보는 금투자 접근법
금투자에 정해진 정답은 없습니다. 지금 상황을 세 가지 시나리오로 나눠보면, 각자의 판단 기준이 조금 더 선명해집니다.
| 시나리오 | 조건 | 금에 미치는 영향 | 접근 방향 |
|---|---|---|---|
| A. 금리 인하 본격화 | CPI 안정 지속, 연준 인하 실행 | 실질금리 하락 → 금 구조적 강세 | 분할 매수 고려 가능. 단, 이미 반영된 기대치 주의 |
| B. 금리 동결 장기화 | 물가 재점화 없이 '관망' 지속 | 단기 횡보 가능. 중앙은행 매입이 하방 지지 | 급하게 움직이기보다 방향 확인 후 판단 |
| C. 금리 재인상 | 물가 재점화, 연준 추가 긴축 | 실질금리 급등 → 금 단기 큰 조정 가능 (1980·2011 유사) | 금 비중 축소 또는 진입 보류 검토 |
시나리오 A — 금리 인하가 현실이 되는 경우
실질금리가 내려가면 금은 구조적으로 유리해집니다. 이미 고점 대비 23% 눌려 있는 지금, 분할 매수를 검토하는 시각이 나오는 이유입니다. JP모건은 금이 다시 5,500달러 이상을 노릴 수 있다고 봅니다(JP모건 PB, 2026). 다만 시장이 이미 인하 기대를 상당 부분 반영하고 있다면, 실제 인하 발표 때 오히려 '소문에 사고 뉴스에 판다'는 반응이 나올 수도 있습니다. 한 번에 몰아넣기보다 여러 번 나눠 진입하는 방식이 리스크를 낮춥니다.
시나리오 B — 동결이 길어지는 경우
UBS는 올해 동결, 2027년 상반기부터 인하를 예상하며 금 목표가를 5,000달러(2027년)로 보고 있습니다(UBS, 2026). 방향은 같아도 시점이 늦춰진다면, 금은 한동안 횡보하거나 소폭 눌릴 수 있습니다. 그렇다고 하방이 크게 열려 있는 구도는 아닙니다. 중앙은행들이 가격이 빠질 때 오히려 더 사는 패턴(2026년 2분기 289톤 최대 매입)이 바닥을 받쳐주기 때문입니다. 급하게 움직일 필요는 없지만, '방향'은 확인하고 있을 자리입니다.
시나리오 C — 물가가 다시 튀는 경우
가장 주의해야 할 시나리오입니다. 유가 급등이나 지정학적 충격으로 물가가 재점화되고 금리를 다시 올려야 하는 상황이 오면, 금도 크게 다칠 수 있습니다. 역사적으로 금이 오랫동안 힘을 못 쓴 경우는 딱 두 번, 금리 급등기였습니다. 1980년 볼커 쇼크 때는 고점 회복에 약 20년이 걸렸고(usagold·goldsilver), 2011~2015년 긴축 전환기에는 45%가 빠지는 데 약 4년이 걸렸습니다(bestbrokers). 이 두 사례의 공통점은 '실질금리 급등'입니다. 지금이 그 시나리오와 닮아가는지를 체크하는 게 진짜 리스크 관리입니다.
조정과 약세장은 다릅니다 — 23% 낙폭을 어떻게 읽을까
금이 한번 빠지면 수십 년 간다는 말이 있지만, 데이터는 다르게 말합니다. 강세장 안에서의 조정은 통상 20~30%, 기간은 5~7개월, 길어야 1년 안에 바닥을 찍고 반등해 왔습니다(goldsilver·discoveryalert). 2008년에는 34% 빠졌다가 몇 달 만에 회복해 3년 만에 세 배가 됐고, 2020년 코로나 급락은 몇 주 만에 되돌렸습니다.
지금 -23%는, 이 '정상 조정' 범위 안에 있습니다. 1980년의 20년 회복 지연은 하락이 20년 이어진 게 아니라, 금리 급등으로 바닥을 다지는 데 그만큼 걸린 것입니다. 지금의 금리 방향성과는 전제 조건이 다릅니다.
당신의 상황이라면 — 어떤 기준으로 판단할까
경제쏙쏙에서 금투자 관련 콘텐츠를 정리하면서 매번 강조하는 게 있습니다. 자산 가격의 방향보다 '내가 왜 이걸 들고 있는가'가 더 중요하다는 겁니다.
금은 이자도 배당도 없습니다. 다른 자산이 강하게 오를 때 혼자 소외될 수도 있습니다. 그래서 금은 '전부'가 아니라 '일부'로 접근하는 게 일반적입니다. 자산의 일부를 실질금리 하락·달러 약세·지정학 리스크에 대한 헤지로 배분하는 관점이라면, 지금 -23%는 그 진입 자리를 검토할 수 있는 국면입니다.
살 거라면 한 번에 몰빵보다 분할로, 그리고 포트폴리오 전체에서 일부 비중으로. 판단과 비중은 본인의 상황과 리스크 감내 수준에 달려 있습니다.
본 글은 정보 제공 목적이며 투자·재무 자문이 아닙니다. 금투자를 포함한 모든 투자 결정은 본인 책임이며, 결정 전 전문가와 상담하세요. 수치와 시세는 작성 시점(2026.8) 기준으로 이후 변동될 수 있습니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.