핵심 요약
- 6월 코스피 9,300 돌파 → 두 달 만에 6,000선 붕괴. 원인은 'AI 거품'이 아니라 유동성(시장에 도는 돈)의 역전이다.
- 상반기엔 세금·은행규제 완화·금리인하 기대가 겹쳐 돈이 풀렸고, 하이퍼스케일러들이 경쟁적으로 AI 투자를 키웠다.
- 여름 들어 중동 전쟁→물가 상승→금리인하 기대 소멸로 돈줄이 조였고, 금융권이 실적·영업이익·잉여현금흐름을 따지는 '옥석 가리기'에 들어갔다.
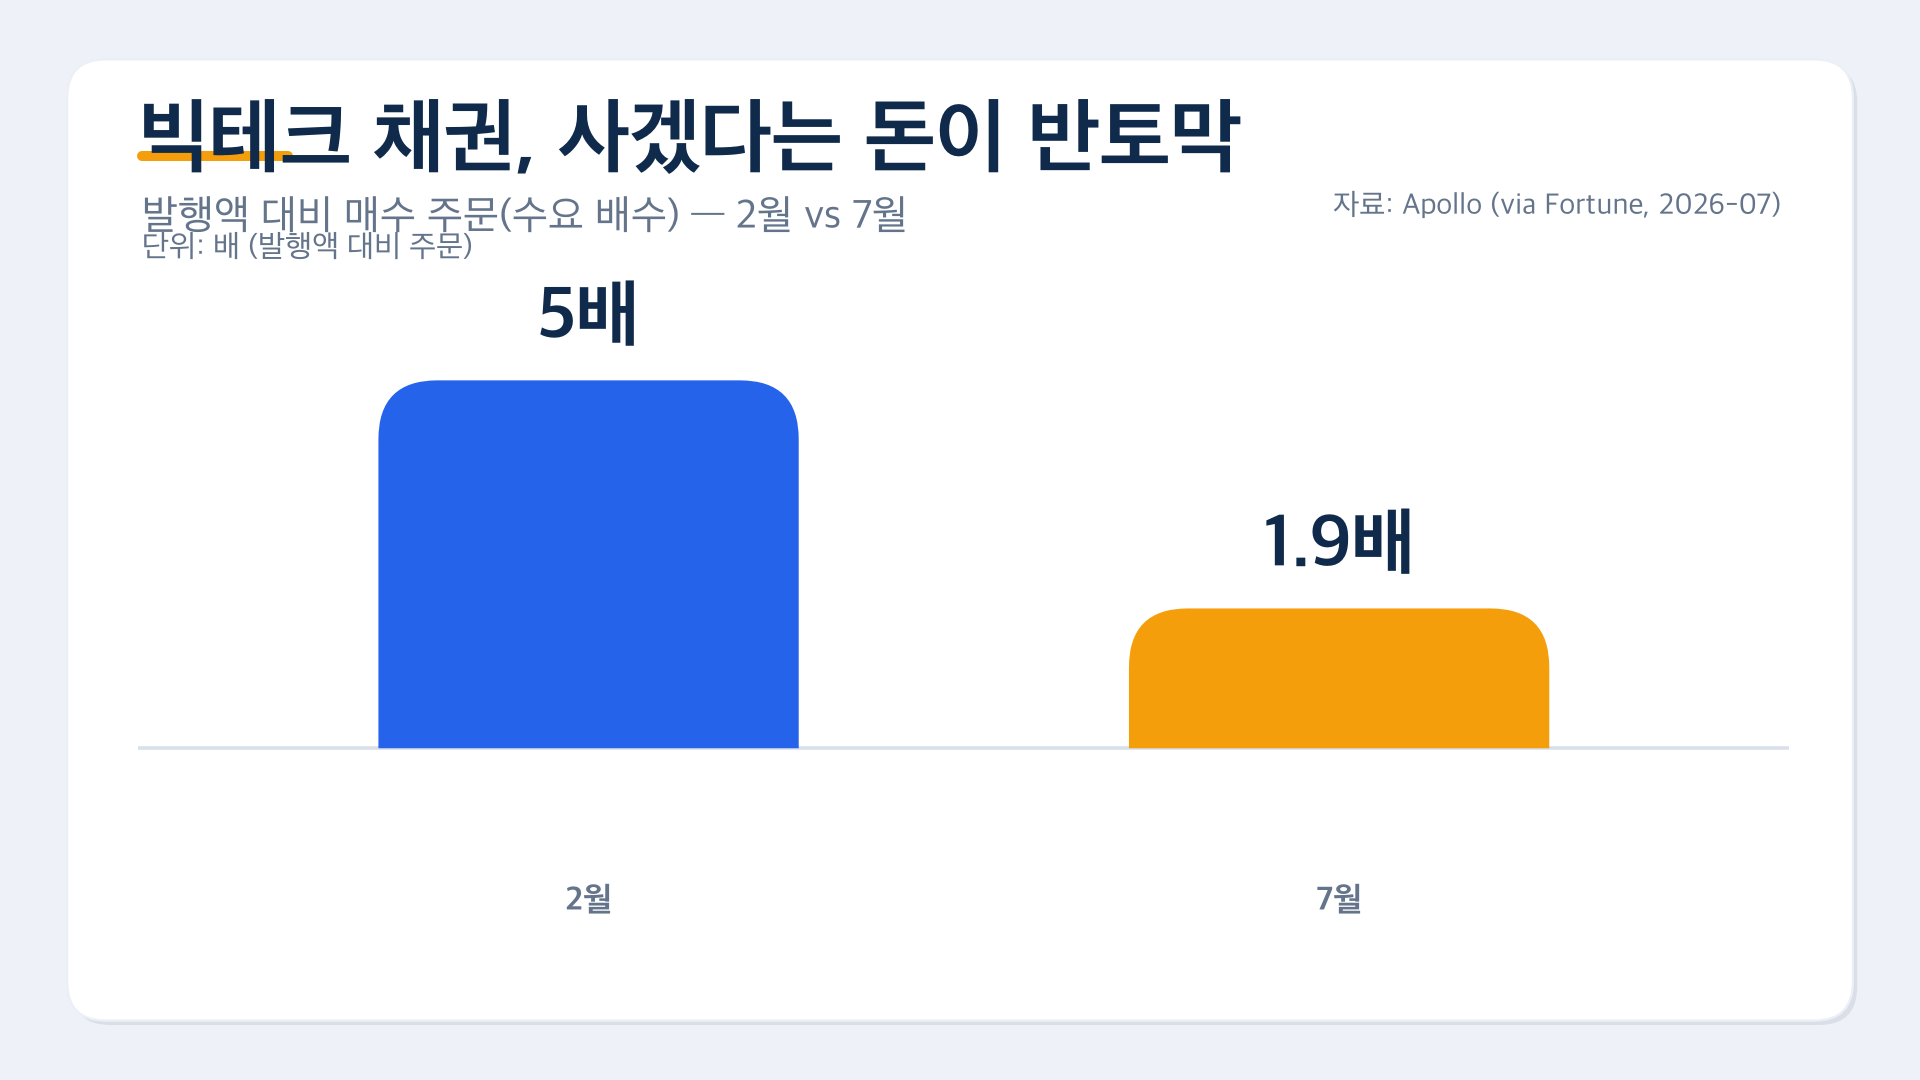
- 그 첫 신호는 채권 시장: 하이퍼스케일러 채권 매수 수요가 2월 5배에서 7월 2배 아래로 반토막 났다(Apollo, Fortune, 2026-07).
- 돈줄의 수도꼭지는 금리. 미국 CPI 방향이 다음 분수령이다.
6월 사상 최고점, 두 달 만에 어떻게 무너졌나
불과 두 달 전, 코스피는 9,300을 넘기며 사상 최고점을 찍었다. AI와 반도체가 시장 전체를 끌어올린 덕이었다. 그런데 지금은 6,000선까지 내려왔다. 엔비디아는 한때 15% 넘게 빠졌고, 외국인이 삼성전자와 SK하이닉스를 집중 매도하면서 코스피는 단 한 주에 6% 넘게 급락했다(뉴스핌, 2026-08-03). 분위기가 이렇게 빠르게 뒤집힌 이유를 'AI 거품'이라는 말 하나로 설명하면 절반밖에 못 본다. 핵심은 따로 있다. 시장에 도는 돈, 즉 유동성이다.
경제쏙쏙은 이 글에서 그 돈의 흐름을 순서대로 따라간다. 왜 6월엔 정점을 찍었고, 왜 지금은 반도체가 먼저 팔리는지. 흐름을 알면 지금 시장에서 무슨 일이 벌어지는지 보이기 시작한다.
상반기: 돈이 풀린 세 가지 경로
올해 상반기 AI 랠리가 그토록 가파른 데는 이유가 있었다. 단순히 기술이 좋아서가 아니라, 투자를 밀어주는 돈줄이 세 갈래로 동시에 열렸기 때문이다.
첫 번째는 세금이다. 미국 의회가 통과시킨 이른바 'OBBBA(One Big Beautiful Bill Act)'는 데이터센터 등 설비 투자분을 취득 첫해에 전액 비용으로 처리할 수 있도록 100% 보너스 감가상각을 영구화했다(Tax Foundation, 2025-07-04). 법인세율이 20%라면 투자금의 5분의 1을 세금으로 즉시 돌려받는 셈이다. '데이터센터에 사실상 20% 할인'이라는 표현이 나오는 이유다(FinancialContent, 2026). 국내 R&D 비용도 즉시 공제가 복원됐다. 이 조건에서 투자를 미룰 이유가 없었다.
두 번째는 은행 돈줄이다. 미국 연방준비제도는 대형 은행(GSIB)에 적용하던 eSLR(강화 레버리지 비율) 규제를 완화해 2026년 4월 1일부터 시행에 들어갔다(Fed, 2025-11-25). 풀려나는 자본 여력이 미국 GSIB 기준 약 3,840억 달러(약 $384B)로 추산된다. 은행이 더 많은 돈을 시장에 내보낼 수 있게 된 것이다.
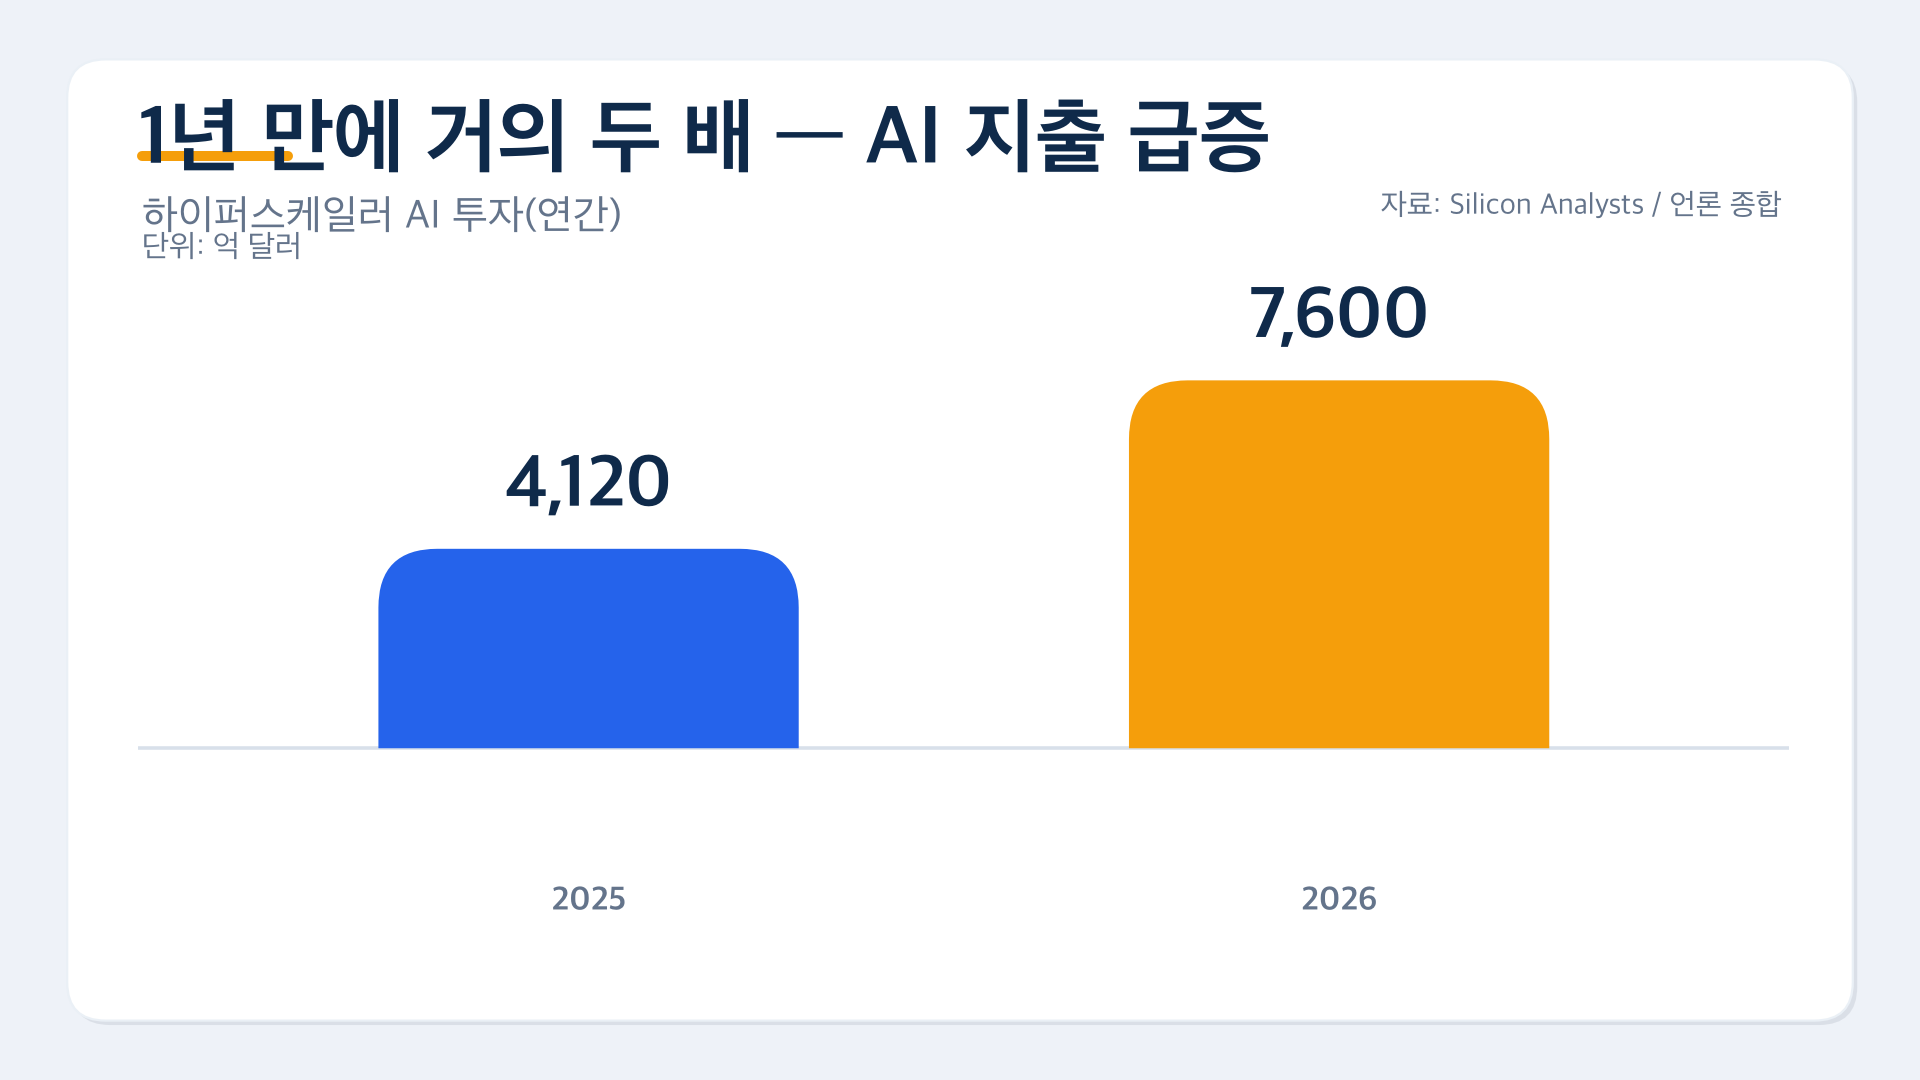
세 번째는 금리 인하 기대다. 연초만 해도 시장은 올해 연준이 금리를 내릴 것이라 점쳤다. 금리가 내려가면 돈 빌리는 비용이 줄고, 레버리지를 키운 투자가 가속된다. 세금 혜택에 은행 자본 해방, 거기에 차입 비용 하락 기대까지 겹쳤으니 하이퍼스케일러들이 경쟁적으로 AI 투자를 늘린 것은 자연스러운 결과였다. 2026년 1월부터 7월 초까지 4대 하이퍼스케일러가 발행한 채권 규모는 약 1,940억 달러(약 $194B)로, 2025년 전체(약 $108B) 대비 79% 늘었다(Yahoo/Fortune, 2026-07).
여름: 돈이 마르기 시작한 순간
전환점은 중동에서 시작됐다. 전쟁이 길어지면서 유가가 올랐고, 전쟁 자금이 물가를 자극했다. 그러자 연초에 그토록 기대하던 금리 인하가 뒤집혔다. 2026년 8월 기준 CME FedWatch는 9월 FOMC에서 금리 인상 확률을 55%, 동결을 45%로 반영하고 있다(Yahoo/CME, 2026-08). 6월 CPI는 전년 동월 대비 3.5% 상승으로, 연준의 목표치 2%를 5년째 상회하는 중이다(BLS, 2026).
금리 인하 기대가 사라지자 상반기에 레버리지를 키웠던 포지션들이 하나씩 청산됐다. 빚을 내서 키웠던 투자를 되돌리는 과정에서 팔자 물량이 쏟아졌고, 금융권은 슬슬 눈높이를 높이기 시작했다.
그 신호가 가장 먼저 포착된 곳은 채권 시장이었다. 하이퍼스케일러가 채권을 발행하면 원래는 매수 수요가 발행액의 몇 배씩 몰렸다. 2026년 2월엔 그 수요가 발행액의 5배에 달했다. 그런데 7월엔 2배 아래로 내려갔다(Apollo, Fortune, 2026-07). '가장 튼튼하다'는 빅테크 채권에조차 돈이 붙지 않기 시작한 것이다. 스프레드(가산금리)도 30bp에서 40bp로 벌어졌다(Goldman, via Yahoo, 2026).
돈이 마르면 깐깐한 잣대가 들어온다 — 옥석 가리기
돈이 흔할 때 시장은 너그럽다. 'AI'라는 꼬리표만 붙으면 적자든 빚이든 일단 사주는 분위기였다. 그러나 돈이 마르면 금융권은 잣대를 꺼낸다. 실적은 나오고 있나, 영업이익은 남나, 다 쓰고도 손에 남는 잉여현금흐름(FCF)은 있나. 이 기준을 통과하지 못하는 쪽은 가차 없이 팔린다.
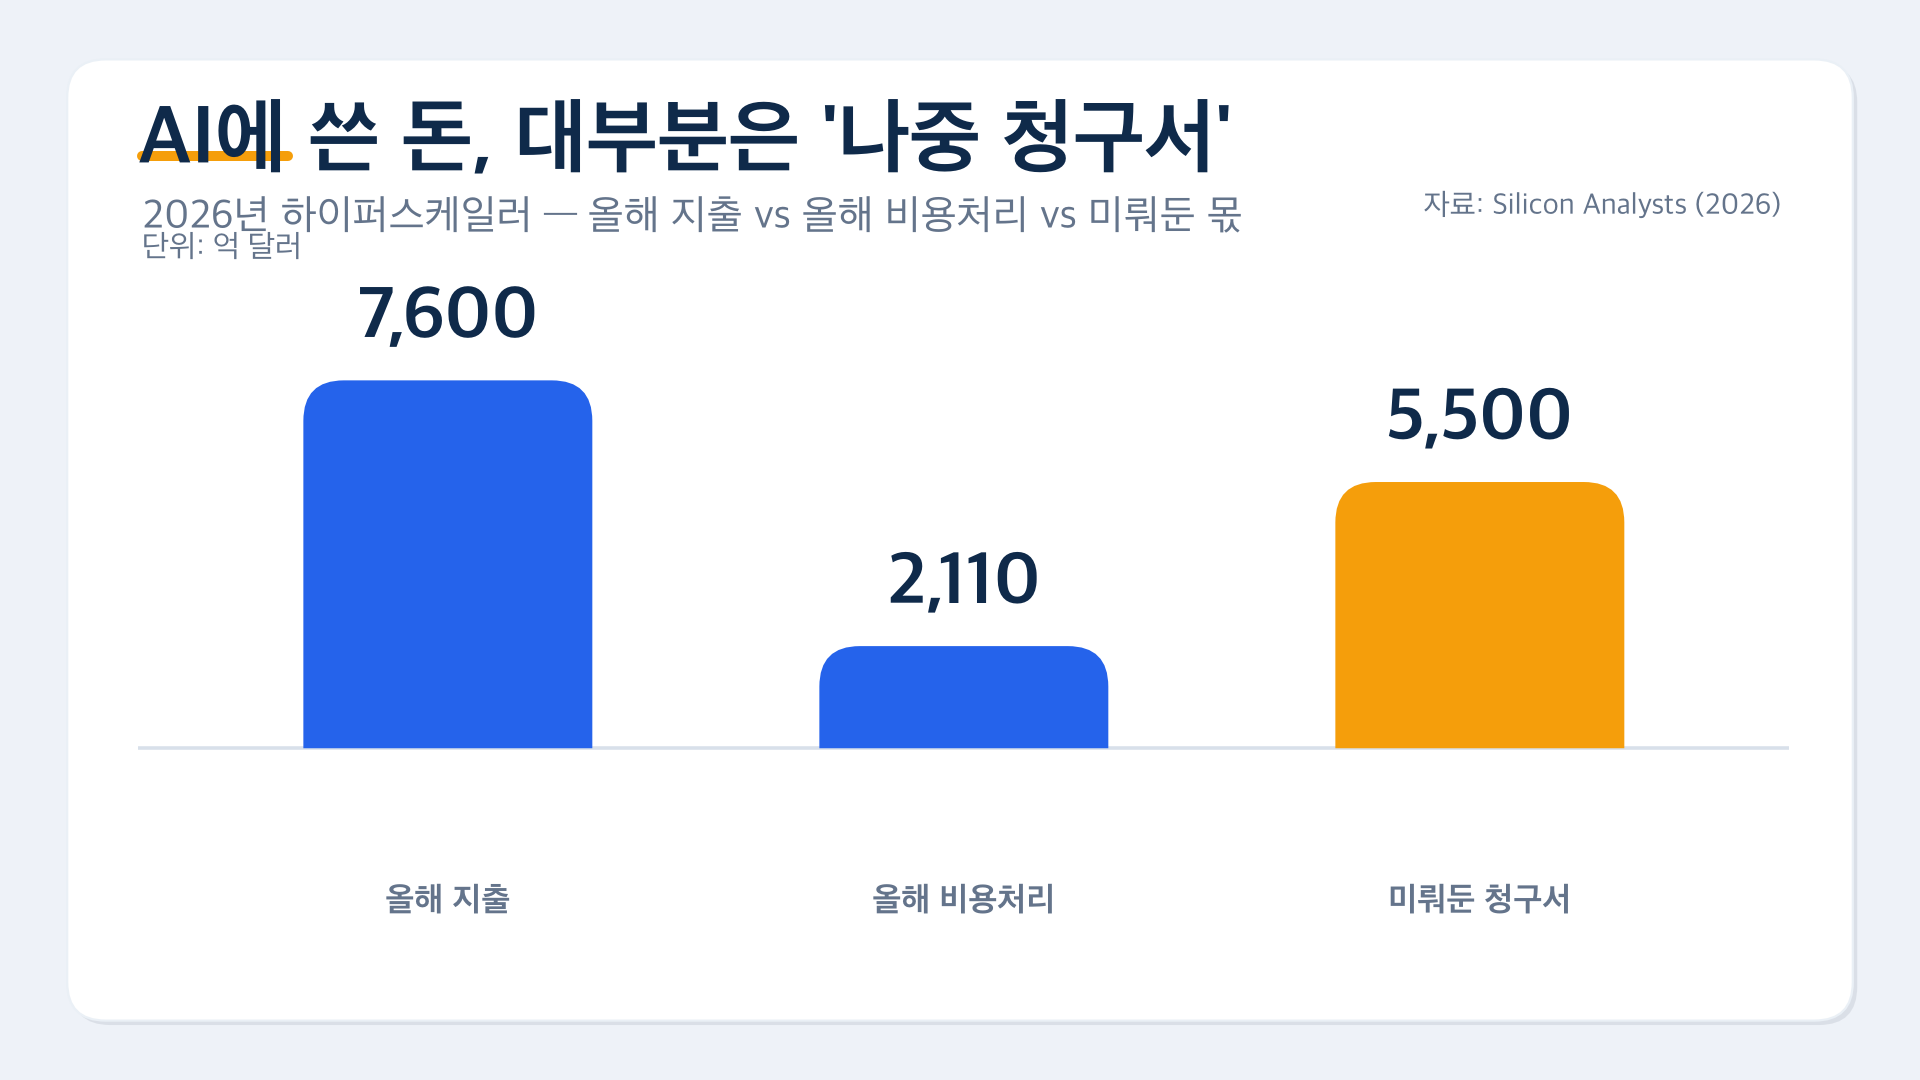
지금 AI 인프라 투자의 규모를 보면 이 잣대가 얼마나 무거운지 감이 온다. 5대 하이퍼스케일러의 2026년 자본지출(capex)은 약 7,600억 달러($760B)로 추산된다. 반면 같은 해 비용으로 처리(D&A, 감가상각)할 수 있는 금액은 약 2,110억 달러($211B)에 그친다. 나머지 약 5,490억 달러는 이연된 채로 쌓인다(Silicon Analysts, 2026). AI 매출은 역사상 가장 빠른 속도로 성장 중이지만 — 오픈AI와 앤트로픽이 4년 만에 각각 약 300억 달러 매출에 도달했고, 이는 세일즈포스가 같은 규모에 이르는 데 걸린 20년보다 훨씬 빠른 속도다(WisdomTree, 2026) — 투자 증가 속도가 매출 증가 속도보다 약 50% 더 빠르다(Forbes, 2026). 지금 버는 돈으로 감가상각을 겨우 덮는 수준이라는 해석이 나오는 이유다.
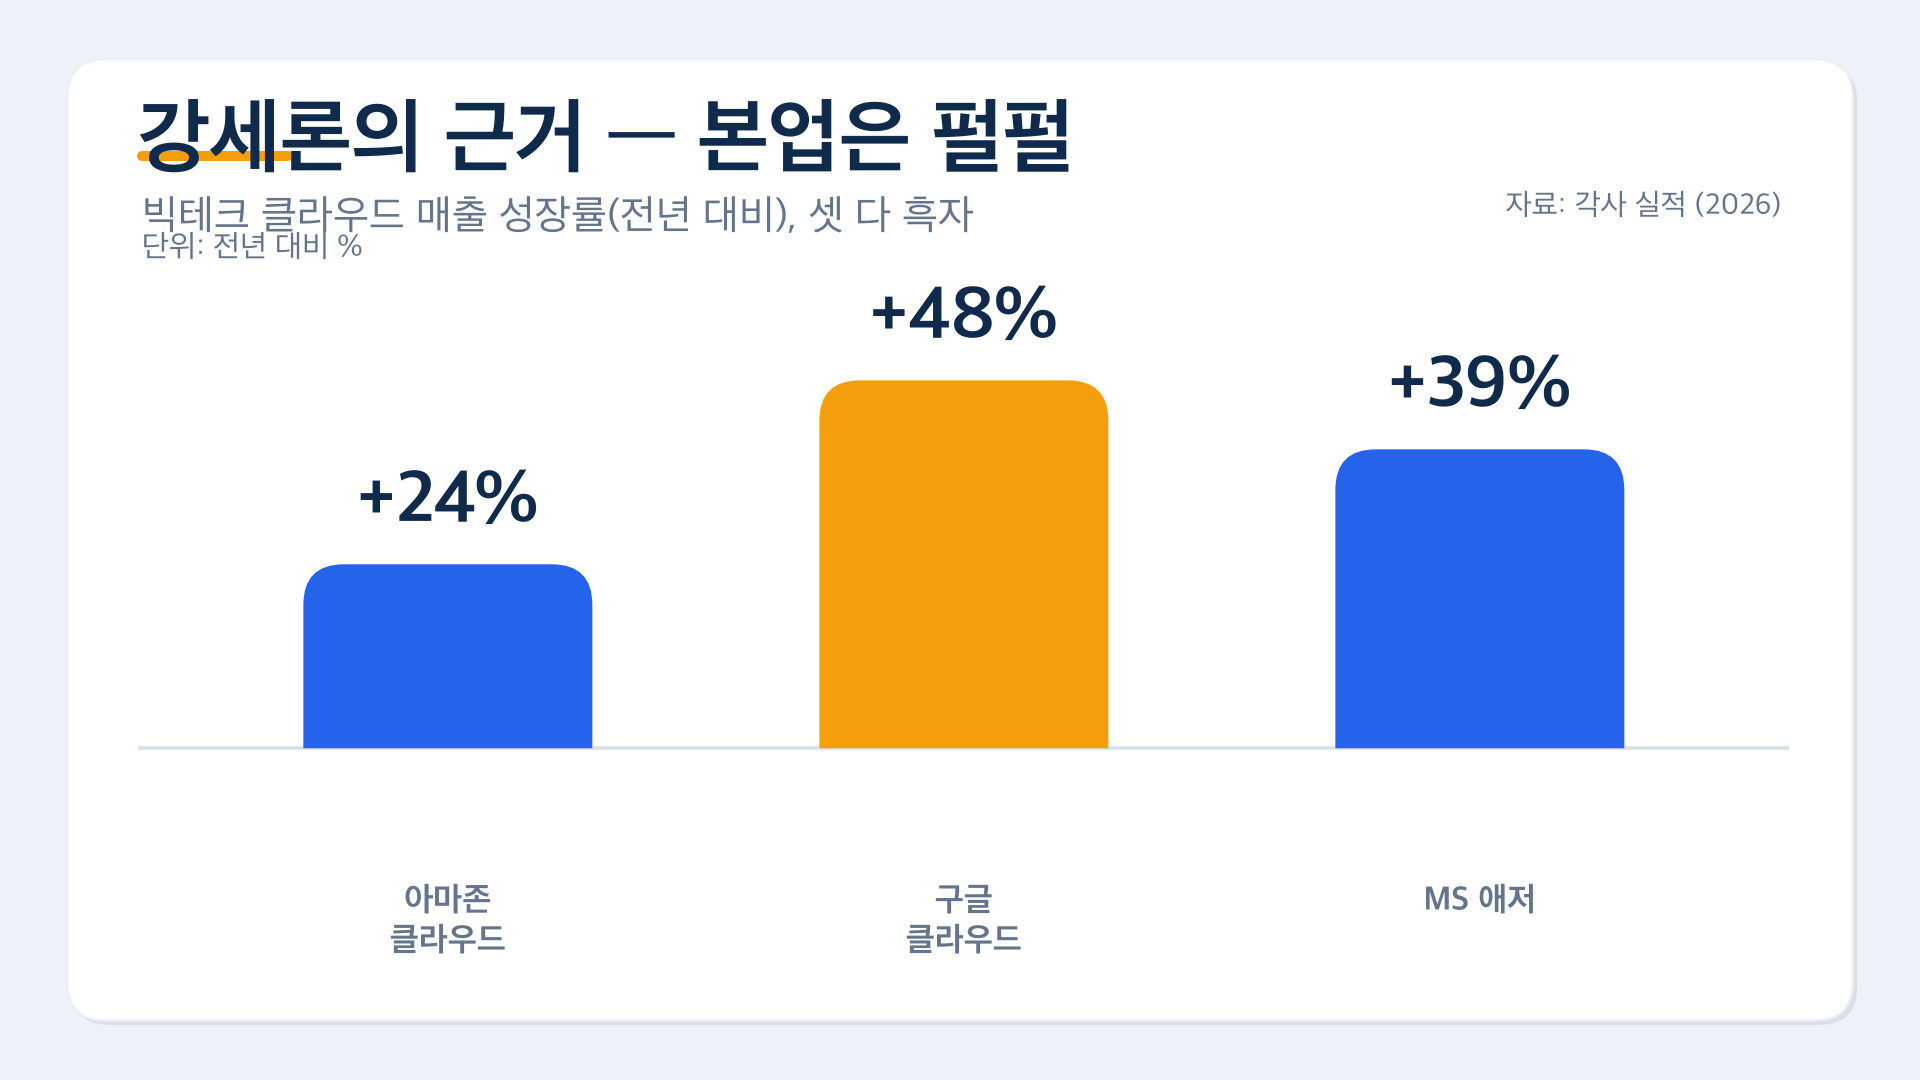
이 잣대에서 가장 먼저 걸리는 쪽은 어디일까. 부채 비중이 높고 본업 현금흐름이 아직 얇은 쪽이다. AI 인프라 임대업체 코어위브의 경우 부채 비중이 약 84%에 달하고, 2026년 자본지출은 310~350억 달러($31~35B)에 이른다(Yahoo, 2026). 반면 아마존 클라우드는 전년 대비 24%, 구글 클라우드는 48%, MS 애저는 39% 성장하며 모두 흑자를 기록했다(Investing.com/Longyield, 2026). 돈이 마르면 현금이 두둑하고 본업으로 버는 대형 쪽으로 자금이 옮겨가는 순환매, 즉 반도체를 팔고 하이퍼스케일러를 사는 로테이션이 이미 시작됐다는 분석이 나오는 이유다(Seeking Alpha, 2026-08).
한국 반도체가 먼저 팔리는 구조
이 흐름이 왜 '내 계좌 얘기'가 되는지는 여기서 연결된다. 옥석 가리기에서 먼저 팔리는 것이 바로 삼성전자와 SK하이닉스다. AI가 싫어진 것이 아니다. 돈이 조여지니 깐깐한 잣대가 들어왔고, 그 잣대에 먼저 걸리는 쪽부터 팔리는 것뿐이다. 외국인은 이 구간에 삼성전자·SK하이닉스 순매도 비중을 70%까지 올렸다(뉴스핌, 2026-08-03). 코스피 주간 낙폭이 6%를 넘긴 것도 이 맥락이다.
빅테크가 AI 투자를 줄이거나 하이퍼스케일러들의 자금 사정이 악화되면 한국 메모리 주문에도 영향이 온다. 역으로 돈줄이 다시 풀리고 투자가 살아나면, 그 수혜가 우리 반도체로 먼저 돌아오는 구조이기도 하다. 멀리 미국 유동성 뉴스가 사실은 내 계좌 얘기인 이유가 이것이다.
강세냐 약세냐 — 같은 숫자, 두 가지 읽기
지금 시장에서 강세 논리와 약세 논리가 팽팽하게 맞서는 이유는, 사실 같은 숫자를 두 방향으로 읽기 때문이다. '매출이 감가상각을 이제 막 넘어서는 변곡점'으로 보면 강세 논리가 된다. '겨우 턱걸이로 덮는 수준이라 진짜 청구서는 아직 안 왔다'고 보면 약세 논리가 된다(edwardconard / Silicon Analysts, 2026). 채권 수요 하락도 마찬가지다. '최고 수준에서 정상화되는 과정'으로 읽을 수도 있고, '돈이 빠지는 전조'로 읽을 수도 있다.
닷컴 버블과 지금이 다른 점은 있다. 당시 수익 모델이 없던 기업들과 달리, 지금 대형 하이퍼스케일러들은 실제로 흑자를 내고 현금을 만들어낸다. 과거 2012~2018년 클라우드 초기에도 '수요보다 앞선 선투자→마진 압박→결국 초과수익'이라는 궤적이 있었다는 주장도 있다(Longyield, 2026). 그러나 당시보다 훨씬 큰 규모의 부채와 레버리지가 얹혀 있다는 점은 다르다. 골드만삭스는 2027년이 되면 빅테크가 AI 투자의 3분의 1 이상을 부채로 조달할 것으로 본다(Goldman, via Yahoo, 2026).
수도꼭지는 금리 — 다음 신호를 어디서 읽을까
결국 이 모든 흐름의 수도꼭지는 금리다. 금리가 높게 유지되면 돈은 계속 마르고, 내려가면 다시 풀린다. 그래서 가장 가까운 다음 신호는 미국 소비자물가지수(CPI)다. 7월 CPI는 한국 시간 2026년 8월 12일, 미국 동부시간 오전 8시 30분에 발표된다(BLS). 시장 예상은 전년 동월 대비 약 3.4% 수준이다. 이 숫자가 예상보다 뜨겁게 나오면 금리 인하는 더 멀어지고, 약세 논리가 힘을 받는다. 식게 나오면 반대다.
9월 FOMC(2026-09-15~16)까지 남은 시간 동안, 채권 시장 수요와 금리 기대치가 어떻게 움직이는지를 보는 것이 지금 국면을 가늠하는 가장 직접적인 방법이다.
정리 — 유동성 하나로 읽는 지금 국면
- 상반기 호황: 100% 보너스 감가상각(OBBBA), eSLR 완화, 금리인하 기대가 겹쳐 돈이 풀렸고 하이퍼스케일러 AI 투자가 가속됐다.
- 여름 전환: 중동 전쟁→물가 상승→금리인하 기대 소멸. 빚투 청산이 시작되며 채권 매수 수요가 5배에서 2배 아래로 내려왔다.
- 옥석 가리기: 금융권이 실적·영업이익·잉여현금흐름을 따지기 시작했고, 잣대를 못 넘는 쪽이 먼저 팔렸다. 삼성전자·SK하이닉스가 그 첫 번째였다.
- 다음 신호: 금리 방향. 8월 12일 CPI, 9월 FOMC를 보면 이 국면이 어느 쪽으로 기우는지 윤곽이 잡힌다.
지금이 잠깐 조정인지, 더 긴 겨울의 시작인지는 누구도 단정할 수 없다. 경제쏙쏙이 드릴 수 있는 말은 하나다. 어느 쪽으로 틀려도 다음 수를 둘 수 있도록, 현금을 일부 남겨두는 것이 지금 국면에서 현실적인 선택지 중 하나라는 것이다.