핵심 요약
- 정부 기조: 가계 자산 71.1%가 부동산 → 증시로 자금 분산이 목표
- 8·3 세법개정안(추진안): 생산적금융 ISA 신설(국내 전용·전액 비과세) + 기존 일반 ISA 최대 5년 제한·이월 폐지
- 비판 ①국내 몰아가기 ②서민 불리 ③신뢰 훼손 — 세 가지가 정부 목표와 충돌
- 2026-08-12 기준 확정 법안 아님. 대통령 재검토 지시, 최종안 8월 말 예상
가계 자산 71.1%가 부동산 — 정부가 그은 큰 물줄기
정부는 출범 초부터 하나의 기조를 밀어왔다. 부동산에 쏠린 가계 자산을 자본시장으로 돌리겠다는 것이다. 대통령은 직접 "부동산 쏠림이 자원 배분을 왜곡한다"고 밝혔고(뉴스웨이, 2026-07-15), 보유세·거래세 강화로 '부동산 필승' 공식을 조이는 동시에 증시 쪽 통로를 넓히겠다는 그림을 제시했다.
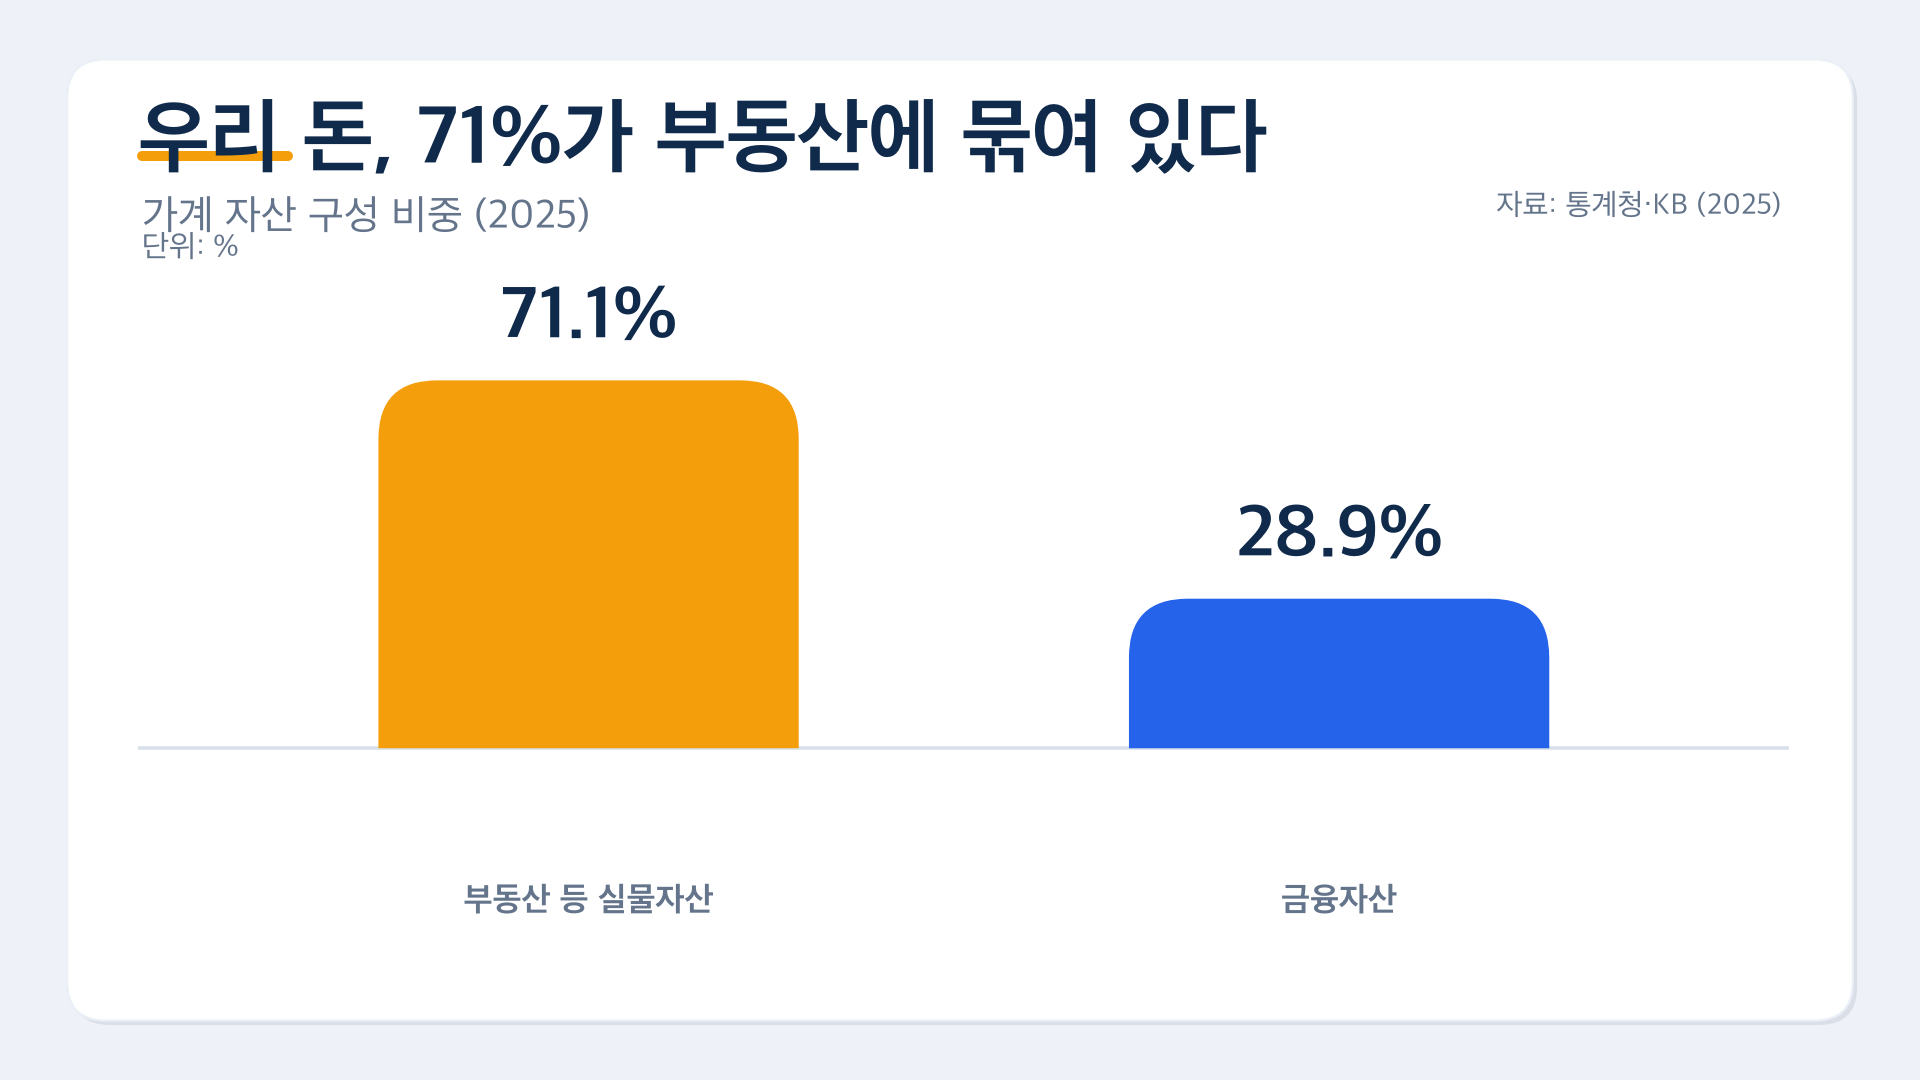
수치로 보면 이 방향이 왜 나왔는지 이해된다. 2025년 기준 우리나라 평균 가구 자산 5억 6,678만 원 중 부동산 등 실물이 4억 2,988만 원, 비중으로는 71.1%다(통계청·KB 자료). 금융 자산은 1억 3,690만 원에 그친다. 시점도 나쁘지 않다는 평가가 있다. AI 산업 초입에 한국 첨단 제조(반도체·HBM)가 수혜를 볼 수 있는 국면이기 때문이다. 방향과 시점 자체에 긍정적 시각이 있는 것은 사실이다.
문제는 그 통로로 내놓은 ISA 개편 추진안이 이 큰 물줄기와 반대로 간다는 지적에서 출발한다.
개편 추진안 한눈에 비교 — 무엇이 달라지나
| 항목 | 기존 일반 ISA | 개편 후 일반 ISA (추진안) | 생산적금융 ISA (신설 추진안) |
|---|---|---|---|
| 계약기간 | 무기한 연장 가능 | 최대 5년으로 제한 | 최초 의무 3년 + 3년 단위 연장, 최장 10년 |
| 한도 이월 | 미소진분 다음 해 이월 가능 | 이월 폐지 | 해당 없음(신규) |
| 납입 한도 | 연 2,000만 원 / 총 1억 원 | 연 2,000만 원 / 총 1억 원 (유지) | 연 2,000만 원 / 총 2억 원 |
| 세제 혜택 | 이자·배당 비과세(한도 내) | 동일 구조 유지 | 이자·배당 전액 비과세 |
| 투자 대상 | 국내외 주식·ETF·펀드 등 | 동일(단, 5년 내 정산 강제) | 국내 상장주식·국내주식형펀드·국민성장펀드·BDC 전용 |
| 청년 추가 혜택 | 없음 | 없음 | 15~34세·총급여 7,500만 원 이하: 납입액 10% 소득공제(최대 85만 원) |
| 시행 예정 | 2027-01-01 / 가입 마감 2029-12-31 (추진안, 재검토 중) | ||
출처: 헤럴드경제·MS투데이·삼성증권, 2026-08-03 기재부 세법개정안 발표 기준. 수치는 추진안이며 최종 확정 전.
지적 ① — 유도가 아니라 사실상 등 떠밀기
새로 만드는 생산적금융 ISA는 국내 주식에 투자하면 이자·배당 소득을 전액 비과세한다. 총 한도도 기존 1억 원의 두 배인 2억 원이다. 여기까지는 당근이다. 그런데 동시에 기존 일반 ISA는 무기한이던 계약기간을 최대 5년으로 잘라버린다.
기존 일반 ISA로는 미국·글로벌 지수를 담아 장기 복리로 운용할 수 있었다. 5년마다 손익을 강제 정산하게 만들면, 그 장기 과실이 끊긴다. 5년 내 정산 시점에 손실이 나 있으면 회복을 기다릴 여유 자체가 없어진다(파이낸셜뉴스·뉴시스). 한쪽 문은 좁히고, 새로 연 문은 국내 전용이다. 업계에서 "국내 투자 강요는 선택권 침해"라는 지적이 나오는 이유다(뉴스핌·뉴시스).
전문가들은 "국내 매력을 높여 자금이 자연스럽게 들어오게 해야지, 해외 투자에 불이익을 주는 방식으로 자금을 이동시키는 것은 맞지 않다"고 짚었다(뉴스핌). 야당도 "장기투자 유도라는 취지와 반대"라며 재검토를 촉구했다(헤럴드경제, 이언주 의원).
지적 ② — 한도 이월 폐지, 소득 불규칙한 사람에게 불리
지금은 연 2,000만 원 한도를 다 채우지 못해도 남은 금액을 이듬해로 넘길 수 있다. 이 이월을 없애면, 그 해에 못 채운 한도는 그냥 사라진다. 매달 일정 금액을 납입할 수 있는 직장인에게는 큰 변화가 없다. 소득이 들쭉날쭉한 프리랜서나 자영업자의 사정은 다르다. 여유 있는 달에 몰아서 채우는 전략이 절세의 핵심인데, 이월이 없어지면 그 융통성이 사라진다. 자산을 모으기 더 어려운 계층일수록 불리해지는 구조라는 지적이 나오는 이유다(파이낸셜뉴스·헤럴드경제).
지적 ③ — 신뢰: 레버리지 대응 지연이 첫 균열, ISA 개편이 금을 더 냄
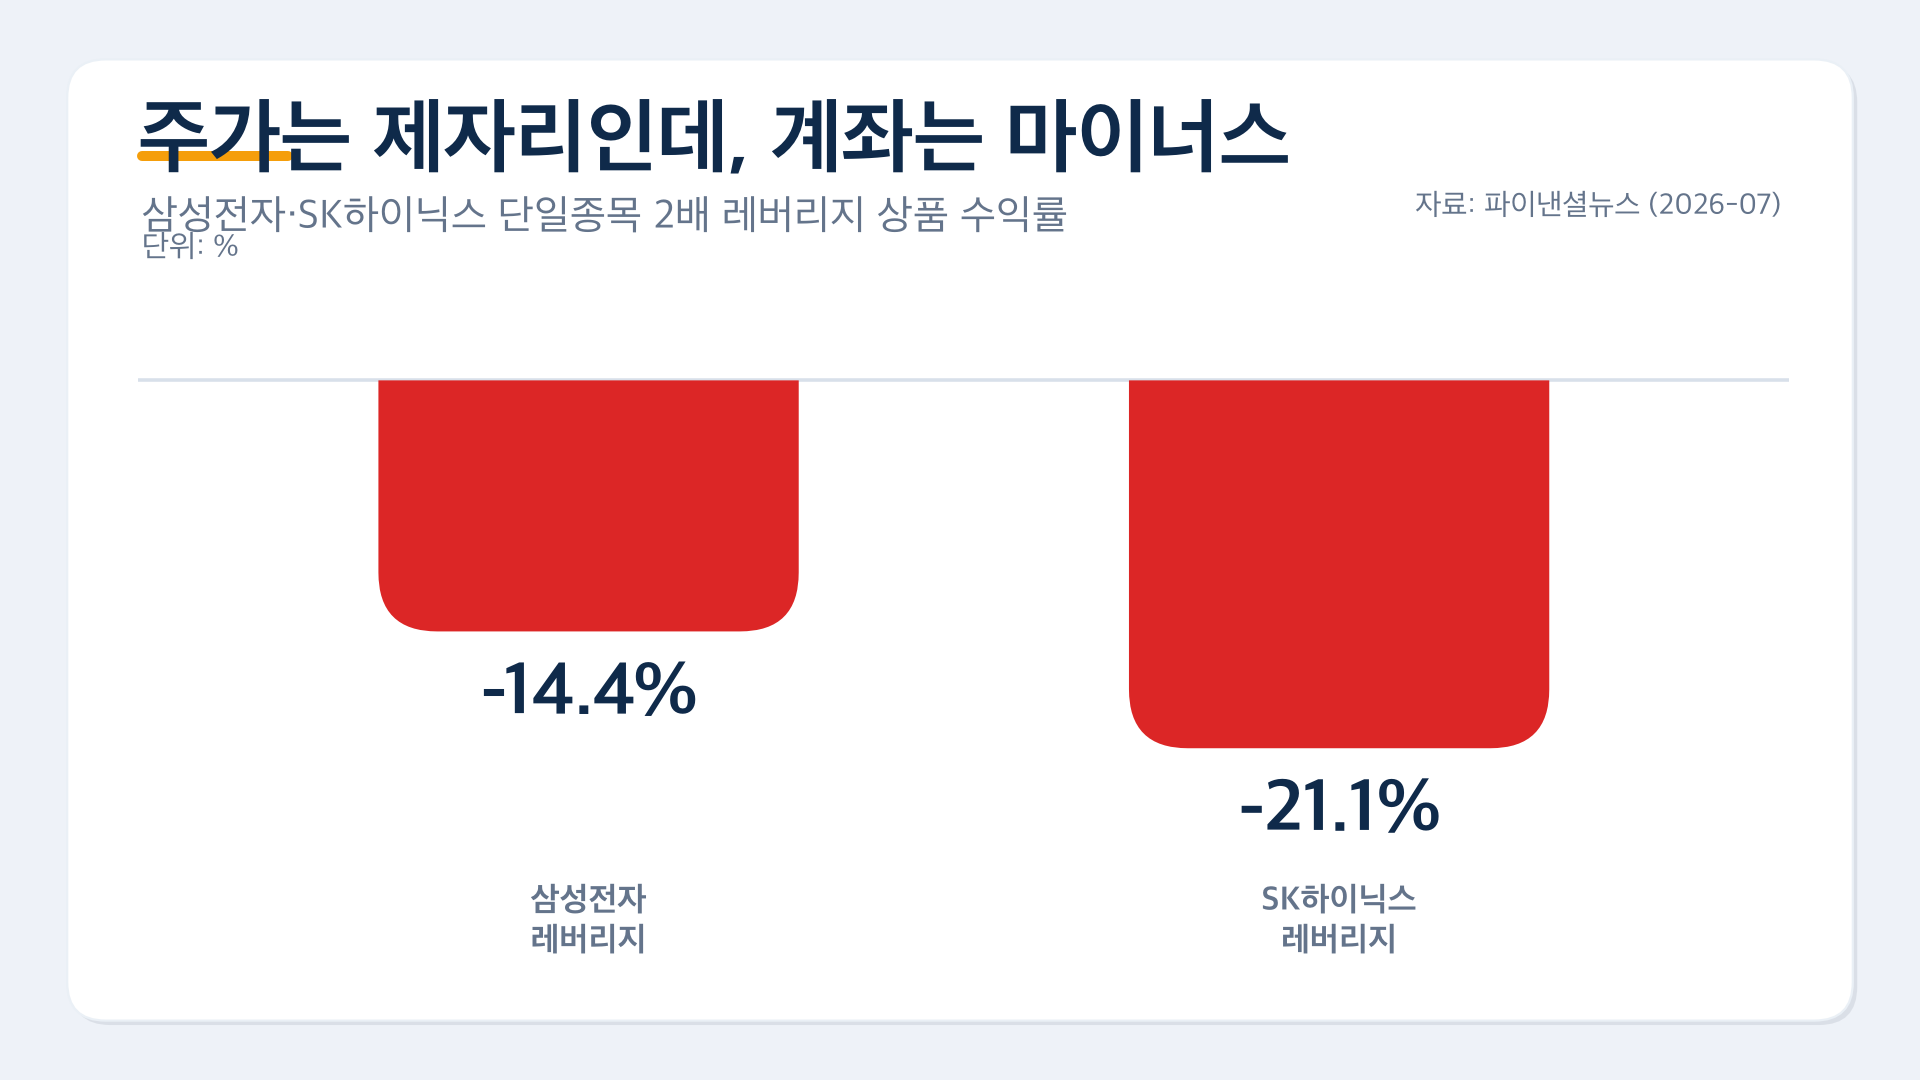
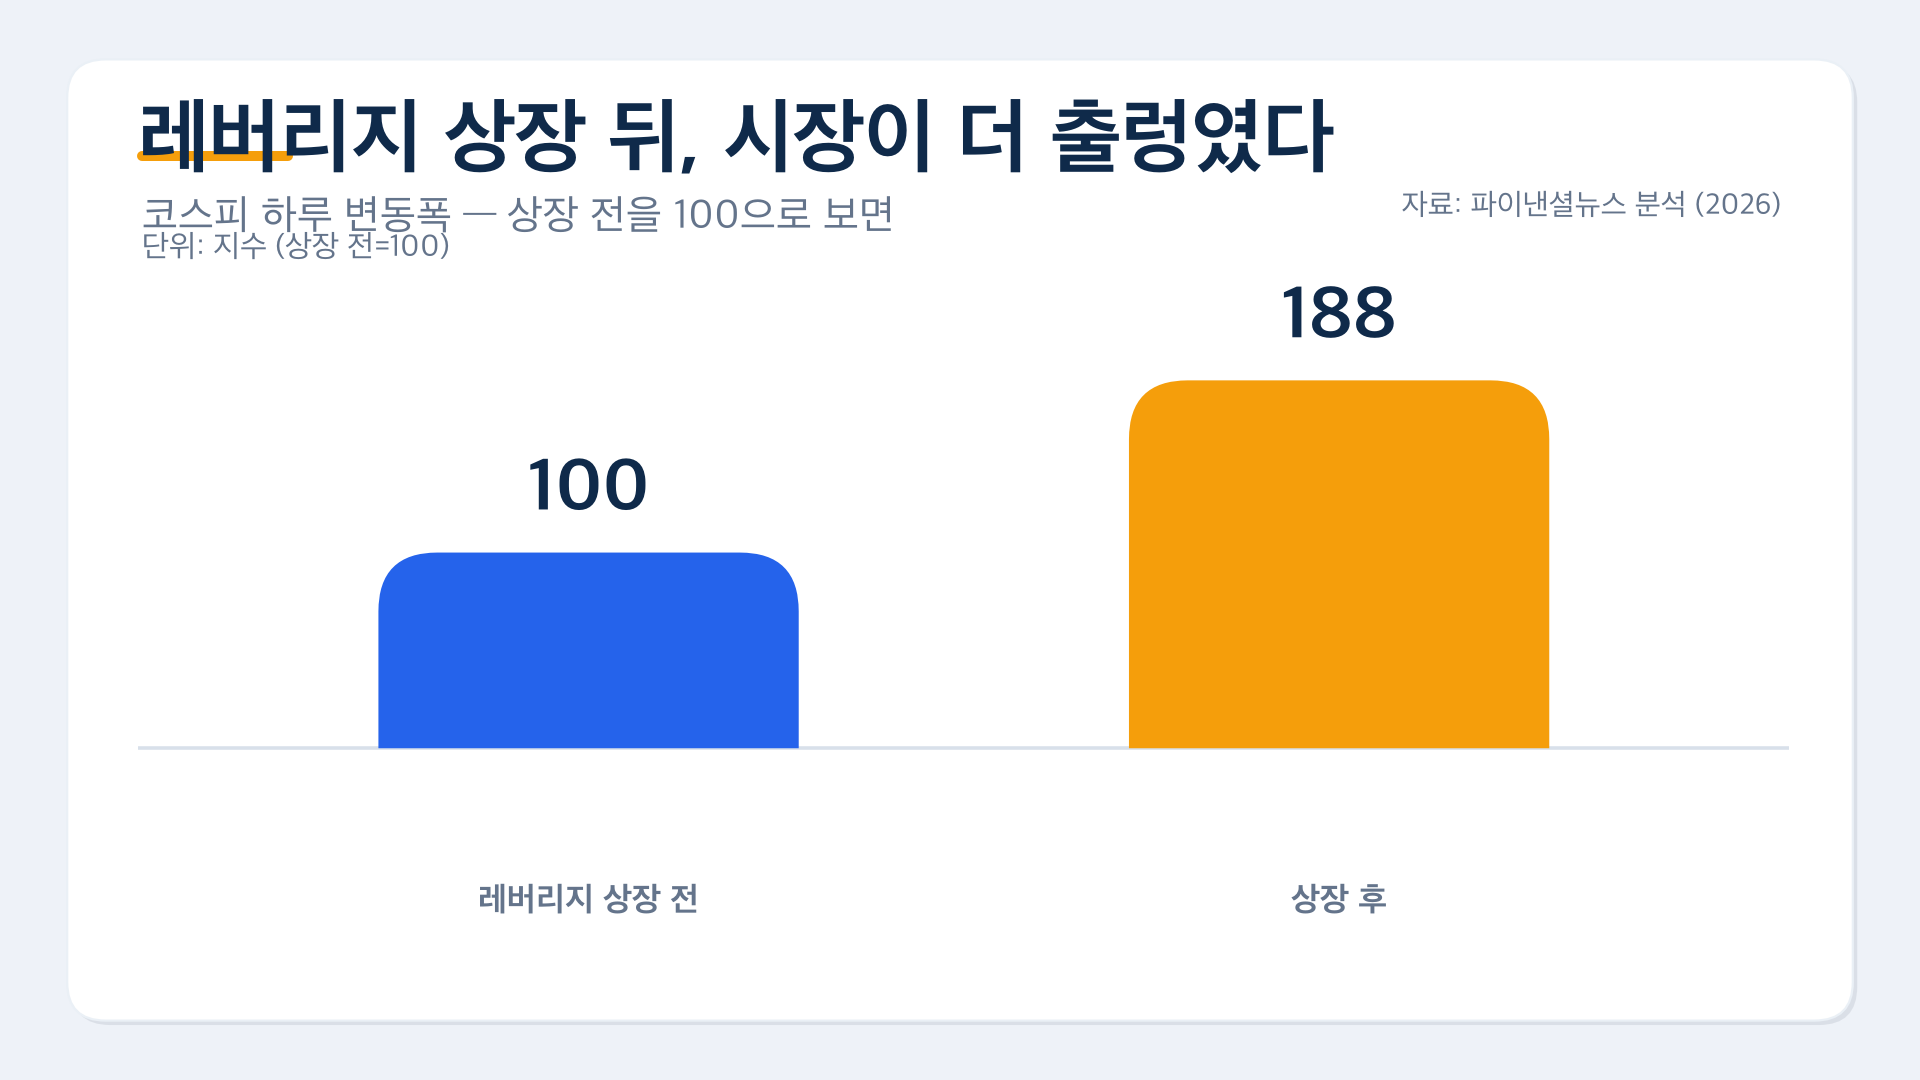
국민의 신뢰에 금이 가기 시작한 것은 ISA 개편안 이전이었다. 2026년 5월 27일, 삼성전자·SK하이닉스 단일 종목 2배 레버리지·인버스 ETF 18종이 동시 상장됐다. 역대 최대 규모 동시 상장이었고, 개인 자금 12조 5,000억 원 이상이 몰렸다. 상장 이후 코스피의 하루 변동폭은 이전 대비 약 88% 확대됐다는 분석이 나왔다(파이낸셜뉴스). 레버리지 상품 수익률은 7월 기준 삼성전자 레버리지 -14.4%, SK하이닉스 레버리지 -21.1%를 기록하기도 했다(파이낸셜뉴스, 2026-07-31).
레버리지 상품 자체가 문제라는 게 아니다. 위험을 아는 투자자에게는 하나의 선택지다. 문제는 당국의 대응 속도였다. 상장 이후 시장 변동성이 커지고 개인 손실이 가시화됐는데, 개인 신규·추가 매수 시 현금 3,000만 원 보유 요건 등 첫 규제는 상장 두 달이 지난 2026년 7월 31일에야 시행됐다. 원래 8월 중순 계획이던 것을 앞당긴 것이었다(ZDNet·네이트).
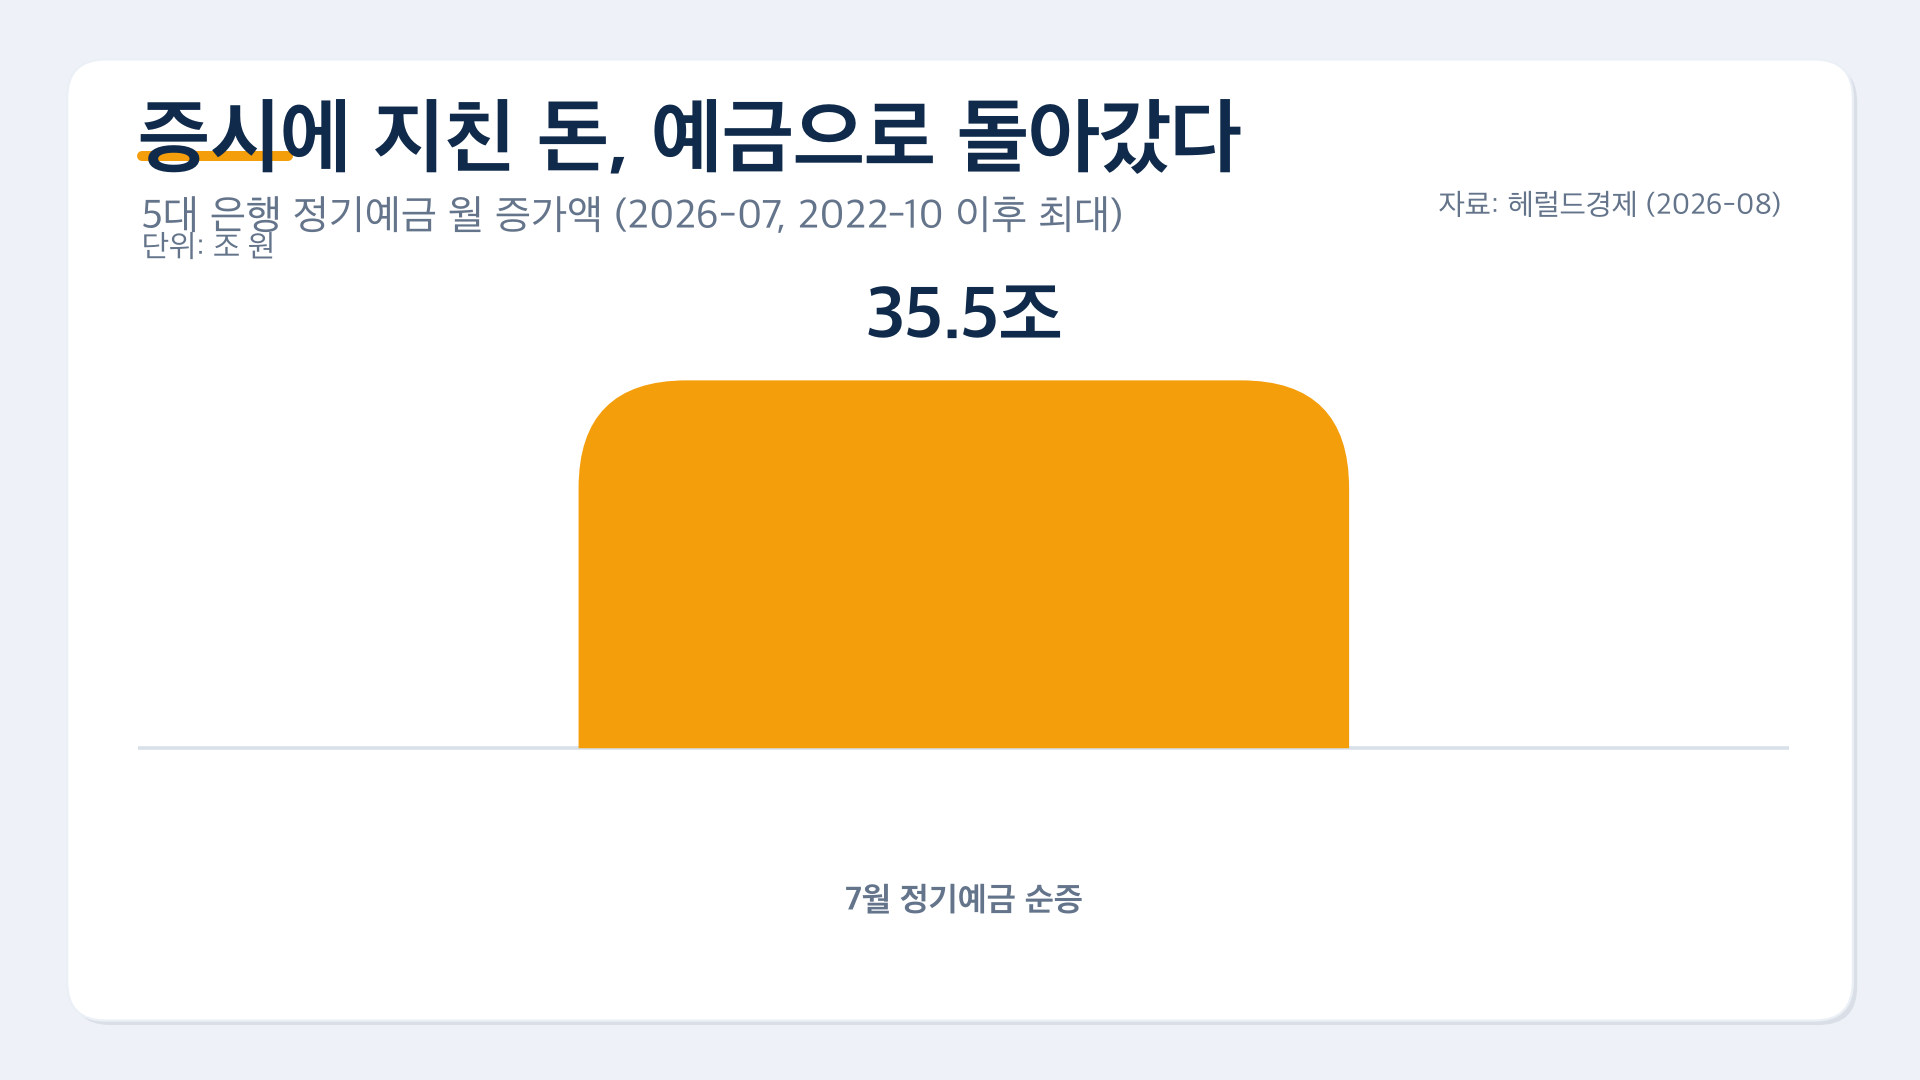
그 사이 외국인 순매도까지 겹치며 시장이 출렁이자, 증시에 지친 자금이 원금이 보장되는 은행 예금으로 돌아갔다. 5대 은행 정기예금에는 7월 한 달에만 35조 5,401억 원이 유입됐다. 2022년 10월 이후 최대 규모다(헤럴드경제·파이낸셜뉴스). 정부 기조를 믿고 증시로 들어온 개인들이 손실을 보고 지쳐 시장을 떠나는 국면이 나타난 것이다.
바로 이 상황에서 ISA 개편 추진안이 나왔다. 자산 형성을 돕는 절세 계좌마저 장기 운용을 제한하는 방향으로 손보면, 이미 금 간 신뢰에 금이 더 갈 수밖에 없다는 것이 비판의 핵심이다. 개편안 발표 직후 "그럴 거면 미국 시장에 직접 투자하겠다"는 반응이 나온 것도 이 맥락이다(뉴시스).
균형 — 이 정부가 한 것 중 성과도 있다
비판만 나열하면 공정하지 않다. 상법 개정은 성과로 꼽힌다. 2026년 2월 25일 국회를 통과해 3월 6일 공포·시행된 개정 상법은 기업이 취득한 자사주를 원칙적으로 1년 내에 소각하도록 의무화했다(법무부 길라잡이). 그 결과 SK하이닉스는 자사주 12.2조 원 소각, 삼성전자는 6.1조 원어치 매입에 나섰고, 밸류업 프로그램 공시 기업도 4월 말 기준 718개사에 달했다(KRX 밸류업백서·자본시장연구원). 코스피는 2026년 1월 22일 5,000선, 2월 25일 6,000선을 돌파했다.
ISA 개편 추진안도, 비판이 거세지자 대통령이 발표 4일 만에 전면 재검토를 지시했다(머니투데이, 2026-08-07). 여당 정책위의장은 국회 간담회에서 "기존 일반 ISA는 그대로 유지하고, 생산적금융 ISA는 선택지로 추가하는 방향"이라고 밝혔다(다음·한국경제, 2026-08-09). 이것이 확정된 정부안은 아니고 당정 수정 논의 중인 방향이다. 최종안은 8월 말쯤 나올 것으로 보인다.
경제쏙쏙은 이 추진안을 놓고 '방향이 맞는지 수단이 맞는지'를 분리해서 볼 필요가 있다고 판단한다. 부동산에서 증시로 자금을 돌리겠다는 방향과 시점은 긍정 평가를 받을 여지가 있다. 그러나 세부 수단이 그 방향과 충돌하는지 여부는 최종안이 확정된 뒤에 다시 짚어볼 사안이다. 판단은 각자의 몫이다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 권유나 특정 종목·상품의 매매 추천이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.